

 航运人都爱看的运价、资讯平台!
钱正在涌向海运最冷门的那个角落:重吊船订单潮调查
过去两个月,跑件杂货和重吊船的人碰面,寒暄的内容变了。不再问"这周运价多少",而是问"你还有没有船厂的档期"。这个在资本视野里消失了将近十年的细分市场,忽然变成了航运业最抢手的一张门票。本文用上市公司公告、船厂签约通报、行业机构统计三条独立信源,把这轮订单潮逐条核对了一遍。
一、从三张签约照片说起
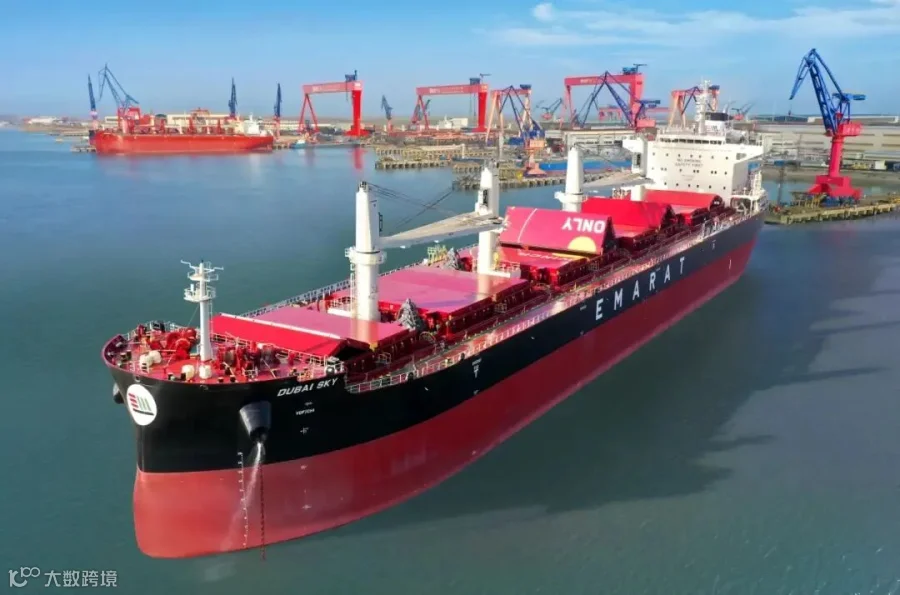
2026年1月5日和1月7日,江苏泰州口岸船舶有限公司在三天之内办了两场签约仪式。第一场甲方是中波轮船股份公司(新中国第一家中外合资航运企业),第二场甲方是福建海通发展(民营船东)。两场签约标的完全一样:60800载重吨艏驾驶型多用途重吊船,两批合计9艘。
同一个船型、同一个船厂、间隔不到72小时,两家背景迥异的船东同时下单。这不是巧合,而是一个信号。
第二个信号来自9月28日的上海。中波公司新一轮6万吨级艏驾驶系列重吊船正式开工,6艘船合计约36.4万载重吨。中国交通新闻网报道指出,新船舱盖设计满足储能柜、变压器和大型门式吊机等超重、超大设备装载运输需求。一句"储能柜",把这轮订单潮的需求源头说得相当清楚了。
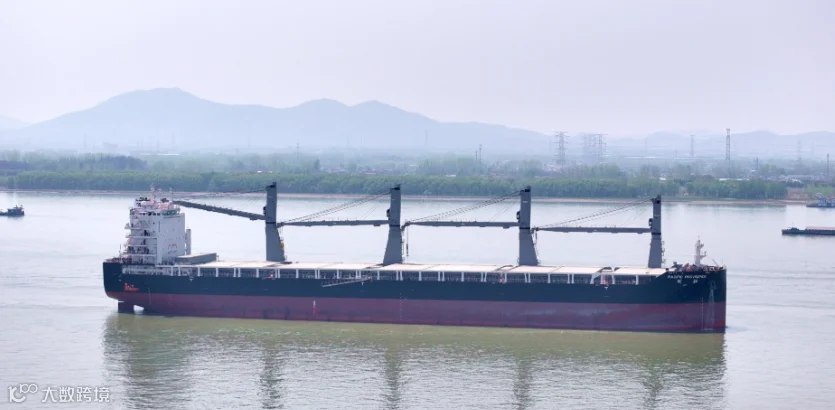
第三个信号来自欧洲。2026年5月24日,A股上市公司大金重工公告,旗下子公司与荷兰船东Jumbo的子公司签下2艘25000载重吨新一代多用途重吊船建造合同,总金额约1.56亿美元。承接方唐山大金海工海洋工程有限公司成立于2026年4月,是一家成立刚满一个月的海工新公司,却接住了欧洲老牌重吊船东的新一代旗舰船订单。
这三个场景拼在一起,构成了本轮调查的起点:订单不再来自传统件杂货船东的常规补位,而是来自制造业资本、民营散货船东、中欧两地专业重吊运营商的同步下注。
二、把订单一条条摊在桌上
要判断这是"零星回暖"还是"结构性转向",只能把订单摊开数。笔者按公告与船厂发布的口径逐条整理后,得到的结果是:2025年全球公开可核的重吊船确认订单约30艘、102万载重吨;2026年至今约35艘、170万载重吨。
先看这组数字内部的结构:
- 艘数增长约17%,载重吨增长约67%;
- 单船平均吨位从3.4万载重吨跳到4.86万载重吨。
如果市场只是"多买船",这两个比例应当接近。真正的差别在于船型本身在迁移——订单正在从零散的中小型补位,整体上移到6万吨级主力船型。这是本轮订单潮与历史上几次件杂货景气回暖最本质的不同:不是量的增加,是资产结构的重排。
据E航网的不完全统计,仅从2025年10月到2026年6月,全球多用途船、件杂货船、重吊多用途船、open-hatch船型已确认的新造船订单至少约56艘;若把备选订单、初步协议以及"最多6艘"这类已公开披露的新造船计划一并算进去,潜在规模已超过86艘、接近90艘。
两个口径的结论方向一致:确认订单数十艘量级,潜在订单接近百艘。
另一个更能说明问题的切口是单一细分船型的订单曲线。按克拉克森对5万—7万吨级多用途船的统计口径整理:2023年12艘,2024年14艘,2025年24艘,2026年到7月中旬已经21艘;再加上9月29日中远海特官宣的8艘,直接突破29艘,一年之内超过上一整年。6万吨级重吊船正在从"细分市场里的偏门船型"变成散杂货市场的新主力。
三、两个阵营:一边赌"大",一边赌"吊"
把下单一一归类之后,这轮玩家明显分成两个阵营,而且两拨人下的注并不相同。
中国船东赌的是"大"
中远海特是这波操作中手笔最重的。按上交所公告还原其节奏:
- 2026年7月21日,董事会通过在中船澄西船舶修造有限公司投资建造8艘6万吨级多用途重吊船,船价合计不超过26.24亿元(不含税),预计交船时间为2029年4月至2030年6月。
- 2026年9月29日,委托大连中远海运重工有限公司建造8艘6万吨级多用途重吊船,船价合计不超过26.24亿元(不含税);同时由厦门中远海运特种运输有限公司作为租赁主体,向中信金租、工银金租等光租租入6艘6万吨级同型船,总租期约20年。
也就是说,中远海特在2026年内以自建16艘+光租6艘的方式,一次性铺开了22艘6万吨级新运力的棋盘。公告中还有一句容易被忽略的话:在船厂选择上,公司"先后与多家船厂进行了多轮洽谈",最终大连重工在船舶价格、交船期等方面符合要求且具备一定优势——这句话本身就是当下船厂档期紧张的注脚。
其余中国玩家同样密集:海通发展在泰州口岸船舶一年内三度下单,合计9艘62000DWT、累计约27亿元;中波公司订购6艘60800载重吨;福建省海运集团4艘6.2万吨,由南通象屿海洋装备承建。
中远海特的逻辑写在公告里:"助力中国先进制造业走向全球"。风电设备、储能柜、盾构机、变压器、成套工程设备——中国高端制造业出海的每一件大件,都需要能装、能吊、能跑远洋的自有运力。
欧洲专业船东赌的是"吊"
欧洲这一侧完全不看载重吨的绝对值,看的是吊装能力和舱口形态。
- Jumbo:2艘25000载重吨,配两台1200吨重型吊机,双吊协同最大起重2400吨,服务于海上风电重型装备转运。
- SAL Heavy Lift:在芜湖造船厂订造Orca级14600载重吨船型,累计合作规模达10艘。该型船配两台800吨利勃海尔吊机,采用双燃料动力。
- BigLift:单独订造1艘新重吊船,并加订2艘重型运输船,使双方共有的重型运输船队增至6艘。
- 德国Eckship:拟造最多6艘15200载重吨重吊船,桥楼前置、两台350吨吊机联吊700吨,满足北美五大湖航运要求。
- 德国HS Schiffahrt与Mare Trust:启动了最多10艘的多用途船新造船计划。
一个拼装载量和舱容,一个拼吊装力和适货性。两条曲线互不打架,但有一个共同点,而且是这一轮订单潮最硬的一条结论——这些订单几乎全部流向了中国船厂。泰州口岸、中船澄西、大连中远海运重工、南通象屿、芜湖造船厂、扬州新大洋、唐山大金海工,构成本轮下单的产能底盘。
四、交付表的形状:2028年才是分水岭
把已确认订单按交船年份重排,会看到一条非常陡峭的曲线。
2027年:约17艘。中波的6艘和少数存量项目带头,是这一轮订单里最早落地的一批,量不小,节奏尚称温和。
2028年:约36艘,是绝对峰值。挤在这一年的有:Spliethoff在芜湖造船厂的8艘L型28600载重吨、中远海特在中船澄西的前段交付、海通发展的首批新船、Jumbo的首制船、Eckship计划的起始窗口。
2029年:约12艘,而且这仅仅是开始。中远海特8艘6万吨级、G2 Ocean的6艘open-hatch、福建省海运集团4艘、SAL追加的5艘、海通发展的后续船,都排在这个窗口。
真正的变量是备选订单。两年间公开披露的选择权合计约38艘。一旦这些选择权陆续转正,2029—2030年的供给还要再往上抬一个台阶。
所以准确的判断不是"2028年是交付大年",而是:2028年是这个细分市场从"运力偏紧"切换到"运力宽松"的分水岭。往前看,租家还有窗口;往后看,船东要开始承受交付表的重量。
五、钱从哪来:租赁资本已经把闭环搭好了
一个容易被忽略的调查发现是:这轮订单潮的出资结构,和十年前完全不同。
中远海特9月光租的6艘船,出租方是中信金租、工银金租、招银金租、浙银金租四家金融租赁公司,租期约20年——造船资本来自租赁,运力和货源来自船东。
海通发展的路径更明确:9艘船中已有部分转售给国银金租、中银金租,交付后由海通发展租赁运营;公司进一步公告将其中3艘多用途重吊船的建造合同转让予国银金融租赁,同时拟以2艘新造船开展融资租赁。
中船澄西为交银金租建造的6.2万吨级"兴福"轮被定位为全球载重吨位最大的多用途重吊船。
G2 Ocean的6艘65400载重吨open-hatch船则展示了另一种分工:部分由股东自有,部分由Seaspan投资建造、光租给Gearbulk运营。租赁资本不是这轮订单的旁观者,而是主要持有人。
这带来一个必须写进调查结论的推论:当运力集中在租赁公司手里、由船东以12—20年长约锁定时,供给曲线会变得比历史上更"刚性"——新船一定会交付,因为融资结构要求它交付;而租金一旦在2028年后走弱,租赁公司的资产回收压力会反过来传导回运营端。
六、运价的另一面:这轮下单凭什么被说服
供给端下单,总要有需求端的价格证据。公开数据给出的答案基本一致:紧,而且是结构性的紧。
克拉克森的统计口径显示,全球多用途及重吊船合计约3402艘,行业手持订单仅占现有船队运力的19.8%,供需格局整体偏紧。运价层面,2025年21000载重吨多用途船平均期租约21000美元/天,同比上涨3.8%;到2026年上半年,同一口径的平均期租水平同比涨幅扩大到8.9%。
企业端的样本更直观:中远海特2026年上半年重吊船队营业收入18.50亿元,同比增长18.48%,毛利率24.00%,重吊船期租水平达22563美元/天,同比增长12.12%。
部分市场监测周报给出的细分航线价格更能说明"稀缺到什么程度"——需要强调的是,以下数字来自行业自媒体的周度市场监测口径,未经第三方审计,仅作参考:
2026年6月,远东至西北欧6万载重吨级、联吊300—400吨主力船的现货日租报价区间48000—56000美元/天;7月,联吊500吨以上的高端重吊船报28000—32000美元/天,而4万—6.2万载重吨、联吊1000吨以上的超大型重吊运力报价高达90000—140000美元/天。
同一时期的市场简报还提到两个推高成本的外部变量:地缘风险导致欧美船东收缩中东航线运力、部分船舶绕行好望角使航程增加约40%,以及红海通行成本上升。
需求侧的中长期锚点也被反复引用:行业预测未来十年全球海上风电新增装机超327 GW;风机单机功率持续上升,叶片更长、塔筒更粗、机舱与基础结构更重,"很多十年前可以轻松装进普通多用途船货舱的设备,今天已经成为典型的超长、超宽甚至超重货物"。
一句话概括这一节:风电和制造业出海把需求重新点了火,而这一轮供给端的反应速度,是这个细分市场过去十年从未有过的。
七、三个反证:这轮订单潮可能错在哪
调查不应只统计下单,还得把风险面称一遍重量。有三个约束条件,公开信息里都有痕迹。
其一,造船产能并非无限,交付表可能被拖。克拉克森口径下,到2025年全球活跃船厂数量较2008年高峰减少约57%;2026年第一季度全球船厂在手订单合计约4.8亿载重吨,手持订单覆盖度已到4年以上。在这样拥挤的排期里,重吊船要和集装箱船、油轮、LNG船争坞期、争劳动力、争配套——"2028年36艘"这个供给峰值,本身可能被推迟成"2028—2029年陆续到港",这会拉长租家窗口,也会拉长船东的等待。
其二,船价已经不便宜,收益率测算的假设值得复核。中远海特对8艘船项目的官方测算口径是内部收益率约6.64%、静态投资回收期12.51年。这是一个把租金假设"熨平到长期中性"的数字,而不是按2026年当下运价算出来的。若交付窗口恰逢运价下行周期,实际回报与测算值的偏离需要计提风险溢价。同时,光租租金约6.1万元/天/艘(含税)意味着20年租约锁定了固定成本——成本刚性+收入波动,是这类结构天然的软肋。
其三,需求侧存在替代路径。重吊船的核心竞争力是"自装卸",但重大件运输从来不只一条路:码头门座吊、浮吊、SPMT陆运滚装、敞口散货船(open-hatch)与纸浆/粮食货源混合运营,甚至专用风电安装船的母港中转。G2 Ocean这6艘船配的是8个无悬垂敞口货舱、7.94万立方米舱容、两台龙门吊加双层甲板,预留氨与甲醇燃料升级空间,本质上是把重大件、特种杂货与bio-fuel/纸浆类货源打包在同一张运力上。这种"多货源兼容"的资产,会稀释单一重吊船型的稀缺溢价。存量替代+船型边界模糊,是这轮订单最远期的对手。
还有一条被市场反复引用却需要拆开的旁证:全球船队正在老化。克拉克森数据显示,2026年前9个月全球仅273艘、550万总吨船舶售出拆解,同比再降13%,全球船队连续五年年度拆船占比不足0.5%;船龄20年及以上的运力突破3.4亿总吨,占全球船队比重近20%。这既解释了"旧船还能顶两年"的置换逻辑,也提示了一个不那么乐观的可能性:如果老船不拆,新增供给对市场的实际冲击,会比订单表看上去更叠加。
八、给链条上三类人的时间表
把上面的调查结论落到具体动作上,三类从业者各有各的窗口期。
如果你是租家。2026年实际交付量仍然有限,市场处于偏紧状态,真正的运力释放要到2027年下半年才启动。需要长期运力的项目,2027年上半年之前锁定COA或1—3年期租,是性价比最高的一段窗口;等2028年新船批量下水之后再谈,议价主动权已经不在你手里。
如果你是船东。手里握着15年以上船龄的老多用途船,现在正处出售或置换的黄金窗口——买家看中的恰恰是"新船2028年才到、旧船还能顶两年"这个时间差,而拆船市场极度低迷,也意味着"卖给拆船厂"这条退路给不出好价格。反过来,指望2029年拿到高租金的,需要认真掂量36艘新船集中落地,外加约38艘选择权可能转正的冲击。
如果你是经纪。只有两件事值得盯死:备选订单转正的公告,和船厂2027年之后的空档期。前者决定供给量,后者决定交付真伪与租金节奏。在这个市场里,先看懂交付表的人,先看到运价。
写在最后
件杂货与重吊船,是过去十年航运资本最不待见的角落之一:船队老化、订单寥寥、经纪报告里连独立的板块页都舍不得给。风电和高端制造出海把这个角落重新点着了,而这一次,供给端的反应速度快得前所未见——中国船东押载重吨,欧洲船东押吊装力,金融租赁公司押资产,船厂把三年后的坞期都标好了价。
热闹是船厂的,窗口是租家的,风险是船东的。三方各取所需,但有一件事是共同的:这轮周期不给犹豫的时间。
真正需要盯住的时间点只有一个:2028年那36艘船。它会让今天所有的乐观测算和悲观测算,同时接受一次检验。
(注:本文所引订单、金额、交付节点均以公开公告与船厂通报为准;笔者自统计口径与第三方机构统计存在窗口差异,已在相应段落注明。本文不构成任何投资建议。)
附:本文数据口径与核实说明
- 可核性分级。涉及上市公司资本开支、船厂签约与中标、交付节点的信息,均来自上市公司公告、交易所披露文件或船厂/行业协会的公开通报,属最高可信度;克拉克森(Clarksons Research)相关统计均来自券商研报与财联社、东方财富、澎湃新闻等媒体转引,属二手转引口径,未见原始数据库截图;细分市场周报数据为行业自媒体监测值,未经审计,仅作区间参考。
- 两笔易混淆订单。中远海特2026年7月21日(中船澄西8艘)与2026年9月29日(大连中远海运重工8艘)两份公告的船价上限同为"不超过26.24亿元(不含税)"、单船上限同为3.28亿元,二者为相互独立的两个造船项目,不可合并计算为一笔订单。
- 招商轮船4艘的归属。招商轮船2026年4月接收的"明融"轮及2026年7月公告交付的第4艘62000载重吨超灵便型重吊多用途船,属公司2023年订造项目的交付收尾,不计入2025—2026年新增订单口径。
- "9艘"与"3艘"的口径差。泰州口岸船舶2026年1月7日与海通发展的签约通报口径为7艘60800载重吨艏驾驶型,而海通发展同日公告的投资议案为3艘62000DWT、金额不超过9亿元;本文以公告金额为统计基准,差异属签约框架与董事会已批准投资额度的口径不同。
- 未获取项。SAL追加5艘的合同金额、Eckship新造船计划的船厂与船价、部分备选订单的具体行权条款,截至发稿时公开渠道尚未披露,本文不做估算填充。
免责申明:
本文仅代表作者个人观点,与E航网无关。其原创性以及文中陈述文字和内容未经本网证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容