国家能源局数据显示,2026年前8个月我国风电新增并网容量达5326万千瓦;截至8月底,全国风电累计并网容量6.9272亿千瓦,同比增长19.64%,装机规模连续16年稳居世界第一。
装机高增的另一面,是产业链企业的基本盘。上奇产业通监测显示,截至2026年9月底,全国风电装备领域存续企业共11172家,覆盖56个产业链环节。这轮装机潮背后,钱流到了哪些城市、哪些企业在扛大旗?

01 总量与节奏
企业11172家,增速回落至3.6%
近五年,我国风电装备企业数量从2022年的9142家稳步增长至2026年9月底的11172家,但增速逐年回落——2022年增长率7%,此后依次为6.2%、5.6%、5.0%,2026年前9个月新增390家、增长率3.6%。

数据来源:上奇产业通
这与装机端的高增形成对照:一方面是新增并网5326万千瓦的火热,另一方面是产业链主体数量扩张趋缓。背后逻辑并不复杂:风电装备已进入成熟存量阶段,新玩家入场速度放缓,存量竞争加剧。
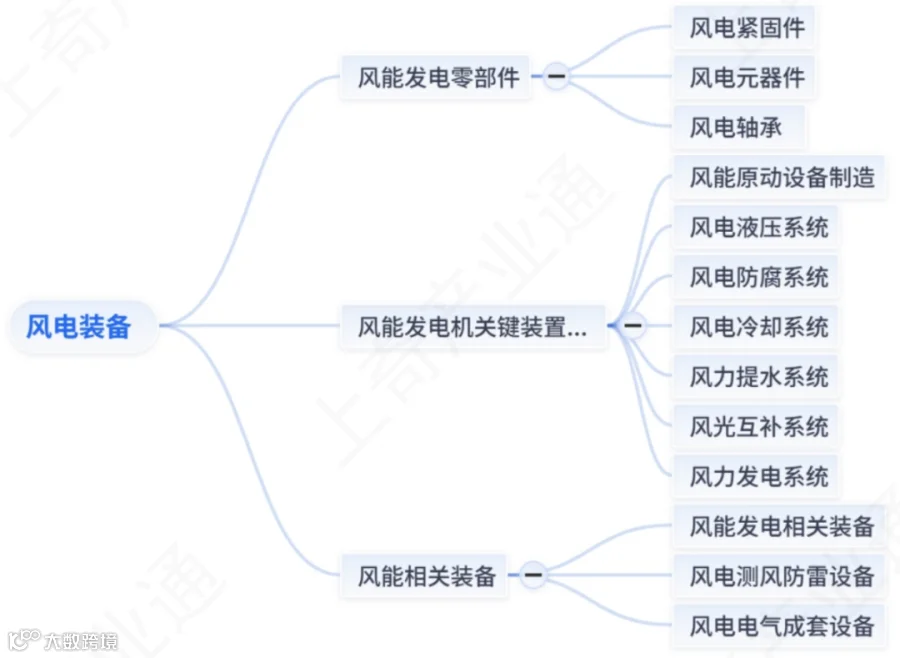
从产业链结构看,风电装备共56个环节,涵盖风能发电零部件、风能发电机关键装置及系统、风能相关装备3个一级环节、13个二级环节、26个三级环节,从紧固件、轴承到整机系统、测风防雷设备一应俱全。
数据来源:上奇产业通
02 城市格局
沪京领跑,江苏制造带与西北基地并存
以城市注册企业数量看,上海(272家)、北京(264家)位居前两位,分别承担整机总部、研发集成与供应链调度功能;河北廊坊以249家位列第三,紧随其后的是天津(207家),环京津唐制造带轮廓清晰。
真正的制造业集群在江苏。南通(183家)、镇江(181家)、盐城(170家)组成沿海风电装备第一梯队,苏州(133家)、南京(126家)、无锡(126家)、扬州(75家)、徐州(69家)构成完整配套网络,与江苏全省1324家、居全国第一的省级数据互为印证。

另一极是西北、华北的风光资源基地:河北张家口(159家)、沧州(118家)、保定(107家)、衡水(70家),甘肃酒泉(151家)、新疆哈密(79家)、乌鲁木齐(66家),以及内蒙古的锡林郭勒盟(86家)、乌兰察布(70家)、通辽(73家)、包头(71家)——这些城市并非制造中心,而是风电场业主、EPC与运维企业的聚集地。
沿海一线的青岛(164家)、宁波(157家)、温州(136家)、广州(160家)、深圳(158家)则凭借海上风电与出口贸易形成第三梯队。
▲点击查看报告全文
03 企业画像
民营占近八成,15年以上老牌企业扎堆
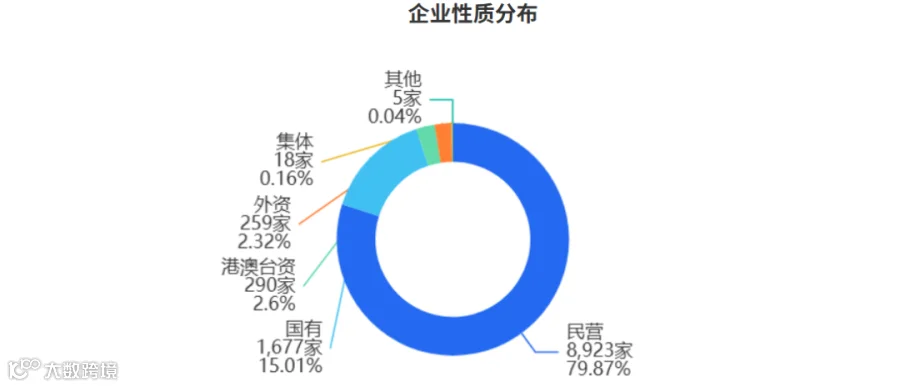
从企业性质看,民营企业共8923家,占比79.87%,是风电装备产业链的绝对主力;国有企业1677家、占15.01%,主要集中在整机、新能源开发与大型部件环节。
数据来源:上奇产业通
从成立年限看,成立15年及以上的企业共1942家、占26.34%,5-10年企业1526家、占20.7%,行业整体偏成熟。从注册资本看,1亿元及以上企业2977家、占26.66%,1000万-5000万元企业2614家、占23.4%——重资产、长周期是这一行业的底色。

数据来源:上奇产业通
优质企业方面,全国风电装备领域优质企业共3094家、占总量27.69%,其中:高新技术企业2861家、国家级专精特新小巨人594家、省级专精特新1645家、科技型中小企业1740家;上市企业262家,占总量2.35%,上交所主板104家居首。

数据来源:上奇产业通
04 创新与资本
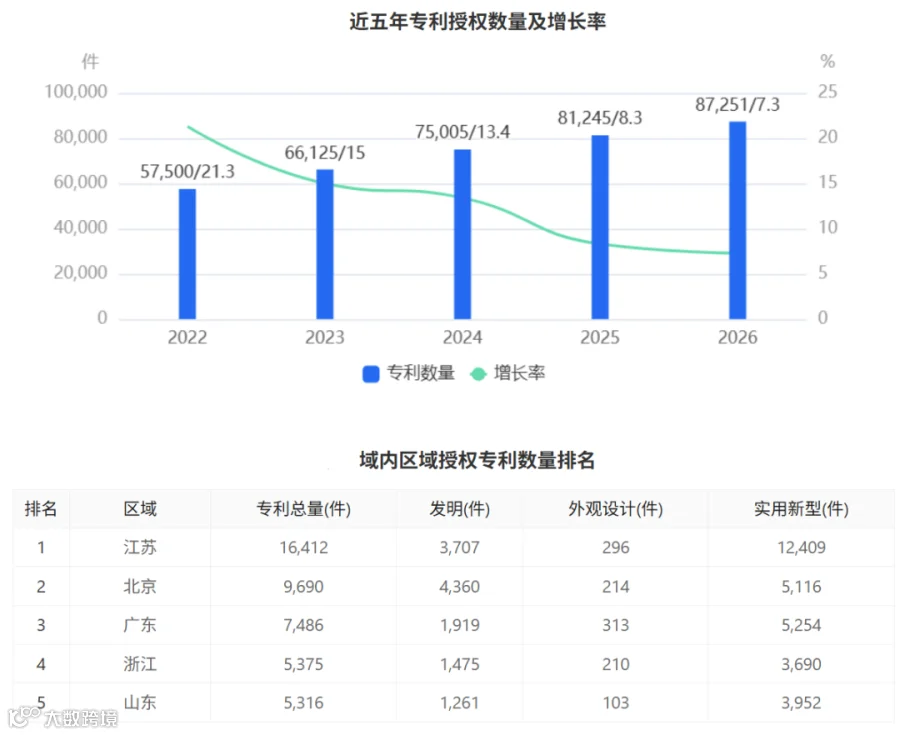
创新端,全国风电装备领域授权专利共87251件,江苏以1.3万余件居首;软件著作权47574件,北京最多。行业累计参与制定标准1490项,北京同样领跑。国家级创新平台共80家,主要分布在整机龙头与头部高校院所。
数据来源:上奇产业通
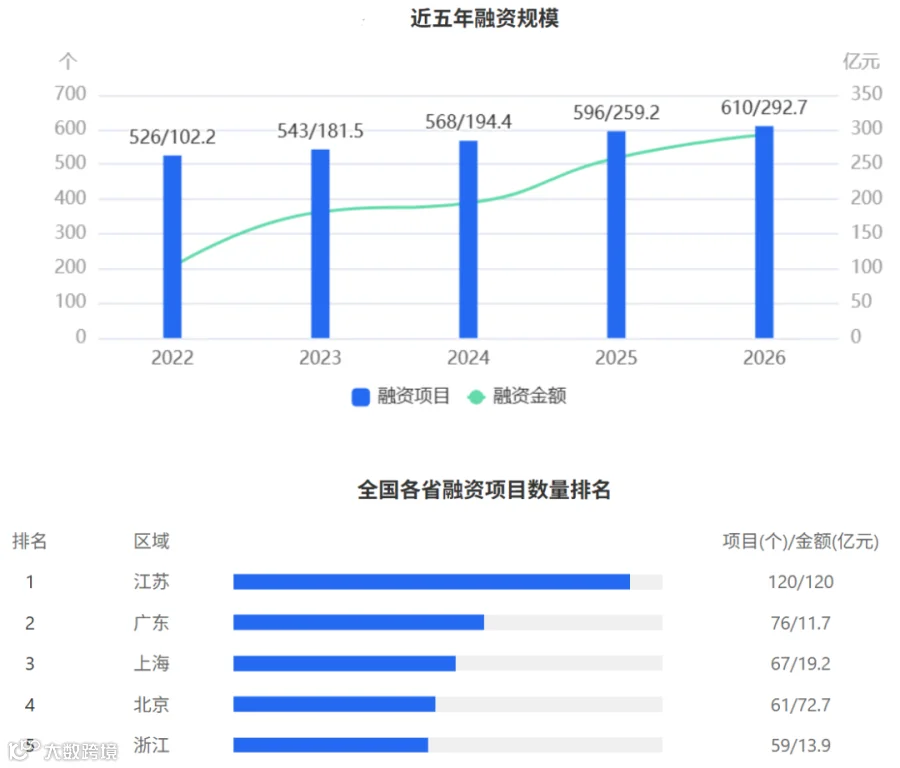
资本端,2026年风电装备领域股权融资共610起,江苏以100余起居全国首位;轮次上,A轮255起占比最高,早期项目仍是融资主力;金额分布上,1000万-5000万元区间项目48个最多,行业整体单笔融资规模偏中早期。主投机构中,毅达资本以11起居首。
数据来源:上奇产业通
对照装机端连续16年世界第一的体量,风电装备的资本与创新资源仍在向头部企业、向江苏与京沪集中——这既是产业成熟的体现,也是下一步出海与大型化、智能化升级的基本盘。
前8个月新增并网5326万千瓦、累计6.93亿千瓦,中国风电仍在刷新自己的纪录。但装机数字之外,更值得看的是产业链:11172家企业、8万件专利、262家上市公司,江苏制造带、环京津唐制造带与西北风光资源基地三足鼎立。
装机高增与企业增速放缓并存,意味着行业正在从“扩数量”转向“拼质量”——大型化、出海、智能化,会是接下来3年风电装备企业真正的分水岭。
— END —