撰文|司马和一 郭歆晔
但过去几年,长三角商业版图持续扩容,新项目密集落地,正在改变高端消费资源的流向。
合肥是一个值得关注的“变量”。从科大讯飞、蔚来到京东方、长鑫存储,产业集聚带来的城市能级提升,同步反馈到消费市场。
近三年,合肥银泰中心、金隅·南七天地、包河万象汇、龙湖合肥高新天街、瑶海天地等项目相继亮相,城市商业进入升级周期。
本文以美妆品牌数量作为观察高端消费资源的一把标尺。相较客流与销售额,这一指标更能反映商业体对高消费客群的吸附能力,也更直接体现国际品牌对城市消费力与发展潜力的判断。
基于中商咨询数据,我们梳理形成《长三角(沪苏浙皖)城市美妆榜TOP20商场》。
高端消费资源正在向哪些城市集聚?哪些区域持续巩固优势?又有哪些新兴力量正在重塑格局?


沪浙领跑、苏皖支撑:
长三角高端消费资源正在重构版图
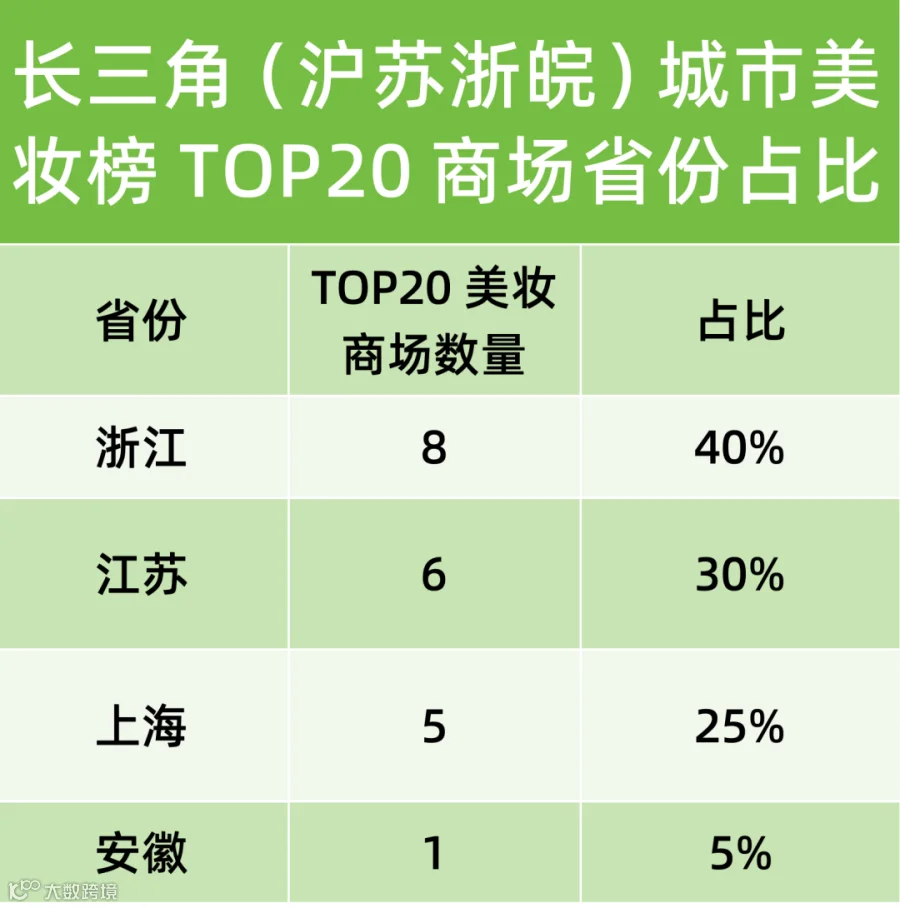
TOP20榜单中,浙江以8席居首,江苏占据6席,上海拥有5席;安徽目前仅合肥银泰中心进入榜单,但后续潜力值得持续关注。
若将时间线拉长,这一变化颇具代表性。过去,长三角高端消费资源长期向上海聚集,国际品牌进入中国市场,上海几乎是绕不开的第一站。
随着城市消费力提升、高净值客群扩张,以及品牌区域布局不断深化,高端消费资源逐渐从单核集聚走向多中心发展。
这一趋势,与我们此前在《城市首店时差报告》中的观察形成呼应。
曾经,国际品牌进入中国市场往往遵循“先上海,再向全国扩散”的路径,上海与其他城市之间存在明显的首店时间差。2013年后,这种格局逐渐被打破。杭州、南京、成都、深圳等城市获得全国首店的频率持续提升。
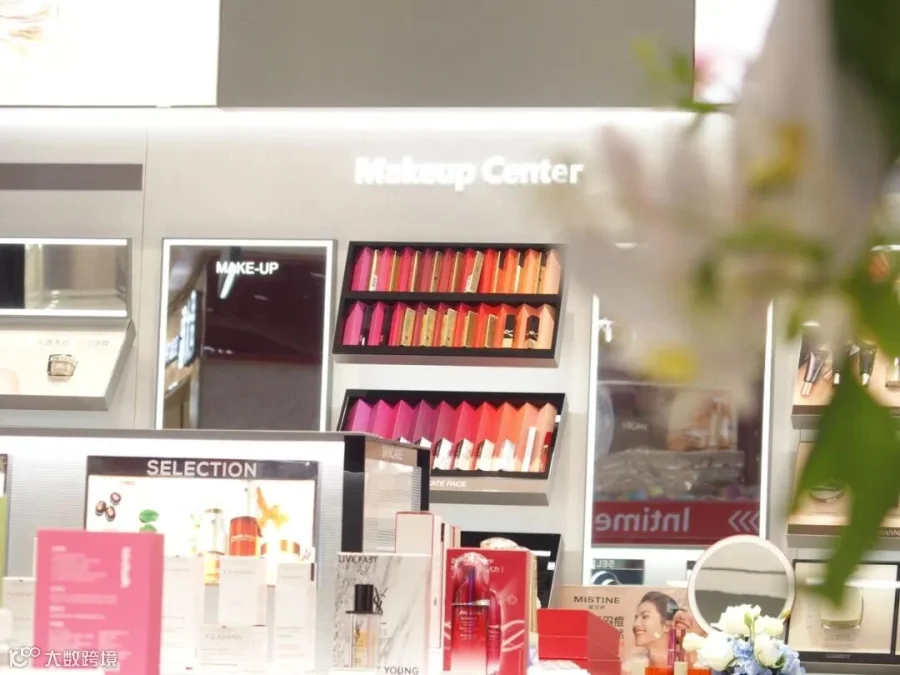
浙江是其中最具代表性的崛起样本。除杭州之外,宁波、温州均有项目进入TOP20,形成由核心城市向区域消费中心延伸的高端商业梯队。
相比之下,江苏拥有南京、苏州、无锡等多个经济强市,但现阶段高端美妆资源仍以南京为核心;安徽则呈现出较为典型的单中心格局,合肥承担了全省高端消费资源集聚的角色。
如果从城市层面观察,头部城市之间的竞合变化也非常值得关注。
杭州与上海均有5个项目跻身TOP20,合计占据榜单半壁江山。
杭州在美妆集聚度上已接近上海,甚至在部分指标上出现反超。杭州5个上榜项目共集聚249个美妆品牌,超过上海5个项目的238个。
其中,武林银泰百货以69个美妆品牌位居榜首,与湖滨银泰in77、杭州万象城、西湖银泰百货、杭州大厦等共同构成杭州高端消费矩阵。
从传统商业中心武林,到湖滨国际消费街区,再到钱江新城,杭州已经形成多个高能级商圈协同发展的城市消费格局。
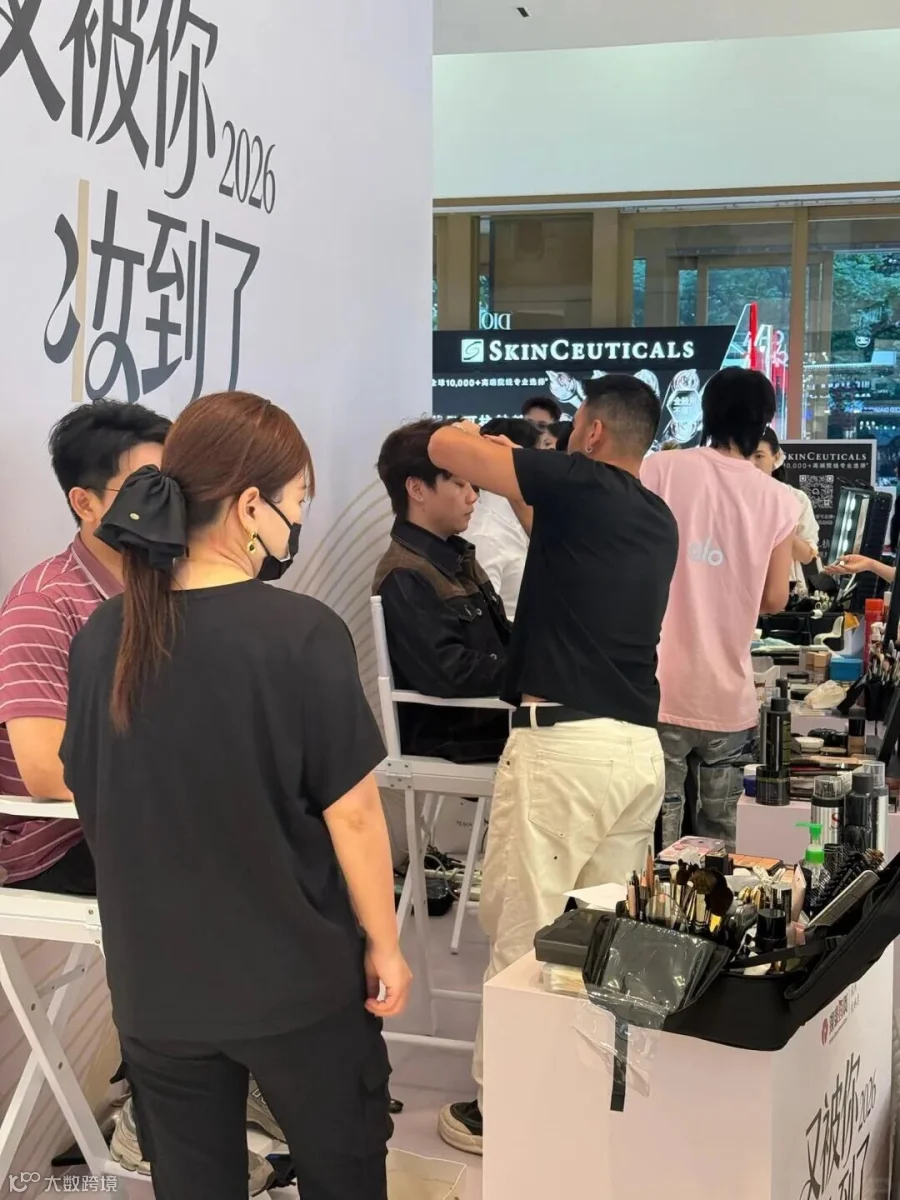
图源:小红书 丢宝时光记
虽然杭州在高端美妆项目数量上展现出强劲势头,但如果从更广泛的高端消费生态来看,上海仍占据长三角商业金字塔顶端。
ifc、新世界城、第一八佰伴、久光百货、新丸中心等头部项目,分别扎根陆家嘴、南京东路、南京西路等世界级商圈,构成中国最成熟的高端商业集群之一。
从拥有20+美妆品牌的商场数量来看,上海达到13家,杭州为8家,领先优势依然存在。相比项目数量,上海更具竞争力的是其全球品牌资源的集聚能力和首发经济影响力。
南京则稳稳占据长三角高端美妆消费的第三极。
德基广场、中央商场、金鹰新街口店三大项目进入TOP20,且集中于同一商圈——新街口。由此,新街口成为长三角少数凭借单一商圈便跻身顶级消费版图的代表,与上海南京路、杭州武林湖滨共同构成长三角高端消费的关键支点。
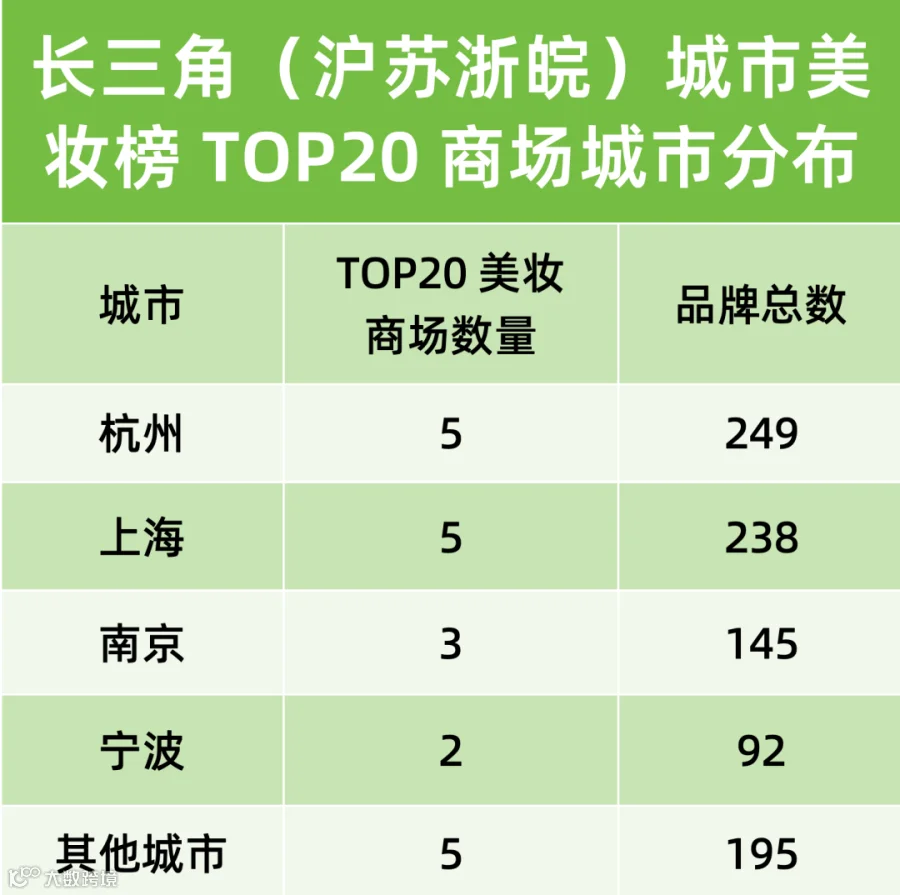
整体看,长三角高端美妆商业正在形成“3+N”的层级结构:
上海、杭州、南京位居第一梯队,拥有更强的国际品牌吸引力和消费引领能力;
宁波、无锡、合肥等区域中心城市形成第二梯队,承载周边市场的高品质消费需求;
温州、常州、徐州等城市则依靠少数头部项目,建立区域消费影响力。

不过,这一格局并非静态。
此次TOP20中,苏州暂时缺席,但作为长三角经济实力最强的地级市之一,其高端消费市场仍拥有较大的成长空间。
苏州中心、苏州万象天地、仁恒仓街、龙湖苏州狮山天街、比斯特苏州购物村、苏州大悦城等项目持续提升品牌能级,其中苏州中心美妆品牌数量已达到30家。加上后续苏州中環、美罗二期等新项目的入市,苏州有望进一步增强高端美妆资源的承载能力,并对现有城市格局形成新的变量。
与此同时,整个江苏商业版图也在持续扩容。南京河西德基、仙林德基艺术奥莱、徐州德基广场等项目相继推进,德基的品牌影响力正从南京核心商圈向更广范围延伸。
未来,徐州有机会凭借其淮海经济区中心城市的区位优势,成长为辐射苏鲁豫皖交界区域的新消费中心。
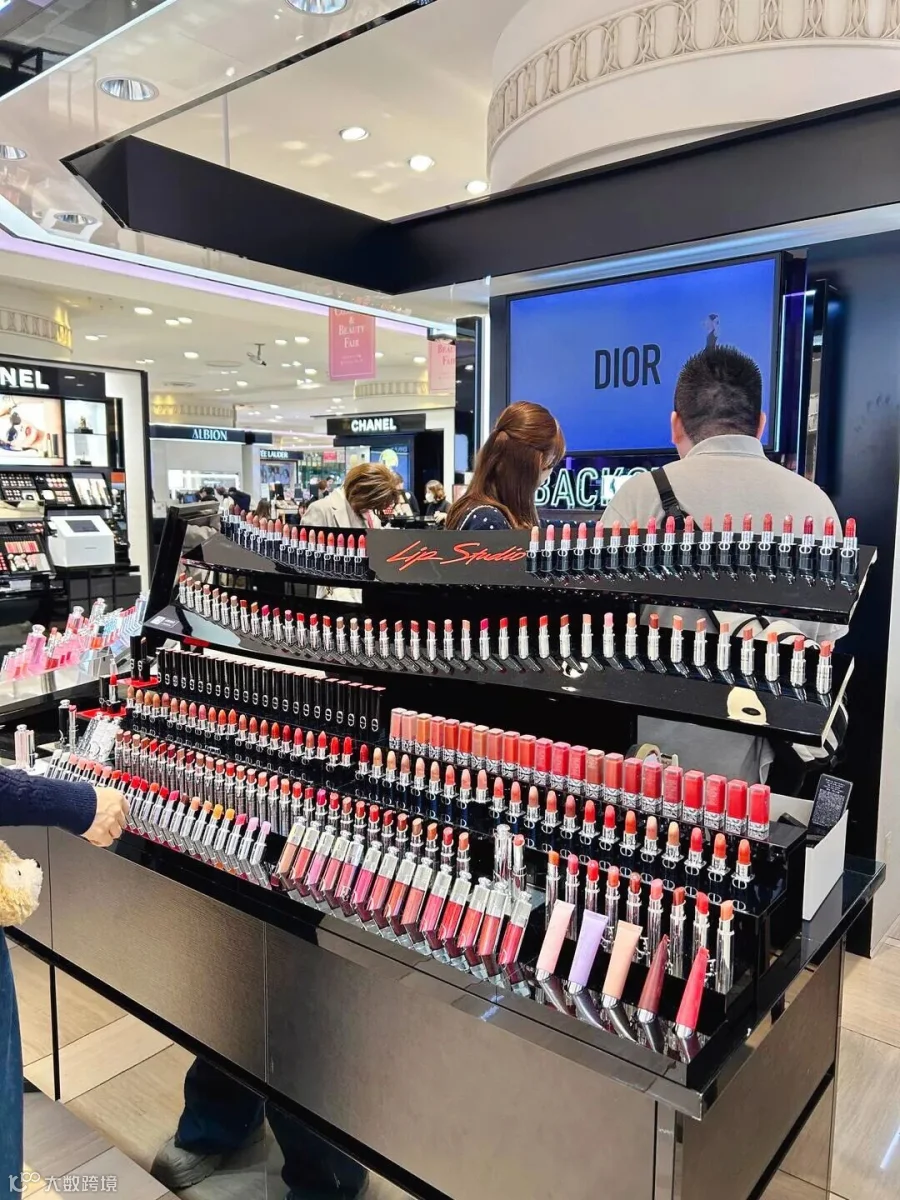
图源:小红书 Betty🍩
从项目竞争到体系竞争:
谁在组织长三角的高端消费资源?
如果说榜单前半部分呈现的是城市之间的竞争,那么从运营商视角看,则进入另一层结构分化。
同样围绕国际高端美妆品牌与高净值客群,不同运营商正在走向更清晰的路径分野。
以前,中高端商业的竞争更多停留在单体项目层面;而在品牌资源持续向头部集中的背景下,竞争焦点逐步转向运营商的综合能力,包括资源组织效率、品牌链接能力与用户运营体系。
从TOP20榜单来看,长三角尚未出现对高端美妆市场的绝对垄断者,但头部运营商之间已呈现出较为清晰的分层格局。
图源:小红书 P.H.A.
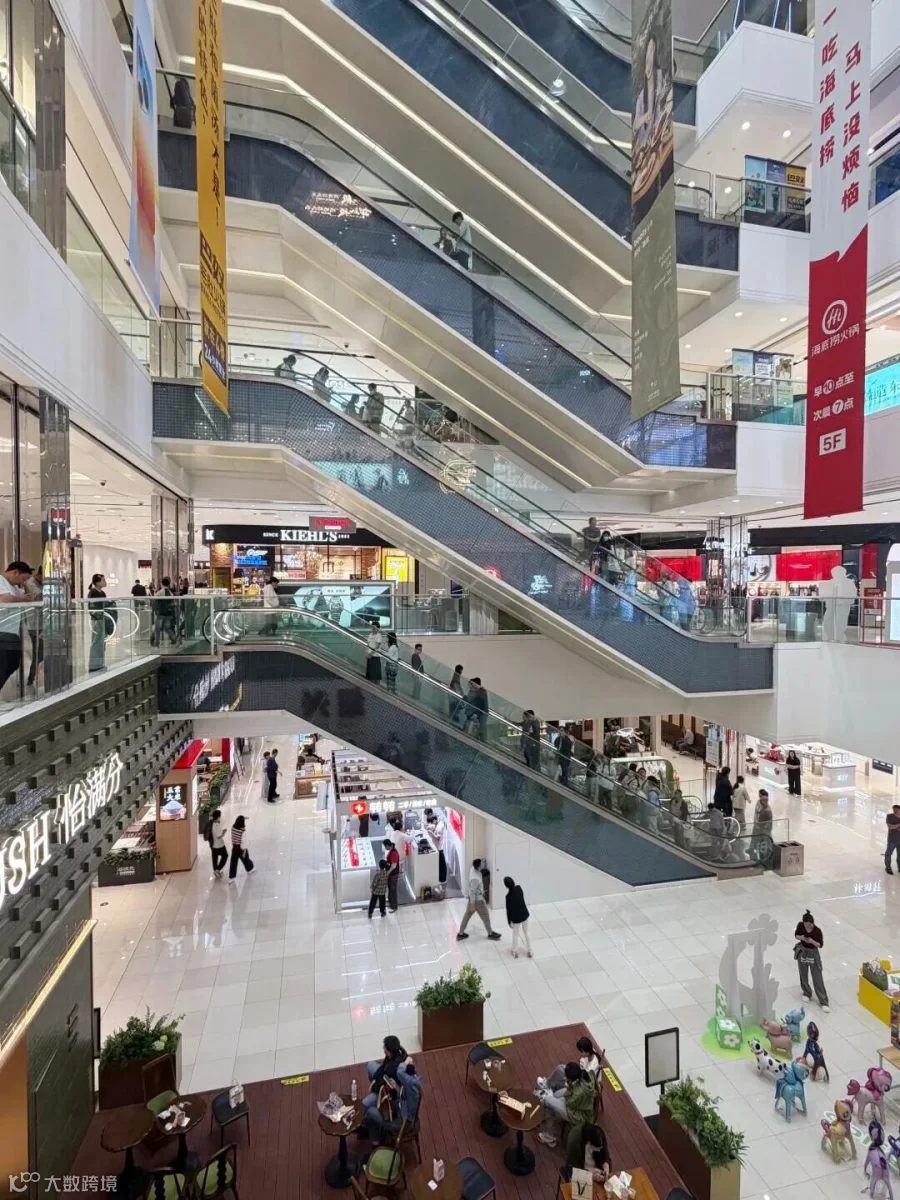
银泰百货:跨省市网络型运营样本
在长三角高端美妆版图中,银泰百货是少数能够将单个项目优势扩展为区域规模效应的运营商。
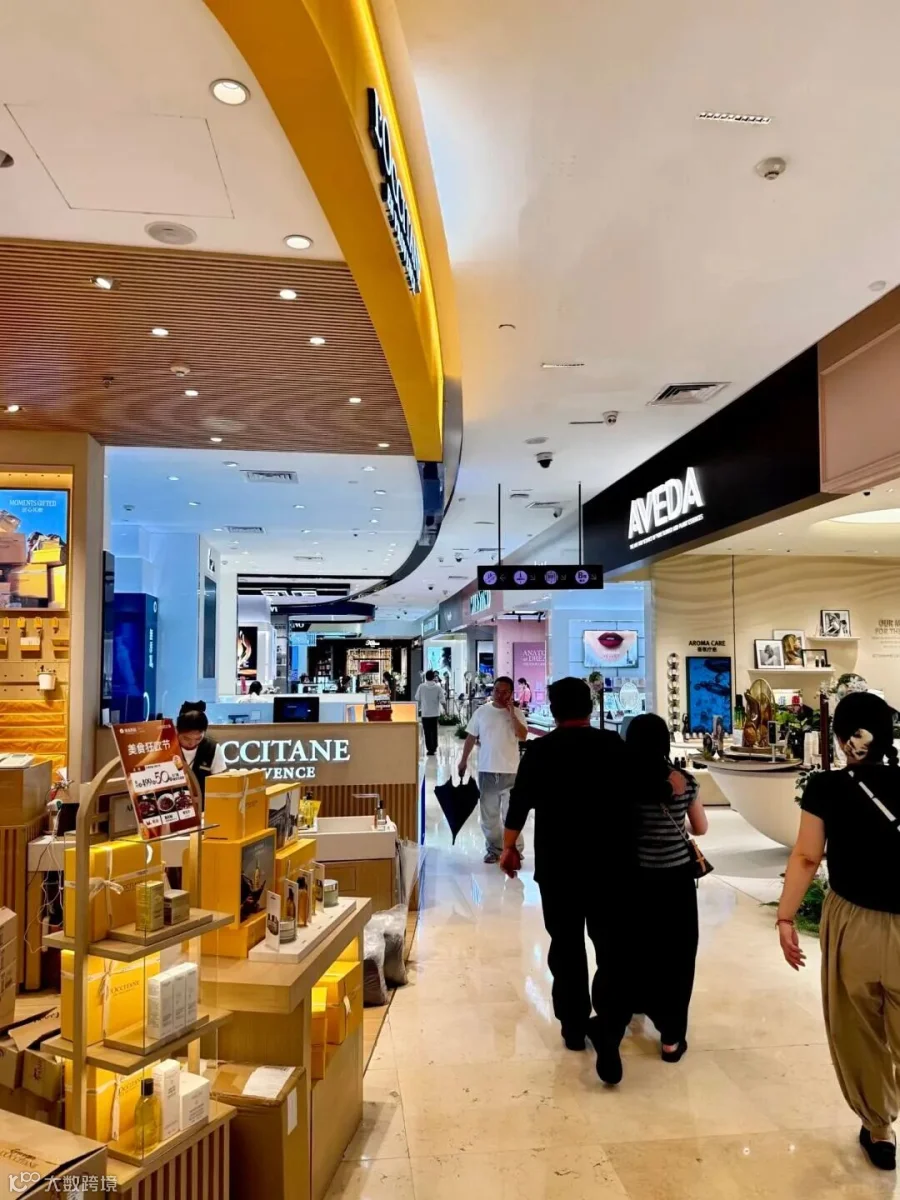
TOP20榜单中,银泰百货共有5家项目入围,包括杭州武林银泰百货、宁波天一银泰百货、合肥银泰中心、杭州西湖银泰百货和温州世贸银泰百货,覆盖杭州、宁波、温州、合肥四座核心消费城市。
若进一步扩大至美妆品牌20+项目,其共有13家进入TOP50,覆盖苏浙皖三省,成为长三角覆盖城市最广、项目数量最多的高端美妆运营体系之一。
其核心优势,不在于单体项目强弱,而在于体系化复制能力。
高端美妆长期依赖核心商圈、高净值客群以及品牌资源积累,不同城市之间的消费结构与商业环境也存在差异,但银泰百货依然能够保持较高水平的国际美妆品牌覆盖,建立相对稳定的品牌组合和运营标准。
长期深耕美妆赛道,为这种网络型能力提供了支撑。自2020年以来,银泰百货稳坐中国最大化妆品实体零售商头把交椅,超过半数项目布局化妆品业态,并在品牌合作、会员运营和数字化建设方面形成成熟体系。
从杭州武林银泰百货的高密度品牌集群,到宁波、合肥、温州等城市的持续复制,银泰百货呈现的是一种以“多点协同”推动整体放大的扩张路径。
图源:小红书 P.H.A.
上海新世界、金鹰、德基:区域深耕型运营路径
与跨省市布局不同,这一类运营商更强调在既定区域内的长期经营,通过时间积累强化品牌关系与消费黏性。
以上海新世界与金鹰国际为代表,其路径更接近稳定经营导向下的“深水区运营”。
上海新世界长期扎根南京东路商圈,依托新世界城、新丸中心等核心载体,持续强化高端美妆消费承接能力。
其中,新丸中心以59个美妆品牌进入长三角TOP20第三位,新世界城亦形成42个品牌的稳定集聚。

图源:小红书 杨小YU的杨大YU
金鹰国际则以江苏为核心运营半径,在南京、徐州、扬州、盐城、泰州等多城形成梯度布局(尽管金鹰在上海、安徽、陕西、云南等省市也有拓店,但声量远不及在江苏大本营)。
南京新街口金鹰、徐州金鹰彭城店等进入TOP20,其余多个项目亦维持20+美妆品牌的稳定配置。
德基广场则提供了另一种“深耕极致化”的样本。
尽管目前仅有单一项目进入TOP20,但通过56个美妆品牌的高密度集聚,在南京乃至更大范围内形成显著的高端消费虹吸效应,成为以单点项目影响区域市场结构的典型代表。
这一类运营路径的共同特征,是通过长期经营不断强化“城市—项目—客群”之间的绑定关系,以稳定性换取穿透力。

图源:小红书 金陵波波夫
万象系、ifc等:核心资源的前置占位
与网络扩张或区域深耕不同,另一类商业样本的共同特征,是对“城市价值锚点”的提前锁定。
华润万象生活(万象城体系)、新鸿基、利福中国(久光)、阪急等旗下项目,多集中于城市核心商圈或高能级新城节点,在空间选择上优先占据城市消费势能最高的位置。
这一类项目的共同逻辑,不在于覆盖广度,而在于“节点浓度”。
例如杭州万象城持续保持较高美妆品牌密度,苏州万象天地、上海万象城等亦形成20+以上的品牌集聚,通过高端品牌组合强化城市级消费入口属性。
新鸿基等旗下项目亦呈现类似特征:通过奢侈品与高端美妆的同步导入,在城市核心界面构建高能级消费场域,使项目本身成为城市高端消费的“第一触点”。
这一类商业体的价值,不体现在规模扩张,而体现在对城市消费结构的前置卡位能力——它们更像是城市高端消费网络中的“锚点”,而非扩散节点。

图源:小红书 盐城商业
总之,榜单所反映的运营差异,并非简单的品牌数量分布或门店增减,而是运营商在资源调度方式上的分化程度,资源被如何重新组织与分配。
对于品牌端,拓店决策正在更多向可预测性更强、转化效率更稳定的平台集中;对于运营端,竞争焦点也逐渐从“空间供给”延伸至综合系统能力的整合,包括会员运营效率、品牌协同机制以及跨资源整合密度。
当这些变量逐步收敛,能够持续承接高端品牌加码的商业体,会从“承载空间”进一步演化为“结构节点”,并在长三角高端美妆的流通网络中形成更稳定的锚定作用。

高端美妆的“双重集中”:
向头部商场与核心渠道同时收敛
一方面,中腰部品牌扩张明显放缓,部分甚至出现收缩;另一方面,核心商场持续吸纳新增品牌资源,竞争门槛被不断抬高。
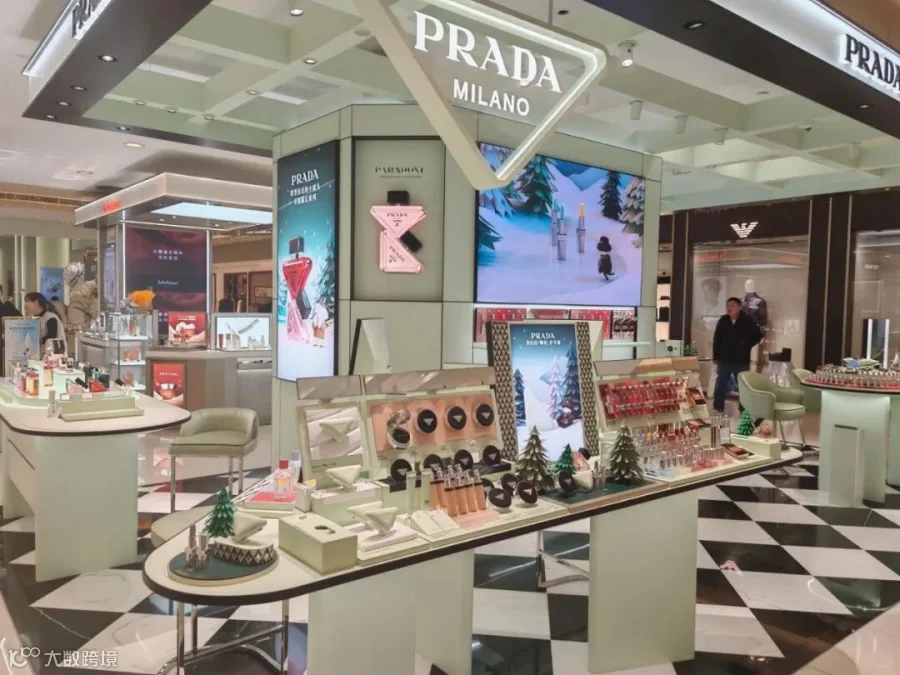
从品牌结构看,国际高化仍是衡量商业能级的重要标尺。TOP20项目中,欧美品牌整体占据主导位置,其中南京德基广场(48个欧美品牌)、杭州武林银泰百货(45个)、上海久光百货(42个)、宁波天一银泰百货(42个)位居前列。
这些项目不仅集中了兰蔻、雅诗兰黛、海蓝之谜、香奈儿等核心国际品牌,也普遍形成了更完整的高端化妆品矩阵。

与此同时,另一条结构性趋势正在强化:国货品牌的线下存在感持续提升。
在国产品牌数量较高的项目中,杭州表现最为集中,前三名被湖滨银泰in77、西湖银泰百货、武林银泰百货拿下。这也使得杭州同时成为国际高化的重要承接地与国货品牌的竞争场域。
因此,相较以往“国际品牌主导、国货补充”的结构,杭州的品牌组合呈现出更明显的混合与共存特征。
从项目类型看,这种“双重集中”同样清晰。TOP20中,百货及百货Mall业态占据绝对多数(约80%),购物中心占比较低。
杭州武林银泰百货、上海久光百货、上海新丸中心、南京中央商场等头部项目,均属于百货体系或以百货为核心的复合业态。
图源:小红书 葡萄布丁🍮
这一现象与行业趋势并不冲突。欧莱雅中国高档化妆品业务管理层在近期沟通中提到,在线上消费占比持续提升的背景下,品牌反而在强化线下布局,以确保消费者能够直接触达产品并获得真实体验。
对于高端美妆而言,线下渠道的功能已不再局限于销售,还延伸至体验、咨询、会员运营与品牌展示等多个维度。百货体系依托长期积累的化妆品运营经验、集中楼层布局、专业导购服务及稳定的高净值客群沉淀,仍然保持较强的品牌吸附力。

图源:小红书 小鹿人间日常
不过,高端美妆的竞争版图中,头部购物中心同样占据重要位置。
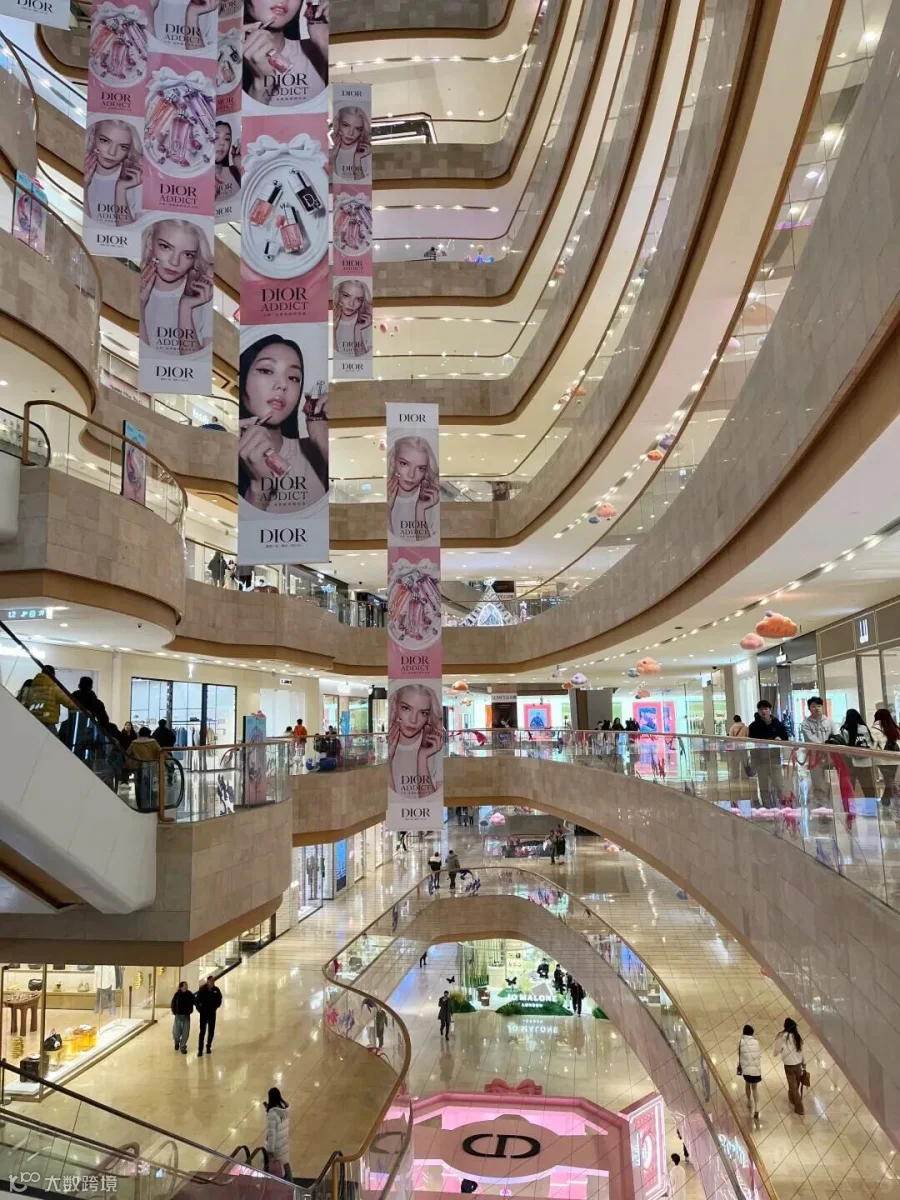
杭州万象城、上海ifc等项目,大多位于城市核心CBD或顶级商圈,并与奢侈品品牌体系形成深度绑定。
它们进入高端美妆领域,依托的并非单纯的商业体量,而是城市级区位优势、国际客群结构以及相对成熟的高端消费生态。
换言之,百货体系的优势在于专业化运营能力与会员体系沉淀,而头部购物中心的优势则在于城市地标属性与高端消费场景的塑造能力。两者以不同路径,共同指向同一批高净值消费人群。
图源:小红书 西安商业迷
后记
当国际品牌持续向头部项目集聚,当新的消费中心不断生长,长三角商业竞争的焦点,已不再只是商场排名的更替。
更值得关注的问题随之浮现:哪些城市在持续承接增量资源?哪些平台正在获得品牌的长期信任?下一轮高端消费的增长,又将在何处率先发生?