

天然气价格日报 · GAS PRICE DAILY(图文版)
2026年10月5日(周一 · 国庆假期第5天)
统计窗口:10月5日当日挂牌价|数据截至:10月5日 21:00(北京时间)
覆盖市场:国产液厂 · 接收站 · 原料气 · 国际现货 · 发电用气 · 零售到车价|发布周期:工作日更新(假期按当日公开数据补报) 说明:10月5日为国庆假期第5天,当日液厂0点版挂牌价、接收站挂牌价已见公开转载,北方液厂5元时代大部分重新踏上6元时代;出厂价为挂牌自提价,非成交价,实际成交以液厂或贸易商价格确认函为准。
目录
今日主线
01 市场概览
02 国内区域市场
03 原料气竞拍:成本定调10月上旬04 管道气与进口现货
05 发电用气价格:中电联CEGI口径06 终端价格与政策联动
07 风险提示与今日提示
08 价格口径对照与全国基准价
今日主线
今日国内LNG市场的关键词是"北方重上6元时代,海陆同步走强":假期过半之后,行情在横盘三天后重新转强——内蒙、陕西、山西、河北、河南等地最少39家LNG工厂涨价20—100元/吨,内蒙汇能涨100元/吨至6000元/吨,陕西延长5家液厂集体涨40—80元/吨至6050—6100元/吨;与此同时华南个别液厂因高价销售压力降价150元/吨至6450元/吨,市场呈"内陆推涨、华南分化"格局。这是假期后半段刚需补货拉动的重定价,不是需求全面复苏,节后能否站稳取决于10月8日复工后的真实采购成色。
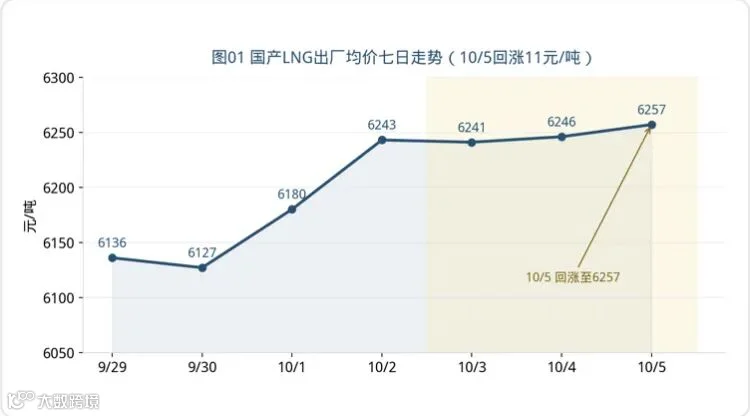
图注:图01 国产LNG出厂均价七日走势:10月5日回涨11元/吨至6257元/吨
图注:图01 国产LNG出厂均价七日走势(10/5回涨11元/吨至6257元/吨,弱纪口径)。
读图要点有三:一是9月30日6127元/吨为节前低点,10月1日6238元/吨、10月2日6243元/吨、10月3日6241元/吨、10月4日6246元/吨,连续四天在6240—6250元/吨区间横盘,10月5日回升至6257元/吨、单日回涨约11元/吨,涨幅虽小,但结束了此前的盘整格局;二是黄色阴影覆盖10月2日至10月5日,标示假期后半段的价格台阶;三是10月5日曲线斜率明显变陡,与节前9月30日的6127元/吨相比已上行约130元/吨,国庆期间的价格中枢整体抬升。
今日核心数据的四点含义:
一是北方"5元时代"大部分重新站上"6元时代",意味着国庆期间的价格台阶已经形成。9月30日海气暴动之后,内陆液厂经历三天横盘消化,10月5日随城燃补库与节后预期重新推涨。内蒙汇能6000元/吨、陕西延长系列6050—6100元/吨,均重回6元关口上方。内蒙均价6157元/吨、陕西主流成交4200—4560元/吨(煤制气口径),比国庆初的5850—5950元/吨上移一个台阶。
二是海陆同步走强,但推涨动力不同。国产侧靠城燃节前补库+成本托底(10月8—15日场原料气折合成本6365.5—6815元/吨);海气侧靠进口现货成本高位+假期到船减少+接收站控量销售。国产6257元/吨、海气(接收站)均价约6575元/吨,海陆价差约318元/吨,较10月4日的297元/吨小幅扩大,海气仍掌握定价主动权。
三是市场已出现"内陆推涨、华南分化"的二元格局。内蒙、陕西、山西、河北、河南涨价20—100元/吨的同时,华南个别工厂因高价销售压力下调150元/吨至6450元/吨。LNG168的判断是:内蒙、陕西价格已达历史最高价,考虑到下游承受能力,价格不会一直持续上涨,整体以维稳、小幅上调为主。
四是供给端主动收缩仍在持续。内蒙中石化代加工液厂(兴圣、派思、正泰易达、亨东等)暂停对外出货,中煤图克处于停机状态,部分气源检修停机。供给收缩是国庆期间液价"跌不下去"的直接原因,也意味着节后一旦复工需求回归,补涨压力将集中释放。
平台口径差异:10月5日全国LNG工厂平均出厂价格6257元/吨(液化天然气LNGprice"弱纪"口径,0点版);生意社10月5日液化天然气基准价6006元/吨,与本月初持平;景行燃气在线10月5日国产液厂均价口径约6150—6157元/吨。差异来自采样时点与加权方式——0点版与白天调价节奏不同,晚出数据天然偏高,不可视为矛盾。
01 市场概览
一、今日全景:北方重上6元时代,海陆同步走强
10月5日行情的核心特征是"假期过半后的重定价":
- 国产上调区(≥39家)
:内蒙(+40~100元/吨)、陕西延长系列5家(+40~80元/吨)、山西(+20~50元/吨)、河北(+20~50元/吨)、河南(部分液厂上调); - 国产维稳/回调区
:华南个别工厂因高价销售压力下调150元/吨至6450元/吨;新疆均价6160元/吨保持稳定; - 海气调整区
:江苏部分接收站上调100元/吨,沿海接收站高位运行,江西个别站点下调150元/吨; - 出厂均价
:6257元/吨(弱纪0点版口径),较10月4日约6246元/吨回涨约11元/吨。
市场处于"城燃补库托底 + 成本中枢上移 + 供给主动收缩"三重支撑下,但工业端仍处于假期停工状态,整体需求有限。推涨动力来自局部刚需采购,不是需求全面复苏。
二、今日调价动态(10月5日0点版)
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:液化天然气LNGprice《39家LNG涨价!北方多地LNG重新踏上6元时代!10月5日陕西延长LNG集体涨价40-80元/吨》、LNG天然气平台《2026.10.5 国庆第四天LNG行情突变!内蒙、陕西接连上调,市场偏强运行》、LNG行业价格信息《【2026年10月5日】国庆假期第5天,西北LNG继续探涨!》、景行燃气在线《2026年10月5日燃气在线价格信息》。表内价格为10月5日0点版挂牌自提价,实际成交价根据客户级别有所不同,0为当日未调价或未采集到调价。
三、关键指标一览
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:液化天然气LNGprice、LNG天然气平台、LNG行业价格信息、景行燃气在线、生意社。
02 国内区域市场
一、出厂价:海陆同步走强,价差约318元/吨
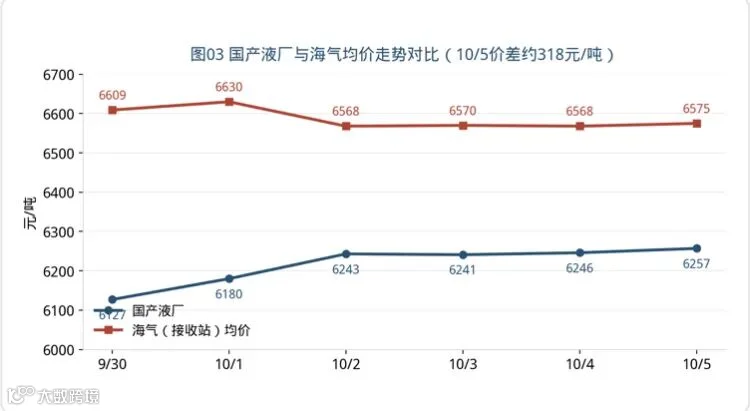
图注:图03 国产 vs 海气均价走势对比:10月5日价差约318元/吨
图注:图03 国产液厂与海气均价走势对比(10/5国产6257、海气6575,价差约318元/吨)。
读图要点:蓝色线为国产液厂均价、橙色线为海气(接收站)均价。自9月28日海气首次反超国产(约37元/吨)以来,价差经历9月29日约62元、9月30日约91元、10月4日收窄至297元/吨,10月5日重新扩大至约318元/吨。"三天三个台阶"的上行阶段已结束,但价差仍未回到收窄后的低位——海气定价主动权依然稳固,只是上行速度从"急涨"转为"缓升"。
分区域看今日国产气呈现"内陆推涨、华南分化"格局:
- 内蒙
:均价6157元/吨,汇能涨100元/吨至6000元/吨,寰达等小幅上调20—30元/吨,出货顺畅,工厂继续调涨; - 陕西
:延长系列5家集体上调40—80元/吨至6050—6100元/吨,靖边星源涨50元/吨至6050元/吨,佳县宏远涨50元/吨至6200元/吨,北方主力产区领涨; - 山西
:均价6839元/吨高位坚挺,多个气源上调20—50元/吨,煤层气出货顺畅,晋城煤层气节后计划继续上调200元/吨; - 河北
:均价6287元/吨,安丰、迁安九江等上调20—30元/吨,行情平稳; - 河南
:安阳利源、晋控天庆上调20—30元/吨,晋控天庆6410元/吨处于高价区; - 西南四川
:均价6249元/吨,华油中蓝6420元/吨、华油广安5930元/吨,川渝上调约100元/吨,但工业用气需求偏弱,成交不多; - 新疆
:均价6160元/吨,保持稳定,气源供应平稳; - 华南
:个别工厂因高价引起销售压力,降价150元/吨至6450元/吨,市场分化加剧。
一个重要判断:今日行情走强,本质是"城燃补库托底"与"成本中枢上移"的共振,不是需求全面复苏。工业端仍处于假期停工状态,整体需求有限,局部采购托举内陆液厂价格;而海气依托国际高价现货,接收站报价居高不下。海陆行情同步走强、区域价差进一步拉大,是国庆后半段最典型的特征。
二、接收站挂牌价
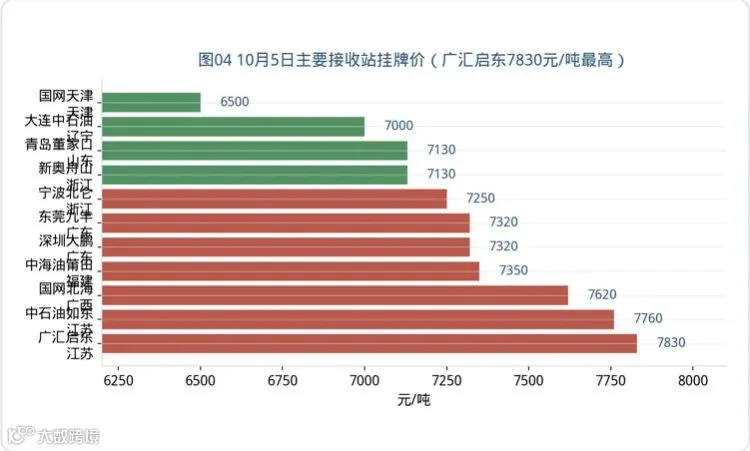
图注:图04 10月5日主要接收站挂牌价:广汇启东7830元/吨最高
图注:图04 10月5日主要接收站挂牌价(广汇启东7830元/吨最高)。
读图要点:横轴为元/吨,纵轴按价格从低到高排列11个代表接收站,红色柱(≥7000元/吨)为高价区、蓝色柱(<7000元/吨)为其他区间。最高为广汇启东7830元/吨、其次江苏如东7760元/吨、广西北海7620元/吨,最低为中石化天津6230元/吨、中石油曹妃甸6380元/吨。最高与最低相差约1600元/吨,接收站内部价格分化极大。
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:景行燃气在线《2026年10月5日燃气在线价格信息》、LNG服务站《国内LNG每日价格10月5日》。两平台点位差异较大(如广汇启东:景行燃气在线7830、LNG服务站6310;宁波北仑:景行7150、LNG服务站6500—7150),属不同平台采集规则,决策前请以接收站官方确认为准。
一个值得注意的细节:接收站端今日整体高位运行,江苏部分站点上调100元/吨,进口现货成本持续支撑海气价格。沿海受国际现货高价支撑,整体保持高位,局部区域因出货压力出现降价(江西个别站点下调150元/吨),市场涨跌分化加剧。
三、区域价格地图式速览
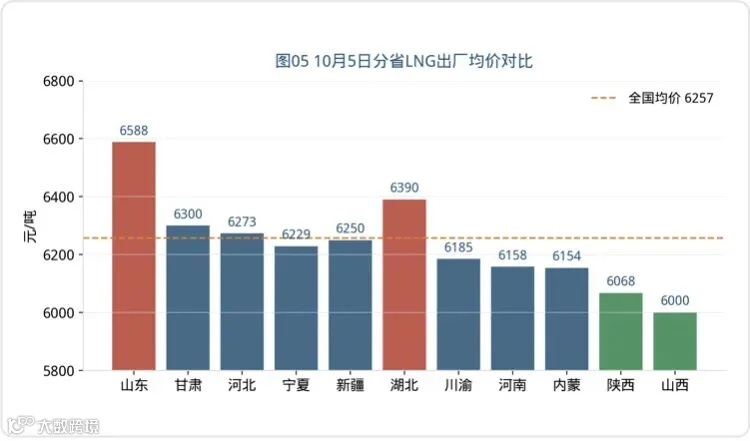
图注:图05 10月5日分省LNG出厂均价对比
图注:图05 10月5日分省LNG出厂均价对比(橙色为高于全国6257、蓝色为低于全国、绿色为低于6100)。
读图要点:横轴为元/吨,橙色柱(≥6300元/吨)为高价区,包括山东6588、湖北6390、川渝6185、河南6158等;蓝色柱为全国均价6257元/吨附近;绿色柱(<6100元/吨)为低价区,包括内蒙6154、陕西6068、山西6000。山西6000元/吨为分省口径最低,山东6588元/吨最高,分省极差约588元/吨。图中橙色虚线为全国均价6257元/吨,多数产区位于该线附近或略下方,说明本次上调仍以成本驱动的温和补涨为主。
数据来源:景行燃气在线《2026年10月5日燃气在线价格信息》、LNG天然气平台《2026.10.5 国庆第四天LNG行情突变》、液化天然气LNGprice《39家LNG涨价》。分省均值为平台报价口径,非成交量加权。
03 原料气竞拍:成本定调10月上旬
一、两场竞拍结果

图注:图02 原料气竞拍成本 vs 国产出厂均价:10月8—15日场低价端6365.5元/吨
图注:图02 原料气竞拍成本 vs 国产出厂均价(10/1—7场5988.5—6742.5、10/8—15场6365.5—6815元/吨)。
读图要点:四根柱体分两组,蓝色为低价端、红色为高价端;橙色阴影区为国产出厂均价6136—6257元/吨的浮动区间;橙色虚线为10月5日出厂均价6257元/吨。关键结论:10月8—15日场低价端点位6365.5元/吨,已高于今日出厂均价6257元/吨约108元/吨——意味着节后所有按竞拍成本定价的低价液源,其成本线整体抬升至出厂价之上,补涨压力已经锁定。
原料气竞拍详情:
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
折合成本按气化率1450方/吨估算,非官方公布口径。数据来源:格物天然气《天然气行业日报》、LNG天然气平台、重庆石油天然气交易中心《关于发布中国石油天然气销售分公司9月全国LNG工厂用气资源交易价格的公告》(2026年9月24日,确认9月下半月最高成交价4.16元/方)、液化天然气LNGprice《中石油天然气竞拍成交》。
二、成本定调对后市的含义
成本中枢已明确上移一档。10月1—7日场3.68—4.20元/方折合5988.5—6742.5元/吨,全部成交无流拍,说明液厂在国庆期间仍愿意以高价锁定原料气;10月8—15日场低价端点位从3.68元/方抬升至3.94元/方,折合成本6365.5元/吨起,比国庆场又高约377元/吨。
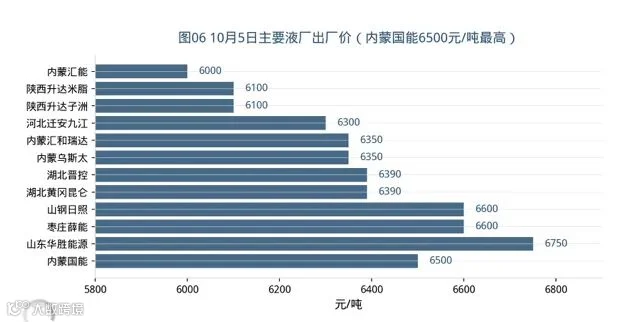
低价液源的补涨压力已锁定。今日内蒙汇能6000元/吨、陕西靖边星源6050元/吨、陕西升达子洲6100元/吨、内蒙寰达5920元/吨,在6365.5元/吨的成本对照下,节后补涨概率显著高于继续下跌概率。节后可能出现"低价补涨、高价滞销"的双轨格局——低价源向成本线靠拢,高价源(如晋控天庆6410、黄冈昆仑6420)受高价销售压力制约,涨幅受限。
停机液厂数量持续上升,供给收缩支撑价格。内蒙中石化代加工液厂(兴圣、派思、正泰易达、亨东等)暂停对外出货,中煤图克停机,部分气源检修。停机数量从9月29日约66家升至10月5日约72家(估算),供给收缩是国庆期间液价"跌不下去"的直接原因。
04 管道气与进口现货
上海石油天然气交易中心(SHPGX)管道气现货价格(2026年9月交付,9月18日公布):全国3.89元/方,江苏4.20、浙江4.13、广东4.04、上海4.08、湖北4.03、山东3.99、湖南3.96、川渝3.73、河北3.69、陕西3.59、内蒙古3.54、山西3.40元/方。气源地(山西3.40、内蒙3.54、陕西3.59)明显低于沿海消费地(江苏4.20、浙江4.13、广东4.04)。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
进口到岸价说明:中国LNG综合进口到岸价指数由海关总署全球贸易分析中心与上海石油天然气交易中心合作编制,2019年10月16日首次以价格形式发布,2020年9月23日起改为指数形式,以2018年第一日历周为基期(当周进口到岸价2853元/吨、指数100点)。最新周度指数199.15点(9月14—20日当周),环比+12.53%、同比+66.44%——进口到岸成本的同比涨幅远超国产液价波动,这是海气坚挺的结构性原因。同时CLD近月(11月)周环比回落3.49%至157.637元/吉焦,说明进口成本短期出现边际回落,但同比压力仍在累积。
数据来源:上海石油天然气交易中心(SHPGX)管道气现货价格、中国LNG综合进口到岸价指数、中国进口现货液化天然气到岸价格(CLD)周度简析(9月21日—24日);进口等价按JKM 24.20美元/MMBtu、汇率7.1、1吨≈26.32MMBtu估算,仅作量级参考。
中石油液厂原料气现货价格(FGS/CNPC)
重庆石油天然气交易中心发布的中石油液厂原料气现货价格(FGS/CNPC),发布时间2026年9月22日:
-
内蒙古油田周边,交收期2026年9月1—30日:3.384元/立方米; -
全国,交收期2026年9月1—15日:3.587元/立方米; -
全国,交收期2026年9月16—30日:3.781元/立方米。
分项口径(9月16—30日):西部北方区域3.812元/立方米、川渝贵州区域3.734元/立方米、新疆区域3.711元/立方米。接气区域划分:川渝贵州区域含四川、重庆、贵州、云南;西部北方区域含陕西、甘肃、宁夏、青海、内蒙古、黑龙江、吉林;新疆区域含新疆。该价格为对应交收期在重庆交易中心开展的中国石油天然气销售分公司LNG工厂用气资源交易的加权平均价(原预售交易结算基价),于交收月初发布,交收月内有新交易则于交易结束后次日发布。
数据来源:重庆石油天然气交易中心《中石油液厂原料气现货价格FGS(CNPC)》(发布时间2026年9月22日)。
重庆交易中心其他交易动态
重庆石油天然气交易中心2026年第527号公告:四川省天然气储运有限责任公司定于9月30日开展2026年10月1日至10月5日LNG资源采购竞标交易,竞标量1500吨,起拍价30元/吨,交收地点为遂宁市安居区安东大道1号遂宁储气调峰基地。这一采购交易说明储气调峰基地在国庆假期期间仍在主动补库,侧面印证需求端并未消失,只是节奏后移至节后。
05 发电用气价格:中电联CEGI口径
天然气发电用气成本以门站气、长协气为主,现货高价气主要通过联动机制疏导,传导存在1—3个月时滞,且普遍只覆盖80%—90%的燃料成本。截至2026年6月底,全国气电装机约1.65亿千瓦、占发电装机4.3%,稳居全球第二;1—6月全国6000千瓦及以上电厂发电设备平均利用小时1690小时,其中火电2225小时、核电3816小时、风电1232小时、太阳能761小时,气电平均利用小时普遍低于煤电。
一、中电联CEGI指数:发电侧到厂成本
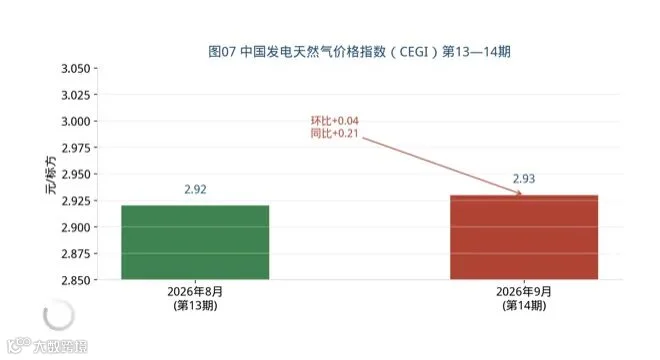
图注:图07 中国发电天然气价格指数(CEGI)第13—14期
图注:图07 中国发电天然气价格指数(CEGI)第13—14期(综合指数2.93元/标方,环比+0.04、同比+0.21)。
读图要点:两根柱体分别为第13期(2026年8月数据,综合指数2.92元/标方)与第14期(2026年9月数据,综合指数2.93元/标方)。第14期较第13期环比+0.04、同比+0.21元/标方,样本区间1.88—4.94元/标方。本期以9月30日首次发布的第14期为最新主口径。
需说明:中电联官方公开口径中,CEGI第13期于9月21日发布(8月数据),综合指数2.92元/标方,样本区间1.78—5.30元/标方(采集样本141条,对应采购量50亿方);CECI发电天然气价格指数第14期于9月30日发布(9月数据),综合指数2.93元/标方,样本区间1.88—4.94元/标方。两者为同一体系下的指数产品,本期以9月30日首次发布的第14期为最新主口径,分省到厂价沿用第13期公开数据(浙江3.36、广东3.00、天津2.53、海南2.14)。天津、广东、江苏三地价格变动明显:广东主要因国际气价上涨和高温拉动需求增加,天津主要受设备检修影响,江苏主要因接收站密集到港供应宽松叠加台风降温抑制发电用气需求而回落。
二、最新地方气电价格政策
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:浙江省发改委浙发改能源〔2026〕67号、广东省发改委粤发改价格函〔2025〕1254号、上海市发改委发电用气直供价格公告、重庆市非采暖季非居民气价、威海市非居民管道气价格文件。
三、传导测算与今日含义

图注:图09 浙江气电传导测算:燃料成本0.638元/kWh
图注:图09 浙江气电传导测算(气价每涨1元/方,授权合约电价增加约0.21元/kWh)。
以浙江联动公式测算(税率调整系数1.0367、联动系数4.85):气价每上涨1元/方,授权合约电价增加约0.21元/千瓦时。若按CEGI综合口径2.93元/标方测算,仅燃料成本约0.557元/千瓦时;按浙江3.36元/标方则约0.638元/千瓦时。按JKM 24.20美元/MMBtu折算进口等价约6.53元/方(较此前23.98美元/MMBtu的6.46元/方小幅回升约0.07元),较基准门站气价的溢价仍在。现货高价、度冬度夏等特殊时段联动电价对可变成本覆盖率不足60%,发电企业面临"发得越多、亏得越狠"的倒挂。
对今日LNG市场的含义:今日国产液价6257元/吨、成本中枢已上移至6365.5元/吨以上,若节后成本端持续兑现,气电价差与气电价联动的失衡将进一步放大——用现货LNG作为边际燃料的气电项目,气价每涨1美元/MMBtu,1GW机组日燃料成本增加约15万元。
四、全国天然气价格口径对照
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:重庆石油天然气交易中心《中国液化天然气价格(CLP)》;LNG168物联网、生意社、金联创指数中心、气库、景行燃气在线、赫森能源等市场价格监测;中电联CEGI第14期。各口径样本、加权方式、含税状态均不同,不可横比。
06 终端价格与政策联动
一、站端零售参考(元/kg,非出厂价)
图注:图06 区域地图式速览:七大分区零售到车价6.60—6.92元/kg
图注:图06 区域地图式速览(七大分区零售到车价6.60—6.92元/kg,华东6.92最高、西北6.60最低)。
读图要点:七大地理分区均价柱,华东6.92元/kg最高、华南与华中并列6.79、华北6.68、西南6.77、西北6.60最低、东北6.83。七大区均价极差约0.32元/kg,但各区内部跨度远大于区间价差——华东跨度1.17元/kg(6.13—7.30)、西南跨度0.92元/kg(6.23—7.15)、华北跨度1.13元/kg(5.75—6.88)。这意味着"跨省比价"的收益远小于"省内跨站比价",长途车队的节油策略应从省际转向站点级。
|
|
|
|
|
|
|
|
|
|---|---|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:赫森能源《10月05日客户专属LNG价格参考》(覆盖27个省区市124座城市,全国最低6.05、最高7.50、均价6.80元/kg,跨区域价差1.45元/kg)。该口径为零售到车价,不是出厂价,与液厂挂牌价不可直接横比。
重卡口径:按百公里耗气30kg计算,6.05元/kg时百公里成本181.5元,6.80元/kg时204元,7.50元/kg时225元,单百公里差10.5—43.5元、千公里差105—435元。跨省价差1.45元/kg意味着千公里最大可差435元——排线时把"沿途最低站点"标出来,比纠结今日液厂挂牌价更有价值。但限行时段会直接打断这条逻辑,须同步核对。
二、各地城燃终端顺价动态
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:靖江、泰州、泰兴、姜堰、平湖、六安、池州、宣城等地发改委价格调整文件;武汉市发改委居民阶梯气价听证会公告;上海电力直供天然气价格公告;重庆市非采暖季非居民气价;威海市非居民管道气价格。具体执行时间以各地发改委官方文件为准。
三、10月采暖季政策窗口临近
每年10月下旬至11月初为各省市公布采暖季(2026年11月—2027年3月)非居民及居民阶梯气价调整方案的集中窗口期,需密切关注北京、河北、山东、东北等北方重点省市发改委通知。原料气竞拍成本站上6000元/吨以上,已为四季度城燃采购成本上移埋下伏笔——若进口到岸成本同比+66.44%的趋势延续,城燃采购端压力将向终端传导,未顺价部分的滚存规模决定四季度利润弹性。
07 风险提示与今日提示
一、四条风险
风险1:国庆危化品车限行持续,槽车周转仍受阻。重庆限行至10月7日24时、山东至10月8日6时、四川与湖南至10月7日24时、内蒙古高速五支队辖区、辽宁、吉林、京津冀(北京、天津、河北)同步禁行危险品运输车。广西、宿州等地另有独立限行窗口(广东、广西9月30日至10月7日限行,10月6—7日再次限行)。民生保障车辆(自来水、发电生产、城市燃气、加油站、应急航空救援、医用氧)经报备及空车不受限制。
风险2:成本中枢上移,低价区补涨压力集中。10月8—15日场折合成本6365.5—6815元/吨,比今日出厂均价6257元/吨高出约108—558元/吨。内蒙汇能6000、陕西靖边星源6050、陕西升达子洲6100、内蒙寰达5920等低价源,在6365.5元/吨成本对照下,节后补涨概率显著高于继续下跌概率。但今日华南个别工厂已因高价下调150元/吨,说明高价区出货压力同样真实——节后可能呈现"低价补涨、高价补跌"的双轨收敛格局。
风险3:国际气价高位震荡,短期风险溢价回落。JKM今日24.20美元/MMBtu、TTF 72.20欧元/MWh(10月1日最新口径),仍处高位,但较9月30日的23.98美元/MMBtu、68.14欧元/MWh的反弹幅度有限。真正的不确定性来自波斯湾通航与卡塔尔LNG不可抗力能否解除——若10月中旬前后卡塔尔供应恢复,冬季价格压力可能缓解;若持续,年末TTF与JKM仍有上行空间。
风险4:高价区成交困难,停机液厂增多。晋控天庆6410、黄冈昆仑6420、四川华油中蓝6420元/吨,较国产均价6257元/吨高出153—163元/吨,处于高价区。在节前排库与限行双重压力下,高价源出货难度大于低价源。同时停机液厂数量持续上升(估算从9月29日约66家至10月5日约72家),供给收缩支撑价格但压制成交量。
二、三条操作提示
采购端:月协+日结,不追高锁货。节后成本定调已明确——10月8—15日场折合成本6365.5—6815元/吨,当前5920—6100元/吨的低价源是本次国庆窗口内最划算的采购窗口,锁定低价液源的优先级高于等待继续下跌。同一省份价差已达数百元/吨,按配送路线竞价采购,别按区域均价下单。国庆限行期间站端到货价可能高于表价,按到站价决策而非挂牌价。
物流/重卡端:限行仍在持续,跨省运力缩减,区域流通效率下降,周转率比价格更重要。全国站端均价6.80元/kg、跨区域价差1.45元/kg的补能价值在限行状态下难以完全兑现——槽车跑不起来,气价差再大也受限。把重庆(至10月7日24时)、山东(至10月8日6时)、四川与湖南(至10月7日24时)、广西与广东(至10月7日)的限行时段与卸车窗口一起排。山东限行至10月8日6时,是本次限行最长的窗口,涉及山东的线路要预留缓冲。
城燃端:利润弹性看"顺价覆盖率+未调金额滚存",不是销量;四季度联动落地进度比气价本身更重要。泰州、泰兴、靖江四季度方案均在公示或征求意见窗口。进口到岸成本同比+66.44%若持续,城燃采购端压力将向终端传导,未顺价部分的滚存规模决定四季度利润弹性。同时关注10月下旬至11月初各省市采暖季调价方案集中发布窗口。
三、后市节奏

图注:图10 节后方向:成本托底与需求成色的博弈
图注:图10 节后方向博弈示意图(成本中枢6365.5—6815元/吨,低价液源补涨压力已锁定)。
节前剩余两天(10月6—7日):液价大概率高位窄幅震荡,大涨大跌概率都不高。假期后半段刚需补货接近尾声,下游城燃、工业用户采购量逐步回落,部分液厂或因销售压力小幅让利(如华南个别工厂10月5日已降150元/吨)。
节后(10月8日起):真正的变量在槽车运力恢复后的排库压力与成本上移的对冲。成本端10月8—15日场6365.5元/吨已锁定,低价源补涨压力集中;但危化品限行至10月7—8日才结束,槽车运力恢复后上游集中排库,短期回调压力不可忽视。成本上移决定了回调空间有限,但"以价换量"的调整随时可能发生。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
08 价格口径对照与全国基准价
国内天然气价格存在多套并行口径,彼此测的对象不同,不可直接横比。本节汇总本期涉及的全部口径。
一、国际气价:高位震荡,风险溢价回落
图注:图08 国际天然气基准价格:JKM 24.20、TTF 72.20
图注:图08 国际天然气基准价格(JKM 24.20美元/MMBtu、TTF 72.20欧元/MWh,高位盘整)。
读图要点:两根柱体分别为JKM(东北亚,24.20美元/MMBtu)与TTF(欧洲,72.20欧元/MWh),柱顶同时标注点位与涨跌幅(JKM持平、TTF +6.0%)。TTF从9月30日的68.14欧元/MWh回升至72.20欧元/MWh,反弹约4欧元,显示欧洲冬季供应偏紧的基本判断仍未改变;JKM小幅反弹至24.20美元/MMBtu,较9月30日的23.98美元/MMBtu微升约0.22美元,高位盘整特征明显。
今日国际气价的含义是"成本端支撑仍在,但短期风险溢价已消化":JKM仍处52周区间(9.45—27.51美元/MMBtu)的92分位附近,绝对水平高;TTF在68—72欧元/MWh区间震荡,属于年内高位。这构成海气坚挺的结构性支撑,但也意味着继续上行的空间取决于波斯湾通航与卡塔尔LNG不可抗力能否解除——若这两点无改善,年末TTF与JKM仍有上行空间。
需说明各平台点位存在口径差异(EnergyRiskIQ、EnergyReader、LNGInsights对JKM与TTF的取值相差1—4美元/MMBtu),表中采用EnergyRiskIQ 10月1日最新口径并标注,交易决策请以自有终端为准。
二、液厂开工情况:停机数量持续上升

图注:图12 国产LNG液厂开工情况(停机数量从9月29日约66家升至10月5日约72家,继续增多)。
读图要点:堆叠柱状图,蓝色为正常生产液厂数量、绿色为停机/检修液厂数量。从9月29日的67家正常/66家停机,到10月5日的61家正常/72家停机,停机数量持续上升、正常生产数量下降。供给端主动收缩,是国庆期间液价"跌不下去"的直接原因,也意味着节后一旦复工需求回归,补涨压力将集中释放。
停机液厂包括:内蒙中石化代加工液厂(兴圣、派思、正泰易达、亨东等)暂停对外出货,中煤图克处于停机状态,部分气源检修停机。
三、CLP全国口径走势
重庆石油天然气交易中心于2026年9月11日正式发布升级后的中国液化天然气价格(CLP),区域价格覆盖扩大至26个省区市,并首次增加全国口径价格,形成"区域价格+全国价格"两级价格体系。该价格以平台线上成交数据为主、市场参与者提交的报盘和询价数据为辅,三类数据相互补充、交叉验证,尽可能减少单一数据源和人为判断影响;其中全国价格不是各地价格简单平均,而是按各区域实际出货规模设置权重——LNG供应量较大的地区在全国价格形成过程中占有更高权重。
图注:图11 中国液化天然气价格(CLP)全国口径走势(9/17高点6283,9/25低点6127,10月1日6208)。
读图要点:走势呈"先升后降、节前回升"的三段结构——9月11日首次发布为6081元/吨,一路升至9月17日6283元/吨的阶段高点(第一段);随后连续回落至9月25日6127元/吨,其中9/25单日跌49元/吨为本轮最大单日跌幅,对应中秋前液厂集中排库(第二段);10月1日回升至6208元/吨(第三段)。从6081到6283涨202元用了5个交易日,从6283到6127回落156元用了6个交易日,跌得比涨得慢,说明排库压力是渐进释放而非断崖式。
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
关于CLP国庆期间数据空缺的说明:
- 10月2日至10月5日为国庆假期,重庆交易中心按惯例不发布新值
,属正常; - 最新公开值为10月1日6208元/吨
(9月30日公告所披露的10月1日价格,发布时间与价格日存在错位),较9月30日的6196元/吨回升12元/吨; - CLP 10月1日6208元/吨为截至本报告数据截止时间(21:00)已见公开的最新值
;重庆交易中心通常在每个工作日17:30前发布; - 折线
- 10月1日后自然终止,10月2—5日位置标注"国庆未发布",未作插值外推
。
区域价差方面(10月1日数据):海南6500元/吨为区域最高,陕西5688元/吨为最低,上海6460元/吨、新疆6375元/吨构成沿海消费区高价带,川渝6000元/吨、内蒙6135元/吨为低价锚。陕西5688元/吨已是全国最低区域,比海南6500元/吨低812元/吨,比全国6208元/吨低520元/吨。CYLNG 6000元/吨(川渝)被用作中石化零散气竞拍的每日基价,即每日结算单价=成交升贴水+当日CYLNG,是有合同约束力的基准价而非参考值。广西6422元/吨环比+588元/吨(+10.08%)为全国涨幅最大区域,这是9月30日广西北海涨500元/吨的滞后传导,也印证了节前海气暴涨对内陆产区的带动效应。
数据来源:重庆石油天然气交易中心《中国液化天然气价格(CLP)》2026年9月24日、9月25日、9月28日、9月29日、9月30日数据及10月1日价格;该指数为国内首个基于线上真实成交数据、按各区域实际出货规模加权的全国性LNG基准,覆盖26个省区市。10月1日值6208元/吨为官方最新公开值。
四、金联创LNG全国价格指数(参照)
金联创LNG全国价格指数9月29日为6145元/吨(环比+9,+0.15%),9月28日6136元/吨,9月27日6136元/吨(环比-32,-0.52%),9月26日6168元/吨,9月25日6164元/吨,9月24日6179元/吨,9月23日6217元/吨。9月周均值:第40周(9/28—10/4)6140.5元/吨、第39周(9/21—9/27)6198.57元/吨、第38周(9/14—9/20)6310元/吨。月度均值:2026年9月6185.83元/吨(环比+622.06,+11.18%),2026年8月5563.77元/吨。年度均值:2026年5161.96元/吨(环比+992.23,+23.80%)。
数据来源:金联创指数中心LNG全国价格指数。该指数与CLP、LNG168出厂均价、生意社基准价编制规则不同,不可横比。
- 10月1日后自然终止,10月2—5日位置标注"国庆未发布",未作插值外推