

本文来源于见微知著杂谈,作者扑克财经智库成员。为防止不可抗力因素导致的失联,欢迎添加本号主编的微信号:puoke002。
铜供应风险:对拉丁美洲生产商的影响
铜正面临供应的“三重威胁”,恰逢铜价因中美博弈和关税驱动的库存流入而上涨之际:
(a)美国可能实施长期的柴油出口禁令,这将影响智利和秘鲁(分别有超过70%和50-60%的柴油依赖美国);
(b)厄尔尼诺现象给巴布亚新几内亚的Ok Tedi矿和赞比亚带来干旱风险,同时威胁智利和秘鲁出现过多降雨;
(c)安托法加斯塔的Centinela矿和必和必拓的Escondida矿即将面临关键劳工投票,两者合计年产量约130万吨。
在我们覆盖的范围内(拉丁美洲铜业),铜价上涨应使所有生产商受益,尤其是南方铜业——在我们覆盖范围内对铜敞口最高的公司;其次是墨西哥集团,该公司持有南方铜业约89%的股份;最后是淡水河谷,其铜产量约38万吨,但该商品仅占总收入的约11%。
在成本方面,虽然淡水河谷承担的风险低于其秘鲁/墨西哥同行,但我们发现,只有在产量下降和成本上升同时发生的组合情景下,南方铜业的涨价收益才会被抵消——在任何其他组合下,该公司仍将从涨价中获益最多。
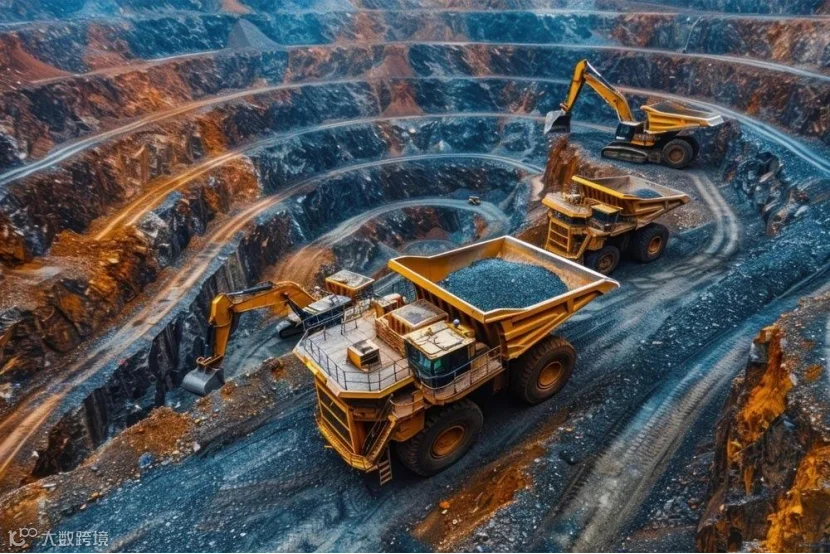
铜的“三重威胁”
铜一直是市场关注的焦点,因中美博弈推动铜价持续上涨,市场预期美国将提高关税,导致大量库存流入美国,在中国需求持续的情况下造成市场短缺。
尽管这是短期内的主导因素,但我们现在开始看到平衡面临额外供应风险,我们的全球大宗商品团队今日(此处)指出:铜现在面临“三重威胁”:南美洲的柴油供应、厄尔尼诺天气风险和智利罢工风险。
第一重:南美洲柴油供应可能面临风险
铜面临的最大尾部风险之一是美国实施长期的柴油出口禁令。智利和秘鲁都严重依赖美国柴油进口,分别占智利柴油需求的70%以上和秘鲁柴油需求的50-60%。
随着美国柴油价格创历史新高、库存处于最低水平,本周随着限制美国出口的想法重新浮现,这一风险再次成为焦点。
即使是有限的30天出口禁令也仍具挑战性,但矿山现场的库存缓冲可能足以应对。然而,如果出口限制超过这一时限,可能开始危及那些合计约占全球年矿产供应量三分之一的国家——对于本已难以实现矿产供应增长的市场而言,这是一个显著利好的供应事件。这种供应减少很容易催化铜价继续大幅上涨,远远超过15,000美元/吨。
现实地看,如果柴油供应开始收紧矿商的燃料库存覆盖率并威胁运营,生产商将采取措施减少燃料消耗以维持现有产量——这可能在长期内损害矿石品位,从而强化铜价“更高更久”的环境。
第二重:厄尔尼诺现象——可能造成更多供应中断
厄尔尼诺现象可能在东南亚和赞比亚带来干旱天气,在智利和秘鲁带来更多降雨,从而造成供应中断风险。
印尼约90万吨的铜供应似乎有较好防护——Grasberg矿的高基准降雨量、Batu Hijau矿的海水利用、国内冶炼厂的海水淡化——但巴布亚新几内亚的Ok Tedi矿(约10万吨/年)面临风险。
自仲夏以来,干旱一直扰乱Kiunga的河港运营。此前的干旱曾迫使矿山停产六个月,虽然现在已有陆路运输路线,但发货量仍可能减少。
在赞比亚,风险通过电力传导——2015年干旱使第一量子的电力分配削减了约24%——尽管近100万吨的供应现在通过电力进口获得了更好的保护。
智利和秘鲁面临相反的问题,厄尔尼诺现象现在威胁过多降雨,可能扰乱矿山运营和物流供应链——7月智利北部的严重风暴(曾短暂停止作业并造成约6.5万吨供应损失)就是预演。
第三重:智利罢工使全球矿产供应面临风险
智利最大的两个铜矿业务面临月底前的决定性劳工投票,合计约占年产量130万吨。
在安托法加斯塔的Centinela矿(约占全球供应量的1%),两个工会在与公司谈判陷入“死胡同”后,决定于9月26-28日举行罢工投票。
与此同时,在全球最大铜矿——必和必拓的Escondida矿(约占全球产量的4%),代表约四分之一劳动力的工会领导层一致拒绝了公司最新的集体合同要约。
根据智利法律,拒绝要约将触发法定的五天政府调解期,经双方同意可再延长五天,之后才能合法开始罢工。
由于这些时间线重叠,这两个过程放大了近期铜供应中断的风险。
这对我们覆盖的公司意味着什么?
这些因素的组合可能同样催化铜价上涨,推动价格远超15,000美元/吨。
在我们覆盖范围内,着眼于价格上涨:南方铜业是赢家,因为该公司铜产量为91.3万吨,对大宗商品的敞口最高。
其次是墨西哥集团,持有南方铜业约89%的股份,也应从价格上涨中受益。最后是淡水河谷——与同行相比敞口最低,但也应受益。
铜价每上涨500美元/吨,淡水河谷的EBITDA应增加约1.85亿美元。
现在,需要强调一个重要的注意事项,这些因素也可能影响成本。
因此,我们决定分析几种情景以更好地了解对南方铜业的影响:
(a) 铜价上涨但成本同样幅度上涨:南方铜业是全球最高效的铜矿商之一。
关键在于,由于其副产品收入,公司的业绩对商品价格比对每磅现金成本更敏感。这使我们相信,即使在悲观情形下——柴油价格上涨导致成本增加11.2%——南方铜业也只需14,400美元/吨的铜价即可维持EBITDA预期稳定。
(b) 价格上涨,但厄尔尼诺影响产量:这种情况可能性较小,但风险更大。
产量是业绩的重要杠杆:每损失10万吨产量,公司需要摩根大通预测价格每吨上涨1,000美元才能达到相同的EBITDA。
(c) 价格上涨但同时伴随成本上升和产量下降:真正的问题是成本和产量同时恶化。
如果两个变量都达到最坏情况,价格需要升至15,400美元/吨才能维持预期EBITDA。总体而言,只有在产量下降和成本上升同时发生的组合情景下,南方铜业的涨价收益才会被抵消——在任何其他组合下,该公司仍将从涨价中获益最多。
图1:铜价对南方铜业2027年EBITDA的影响大于成本,足以弥补柴油短缺导致的成本上升……

图2:……而产量下降影响更大,但仍不足以抵消价格影响

▶扑克财经、扑克活水学堂出品:一套成体系、广度和深度兼具的大宗商品产业链培训内训计划——
🔥大宗商品研究和交易体系研修班
10月29-31日·上海,3天5大模块
基本面交易|对冲套利|套期保值|商品期权|场外期权与含权贸易
从研究到交易,从期货到期权,实战体系一次打通!
早鸟优惠中,扫描下方二维码报名。
