

GAS PRICE DAILY · 图文版
天然气价格日报
2026年9月30日(周三 · 国庆前最后一个工作日)|统计窗口:9月30日当日挂牌价|数据截至:9月30日 12:00(北京时间)
覆盖市场:国产液厂 · 接收站 · 管道气 · 国际现货 · 发电用气 · 零售到车价|发布周期:工作日更新
今日关键词:海气暴动 · 国产跟涨 · 进口反超 · 节前价格台阶出厂价为挂牌自提价,非成交价;各平台采样时点与加权方式不同,跨口径数据不可直接横比。实际成交以液厂或贸易商价格确认函为准。
天然气价格日报 · GAS PRICE DAILY(图文版)
2026年9月30日(周三 · 国庆前最后一个工作日)
统计窗口:9月30日当日挂牌价|数据截至:9月30日 21:00(北京时间)
覆盖市场:国产液厂 · 接收站 · 管道气 · 国际现货 · 发电用气 · 零售到车价|发布周期:工作日更新 说明:9月30日为国庆前最后一个工作日,当日液厂挂牌价、接收站挂牌价、原料气竞拍折合成本均已见公开发布。出厂价为挂牌自提价,非成交价,实际成交以液厂或贸易商价格确认函为准。
今日主线
今日国内LNG市场的关键词是"海气暴动,国产跟涨":国庆前最后一个交易日,接收站控量销售叠加假期到船减少,海气集体冲高,华南个别站点单日涨600元/吨;国产气同步止跌回涨,全国出厂均价由前一日6183元/吨回升至约6222元/吨。但需注意,这是节前集中调涨形成的价格台阶,并非需求驱动的持续上行——需求端仍偏疲软,涨价的真实原因是供给端主动收缩,而不是下游接货意愿增强。

图注:图01 今日主线:海气暴动带动国产止跌回涨 · 进口溢价扩至91元/吨 · 节前价格台阶形成
图注:图01 今日主线:海气暴动带动国产止跌回涨 · 进口溢价扩至91元/吨 · 节前价格台阶形成(figs0930/fig01_main.png,55 KB)
图表说明:
本图为国产LNG出厂均价走势图(9月1日—9月30日),纵轴为元/吨,横轴为交易日。橙色圆点标记9/17阶段高点6283元/吨,红色圆点标记9/1起点6316元/吨。读图要点有三:一是9月1日6316元/吨为本月起点,9/17冲到6283元/吨高点后连续回落至9/25的6127元/吨,节前最后两个交易日止跌回升至6222元/吨;二是9/30单日涨约39元/吨,是9/25以来的首次明显反弹;三是本月整体呈"冲高—回落—节前反弹"三段结构,节前的回升幅度(约95元)远小于前期的跌幅(约156元),说明成本与供给端托底有效,但需求端尚未形成接力。
国产气:止跌回涨,但调价家数有限。 LNG168物联网统计:133家工厂中68家检修/停产/停报/内销,整体对外开工率49%。今日调价以涨为主:陕西榆林华辰上调100元/吨、恒凯上调70元(本次最大涨幅),内蒙新圣+100、中煤图克+240、正泰易达+300、兴洁+200、内蒙盈通+240,宁夏哈纳斯+130、新珂源+100,河北迁安九江+50、河北中翔+120、安丰+100、邯郸鑫盛+25,山西华港+200、港华+100、沁水浩坤+100,四川中京燃气+220、华油广元+100、华油中蓝+150,重庆涪陵/博杰+200、忠润+160、中京燃气+60、博杰能源+45、筠连森泰+80,贵州贵阳/黔桂天能/威信昆威+50,云南先锋化工上调;陕西宝钢-70、龙门-70、山西稷山阳煤丰喜-70、侯马益通-150回调。挂牌区间5610—6880元/吨,柳林正邦5850元/吨仍为国产低价锚,山东华胜6650元/吨为高价锚。川渝连续两天领涨国产,出货范围扩大成为本轮国产最强支撑区域。
海气:集中暴动,华南个别涨600元/吨。 9月30日大连、辽宁、天津、浙江、广东、广西等地工厂及接收站涨10—500元/吨,其中国网北海(云南、贵州方向)涨500元/吨至6300、防城港上调幅度更大,中海油宁波(浙沪)涨100元/吨至7150、上海方向7150。天津、北仑、迭福、粤东、金湾等接收站集体涨100元/吨。驱动因素明确:假期到船减少+接收站控量销售+国际现货高位,供给端主动收缩。19家接收站均价6627元/吨(前一日6550元/吨),最高中海油宁波(浙沪)7150元/吨,最低河北曹妃甸6379元/吨,高低价差约1771元/吨。
生意社口径:全国出厂均价约6222元/吨(综合多源口径),格物天然气口径约6222元/吨、LNG168物联网口径6127元/吨(该口径统计时点较早)。平台差异来自采样时点与加权方式不同,不可视为矛盾——9/30白天液厂仍在持续调涨,晚出数据天然高于零点版。
01 市场概览
一、今日全景:海陆齐涨,但涨幅不对称
9月30日行情的核心特征是供给端收缩主导的全面调涨:
- 国产上调区
:川渝(连续两天领涨,+100~220元/吨)、内蒙(+50~300元/吨)、宁夏(+100~130元/吨)、陕西(榆林华辰+100为最高)、河北(+25~120元/吨)、山西(华港+200、港华+100)、山东(枣庄薛能+70、山钢日照+80、泰安+50)、西南(贵州/云南+50元/吨); - 国产回调区
:陕西宝钢-70、龙门-70,山西稷山阳煤丰喜-70,山西侯马益通-150; - 海气集中上调区
:华北(天津系列+100~200)、华东(宁波浙沪+100至7150)、华南(北海+500、金湾/粤东/迭福+100至6500)、辽宁(大连+100至6950); - 接收站均价
:6627元/吨(LNG168口径),较9/29的6550元/吨上涨77元/吨。
市场处于"供给端主动收缩托底、需求端仍偏疲软、节前集中调涨"的三力博弈中。上游挺价意愿强,但成交量并未随报价同步放大——这是节前抢跑,不是趋势反转。
二、今日调价动态(9月30日当日)
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 数据来源:LNG168物联网《2026年9月30日国内LNG出厂挂牌价格》、LNG行情聚焦《2026年9月30日LNG液厂价格参考》、中油LNG行业信息《国内LNG每日价格9月30日》、格物天然气《2026年9月30日》、海波谈LNG《【价格播报】2026年9月30日LNG液厂码头挂牌信息》。表内价格为当日挂牌自提价,0为当日未调价或未采集到调价,非成交价。 | ||||
三、国际气价:高位回落,JKM跌破24美元

图注:图05 国际气价:JKM 23.98美元/MMBtu高位回落,TTF 68.14欧元/MWh
图注:图05 国际气价:JKM 23.98美元/MMBtu高位回落,TTF 68.14欧元/MWh(figs0930/fig05_intl.png,54 KB)
图表说明:
本图为四个国际基准的水平条形图,纵轴每个条目采用"基准名称 + 单位"格式,单位各不相同(TTF为欧元/MWh、JKM/NBP/HH为美元/MMBtu),因此横轴只能用于同一基准内部的量级判断,不能跨基准比长短。读图要点有三:一是9月30日最新点位 JKM 23.98美元/MMBtu、TTF 68.14欧元/MWh(约22.64美元/MMBtu)、NBP 171.94p/therm(约22.72美元/MMBtu)、HH 3.02美元/MMBtu(LNGInsights口径)或2.83—3.11美元/MMBtu(多平台区间);二是JKM较前一日25.42美元/MMBtu回落约1.44美元,跌幅5.7%,是本轮高位回落最明显的一天——欧洲储气进度超预期、地缘风险溢价消化、风电出力回升压制用气需求,多头获利了结;三是TTF同步回落至68—70欧元/MWh区间(EnergyReader口径9月30日€69.85/MWh,LNGInsights €68.14/MWh),高位压力有所缓解,但绝对水平仍处年内高位。今日国际气价对海气的支撑边际减弱,这对节后进口到岸成本形成缓和信号。
需说明各平台点位存在口径差异(LNGInsights、LNGPriceIndex、EnergyReader、Trader Morning Call对JKM与TTF的取值相差1—4美元/MMBtu),表中采用LNGInsights 9月30日最新口径并标注,交易决策请以自有终端为准。
四、关键指标一览
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 数据来源:LNG168物联网《2026年9月30日LNG市场整体报价分析》、生意社液化天然气基准价(9月30日)、格物天然气《天然气行业日报》(9月30日)、海波谈LNG《【价格播报】2026年9月30日》、LNGInsights(9月30日点位)。 | |||
02 国内区域市场
一、出厂价:海气暴动反超国产,价差扩至91元/吨
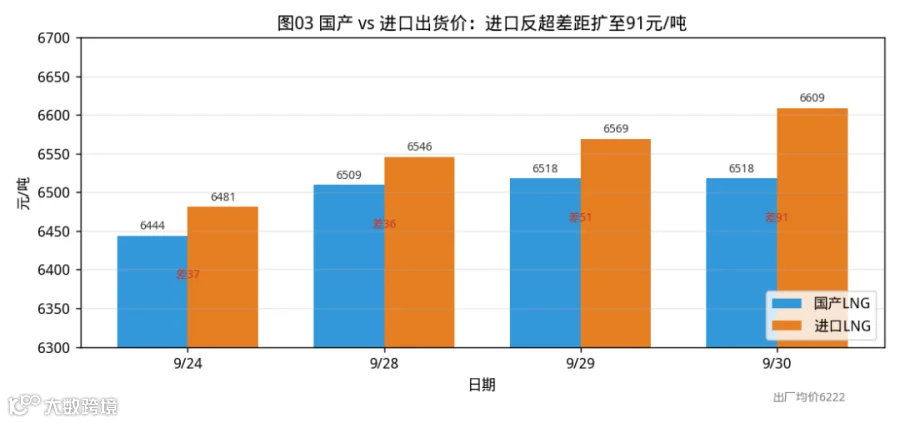
图注:图03 国产 vs 进口出货价:进口6609.23反超国产6518.05,价差扩至91元/吨
图注:图03 国产 vs 进口出货价:进口6609.23反超国产6518.05,价差扩至91元/吨(figs0930/fig03_factory.png,43 KB)
图表说明:
本图为国产与进口LNG平均出货价对比柱状图,横轴为9月24日、9月28日、9月29日、9月30日四个时点,蓝色柱为国产LNG平均出货价,橙色柱为进口LNG平均出货价,柱顶标注具体数值,柱间标注两者价差。读图要点:9月30日进口出货价6609.23元/吨已反超国产6518.05元/吨,价差约91元/吨——这是9/28首次反超(约37元)之后的第三天,价差由37→62→91元/吨"三天三个台阶"持续扩大,海气越涨越凶、国产跟得谨慎,接收站已完全掌握定价主动权。
分区域看今日国产气呈现"川渝领涨、北方维稳、山西回调"格局:
- 川渝(最强支撑区)
:连续两天领涨国产,出货范围扩大。四川中京燃气+220至6340、华油中蓝+150至6050、华油广元+100至6150、筠连森泰+80至6310;重庆涪陵/博杰+200至6150、忠润+160至6200、中京燃气+60至6120、博杰能源+45至5930。川渝成为本轮国产气最强支撑区域; - 内蒙
:多数液厂维稳,部分上调。新圣+100至6100、中煤图克+240至6160、正泰易达+300至6000、兴洁+200至6250、包头寰达+80至6090、盈通+240至6220、汇能5900维稳; - 陕西
:榆林华辰+100、恒凯+70(本次最大涨幅)、靖边星源+300、瑞尔+300、圆恒+100,但宝钢-70、龙门-70回调,陕西内部涨跌并存,高价厂出货压力大; - 山西
:华港+200、港华+100、浩坤/舜天达+100、信亿达+200领涨,但华新系(临汾5640、运城5680、太原5410、天煜5400)仍处低位,侯马益通-150回调; - 河北/河南
:河北涨25—120元/吨(迁安九江+50、中翔+120、安丰+100、邯郸鑫盛+25),河南涨18—120元/吨(晋煤天庆+120、宇天/利源/金瑞+30~35); - 山东/西南
:山东枣庄薛能+70、山钢日照+80、泰安+50;贵州贵阳/黔桂天能/威信昆威+50,云南先锋化工上调。
一个重要判断:今日涨价的核心是供给收缩,不是需求扩张。 假期到船减少、接收站控量销售、液厂节前检修停机偏多(68家停机/停报),共同造成"看起来普涨"的局面。这与9月下旬需求疲软的基本面并未改变,因此节后的可持续性取决于10月8日后需求能否回归——这是全篇最关键的不确定性。
二、接收站挂牌价

图注:图04 接收站自提价分化:宁波(浙沪)7150元/吨最高,曹妃甸6379元/吨最低
图注:图04 接收站自提价分化:宁波(浙沪)7150元/吨最高,曹妃甸6379元/吨最低(figs0930/fig04_terminal.png,84 KB)
图表说明:
本图为接收站挂牌价水平条形图,纵轴按价格从低到高排列20个代表接收站,横轴为元/吨,数值标注在每条色柱右端。颜色分三档:红色(≥6900)为高价区,包括中海油宁波(浙沪)7150、中石油如东7440、东莞九丰6950、深圳大鹏6950、大连中石油6950、新奥舟山6940;橙色(6400—6900)为中价区,包括国网天津6500、中石化天津6550、北燃天津6550、中海油莆田6480、青岛董家口6600、广汇启东6610、江苏盐城滨海6600、国网粤东6500、深圳迭福6500、珠海金湾6500;绿色(<6400)为低价区,包括福建漳州6250、新天曹妃甸6400、中石油曹妃甸6379、国网北海6300。图中用虚线标出6500元/吨与7000元/吨两道关口。读图要点是接收站价格呈明显阶梯分布,最高(如东7440/宁波浙沪7150)与最低(曹妃甸6379)差约1061元/吨,同一时间不同站点价差巨大,说明海气内部也非铁板一块——华南(北海6300)与华东(宁波浙沪7150)同时出现在图的两端,跨区域调货的套利空间客观存在。
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 数据来源:LNG168物联网《2026年9月30日国内LNG出厂挂牌价格》接收站口径、LNG行业信息《国内LNG每日价格9月30日》、LNG天然气每日信息《2026年9月30日(0点)天然气价格参考》、SHPGX LNG报价行情(2026-09-30)。挂牌价为自提价,实际成交价根据客户级别有所不同,部分站点暂停出货。 |
|
|
|
|
三、区域价格地图式速览
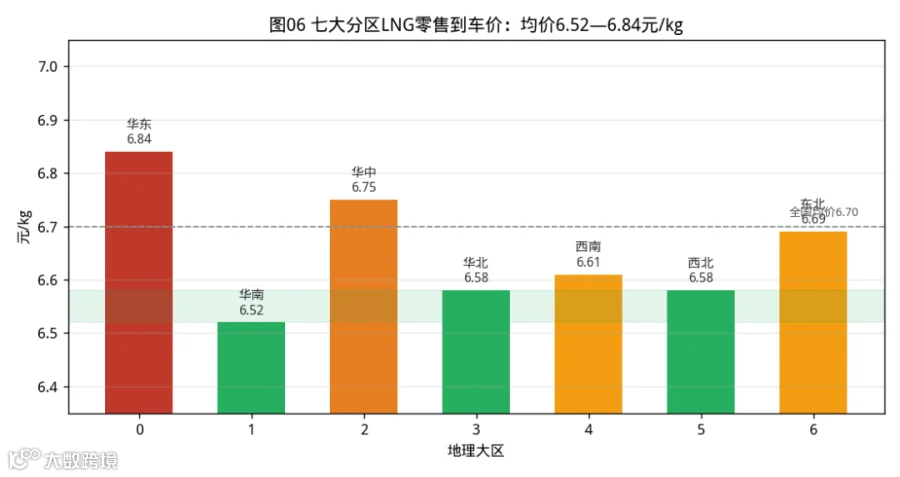
图注:图06 区域地图式速览:七大分区零售到车价6.52—6.84元/kg,全国均价6.70元/kg
图注:图06 区域地图式速览:七大分区零售到车价6.52—6.84元/kg,全国均价6.70元/kg(figs0930/fig06_map.png,43 KB)
图表说明:
本图为七大地理分区零售到车价对比图,纵轴为分区,每根柱顶端标注"分区名称 + 均价"。三色含义:
- 绿色(≤6.58元/kg,低价锚)
:华北6.58、西北6.58、华南6.52; - 黄色(6.69—6.76元/kg,中价区)
:东北6.69、山东6.69、湖北6.71、甘肃6.72、新疆6.73、浙江6.74、湖南6.76、河南6.76; - 红色(≥6.84元/kg,高价区)
:华东6.84、江苏6.84、云南6.96、江西6.91、安徽7.11。
图中用虚线标注全国均价6.70元/kg。读图要点:七大区均价仅分布在6.52—6.84元/kg之间,极差仅0.32元/kg,但各区内部跨度远大于区间价差——华东柱体跨度1.07元/kg(6.13—7.20)、西南跨度0.91元/kg(6.23—7.14)、华北跨度1.13元/kg(5.75—6.88)。这意味着"跨省比价"的收益远小于"省内跨站比价",长途车队的节油策略应从省际转向站点级。
数据来源:赫森能源《09月30日客户专属LNG价格参考》(覆盖27个省区市124座城市,加气站到车价监测,口径与前一日接近,本文沿用9月29日监测口径作为参照)。该口径为零售到车价,不是出厂价,与液厂挂牌价不可直接横比。
03 原料气竞拍:成本定调10月上旬

图注:图02 原料气竞拍:两场折合成本5988.5—6815元/吨,节后场低价抬升377元/吨
图注:图02 原料气竞拍:两场折合成本5988.5—6815元/吨,节后场低价抬升377元/吨(figs0930/fig02_thermo.png,46 KB)
图表说明:
本图为两场原料气竞拍折合液厂成本区间图,纵轴为元/吨。蓝色柱为竞拍折合成本下限,蓝色柱段延伸部分为成本区间宽度。红色横线标记9月30日国产出厂均价6222元/吨,虚线箭头指向其所在位置——出厂均价落在国庆场成本区间(5988.5—6742.5)的中上部,并接近节后场成本区间(6438—6815)的下沿。读图要点:10月8—15日场折合成本6438—6815元/吨,比国庆场(9/30—10/7)的5988.5—6742.5元/吨,低端点位抬升377元/吨,10月成本中枢整体上移。
需说明:图中两场为9月28日中石油直供全国液厂的两场竞拍结果,交收期分别为9月30日8:00—10月7日8:00(国庆场)与10月8日8:00—10月15日8:00(节后场),均全成交、无流拍。折合成本按气化率约1450方/吨估算,为量级参考值,非官方公布口径。另有内蒙古油田周边场交收期为8月31日8:00—9月30日8:00,起拍价3.25元/方,成交3.35—3.5元/方,折合成本5510—5727.5元/吨(不含在图中)。
一、两场竞拍结果
|
|
|
|
|
|
|
|
|---|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
注:折合成本按气化率约1450方/吨估算(成本 = 气价 ÷ 气化率);起拍价3.25元/方较9月下半月持平。国庆场起拍价3.25元/方与9月下半月持平;节后场成交低价3.94元/方,比国庆场3.68元/方高0.26元/方,高价持平4.2元/方。值得关注的是4.2元/方的高价仍被抢走,对应成本比3.68元/方高出约750元/吨,反映节后气源紧张预期已被市场提前定价。国庆场日均投放1300万方(较此前+500万方),节后场日均投放900万方——投放量下降而成本上升,节后供给收缩+成本上移的双重压力明确。
作为对照,9月下半月(交收期8月31日8:00—9月30日8:00)全国场成交价3.70—4.16元/方(最高成交价4.16元/方,重庆交易中心9月24日公告确认),折合成本约6018—6685元/吨;9月上半月全国场成交3.53—3.7元/方、折合5771—6017.5元/吨。从9月上半月到节后场,原料气成本已累计上移约700—1100元/吨,这是今年供暖季前成本中枢持续上移的完整轨迹。
数据来源:格物天然气《天然气行业日报》(9月30日)、LNG天然气平台《2026.9.30 单节前狂涨600元/吨!LNG海气彻底涨疯》、LNG行业信息《【竞拍结果】价格走高,2026年9月中石油直供全国液厂原料气》、重庆石油天然气交易中心《关于发布中国石油天然气销售分公司9月全国LNG工厂用气资源交易价格的公告》(2026年9月24日,确认9月下半月最高成交价4.16元/方)、液化天然气LNGprice《中石油天然气竞拍成交,LNG海气集体涨价!9月29日有LNG海气涨价200元/吨》。折合成本为按气化率1450方/吨估算值,非官方公布口径。
二、成本定调对后市的含义
竞拍结果对10月液价形成硬支撑:
- 成本底部明确上移
:10月8—15日场折合成本6438元/吨起,比今日出厂均价6222元/吨高出216元/吨以上,液厂降价空间被大幅压缩; - 低价货源消化加快
:当前5850—6000元/吨的低价液源(柳林正邦5850、汇能5900、榆林华辰5850、宏基亿泰5950),在节后成本6438元/吨的对照下套利空间关闭,低价区大概率补涨; - 高价区压力仍在
:宁夏6300、甘肃6200—6450、山东华胜6650元/吨的高价资源,在国产均价6222元/吨的对照下成交困难,节后存在补跌压力与成本托底压力并存; - 真正的方向选择
:节后需看需求成色——若国庆后需求回归,低价液厂顺势补涨;若需求平淡,成本支撑只能止跌,难以推动大涨。这一点是今日行情与节后行情的分水岭,也是全篇最关键的不确定性。
04 管道气与进口现货
上海石油天然气交易中心(SHPGX)管道气现货价格(2026年9月交付,9月18日公布):全国3.89元/方,江苏4.20、浙江4.13、广东4.04、上海4.08、湖北4.03、山东3.99、湖南3.96、川渝3.73、河北3.69、陕西3.59、内蒙古3.54、山西3.40元/方。气源地(山西3.40、内蒙3.54、陕西3.59)明显低于沿海消费地(江苏4.20、浙江4.13、广东4.04)。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
进口到岸价说明:中国LNG综合进口到岸价指数由海关总署全球贸易分析中心与上海石油天然气交易中心合作编制,2019年10月16日首次以价格形式发布,2020年9月23日起改为指数形式,以2018年第一日历周为基期(当周进口到岸价2853元/吨、指数100点)。今日需更新一个重要变化:最新周度指数已升至199.15点(9月14—20日当周),环比+12.53%、同比+66.44%——进口到岸成本的同比涨幅远超国产液价波动,这是海气坚挺的结构性原因。同时CLD近月(11月)周环比回落3.49%至157.637元/吉焦,说明进口成本短期出现边际回落,但同比压力仍在累积。
数据来源:上海石油天然气交易中心(SHPGX)管道气现货价格、中国LNG综合进口到岸价指数、中国进口现货液化天然气到岸价格(CLD)周度简析(9月21日-24日);进口等价按JKM 23.98美元/MMBtu、汇率7.1、1吨≈26.32MMBtu估算,仅作量级参考。
中石油液厂原料气现货价格(FGS/CNPC)
重庆石油天然气交易中心发布的中石油液厂原料气现货价格(FGS/CNPC),发布时间2026年9月22日:
-
内蒙古油田周边,交收期2026年9月1—30日:3.384元/立方米; -
全国,交收期2026年9月1—15日:3.587元/立方米; -
全国,交收期2026年9月16—30日:3.781元/立方米。
分项口径(9月16—30日):西部北方区域3.812元/立方米、川渝贵州区域3.734元/立方米、新疆区域3.711元/立方米。接气区域划分:川渝贵州区域含四川、重庆、贵州、云南;西部北方区域含陕西、甘肃、宁夏、青海、内蒙古、黑龙江、吉林;新疆区域含新疆。该价格为对应交收期在重庆交易中心开展的中国石油天然气销售分公司LNG工厂用气资源交易的加权平均价(原预售交易结算基价),于交收月初发布,交收月内有新交易则于交易结束后次日发布。
数据来源:重庆石油天然气交易中心《中石油液厂原料气现货价格FGS(CNPC)》(发布时间2026年9月22日)。
重庆交易中心其他交易动态
重庆石油天然气交易中心2026年第527号公告:四川省天然气储运有限责任公司定于9月30日开展2026年10月1日至10月5日LNG资源采购竞标交易,竞标量1500吨,起拍价30元/吨,交收地点为遂宁市安居区安东大道1号遂宁储气调峰基地。这一采购交易说明储气调峰基地在国庆假期期间仍在主动补库,侧面印证需求端并未消失,只是节奏后移至节后。
05 发电用气价格:中电联CEGI口径
天然气发电用气成本以门站气、长协气为主,现货高价气主要通过联动机制疏导,传导存在1—3个月时滞,且普遍只覆盖80%—90%的燃料成本。截至2026年6月底,全国气电装机约1.65亿千瓦、占发电装机4.3%,稳居全球第二;1—6月全国6000千瓦及以上电厂发电设备平均利用小时1690小时,其中火电2225小时、核电3816小时、风电1232小时、太阳能761小时,气电平均利用小时普遍低于煤电。
一、中电联CEGI指数:发电侧到厂成本
中国电力企业联合会于2025年9月23日在崇礼论坛发布中国发电天然气价格指数(CEGI),是国内首个、也是唯一一个直接反映发电企业天然气实际采购成本的指数。样本覆盖华电、华能、广东能源、中海油等12个发电集团、140多家燃气发电厂,编制过程不采用主观判断作为计算依据。中电联于2026年9月30日首次发布第14期(2026年9月数据)。

图注:图07 CEGI发电用气到厂价:综合2.93元/标方,浙江3.36元/标方最高,海南2.14元/标方最低
图注:图07 CEGI发电用气到厂价:综合2.93元/标方,浙江3.36元/标方最高,海南2.14元/标方最低(figs0930/fig07_pipe.png,41 KB)
图表说明:
本图为CEGI分口径发电用气到厂价水平条形图,纵轴为五个口径(全国综合与四个代表省份),横轴为元/标方,数值标注在每条色柱右端。颜色分档:浙江3.36元/标方为红色(最高)、广东3.00与天津2.53为橙色、全国综合2.93为深蓝、海南2.14为绿色(最低)。读图要点:省际分化极大,最高(浙江3.36)与最低(海南2.14)相差1.22元/标方,差距达57%——这直接决定了各省气电的燃料成本与盈亏平衡线。浙江比全国综合高出0.43元/标方,而海南便宜0.79元/标方,同属气电却处于完全不同的成本区间。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
需说明:中电联官方公开口径中,CEGI第13期于9月21日发布(8月数据),综合指数2.92元/标方,样本区间1.78—5.30元/标方(采集样本141条,对应采购量50亿方);CECI发电天然气价格指数第14期于9月30日发布(9月数据),综合指数2.93元/标方,样本区间1.88—4.94元/标方。两者为同一体系下的指数产品,本期以9月30日首次发布的第14期为最新主口径,分省到厂价沿用第13期公开数据(浙江3.36、广东3.00、天津2.53、海南2.14)。天津、广东、江苏三地价格变动明显:广东主要因国际气价上涨和高温拉动需求增加,天津主要受设备检修影响,江苏主要因接收站密集到港供应宽松叠加台风降温抑制发电用气需求而回落。
数据来源:中国电力企业联合会《中国电力企业联合会发电天然气价格指数(CEGI)第13期》(2026年9月21日发布)及第14期(9月数据,9月30日发布);CECI中国电力企业联合会指数(发电天然气价格指数第14期,综合指数2.93元/标方);《中国发电天然气价格指数(CEGI)编制方案》(2025年9月23日)。
二、最新地方气电价格政策
上海(沪发改价管〔2026〕35号,9月1日起执行):调峰机组电量电价0.6336元/千瓦时,9E系列按全年发电利用小时300以内加价0.15元/千瓦时、300—500小时加价0.10元/千瓦时、500小时以上不再加价;热电联产2500小时内0.6578、2500—5000小时0.5774、5000小时以上执行燃煤基准价;分布式单一制0.9980元/千瓦时;容量电价调峰37.01元/月·千瓦、热电联产36.50元/月·千瓦。
浙江(浙发改能源〔2026〕67号,4月1日起执行):统调气电上网电量全量进入现货市场,实际上网电量85%执行政府授权合约、15%通过现货市场出清;授权合约价格=各电厂月度天然气到厂价(含管输费)÷气电联动系数4.85×税率调整系数1.0367(即1.13/1.09),月度到厂价由省天然气公司据实统计;对应结算容量电价331.2元/千瓦·年,超1800小时后调减至70%—20%。
广东(粤发改价格函〔2025〕1254号):煤电机组容量电价165元/千瓦·年(2026年1月1日起);使用澳大利亚进口合约气的配套气电机组165元/千瓦·年,9E及以上其他常规机组264元/千瓦·年,6F及以下330元/千瓦·年,纳入国家能源领域首台(套)重大技术装备的396元/千瓦·年(2025年8月1日起)。调整不涉及居民和农业用户,工商业终端用电成本总体稳中略降。
安徽(2026年9月1日起执行):对天然气调峰发电机组执行两部制电价,容量电费纳入系统运行费、每月由工商业用户按用电量比例分摊;已参与电力市场的气电企业电量电价按市场规则执行。
河北:调峰、热电联产机组实施两部制电价,基准电量电价0.3124元/千瓦时、基准天然气价1.84元/方,到厂价与基准气价每变化0.5元,上网电价相应调整0.1元;到厂价高于全省燃气企业非管制气平均采购价时按平均采购价联动。
三、传导测算与今日含义
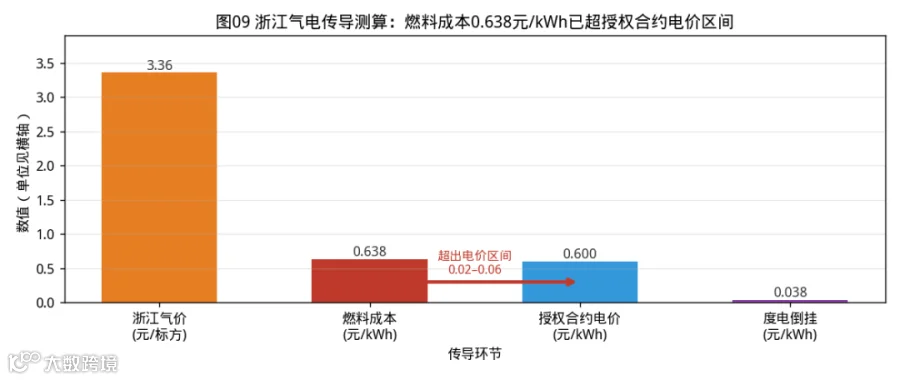
图注:图09 浙江气电传导测算:燃料成本0.638元/kWh已超授权合约电价区间
图注:图09 浙江气电传导测算:燃料成本0.638元/kWh已超授权合约电价区间(figs0930/fig09_risk.png,54 KB)
图表说明:
本图为浙江气电传导测算图,四个环节依次为"气价(元/标方)—燃料成本(元/kWh)—授权合约电价(元/kWh)—度电倒挂(元/kWh)"。柱顶数值依次为3.36、0.638、0.60、0.038。红色箭头从"燃料成本0.638"指向"授权合约电价0.58—0.62",标注"超出电价区间0.02—0.06"。读图要点:按CEGI浙江到厂价3.36元/标方、度电气耗0.19标方测算,仅燃料成本已达0.638元/kWh,超过浙江授权合约电价0.58—0.62元/kWh区间,倒挂约0.02—0.06元/kWh。换句话说,以浙江当期到厂气价采购的燃气机组,在不计运维、折旧、财务费用的情况下,燃料这一项已经让度电不赚钱。
以浙江联动公式测算(税率调整系数1.0367、联动系数4.85):气价每上涨1元/方,授权合约电价增加约0.21元/千瓦时。若按CEGI综合口径2.93元/标方测算,仅燃料成本约0.557元/千瓦时;按浙江3.36元/标方则约0.638元/千瓦时。按JKM 23.98美元/MMBtu折算进口等价约6.46元/方(较此前25.42美元/MMBtu的6.87元/方回落约0.41元),较基准门站气价的溢价收窄,但理论上仍对应电量电价需上调的量级压力。现货高价、度冬度夏等特殊时段联动电价对可变成本覆盖率不足60%,发电企业面临"发得越多、亏得越狠"的倒挂。对今日LNG市场的含义:今日国产液价6222元/吨、成本中枢已上移至6438元/吨以上,若节后成本端持续兑现,气电价差与气电价联动的失衡将进一步放大——用现货LNG作为边际燃料的气电项目,气价每涨1美元/MMBtu,1GW机组日燃料成本增加约15万元。
一个值得关注的边际变化:JKM今日回落至23.98美元/MMBtu,较此前25.42美元/MMBtu下跌约5.7%。若这一回落延续,进口等价将从6.87元/方降至约6.46元/方,气电成本压力与进口到岸成本的边际压力都将缓和——这是节后成本端唯一明确的缓和信号。但TTF仍在68—70欧元/MWh高位,欧洲储气进度超预期只能压低短期风险溢价,不能改变冬季供应偏紧的基本判断。
数据来源:中电联CEGI第14期(9月30日发布)、第13期及编制方案;上海、浙江、广东、安徽、河北发改委/发改价格文件;浙江省气电联动系数4.85、税率调整系数1.0367。
四、全国天然气价格口径对照
|
|
|
|
|
|
|---|---|---|---|---|
| 中国液化天然气价格(CLP) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:重庆石油天然气交易中心《中国液化天然气价格(CLP)》;LNG168物联网、生意社、金联创、格物天然气等市场价格监测;中电联CEGI第14期、CECI发电天然气价格指数第14期(9月30日发布)。
06 终端价格与政策联动
行业监测口径(赫森能源《09月30日客户专属LNG价格参考》,覆盖27个省区市124座城市,口径与9月29日相近,本文沿用作为参照):全国站端市场均价6.70元/kg,最低5.75元/kg(河北),最高7.20元/kg(安徽),跨区域价差最高1.45元/kg。七大地理分区均价:华东6.84、华南6.52、华中6.75、华北6.58、西南6.61、西北6.58、东北6.69元/kg。
一、站端零售参考(元/kg,非出厂价)

图注:图08 七大分区LNG零售到车价区间:跨度0.91—1.13元/kg
图注:图08 七大分区LNG零售到车价区间:跨度0.91—1.13元/kg(figs0930/fig08_retail.png,82 KB)
图表说明:
本图为七大地理分区LNG零售到车价区间图,纵轴为31个省级/分区层级,每条横线为该层级的价格区间(左端点为最低价、右端点为最高价),横线中点为该层级均价。柱体按均价着色:≥6.84元/kg为橙色、≤6.52元/kg为绿色、中间为蓝色。读图要点:各区柱体跨度(1.07—1.13元/kg)远大于七大区均价之间的极差(仅0.32元/kg)——华东跨度1.07元/kg(6.13—7.20)、西南跨度0.91元/kg(6.23—7.14)、华北跨度1.13元/kg(5.75—6.88),而七大区均价仅分布在6.52—6.84元/kg之间。这意味着"跨省比价"的收益远小于"省内跨站比价",长途车队的节油策略应从省际转向站点级。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 数据来源:赫森能源《09月30日客户专属LNG价格参考》(覆盖27个省区市124座城市监测,口径参照9月29日公开数据,9月30日完整明细截至发稿未查得公开版)。全国市场均价6.70元/kg、跨区域价差1.45元/kg。 |
|
|
|
重卡口径:按百公里耗气30kg计算,6.20元/kg时百公里成本186元,6.70元/kg时201元,7.20元/kg时216元,单百公里差15—30元、千公里差150—300元。跨省价差1.45元/kg意味着千公里最大可差435元——排线时把"沿途最低站点"标出来,比纠结今日液厂挂牌价更有价值。但限行时段会直接打断这条逻辑,须同步核对。
二、各地城燃终端顺价动态
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 数据来源:靖江、泰州、泰兴、姜堰、平湖、六安、池州、宣城等地发改委价格调整文件;武汉市发改委居民阶梯气价听证会公告;上海电力直供天然气价格公告;重庆市非采暖季非居民气价;威海市非居民管道气价格。具体执行时间以各地发改委官方文件为准。 |
|
|
|
三、10月采暖季政策窗口临近
每年10月下旬至11月初为各省市公布采暖季(2026年11月—2027年3月)非居民及居民阶梯气价调整方案的集中窗口期,需密切关注北京、河北、山东、东北等北方重点省市发改委通知。今日原料气竞拍成本站上6000元/吨以上,已为四季度城燃采购成本上移埋下伏笔——若进口到岸成本同比+66.44%的趋势延续,城燃采购端压力将向终端传导,未顺价部分的滚存规模决定四季度利润弹性。
07 风险提示与今日提示
一、四条风险
风险1:国庆危化品车限行全面启动。 自10月1日0时起,京津冀地区(北京、天津、河北)、辽宁、吉林、内蒙古(高速五支队辖区:G45大广408—703KM、G25长深155—199KM、G2511新鲁104—354KM、G5511集阿1058—1243KM、G12珲乌891—923KM、乌兰浩特环线)、山东同步禁止危险品运输车在高速公路行驶,至10月7日24时结束。重庆自9月30日12时起禁行,为全国最早启动(今天已开始)。邢台辖区S321、S322、G340等路段10月1—7日每日7—19时限制危化品车与大中型货车通行。广西、宿州等地另有独立限行窗口。民生保障车辆(自来水、发电生产、城市燃气、加油站、应急航空救援、医用氧)经报备及空车不受限制。
风险2:成本中枢上移,低价区补涨压力集中。 10月8—15日场折合成本6438—6815元/吨,比今日出厂均价6222元/吨高出216—593元/吨。山西柳林正邦5850、内蒙汇能5900、陕西榆林华辰5850、陕西旭强瑞5930、内蒙宏基亿泰5950等低价源,在6438元/吨成本对照下,节后补涨概率显著高于继续下跌概率。但今日海气涨600元/吨的性质是节前抢跑,节后能否站稳取决于需求,这一风险与机会并存。
风险3:国际气价高位回落,但绝对水平仍高。 JKM今日回落至23.98美元/MMBtu(较25.42跌5.7%),TTF回落至68—70欧元/MWh,CLD近月周环比-3.49%。这是进口成本边际缓和的明确信号,但JKM仍处52周区间92分位(9.45—27.51美元/MMBtu),欧洲储气进度超预期只能压低短期风险溢价,不能改变冬季供应偏紧的基本判断。若波斯湾LNG出口无显著改善,年末TTF与JKM仍有上行空间。
风险4:高价区成交困难。 宁夏新珂源/长明/天利丰6300、甘肃庆阳瑞华6200、张掖交投6450、山东华胜6650、河北迁安九江6350元/吨,较国产均价6222元/吨高出18—428元/吨,且均处于高价区。在节前排库与限行双重压力下,高价源出货难度大于低价源,存在节后补跌风险——节后可能呈现"低价补涨、高价补跌"的双轨收敛格局。
二、三条操作提示
采购端:月协+日结,不追高锁货。今日成本定调已明确——节后成本6438元/吨起,当前5850—6000元/吨的低价源是本月最划算的采购窗口,锁定低价液源的优先级高于等待继续下跌。同一省份价差已达数百元/吨(宁夏哈纳斯6260与柳林正邦5850差410元/吨),按配送路线竞价采购,别按区域均价下单。国庆限行期间站端到货价可能高于表价,按到站价决策而非挂牌价。
物流/重卡端:今日是中秋限行结束后的最后一个可通行窗口,周转率短暂回升,跨省价差1.45元/kg的补能价值重新体现。但10月1日0时起多省同步收紧,山西、陕西、内蒙加满再出省,把广东、广西、重庆、山东、内蒙古、辽宁、吉林、京津冀的限行时段与卸车窗口一起排。千公里气价差可达150—435元,但周转率比价格更重要——限行期间的车辆闲置成本可能吃掉全部气价差收益。
城燃端:利润弹性看"顺价覆盖率+未调金额滚存",不是销量;四季度联动落地进度比气价本身更重要。泰州、泰兴、靖江四季度方案均在公示或征求意见窗口。进口到岸成本同比+66.44%若持续,城燃采购端压力将向终端传导,未顺价部分的滚存规模决定四季度利润弹性。同时关注10月下旬至11月初各省市采暖季调价方案集中发布窗口。
三、后市节奏

图注:图10 节后方向:成本托底与需求成色的博弈,10月成本中枢6438—6815元/吨
图注:图10 节后方向:成本托底与需求成色的博弈,10月成本中枢6438—6815元/吨(figs0930/fig10_outlook.png,71 KB)
图表说明:
本图为节后方向博弈示意图,横轴三段依次为"节前(9/30)—国庆期间(10/1—10/7)—节后(10/8起)",红色折线为供给/成本端,蓝色折线为需求/成交端,两线之间的红色填充区为"成本高于成交"的倒挂区间。读图要点:三条信息——一是节前成本与成交基本重合(6222元/吨),成本尚未完全转化为价格压力;二是国庆期间成本线小幅上移至6300元/吨附近,但成交线可能下探至6150元/吨,倒挂区出现,反映限行+排库下的成交清淡;三是节后成本线跳升至6600元/吨以上(对应6438—6815元/吨成本区间),若需求回归则成交线快速上追(蓝色箭头,补涨路径),若需求平淡则成交线维持低位、倒挂区扩大(红色箭头,止跌难涨路径)。真正的方向选择就在节后第一个交易日。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
08 价格口径对照与全国基准价
国内天然气价格存在多套并行口径,彼此测的对象不同,不可直接横比。本节汇总本期涉及的全部口径。
一、CLP全国口径走势
重庆石油天然气交易中心于2026年9月11日正式发布升级后的中国液化天然气价格(CLP),区域价格覆盖扩大至26个省区市,并首次增加全国口径价格,形成"区域价格+全国价格"两级价格体系。该价格以平台线上成交数据为主、市场参与者提交的报盘和询价数据为辅,三类数据相互补充、交叉验证,尽可能减少单一数据源和人为判断影响;其中全国价格不是各地价格简单平均,而是按各区域实际出货规模设置权重——LNG供应量较大的地区在全国价格形成过程中占有更高权重。

图注:图11 中国液化天然气价格(CLP)全国口径:9/17高点6283后回落至6127,9/30回升至6196
图注:图11 中国液化天然气价格(CLP)全国口径:9/17高点6283后回落至6127,9/30回升至6196(figs0930/fig11_clp.png,68 KB)
图表说明:
本图为中国液化天然气价格(CLP)全国口径走势折线图,横轴为9月11日至9月30日的交易日(共14个数据点),纵轴为元/吨(含增值税)。每个圆点旁均标注具体数值,图中用水平虚线标出9/24的6179元/吨,折线下方面积用浅蓝色填充。读图要点:走势呈"先升后降、节前回升"的三段结构——9月11日首次发布为6081元/吨,一路升至9月17日6283元/吨的阶段高点(第一段);随后连续回落至9月25日6127元/吨,其中9/25单日跌49元/吨为本轮最大单日跌幅,对应中秋前液厂集中排库(第二段);9/30回升至6196元/吨(第三段)。从6081到6283涨202元用了5个交易日,从6283到6127回落156元用了6个交易日,跌得比涨得慢,说明排库压力是渐进释放而非断崖式。
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
关于9月26—27日数据空缺与9月30日数据的说明:
- 9月26—27日为中秋假期,重庆交易中心不发布,属正常
; - 9月30日6196元/吨来自重庆交易中心官方日度价格页
,为本轮节前最后一个交易日值,较9/28的6160元/吨回升36元/吨; - 9/29的6184元/吨为当日盘中/修正值
,与9/30的6196元/吨共同构成节前回升序列,折线在9/30后自然终止; - CLP 9/30为截至本报告数据截止时间(21:00)已见公开的最新值
;重庆交易中心通常在每个工作日17:30前发布,本报告以官方当日发布为准。
区域价差方面(9/28数据):海南6500元/吨为区域最高,广西5622元/吨为最低,上海6460元/吨、新疆6433元/吨构成沿海消费区与远端产区的高价带,川渝5959元/吨、陕西5901元/吨为低价锚。重庆交易中心官方说明指出"资源产区价格总体低于全国,沿海消费区价格高于全国",这一结构在9/28数据中依然成立。陕西5901元/吨已是全国最低区域,比广西5622元/吨略高,但比海南6500元/吨低599元/吨。CYLNG 5922元/吨(川渝)被用作中石化零散气竞拍的每日基价,即每日结算单价=成交升贴水+当日CYLNG,是有合同约束力的基准价而非参考值。
数据来源:重庆石油天然气交易中心《中国液化天然气价格(CLP)》2026年9月24日、9月25日、9月28日、9月29日、9月30日数据;该指数为国内首个基于线上真实成交数据、按各区域实际出货规模加权的全国性LNG基准,覆盖26个省区市。9月30日值为当日最新公开值。
二、金联创LNG全国价格指数(参照)
金联创LNG全国价格指数9月29日为6145元/吨(环比+9,+0.15%),9月28日6136元/吨,9月27日6136元/吨(环比-32,-0.52%),9月26日6168元/吨,9月25日6164元/吨,9月24日6179元/吨,9月23日6217元/吨。9月周均值:第40周(9/28—10/4)6140.5元/吨、第39周(9/21—9/27)6198.57元/吨、第38周(9/14—9/20)6310元/吨。月度均值:2026年9月6185.83元/吨(环比+622.06,+11.18%),2026年8月5563.77元/吨。年度均值:2026年5161.96元/吨(环比+992.23,+23.80%)。
数据来源:金联创指数中心LNG全国价格指数。该指数与CLP、LNG168出厂均价、生意社基准价编制规则不同,不可横比。
口径说明与免责声明
出厂价、挂牌价、指数价、到站价、站端零售价口径不同,不可直接横比。本报告涉及六类主要口径:CLP(重庆交易中心成交基准)、LNG168(133家工厂报价统计)、生意社(市场基准价)、金联创(全国综合指数)、CEGI/CECI(发电企业到厂采购成本)、站端零售价(加气站到车价),各自的样本、加权方式、含税状态均不同。
9月30日为国庆前最后一个工作日,当日液厂挂牌价、接收站挂牌价、原料气竞拍折合成本均已见公开发布,本报告全部采用9月30日当日数据。今日海气集中调涨(华南个别+600元/吨)属节前供给端主动收缩形成的价格台阶,并非需求驱动的持续上行,节后可持续性取决于10月8日后需求能否回归。
重要提示:
-
CLP 9月30日6196元/吨为截至本报告数据截止时间(21:00)已见公开的最新值,9/29为当日盘中/修正值,9/26—27中秋假期重庆交易中心不发布,未作插值外推; -
竞拍折合成本按气化率1450方/吨估算,为量级参考值,非官方公布口径;国庆场与节后场均为全成交、无流拍; - CEGI第14期(9月数据)已于9月30日由中电联首次发布,综合指数2.93元/标方
,样本区间1.88—4.94元/方,本期以第14期为最新主口径(此前第13期为8月数据、9月21日发布); -
进口到岸指数199.15点为9月14—20日周度数据(环比+12.53%、同比+66.44%),CLD近月-11月周环比回落3.49%至157.637元/吉焦(24.820美元/MMBtu); -
国际气价9月30日JKM 23.98美元/MMBtu、TTF 68.14欧元/MWh,较前一交易日回落,但仍处高位;各平台(LNGInsights、LNGPriceIndex、EnergyReader、Trader Morning Call)对JKM与TTF取值相差1—4美元/MMBtu,交易决策请以自有终端为准; -
今日出厂均价存在平台差异:LNG168为6127元/吨(9/30零点后较早统计)、综合多源口径约6222元/吨、格物天然气出厂均价口径约6222元/吨,差异来自采样时点与加权方式,不可视为矛盾——9/30白天液厂持续调涨,晚出数据天然高于零点版; -
站端零售价9月30日明细截至发稿未查得公开版,本文沿用9月29日监测口径(赫森能源,27个省区市124座城市)作为参照。
本报告所载信息来源于公开渠道,仅供参考,不构成任何投资、交易、采购或运输决策依据。实际成交价格以液厂、接收站或贸易商出具的价格确认函(盖章)为准;限行政策以各地交通运输主管部门当日正式通告为准。
口径说明与免责声明
出厂价、挂牌价、指数价、到站价、站端零售价口径不同,不可直接横比。本报告涉及六类主要口径:CLP(重庆交易中心成交基准)、LNG168(133家工厂报价统计)、生意社(市场基准价)、金联创(全国综合指数)、CEGI/CECI(发电企业到厂采购成本)、站端零售价(加气站到车价),各自的样本、加权方式、含税状态均不同。
本报告全部采用9月30日当日数据。海气集中调涨(华南个别+600元/吨)属节前供给端主动收缩形成的价格台阶,并非需求驱动的持续上行,节后可持续性取决于10月8日后需求能否回归。
本报告为公开信息整理,不构成任何投资、采购或交易建议。数据截至21:00,晚于该时点的调价未纳入;平台点位存在口径差异,交易决策请以自有终端及官方确认为准。