

GAS PRICE DAILY · 图文版
天然气价格日报
2026年9月29日(周二 · 中秋假期后第二个工作日)
统计窗口:9月28日0点版液厂报价 — 9月29日挂牌预测|数据截至 9月29日 12:00(北京时间)
覆盖市场:国产液厂 · 接收站 · 管道气 · 国际现货 · 发电用气
口径说明:9月29日为工作日,液厂与接收站当日调价信息截至本报告数据截止时间(12:00)尚未见完整发布;文中国产液厂与接收站价格为9月28日0点版口径,9月29日行情以预测形式表述,实际成交以液厂或贸易商价格确认函为准。
今日主线
中秋假期后第二个工作日,国内LNG市场维持“陆降海涨、涨跌互现”格局,与假期前“国产单边下行”的单边行情不同,当日方向由单一下跌转为分化。
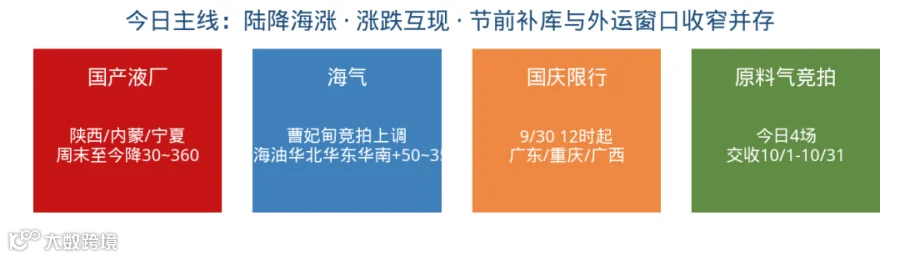
图表说明:本图为报告首页的四宫格主线速览,横向四个色块依次为国产液厂、海气、国庆限行、原料气竞拍,每个色块内上行为板块名称、下行为当日核心信息。四格的排列顺序即按本报告 01—06 章的分析顺序展开,作为全篇的结构索引:先讲国产与进口的方向分化,再讲限行与竞拍两个决定节前节奏的变量。
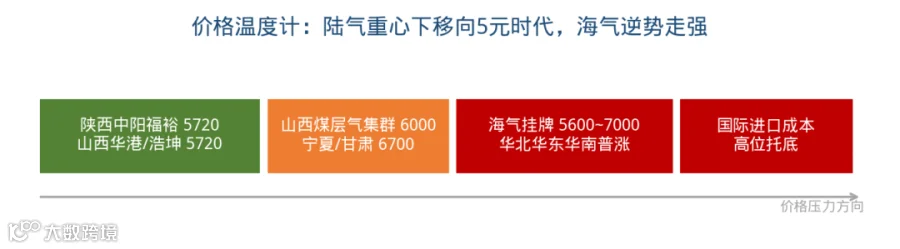
图表说明:本图为价格温度计,四段横向色带按价格从低到高排列,色带长度代表各价位区间的资源覆盖程度:绿色段为陕西中阳福裕5720、山西华港/浩坤5720等低价锚,橙色段为山西煤层气集群6000与宁夏/甘肃6700的中高价区,两段红色分别为海气挂牌5600—7000与进口成本托底。读图要点是左端绿色段最长、右端红色段最窄,说明低价资源占比在扩大,但海气与国际成本封住了下跌空间,即“重心下移但地板明确”。
陆气侧延续下调
陕西、宁夏、内蒙、西南、河南延续降价氛围,局部液价下调30—360元/吨;陕西中阳福裕5720元/吨、山西华港/浩坤5720元/吨、山西易高5550元/吨,5元时代由陕北、山西向西南继续扩散。LNG168物联网统计:133家工厂中68家检修/停产/停报/内销,开工率49%,市场均价6107元/吨;金联创全国LNG价格指数6136元/吨(日跌32元、跌0.52%),19家接收站均价6502元/吨。
海气侧集体上调
中石油曹妃甸受线上竞拍资源价格影响窄幅上调;中海油因销售政策调整,在华北、华东、华南多个接收站同步上调挂牌价,涨幅50—350元/吨。国网天津、北燃天津上调150元/吨,中海油浙销对浙沪上调100元/吨、苏销对滨海上调50元/吨、云闪购上调50元/吨,广东及福建进口液价普遍上调100—200元/吨,华南部分挂牌上调至6400元/吨,华东个别挂牌突破7000元/吨。
9月29日陆气预计小幅下调,海气坚挺
节前最后补库窗口叠加低价液厂外运半径扩大,内陆液价继续偏弱;沿海海气受国际现货成本支撑,报价或继续坚挺、局部上行,国庆全周期限行落地后海陆价差将进一步拉大。
01 市场概览
一、调价全景:陆降海涨,涨跌互现
9月29日行情核心特征是方向分化:上游为控液位降价走货,进口气涨价带动部分国产气跟涨,市场呈“内陆陆气偏弱、沿海海气走强”格局。
- 降价集中区
:陕西、宁夏、内蒙、西南、河南,局部液价下调30—360元/吨; - 上调集中区
:河南、广西部分低价货源出货向好,小幅回弹;山西区域内涨跌不一; - 海气集中上调
:中海油华北、华东、华南多个接收站同步上调,涨幅50—350元/吨。
市场供需格局整体偏宽松,液厂库存压力仍在,需求增幅有限,下游以刚需采购为主。
二、海气集体上调
本轮海气上调幅度:中石油曹妃甸受线上竞拍资源价格影响窄幅上调;中海油华北、华东、华南多接收站同步上调,涨幅50—350元/吨;国网天津、北燃天津+150元/吨,中海油浙销对浙沪+100元/吨,苏销对滨海+50元/吨、云闪购+50元/吨,广东及福建进口液价普遍+100—200元/吨,华南部分挂牌上调至6400元/吨,华东个别海气挂牌突破7000元/吨。19家接收站均价6502元/吨,最高为海南洋浦7000元/吨,最低为国网广西北海5600元/吨,高低价差1400元/吨,限行状态下难以兑现。
三、国际气价:亚洲高位托底,欧洲回落
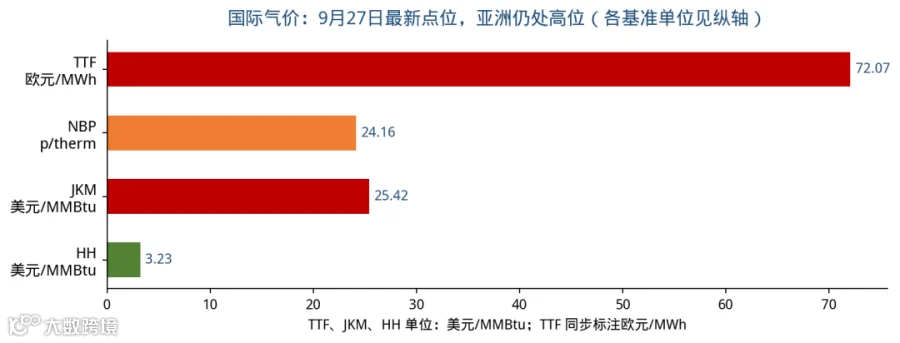
图表说明:本图为四个国际基准的水平条形图,纵轴每个条目采用“基准名称 + 单位”两行格式,单位各不相同(TTF为欧元/MWh、NBP为p/therm、JKM与HH为美元/MMBtu),因此横轴只能用于同一基准内部的量级判断,不能跨基准比长短。读图要点有三:一是TTF与NBP为欧洲基准、JKM为亚洲基准、HH为北美基准,市场逻辑不同;二是JKM与TTF点位接近(25.42 vs 约24.08美元/MMBtu当量),亚洲溢价仍在;三是HH仅3.23美元/MMBtu,美国本土供应充裕与欧亚形成鲜明反差,这是跨区套利的根本动力。
9月27日最新点位:TTF约72.07欧元/MWh(约24.08美元/MMBtu),NBP约178.43p/therm(约24.16美元/MMBtu),JKM约25.42美元/MMBtu,HH约3.23美元/MMBtu。亚洲仍处高位,冬季补库需求与供应扰动支撑亚洲溢价;HH略有回落,本土供应充裕。
 四、关键指标一览
|
|
|
|
|
|---|---|---|---|
|
|
6107元/吨 |
|
|
|
|
6136元/吨 |
|
|
|
|
6502元/吨 |
|
|
|
|
5720元/吨 |
|
|
|
|
5720元/吨 |
|
|
|
|
5550元/吨 |
|
|
|
|
5900元/吨 |
|
|
|
|
5950元/吨 |
|
|
|
|
6000元/吨 |
|
|
|
|
6800元/吨 |
|
|
|
|
6700元/吨 |
|
|
|
|
6650元/吨 |
|
|
|
|
6400元/吨 |
|
|
|
|
6950元/吨 |
|
|
|
|
5550—6800元/吨 |
|
|
|
|
5600—7000元/吨 |
|
|
|
|
约72.07欧元/MWh |
|
|
|
|
约25.42美元/MMBtu |
|
|
|
|
约3.23美元/MMBtu |
|
|
数据来源:LNG168物联网、金联创天然气行业指数、清能咨询、LNG行业信息日报、LNG天然气平台、LNG行情聚焦、LNGInsights(9月27日点位)。出厂价为9月28日0点版口径,9月29日行情为预测,白天存在补调。
02 国内区域市场
一、出厂价:低价带由陕北、山西向西南扩散
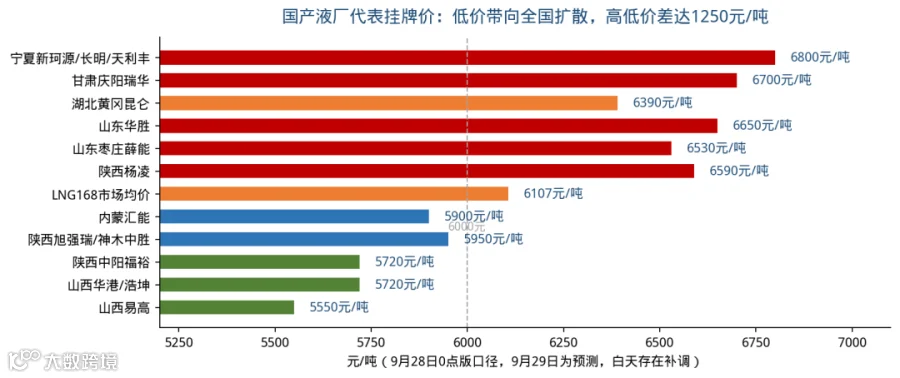
图表说明:本图为国产液厂代表挂牌价水平条形图,纵轴按价格从高到低排列12个代表液厂或均价口径,横轴单位为元/吨,数值标注在每条色柱右端。颜色分三档:红色(≥6500)为宁夏新珂源/长明/天利丰6800、甘肃庆阳瑞华6700、山东华胜6650、枣庄薛能6530、陕西杨凌6590等高位区;橙色(6100—6500)为LNG168市场均价6107与中部液厂;蓝色与绿色(<6100)为内蒙汇能5900、陕西旭强瑞/神木中胜5950、中阳福裕5720、山西华港/浩坤5720、易高5550等低价带。图中用虚线标出6000元关口。读图要点是绿蓝色柱群集中在图下方、红橙色柱群在上方,且最低(易高5550)与最高(新珂源6800)价差1250元/吨,直观呈现“同一天内高低价差超过千元”的结构性割裂。
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:LNG行业信息日报2026年9月28日、LNG天然气平台《9.28今日LNG冰火两重天》、LNG行情聚焦2026年9月28日国内LNG行情、SHPGX(9月28日华新系挂卖出价);0点版口径,含停机液厂,区域均价取在产口径。
二、接收站挂牌价
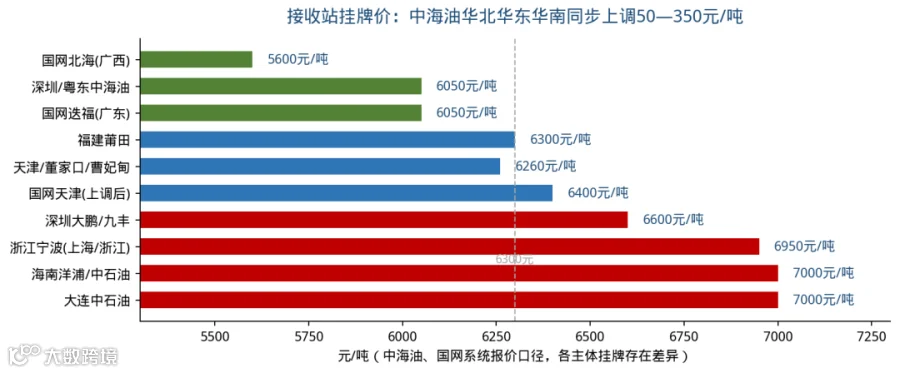
图表说明:本图为接收站挂牌价水平条形图,纵轴按价格从高到低排列10个代表接收站,横轴为元/吨。颜色分三档:绿色(≤6100)为低价锚区,包括国网北海(广西)5600、深圳/粤东中海油6050、国网迭福(广东)6050;蓝色(6100—6450)为中部区,包括福建莆田6300、天津/董家口/曹妃甸6260、国网天津(上调后)6400;红色(>6450)为高价区,包括深圳大鹏/九丰6600、浙江宁波(上海/浙江)6950、海南洋浦/中石油7000、大连中石油7000。虚线标出6300元关口。读图要点是接收站价格同样呈明显阶梯分布,最高(洋浦、大连7000)与最低(北海5600)差1400元/吨,且华东(宁波6950)与华南(北海5600)同时出现在图的两端,说明海气内部也非铁板一块,华北上调150元/吨后已逼近华东价位。
|
|
|
|
|
|---|---|---|---|
|
|
|
5600元/吨 |
|
|
|
|
6050元/吨 |
|
|
|
|
6050元/吨 |
|
|
|
|
6200元/吨 |
|
|
|
|
6750元/吨 |
|
|
|
|
6300元/吨 |
|
|
|
|
6400元/吨 |
|
|
|
|
6260/6250/6250元/吨 |
|
|
|
|
6250元/吨 |
|
|
|
|
6950元/吨 |
|
|
|
|
6500元/吨 |
|
|
|
|
7130元/吨 |
|
|
|
|
7000元/吨 |
|
|
|
|
7000元/吨 |
|
注:接收站挂牌价、贸易商成交价、到站价三者不同,终端算账要看“到站价=出厂/出站价+运费+装卸+损耗”。以上为行业报价口径,中海油、国网系统及各主体挂牌存在差异,实际结算以价格确认函为准。
三、区域价格地图式速览
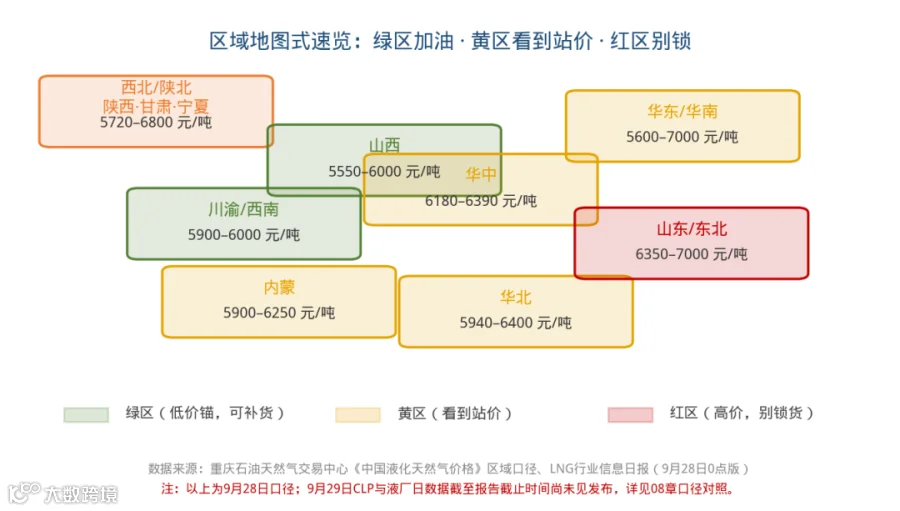
图表说明:本图为区域价格地图式速览,以圆角色块按七大地理大区划分,每个色块内上行标注省份名称、下行标注该区价格区间(元/吨),彻底解决色块只标价格不标地名的问题。三色含义:
- 绿色(低价锚,可补货)
:山西5550—6000、川渝/西南5900—6000; - 黄色(看到站价)
:内蒙5900—6250、华北5940—6400、华中6180—6390、华东/华南5600—7000; - 红色(高价,别锁货)
:西北/陕北(陕西·甘肃·宁夏)5720—6800、山东/东北6350—7000。
图左下角另有三色图例条说明分区含义,图下方两行小字分别为数据来源与口径备注。读图要点:同一大区内价格跨度极大(如西北/陕北5720—6800跨度1080元/吨、华东/华南5600—7000跨度1400元/吨),说明“按区域均价下单”会踩坑,必须下沉到具体液厂或接收站比对。
数据来源:重庆石油天然气交易中心《中国液化天然气价格》区域口径、LNG行业信息日报(9月28日0点版)。色块内标注省份与价格区间,按“低价锚—看到站价—高价别锁”三色分区。图中为9月28日口径,9月29日CLP与液厂日数据截至本报告数据截止时间尚未见发布,详见 08 章口径对照。
03 管道气与进口现货

图表说明:本图为管道气现货价与进口等价对比水平条形图,纵轴7项从左到右依次为气源地(山西3.40、内蒙古3.54、陕西3.59、川渝3.73)、全国现货均价(3.89)、沿海消费地(江苏4.20)与JKM折算进口等价(6.87),横轴单位为元/方。虚线标出全国现货均价3.89元/方。颜色含义:绿色为气源地低价(≤3.6)、蓝色为中部与沿海(3.89—4.20)、红色为进口等价(6.87)。读图要点有两条:一是气源地与沿海消费地价差约0.6元/方,反映运输与区域供需溢价;二是最右端红色柱(6.87)是其他所有柱的两倍左右,比全国现货高约77%,这就是海气挂牌“下不来”的成本底线,也是国产液价与进口液价长期背离的根源。
SHPGX管道气现货价格(2026年9月交付,9月18日公布):全国3.89元/方,江苏4.20、浙江4.13、广东4.04、上海4.08、湖北4.03、山东3.99、湖南3.96、川渝3.73、河北3.69、陕西3.59、内蒙古3.54、山西3.40元/方。气源地(山西、内蒙、陕西)明显低于沿海消费地(江苏、浙江、广东)。按JKM 25.42美元/MMBtu折算进口到岸成本约6.87元/方(汇率7.1、1吨≈52MMBtu估算),是海气挂牌“下不来”的成本底线。
|
|
|
|
|---|---|---|
|
|
约3.89元/方 |
|
|
|
4.20元/方 |
|
|
|
4.13元/方 |
|
|
|
4.04元/方 |
|
|
|
3.73元/方 |
|
|
|
3.69元/方 |
|
|
|
3.59元/方 |
|
|
|
3.54元/方 |
|
|
|
3.40元/方 |
|
|
|
约6.87元/方 |
|
|
|
约25.42美元/MMBtu |
|
|
|
日度发布 |
|
数据来源:上海石油天然气交易中心(SHPGX)管道气现货价格,2026年9月交付、9月18日公布;进口等价按JKM 25.42美元/MMBtu、汇率7.1、1吨≈52MMBtu估算,仅作量级参考。
中石油液厂原料气现货价格(FGS/CNPC)
重庆石油天然气交易中心发布的中石油液厂原料气现货价格(FGS/CNPC),发布时间2026年9月22日:
-
内蒙古油田周边,交收期2026年9月1—31日:3.384元/立方米; -
全国,交收期2026年9月1—15日:3.587元/立方米; -
全国,交收期2026年9月16—30日:3.781元/立方米。
分项口径(9月1—15日):西部北方区域3.571元/立方米、川渝贵州区域3.544元/立方米、新疆区域3.680元/立方米;(9月16—30日):西部北方区域3.812元/立方米、川渝贵州区域3.734元/立方米、新疆区域3.711元/立方米。接气区域划分:川渝贵州区域含四川、重庆、贵州、云南;西部北方区域含陕西、甘肃、宁夏、青海、内蒙古、黑龙江、吉林;新疆区域含新疆。该价格为对应交收期在重庆交易中心开展的中国石油天然气销售分公司LNG工厂用气资源交易的加权平均价(原预售交易结算基价),于交收月初发布,交收月内有新交易则于交易结束后次日发布。
数据来源:重庆石油天然气交易中心《中石油液厂原料气现货价格FGS(CNPC)》(发布时间2026年9月22日)。
04 终端价格与政策联动
行业监测口径:全国站端市场均价6.70元/kg,最低5.75元/kg(河北),最高7.20元/kg,跨区域价差最高1.45元/kg。七大地理分区均价:华东6.81、华南6.48、华中6.80、华北6.57、西南6.61、西北6.63、东北6.66元/kg。各省中,安徽7.08、云南6.96、江西6.91、辽宁6.88、江苏6.84、河南6.84、甘肃6.79元/kg偏高;河北5.75、广西6.23、重庆6.46、陕西6.54、内蒙6.60、四川6.51、宁夏6.49元/kg偏低。
一、站端零售参考(元/kg,非出厂价)
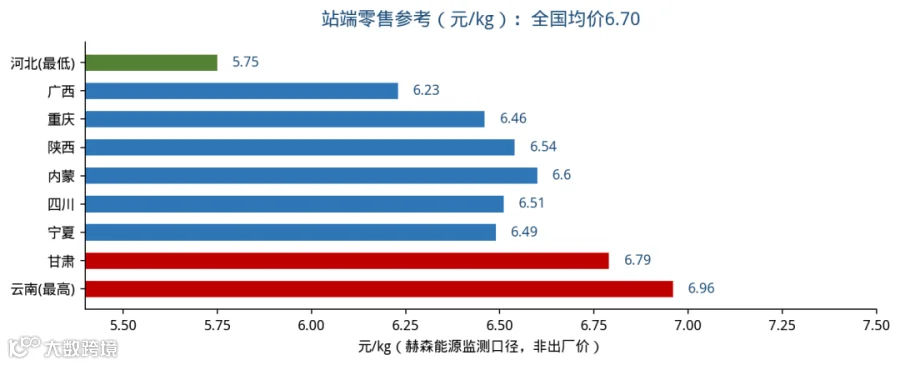
图表说明:本图为站端零售参考水平条形图,纵轴为9个代表省份,横轴为元/kg。颜色分三档:绿色(≤6.0)仅河北5.75元/kg一个样本;蓝色(6.0—6.7)为广西6.23、重庆6.46、陕西6.54、四川6.51、内蒙6.60、宁夏6.49;红色(>6.7)为甘肃6.79、云南6.96。读图要点是色柱整体集中在6.2—7.0区间、呈左低右高的偏态分布,最低(河北5.75)与最高(云南6.96)差1.21元/kg,与出厂价1250元/吨的价差在站端被放大为跨省补能的实打实收益。需强调该口径为加气站到车价,不是出厂价,与 01 章液厂挂牌价不可直接横比。
|
|
|
|
|---|---|---|
|
|
|
5.75 / 6.23 / 6.46 |
|
|
|
6.54 / 6.49 / 6.60 / 6.51 |
|
|
|
6.57 / 6.48 / 6.80 / 6.61 |
|
|
|
6.79 / 6.84 / 6.88 / 6.91 |
|
|
|
7.08 / 6.96 |
|
|
|
5.75 / 7.20 |
数据来源:赫森能源《09月25日客户专属LNG价格参考》,全国市场均价6.70元/kg、跨区域价差1.45元/kg,七大地理分区及各省价格。
重卡口径:按百公里耗气30kg计算,6.20元/kg时百公里成本186元,6.70元/kg时201元,7.20元/kg时216元,单百公里差15—30元、千公里差150—300元。中秋限行结束、高速恢复通行后,低价省补能价值重新体现,但须同时核对9月29日单日间隙与国庆(10/1—10/8)全周期限行时段。
二、各地城燃终端顺价动态
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据来源:靖江、泰州、泰兴、姜堰、平湖、六安、池州、宣城等地发改委价格调整文件;武汉市发改委居民阶梯气价听证会公告。具体执行时间以各地发改委官方文件为准。
05 风险提示与今日提示
一、风险雷达
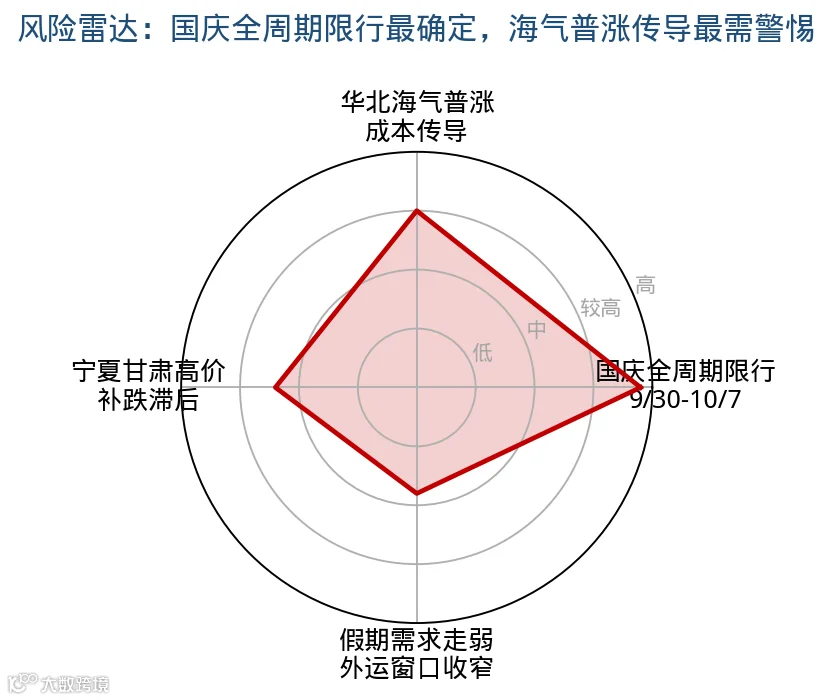
图表说明:本图为风险雷达图(极坐标蜘蛛图),四个轴依次为国庆全周期限行(9/30—10/7)、华北海气普涨成本传导、宁夏甘肃高价补跌滞后、假期需求走弱与外运窗口收窄,每个轴的值在0—1之间(图上周向刻度标注低/中/较高/高),红点连成的风险轮廓面积越大代表整体风险越高。读图要点:国庆全周期限行轴接近满值(0.95),是四项风险中最确定的一项;华北海气普涨次之(0.75);高价补跌滞后(0.60)与需求走弱(0.45)为中等偏弱风险。雷达图的意义在于把定性风险量化成可比轮廓,避免只凭文字描述判断优先级。
风险1:国庆全周期限行。广东9月30日0时至10月7日24时,广西10月6日0时至10月7日24时、另段9月30日0时至10月1日24时,重庆市内高速9月30日12时至10月7日24时,山东省内高速10月1日0时至10月8日6时全天禁行(民生保障及空车除外)。9月29日为中秋与国庆之间唯一通行窗口。
风险2:海气普涨传导。中海油华北、华东、华南多接收站同步上调50—350元/吨,国网天津、北燃天津+150,浙销对浙沪+100,广东及福建+100—200,华东个别挂牌突破7000元/吨,进口现货高位对沿海挂牌形成明确托底。
风险3:高价区补跌滞后。宁夏新珂源/长明/天利丰6800、甘肃庆阳瑞华6700、湖北黄冈6390、山东华胜6650,较山西5550—5720、陕西5720高780—1250元/吨,存在继续补跌压力。
风险4:假期需求走弱。中秋假期结束、国庆长假将至,工业需求进入淡季,加气站需求平平,终端以刚需采购为主,缺乏大规模备货支撑。
二、三条操作提示
采购端:月协+日结,不追高锁货;山西易高5550、华港/浩坤5720、陕西中阳福裕5720、内蒙汇能5900等低价源优先,但必须算到站价。同一省份价差已达数百元/吨(陕西中阳福裕5720与杨凌6590差870元/吨),按配送路线竞价采购,别按区域均价下单。今日原料气竞拍结果出炉后,10月成本方向将更清晰。
物流/重卡端:9月29日是中秋限行结束后的唯一通行窗口,周转率短暂回升,低价省补能价值明确;但10月1日起多省再启全周期限行,山西、陕西、内蒙加满再出省,把广东(9/30—10/7)、广西(10/6—10/7)、山东(10/1—10/8 6时)、重庆(9/30 12时—10/7)限行时段与卸车窗口一起排。千公里气价差可达150—300元,低价省补能价值明确,但周转率比价格更重要。
城燃端:利润弹性看“顺价覆盖率+未调金额滚存”,不是销量;四季度联动落地进度比气价本身更重要。泰州、泰兴、靖江四季度方案均在公示或征求意见窗口。
三、后市判断

图表说明:本图为后市节奏时间轴,横向三段依次为9月29日今日(绿色,低价货源最后外运窗口)、9月29日09:30起4场竞拍(橙色,10月气源成本定调)、9月30日12时起国庆全周期(红色,多省禁行至10/7—10/8),三段由灰色箭头串成从左到右的演进顺序。每个节点上方为时间标签、下方为关键信息。读图要点是三个节点在时间上紧密衔接、在性质上分别是“物流窗口—成本定调—运输中断”,三者叠加决定了节前48小时的采购与运输节奏。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
06 原料气竞拍:今日4场定调10月成本
重庆石油天然气交易中心公告《关于开展中国石油天然气销售内蒙古分公司2026年10月天然气凝液(重烃)竞拍交易的公告》(2026年第515号),发布时间2026年9月28日00:00。今日共4个交易场次,执行单位与交易时间如下:
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
交收方式均为线下交收、线下结算;天然气凝液(重烃)交收由对应执行单位负责,结算等相关事宜由中国石油天然气销售内蒙古分公司具体负责。交易规则方面,买方每场次可以申报多组量价信息,每组量价信息均可以按交易规则参与排序配对并成交,已申报的信息不可撤销或者修改;参与交易前须仔细阅读重庆交易中心交易会员管理办法、现货交易管理办法、交易会员资金管理办法等交易规则,参与本次交易即视为同意遵守上述规则并自愿承担交易风险。
关于起拍价与竞拍量:公告明确“详见交易系统挂单详情,请提前登录交易系统,仔细查阅起拍价、竞拍量、交收期间等具体信息及电子合同文本”,公开公告未披露起拍价与竞拍量,成交结果需以交易系统成交记录为准。对比重庆交易中心已公开的FGS(CNPC)口径(9月16—30日西部北方区域3.812元/立方米、川渝贵州区域3.734元/立方米、新疆区域3.711元/立方米),可大致判断竞拍成本方向,但两者交易标的与接气区域不同,不可直接等同。
今日成本信号:市场普遍预期气源成本小幅下降,若竞拍成交价环比走低,液厂成本下移将进一步打开国产液价下行空间;反之若供应扰动推高竞拍价,则陆气下跌将迅速收敛。竞拍结果直接决定10月液厂成本与挂牌方向。
数据来源:重庆石油天然气交易中心公告2026年第515号(发布时间2026年9月28日00:00)。起拍价、竞拍量、成交结果以交易系统为准;FGS(CNPC)对照数据来自交易中心同平台价格信息页面。
07 发电用气价格:中电联CEGI口径
天然气发电用气成本以门站气、长协气为主,现货高价气主要通过联动机制疏导,传导存在1—3个月时滞,且普遍只覆盖80%—90%的燃料成本。截至2026年6月底,全国气电装机约1.65亿千瓦、占发电装机4.3%,稳居全球第二;1—6月全国6000千瓦及以上电厂发电设备平均利用小时1690小时,其中火电2225小时、核电3816小时、风电1232小时、太阳能761小时,气电平均利用小时普遍低于煤电。
一、中电联CEGI指数:发电侧到厂成本
CEGI样本覆盖华电、华能、广东能源、中海油等12个发电集团、140多家燃气发电厂,编制过程不采用主观判断作为计算依据。中电联官网已于9月21日发布第13期(2026年9月21日)。
|
|
|
|
|---|---|---|
|
|
约2.92元/标方 |
|
|
|
1.78—5.30元/标方 |
|
|
|
约2.89元/标方 |
|
|
|
3.36元/标方 |
|
|
|
3.00元/标方 |
|
|
|
2.14元/标方 |
|
|
|
同比-12.9% |
|
|
|
同比-1.8% |
|
数据来源:中国电力企业联合会《中国电力企业联合会发电天然气价格指数(CEGI)第13期》(2026年9月21日发布)及第12期(2026年8月17日发布);综合指数与样本区间来自第13期公开数据,分省到厂价(浙江3.36、广东3.00、海南2.14)来自中电联第12期报告公开数据。中电联官网同时发布《中国发电天然气价格指数(CEGI)编制方案》(2025年9月23日)。第13期为8月数据、最新一期,本期报告以第13期为主口径。
二、最新地方气电价格政策
上海(沪发改价管〔2026〕35号,9月1日起执行):调峰机组电量电价0.6336元/千瓦时,9E系列按全年发电利用小时300以内加价0.15元/千瓦时、300—500小时加价0.10元/千瓦时、500小时以上不再加价;热电联产2500小时内0.6578、2500—5000小时0.5774、5000小时以上执行燃煤基准价;分布式单一制0.9980元/千瓦时;容量电价调峰37.01元/月·千瓦、热电联产36.50元/月·千瓦。
浙江(浙发改能源〔2026〕67号,4月1日起执行):统调气电上网电量全量进入现货市场,实际上网电量85%执行政府授权合约、15%通过现货市场出清;授权合约价格=各电厂月度天然气到厂价(含管输费)÷气电联动系数4.85×税率调整系数1.0367(即1.13/1.09),月度到厂价由省天然气公司据实统计;对应结算容量电价331.2元/千瓦·年,超1800小时后调减至70%—20%。
广东(粤发改价格函〔2025〕1254号):煤电机组容量电价165元/千瓦·年(2026年1月1日起);使用澳大利亚进口合约气的配套气电机组165元/千瓦·年,9E及以上其他常规机组264元/千瓦·年,6F及以下330元/千瓦·年,纳入国家能源领域首台(套)重大技术装备的396元/千瓦·年(2025年8月1日起)。调整不涉及居民和农业用户,工商业终端用电成本总体稳中略降。
安徽(2026年9月1日起执行):对天然气调峰发电机组执行两部制电价,容量电费纳入系统运行费、每月由工商业用户按用电量比例分摊;已参与电力市场的气电企业电量电价按市场规则执行。
河北:调峰、热电联产机组实施两部制电价,基准电量电价0.3124元/千瓦时、基准天然气价1.84元/方,到厂价与基准气价每变化0.5元,上网电价相应调整0.1元;到厂价高于全省燃气企业非管制气平均采购价时按平均采购价联动。
三、传导测算与今日含义
以浙江联动公式测算(税率调整系数1.0367、联动系数4.85):气价每上涨1元/方,授权合约电价增加约0.21元/千瓦时。按CEGI综合口径2.92元/标方、度电气耗0.19标方计算,仅燃料成本约0.555元/千瓦时;若按浙江3.36元/标方计算则约0.638元/千瓦时,已接近或超过其授权合约电价0.58—0.62元/千瓦时区间,倒挂约0.02—0.06元/千瓦时。按JKM 25.42美元/MMBtu折算进口等价约6.87元/方,较基准门站气价的溢价,理论上对应电量电价需上调约0.9元/千瓦时量级的成本压力。但现货高价、度冬度夏等特殊时段联动电价对可变成本覆盖率不足60%,发电企业面临“发得越多、亏得越狠”的倒挂。
对今日LNG市场的含义:今日国产液价陆降海涨、海陆分化,CEGI第13期(8月)综合指数2.92元/标方、环比小幅回落,说明发电侧到厂成本整体温和;而进口等价仍在6.87元/方量级,气电用气以门站/长协气为主,现货高价气主要通过联动机制疏导,传导存在1—3个月时滞。今日液价下行不会立即反映到上网电价。对以现货LNG为边际燃料的气电项目,气价每涨1美元/MMBtu,1GW机组日燃料成本增加约15万元。
政策方向:湖南《促进天然气消费利用的若干措施》(2026年9月1日印发)提出研究制定天然气发电两部制电价、合理核定容量与电量电价、鼓励“气电代加工”。
数据来源:中电联CEGI第13期、第12期及编制方案;上海、浙江、广东、安徽、河北发改委/发改价格文件;湖南省《促进天然气消费利用的若干措施》(2026年9月1日印发)。
国内天然气价格存在多套并行口径,彼此测的对象不同,不可直接横比。
口径
|
发布方
|
测的对象
|
最新值
|
更新频率
|
**中国液化天然气价格(CLP)**
|
重庆石油天然气交易中心
|
线上成交数据+报盘询价,按区域出货规模加权
|
全国6160元/吨(9/28)
|
工作日17:30前
|
国产LNG工厂出厂均价
|
LNG168物联网
|
133家工厂报价汇总
|
6105元/吨(9/29)
|
日度
|
生意社LNG基准价
|
生意社
|
市场基准价
|
6046元/吨(9/29)
|
日度
|
国产LNG平均出货价
|
格物天然气等行业日报
|
行业统计口径
|
6509.53元/吨(9/29)
|
日度
|
进口LNG平均出货价
|
格物天然气等行业日报
|
行业统计口径
|
6569元/吨(9/29)
|
日度
|
19家接收站均价
|
LNG168物联网
|
接收站挂牌价汇总
|
6550元/吨(9/29)
|
日度
|
金联创LNG全国价格指数
|
金联创
|
全国市场综合
|
近期公开值6136元/吨(9/28)
|
日度
|
CEGI发电用气到厂价
|
中国电力企业联合会
|
140余家气电企业实际采购
|
2.92元/标方(8月,第13期)
|
月度/期度
|
出厂挂牌价
|
各液厂/接收站
|
挂牌(非成交)
|
5610—7050元/吨(9/29)
|
实时
|
站端零售价
|
赫森能源等行业监测
|
加气站到车价
|
5.75—7.20元/kg(9/29)
|
日度
|
中国液化天然气价格(CLP)全国口径走势
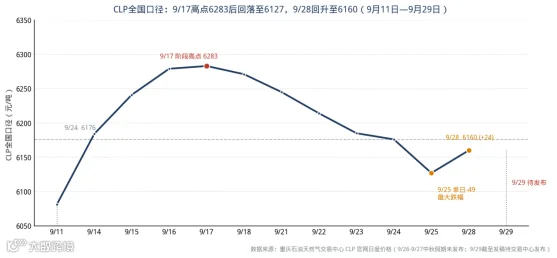
*图注:图11 中国液化天然气价格(CLP)全国口径:9/17高点6283后回落至6127,9/28回升至6160(figs0929/fig11_clp.png,129 KB)*
图表说明:
本图为中国液化天然气价格(CLP)全国口径走势折线图,横轴为9月11日至9月28日的交易日(共12个数据点),纵轴为元/吨(含增值税)。每个圆点旁均标注具体数值,图中用水平虚线标出9/24的6176元/吨,折线下方面积用浅蓝色填充。读图要点:走势呈“先升后降、节前回升”的三段结构——9月11日首次发布为6081元/吨,一路升至9月17日6283元/吨的阶段高点(第一段);随后连续回落至9月25日6127元/吨,其中9/25单日跌49元/吨为本轮最大单日跌幅,对应中秋前液厂集中排库(第二段);9/28回升至6160元/吨(第三段)。从6081到6283涨202元用了5个交易日,从6283到6127回落156元用了6个交易日,跌得比涨得慢,说明排库压力是渐进释放而非断崖式。 关于9月26—27日与9月29日数据空缺的重要说明:
1.9月26—27日为中秋假期,重庆交易中心不发布,属正常;
2.9/28的6160元/吨来自重庆交易中心官方日度价格页(24个区域中15个上涨、8个下跌、6个持平,广东+175、天津+129、福建+100涨幅居前,河南-69、新疆-37、宁夏-13仍在跌);
3.9月29日(今日)截至本报告数据截止时间(21:00),重庆交易中心尚未见新值发布,横轴9/29位置以红色文字标注“待发布”,未对缺失点做插值或外推,折线在9/28后自然终止。9/29的CLP日值是否会在当日晚间或次日补发,请以重庆石油天然气交易中心官网当日最终发布为准。
区域价差方面(9/28数据):海南6500元/吨为区域最高,广西5622元/吨为最低,上海6460元/吨、新疆6433元/吨构成沿海消费区与远端产区的高价带,川渝5959元/吨、陕西5901元/吨为低价锚。重庆交易中心官方说明指出“资源产区价格总体低于全国,沿海消费区价格高于全国”,这一结构在9/28数据中依然成立。陕西5901元/吨已是全国最低区域,比广西5622元/吨略高,但比海南6500元/吨低599元/吨。CYLNG 5922元/吨(川渝)被用作中石化零散气竞拍的每日基价,即每日结算单价=成交升贴水+当日CYLNG,是有合同约束力的基准价而非参考值。
品种
|
价格(元/吨)
|
环比(元/吨)
|
环比幅度
|
口径说明
|
中国液化天然气价格(全国)
|
6160
|
+24
|
+0.39%
|
重庆交易中心CLP,工作日17:30前更新(9/28)
|
川渝地区
|
5959
|
-5
|
-0.08%
|
区域口径
|
陕西(9/28)
|
5901
|
—
|
—
|
区域口径,全国最低区域
|
广西(9/28)
|
5622
|
—
|
—
|
区域口径,最低
|
海南(9/28)
|
6500
|
—
|
—
|
区域口径,最高
|
上海(9/28)
|
6460
|
—
|
—
|
区域口径
|
新疆(9/28)
|
6433
|
—
|
—
|
区域口径
|
重庆CYLNG(9/28)
|
5922
|
—
|
—
|
中石化零散气竞拍每日基价
|
广东(9/28)
|
+175
|
—
|
+2.83%
|
区域涨幅居前
|
天津(9/28)
|
+129
|
—
|
+2.06%
|
区域涨幅居前
|
福建(9/28)
|
+100
|
—
|
+1.60%
|
区域涨幅居前
|
河南(9/28)
|
-69
|
—
|
-1.10%
|
区域跌幅居前
|
新疆(9/28)
|
-37
|
—
|
-0.58%
|
区域跌幅居前
|
数据来源:重庆石油天然气交易中心《中国液化天然气价格(CLP)》2026年9月24日、9月25日、9月28日数据;该指数为国内首个基于线上真实成交数据、按各区域实际出货规模加权的全国性LNG基准,覆盖26个省区市。9月29日截至本报告数据截止时间未见新值发布,表中沿用9月28日最新公开值,不作插值外推。
口径说明与免责声明
出厂价、挂牌价、指数价、到站价、站端零售价口径不同,不可直接横比。出厂均价含9月28日0点版与平台汇总多种口径(LNG168 6107、金联创6136、CLP 6176)。9月29日为工作日,液厂与接收站当日调价信息截至本报告数据截止时间(21:00)尚未见完整发布,文中国产液厂与接收站价格为9月28日0点版口径,9月29日行情以预测形式表述。国际气价采用LNGInsights 9月27日最新点位(TTF 72.07欧元/MWh、JKM 25.42美元/MMBtu、HH 3.23美元/MMBtu、NBP 178.43p/therm),为最新可用点位而非9月29日实时价。SHPGX管道气现货为9月交付价格(9月18日公布)。各主体接收站挂牌存在差异;JKM不同平台评估点位存在微小差异。进口等价按汇率7.1、1吨≈52MMBtu估算,仅作量级参考。CLP最新公开值为9月24日,9月25—29日截至数据截止时间未见新值;CEGI为第13期(8月数据,9月21日发布)与第12期(7月数据,8月17日发布)并列表述,综合指数取第13期,分省到厂价第13期公开数据有限、以第12期为补充。广东、广西、山东、重庆、青海等地国庆限行时段以当地公安交管部门通告为准。原料气竞拍起拍价、竞拍量及成交结果以重庆交易中心电子交易系统为准。
本文数据仅供行业研究参考,不构成投资、采购或交易建议;实际成交以液厂或贸易商价格确认函为准,政策价格以各地发改委官方文件为准。
数据来源
重庆石油天然气交易中心(《中国液化天然气价格》CLP、公告2026年第515号、FGS(CNPC)中石油液厂原料气现货价格、公告2026年第511号)、上海石油天然气交易中心(SHPGX)、中国电力企业联合会(CEGI指数及编制方案、官网公告)、LNG168物联网、清能咨询、LNG行业信息日报、LNG天然气平台、LNG行情聚焦、LNGInsights、液化天然气LNGprice、生意社、金联创、OilPriceAPI、EnergyRiskIQ、赫森能源客户专属价格、来佰特数据、LNG Journal、广东省公安/生态环境/交通运输/应急管理/市场监管部门通告、广西壮族自治区公安厅/交通运输厅/应急管理厅通告、重庆市政府及公安局交通管理局通告、靖江/泰州/泰兴/姜堰/平湖/六安/池州/宣城/武汉等地发改委价格调整文件、上海/浙江/广东/安徽/河北发改委(发改价格)文件、湖南省《促进天然气消费利用的若干措施》。