

2026年上半年,印度尼西亚GDP同比增长5.45%,创近13年同期最高增速。面对全球复杂经济局势,印尼依托庞大内需、持续深化的资源下游化战略和不断改善的投资环境保持较强韧性。本文从宏观经济、对外贸易、外商投资三个维度梳理上半年表现,并对下半年趋势及中国企业出海机会进行分析。
一、宏观经济
1、整体经济情况:增速创13年新高,内需成为主要支撑
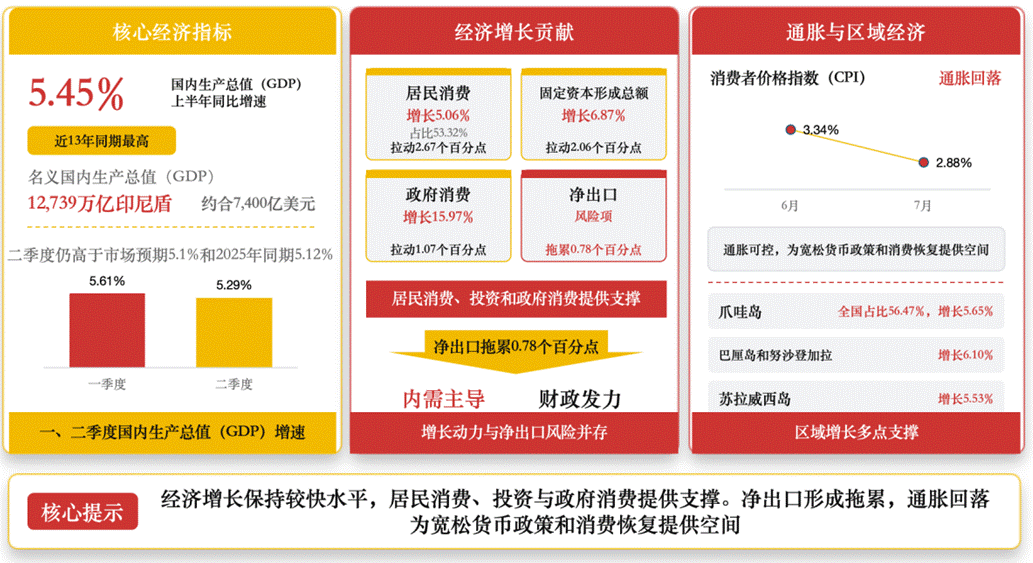
2026年上半年,印尼GDP累计同比增长5.45%,名义GDP总量约12,739万亿印尼盾(约合7400亿美元)。一季度GDP同比增长5.61%,二季度增长5.29%,虽较一季度回落,但仍高于市场预期的5.1%和2025年同期的5.12%。
居民消费仍是经济增长的第一引擎。二季度居民消费同比增长5.06%,拉动GDP增长2.67个百分点,家庭消费占GDP比重达53.32%。印尼是东南亚人口最多的国家,约2.8亿人口形成深厚内需基础,家庭消费常年占GDP五成以上。固定资本形成总额同比增长6.87%,拉动2.06个百分点;政府消费同比增长15.97%,拉动1.07个百分点,为近年来罕见。普拉博沃政府于2024年10月就任后延续扩张性财政政策,持续推出“免费营养餐”、社会救助、基础设施项目和公务员薪酬调整等措施。受进口增速18.69%远超出口增速4.13%影响,净出口拖累经济增长0.78个百分点,增长动力由外需更多转向内需。
通胀整体可控,6月CPI同比为3.34%,7月回落至2.88%,为央行维持宽松货币政策和下半年消费恢复提供了空间。
从区域看,爪哇岛仍是经济核心,二季度对全国GDP贡献率达56.47%,同比增长5.65%;巴厘岛和努沙登加拉地区增长6.10%,苏拉威西岛增长5.53%,均高于全国平均。
2026年上半年印尼宏观经济总览
数据来源:印尼中央统计局
2、产业结构:制造业稳坐头把交椅,采矿业持续萎缩
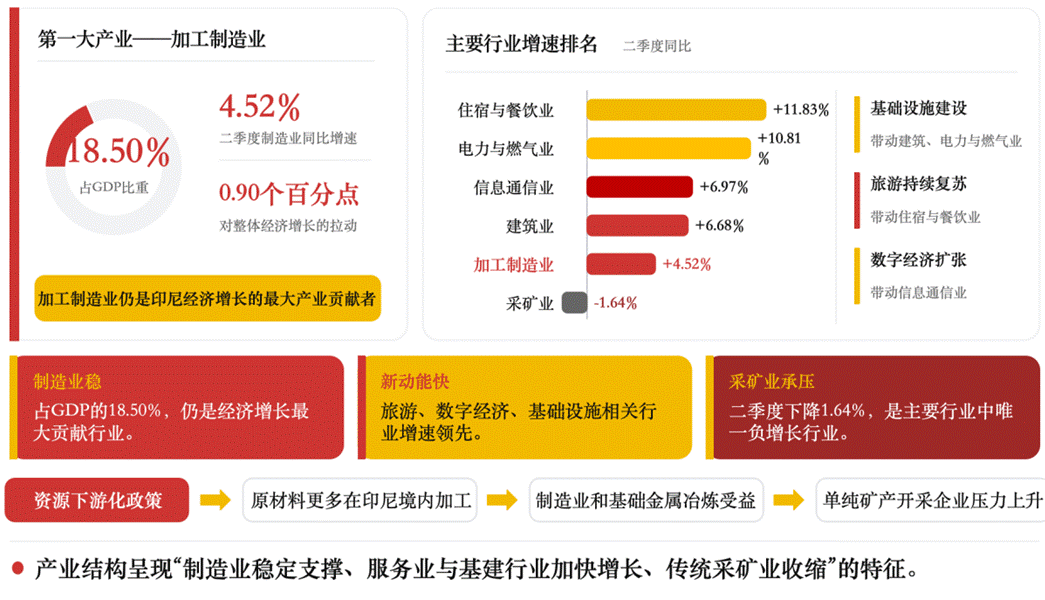
从生产端看,加工制造业仍是经济增长最大贡献者。二季度制造业同比增长4.52%,占GDP的18.50%,拉动整体经济增长0.90个百分点。
增长较快的行业包括电力与燃气业(+10.81%)、住宿与餐饮业(+11.83%)、建筑业(+6.68%)和信息通信业(+6.97%),主要受基础设施建设、旅游复苏和数字经济扩张带动。
采矿业是唯一负增长行业,二季度同比下降1.64%。随着政府强化关键矿产管理并推进“下游化”战略,要求更多原材料在印尼境内完成加工,单纯从事矿产开采的企业压力进一步增大。
2026年上半年印尼产业结构
数据来源:印尼中央统计局
3、工业经济/制造业经济:景气度维持扩张,但增速有所放缓
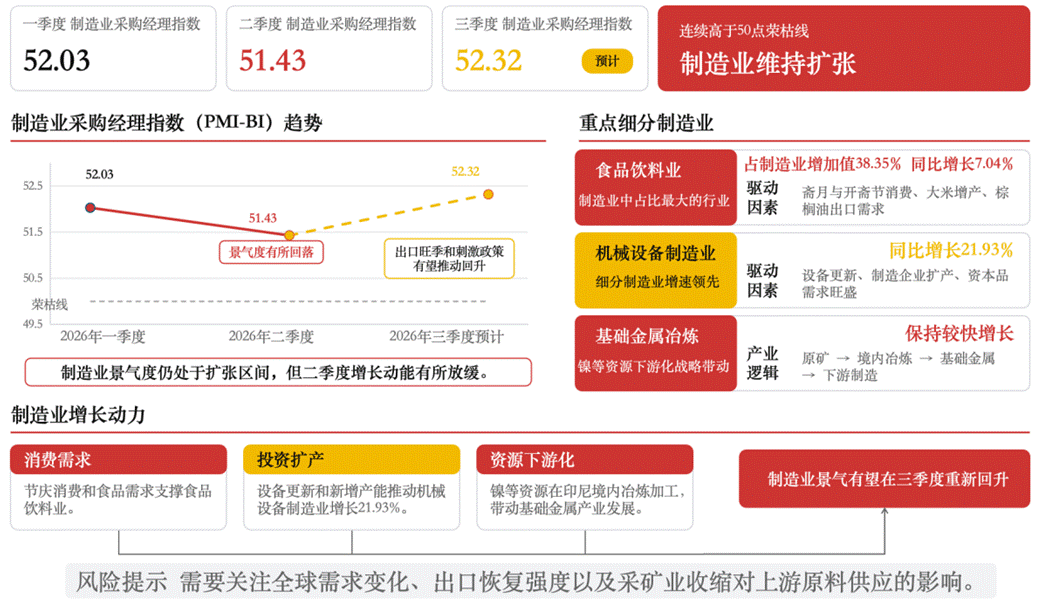
印尼央行PMI-BI显示,一季度制造业PMI为52.03%,二季度为51.43%,均高于50%的扩张门槛。虽然二季度有所回落,但央行预计随下半年出口旺季和经济刺激措施落地,三季度PMI-BI有望回升至52.32。
从细分行业看,食品饮料业仍是制造业中占比最大的行业,一季度占制造业增加值38.35%,同比增长7.04%,主要受斋月与开斋节消费、大米增产和棕榈油出口需求带动;机械设备制造业以21.93%的同比增速领跑,反映设备更新与扩产需求旺盛;资源下游化也带动基础金属(镍等)冶炼保持较快增长。
2026年上半年印尼制造业景气度
数据来源:印尼中央统计局与印尼央行
二、对外贸易
1、整体贸易情况:上半年保持顺差,但5-6月连续逆差值得警惕
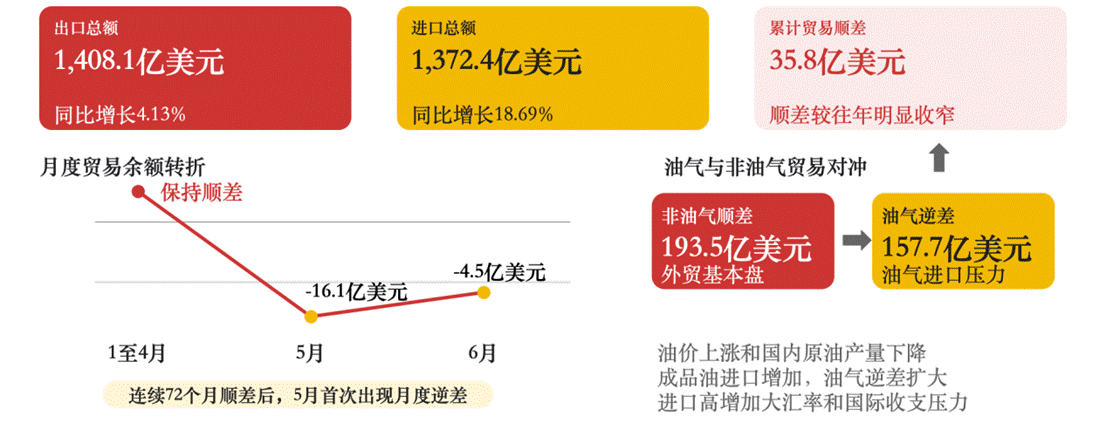
2026年上半年,印尼货物出口总额1,408.1亿美元,同比增长4.13%;进口总额1,372.4亿美元,同比增长18.69%,累计贸易顺差35.8亿美元。
月度数据明显转弱。5月印尼录得16.1亿美元贸易逆差,为连续72个月顺差后首次出现月度逆差。主要原因是中东局势推高油价、国内原油产量下降,原油出口近乎归零而成品油进口近乎翻倍,油气逆差由15.3亿美元扩大至37.6亿美元,超过非油气部门21.5亿美元顺差;同时全球需求走弱使出口同比下降5.73%,内需旺盛叠加印尼盾贬值引发抢进口,进口增长22.16%。6月逆差收窄至4.5亿美元。上半年非油气贸易顺差193.5亿美元,对冲油气贸易157.7亿美元逆差。印尼本世纪初已由油气净出口国转为净进口国,近年贸易顺差主要依靠煤炭、棕榈油、镍等非油气产品,外贸基本盘仍在非油气部门。
2026年上半年印尼贸易表现
数据来源:印尼中央统计局
连续两月逆差体现经济转型的一体两面:资本品和原材料进口增加反映投资与消费活力,但进口高增若持续,将加大国际收支和印尼盾压力。结合上半年仅35.8亿美元顺差,市场年中普遍判断全年顺差将较2025年的410.5亿美元明显回落,企业需加强汇率风险管理。
2、贸易商品结构:制造业出口占比超82%,下游加工品增速亮眼
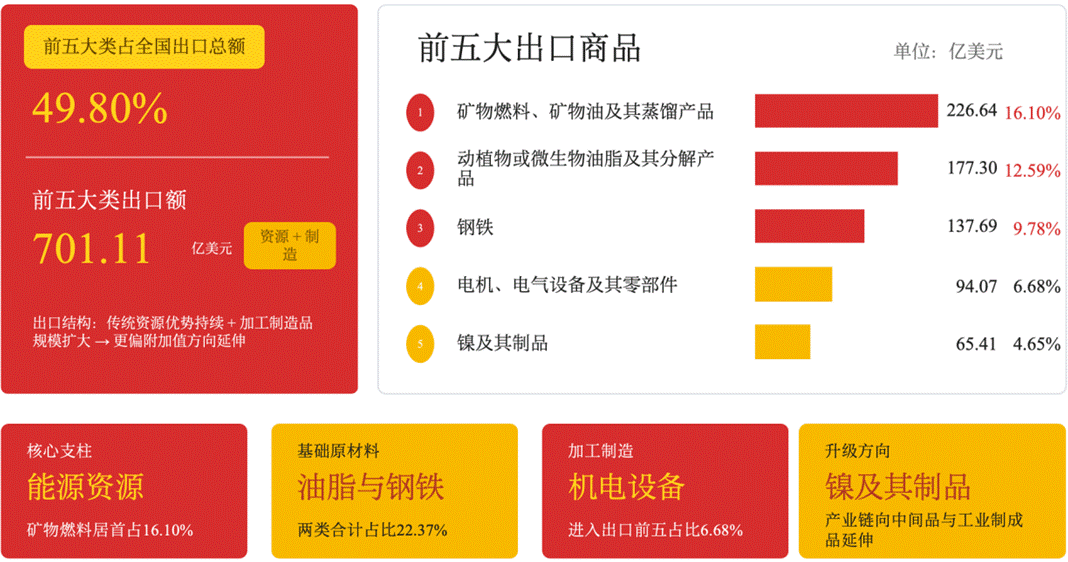
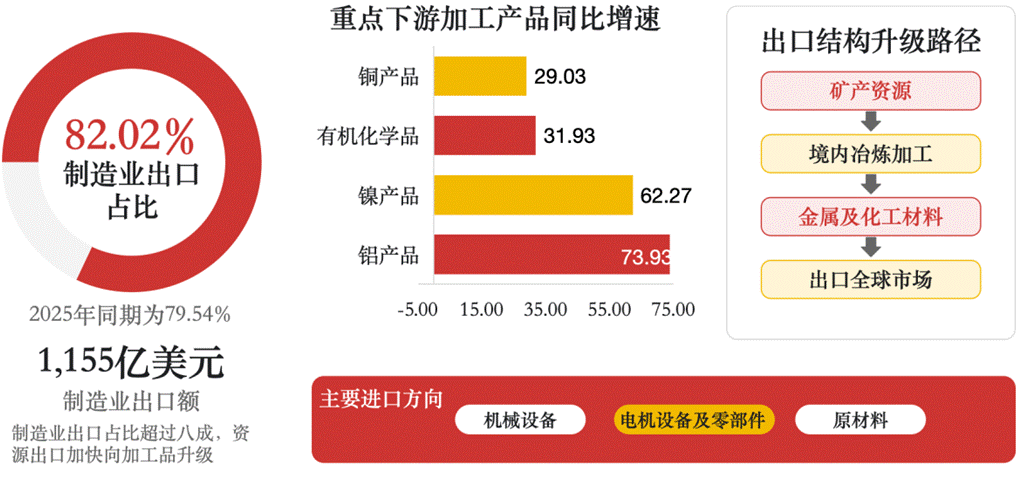
2026年上半年制造业出口额1,155亿美元,占出口总额82.02%,高于2025年同期79.54%。近两年占比稳定在八成左右,出口结构优化得以延续。
2026年上半年印尼出口商品结构
数据来源:印尼中央统计局
资源下游化继续带动下游加工产品出口。铝产品、镍产品、有机化学品和铜产品分别同比增长73.93%、62.27%、31.93%和29.03%。政府多年推动“不许出原矿、必须出加工品”,正在促使印尼由单纯资源出口国向区域材料加工中心转变,在新能源产业链中的地位持续提升。
进口仍以机械设备、电机设备等资本品和原材料为主,电机设备及零部件增幅显著,反映制造业升级和基础设施建设需求旺盛。
主要贸易伙伴与中印产业链关系
2026年上半年印尼下游加工品出口增长
数据来源:印尼中央统计局
3、贸易伙伴结构:中国稳居第一大出口市场和第一大进口来源
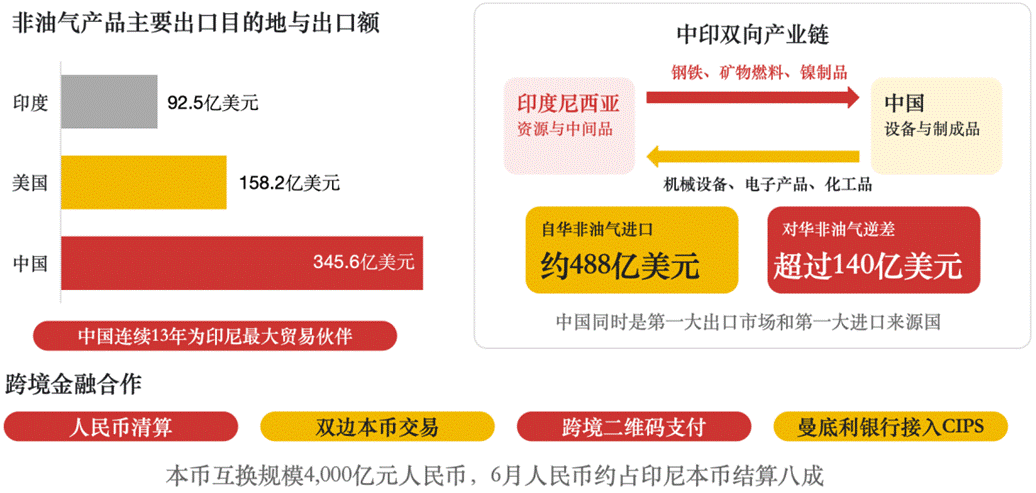
2026年上半年,中国仍是印尼非油气产品第一大出口目的地,出口额345.6亿美元,占比25.68%;美国和印度分别以158.2亿和92.5亿美元位列第二、三位。
中国同样是印尼第一大进口来源国。上半年印尼自中国进口以机械设备、电子产品、化工品等制成品为主,从华非油气进口额约488亿美元,对华非油气贸易逆差超过140亿美元。中国已连续13年保持印尼最大贸易伙伴地位。
中印贸易正由资源交换走向产业链深度绑定,印尼钢铁、矿物燃料和镍制品等中间品直接进入中国制造业。2026年6月11日两国央行第二届行长级会议推进人民币清算、双边本币交易(LCT)、跨境二维码支付和曼底利银行接入CIPS,本币互换规模扩大至4000亿元人民币,6月人民币约占印尼本币结算八成。印尼自6月1日起对煤炭、棕榈油、铁合金等大宗商品出口实施统一监管,中国企业需关注采购交易和定价机制变化。
主要贸易伙伴与中印产业链关系
数据来源:印尼中央统计局
三、外商投资
1、整体外商投资情况:外资占比过半,投资额稳步增长
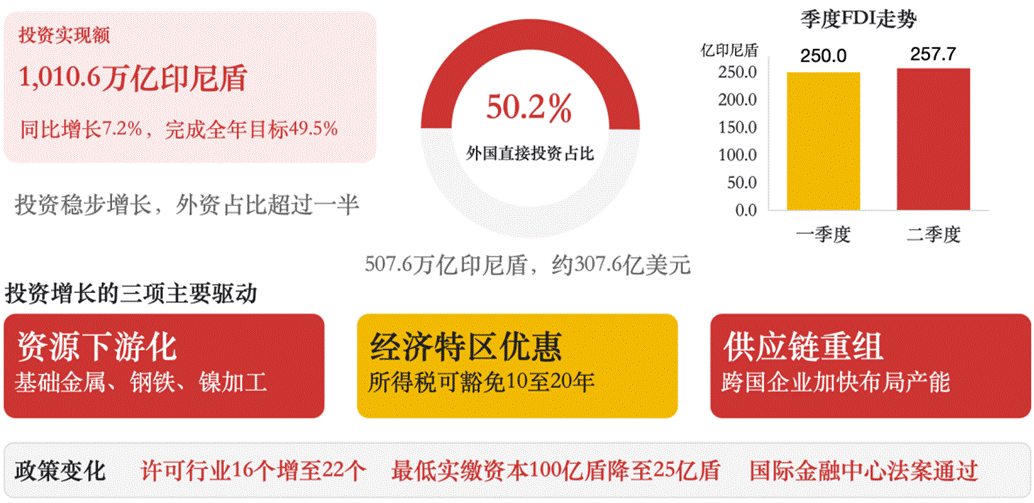
2026年上半年,印尼总投资实现额达1,010.6万亿印尼盾(约563亿美元),同比增长7.2%,完成全年目标的49.5%。
外国直接投资(FDI)实现额507.6万亿印尼盾(约307.6亿美元),占投资总额50.2%,外资占比过半。主要原因有三:资源下游化使基础金属、钢铁、镍等加工制造成为投资重点,上半年基础金属及金属制品投资150.4万亿印尼盾,居行业首位;多个新经济特区投入运营,符合条件企业可享10至20年所得税豁免;三是全球供应链重组推动跨国企业加快在印尼布局产能。
从季度看,一季度FDI约250万亿印尼盾,同比增长约8.5%;二季度达257.7万亿印尼盾,同比增长27.4%。外资加速流入与一系列政策利好落地有关:6个新经济特区年内启动并配套税收减免;外资准入由负面清单转为正面清单,许可行业由16个扩至22个,外资企业最低实缴资本由100亿盾降至25亿盾;7月国会通过国际金融中心法案,为国际投资者提供税收和法律服务便利。
2026年上半年印度尼西亚整体投资与FDI表现
数据来源:印尼投资与下游化部
2、外商来源国:新加坡居首,中国排名第三
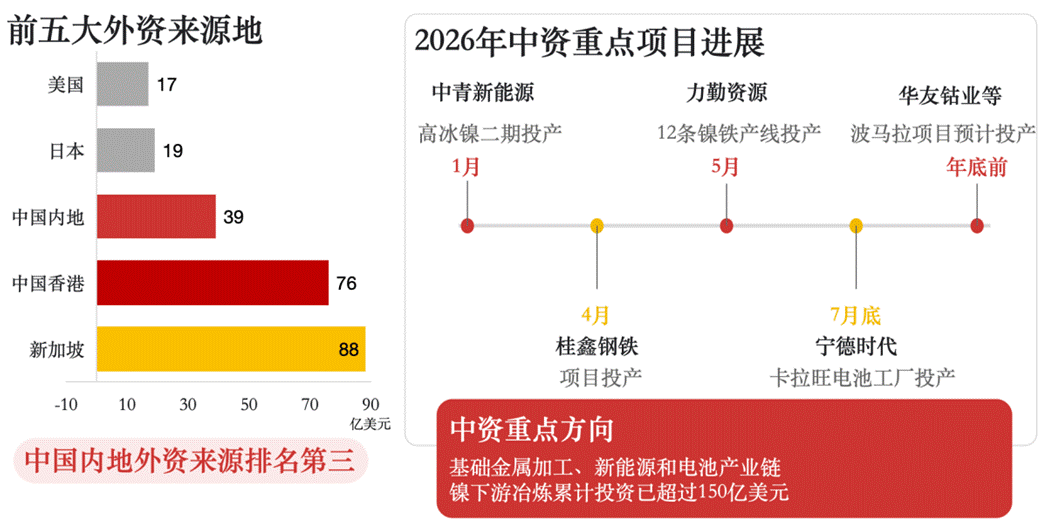
上半年,新加坡以88亿美元继续稳居最大外资来源地,中国香港以76亿美元位列第二,中国内地以39亿美元排名第三,日本和美国分别以19亿美元和17亿美元位列第四、五位。
中资投资重点集中于基础金属加工、新能源和电池产业链,仅镍下游冶炼领域累计投资已超过150亿美元。2026年多个重大项目落地或推进:中青新能源高冰镍二期1月在莫罗瓦利投产;力勤资源奥比岛12条镍铁产线5月全部投产;桂鑫钢铁项目4月在中苏拉威西投产;宁德时代与印尼电池公司合资的卡拉旺电池工厂7月底投产;华友钴业与淡水河谷、福特合资的波马拉湿法项目加快建设,预计年底前投产。
外资来源国与中资重点项目
数据来源:印尼投资与下游化部
3、外商流向地区与行业:爪哇岛外占比首超爪哇岛,下游制造业领跑
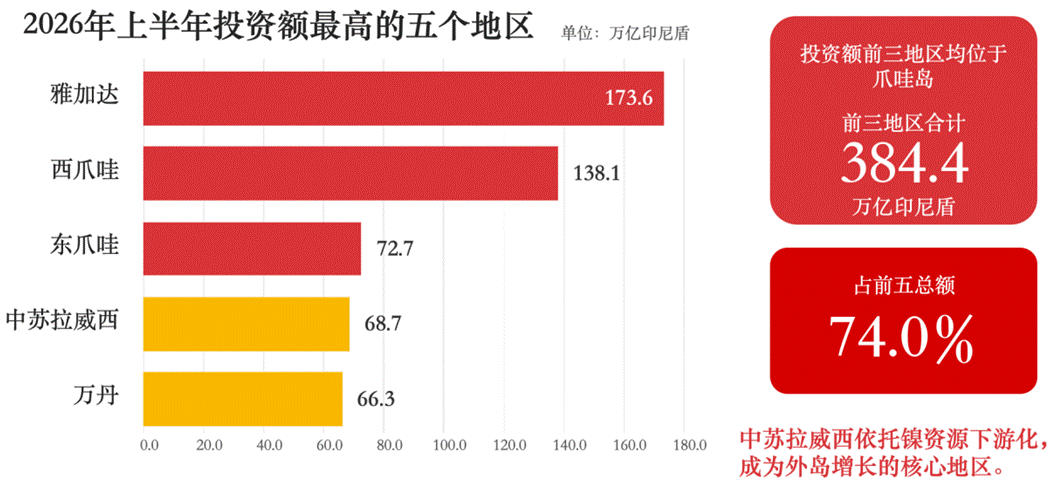
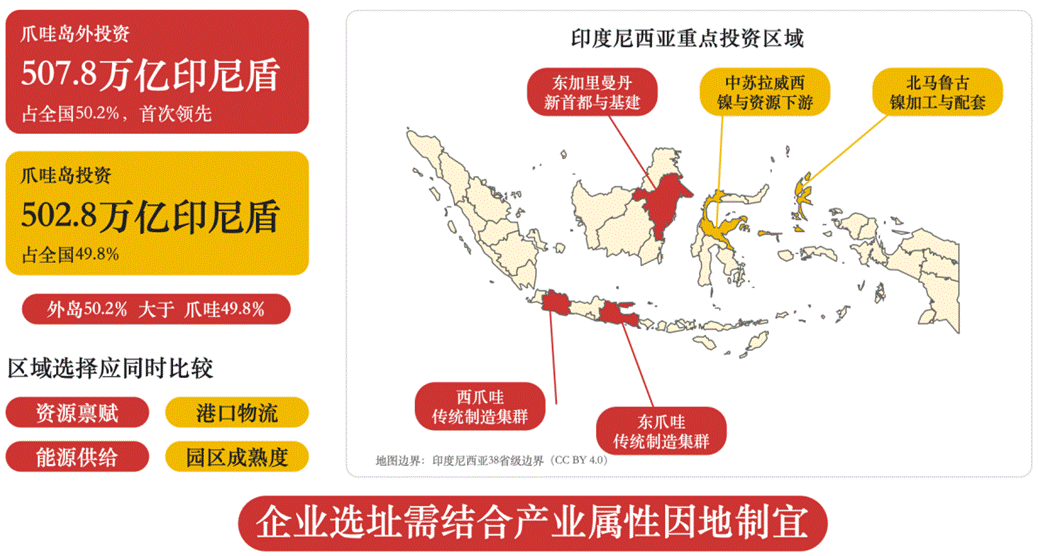
2026年上半年,爪哇岛外投资实现额507.8万亿印尼盾,占全国50.2%,首次超过爪哇岛的502.8万亿印尼盾(49.8%)。但外岛领先来自多个资源型地区的合计增长;单省排名仍由爪哇主导,传统核心区的集聚效应仍然突出。
2026年上半年马来西亚投资地区情况
数据来源:印尼投资与下游化部
整体看,印尼外资格局正形成“传统制造集群(西爪哇、东爪哇)+资源下游增长极(中苏拉威西)+新首都基建牵引(东加里曼丹)”的多极结构。爪哇凭借成熟产业配套保持头部优势,外岛依靠资源和政策多点增长,企业选址需要结合产业属性因地制宜。
投资区域分布与多极增长格局
数据来源:印尼投资与下游化部
从行业看,下游产业投资实现额300.1万亿印尼盾,同比增长6.9%,占全国投资29.7%。其中,基础金属及金属制品以150.4万亿印尼盾居首,占全国投资14.9%,其他服务业、采矿业和交通运输业居后。约四分之三的下游投资分布在爪哇岛外,镍、钢铁、铝等境内加工同时带动电力、港口和物流配套,推动中苏拉威西、北马鲁古等资源省份成为新的工业增长极。
下游产业投资与产业链带动
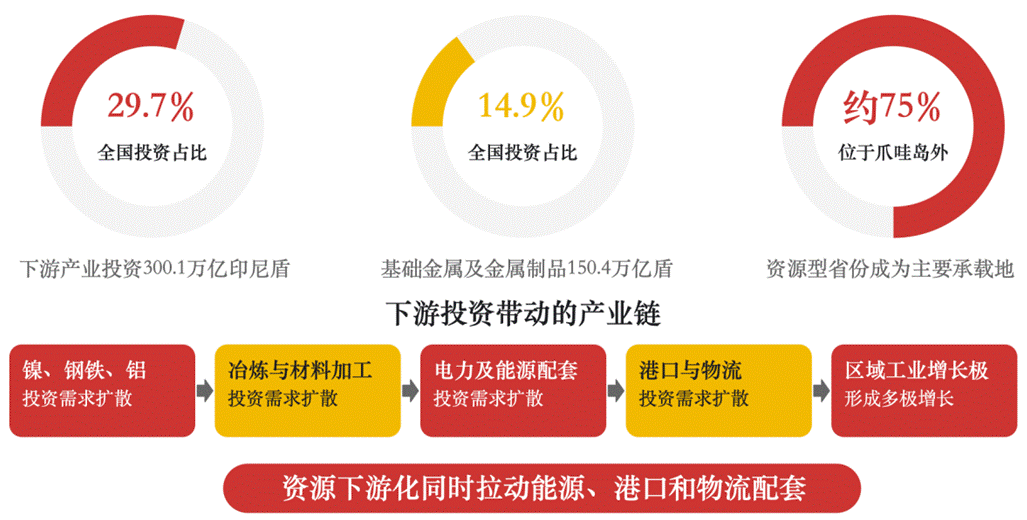
数据来源:印尼投资与下游化部
四、2026年下半年经济展望
1、全年增长目标与增长驱动力:力争接近6%
普拉博沃政府提出2026年全年经济增长接近6%的目标。IMF、世界银行等国际机构偏保守,预计5.1%至5.2%;印尼国内机构相对乐观,预计5.6%至6.0%。要实现接近6%,下半年增速需明显高于上半年的5.45%。
支撑因素主要有三:一是政府支出持续发力,上半年国家财政支出同比增长17.8%、中央政府部门支出增长29.4%,免费营养餐、社会救助、基础设施、能源补贴和公务员薪酬等项目将继续释放财政效应;二是下半年26.34万亿印尼盾(约15亿美元)一揽子刺激计划落地,涵盖交通补贴、粮食援助、职业培训和产业支持;三是7月CPI已降至2.88%,为央行维持宽松政策提供空间。制约因素则包括贸易顺差大幅收窄、印尼盾潜在贬值压力、全球需求放缓、主要经济体贸易政策不确定性及进口持续高增。
2、外贸经济展望
下半年外贸仍面临顺差收窄压力。若进口增速继续显著高于出口,印尼盾汇率、企业进口成本和汇兑损益都可能承压;但镍、钢铁、铝等下游加工品保持较快增长,叠加传统出口旺季,非油气出口仍有修复空间。
印尼—欧盟全面经济伙伴协定(IEU-CEPA)预计2026年9月底至10月签署,2027年初实施。协定将降低双方贸易壁垒,利好农渔产品和制造业出口,也可能使印尼生产基地成为中资企业辐射欧洲的新平台。企业应提前研究原产地规则并做好产能和供应链规划。
3、外商投资展望
下半年印尼对外资的吸引力有望延续。镍、钢铁、电池材料等下游制造领域仍有大量项目在建或储备,新经济特区、税收优惠和外资准入放宽将继续释放政策红利,宽松货币环境也有利于项目融资。但大宗商品出口监管和环保合规要求趋严,可能提高项目落地与运营成本。对新进入印尼的企业而言,政策优惠并不意味着审批、用地、环保、劳工和供应链管理成本同步下降,项目评估应兼顾园区基础设施、能源保障、物流效率和地方治理差异。
2026年下半年经济、外贸与投资展望

数据来源:印尼投资与下游化部
4、政策热点:能源自主——B50生物柴油与100GW光伏
下半年两项能源政策值得重点关注,目标均是减少油气进口、推动能源自主。一是B50生物柴油强制掺混政策7月启动,要求棕榈基生物柴油掺混比例达到50%,计划10月1日前实现全国加油站供应;二是8月25日,普拉博沃启动100GW太阳能光伏计划,提出力争3年内停止进口石油和液化石油气,首批14个光伏项目总装机约5.3吉瓦已落地。
B50将推高矿业、运输业等能源密集型企业运营成本,原因在于棕榈油基生物柴油价格高于石化柴油,能量密度又低约10%,同样里程需消耗更多燃料,掺混比例提高还会增加发动机过滤和维护成本,采矿成本预计增加3%-5%。企业需将其纳入成本核算和供应链规划。100GW光伏计划则将扩大可再生能源装机,光伏设备、储能和电网配套领域有望出现新的投资与贸易机会。
能源政策变化与出海企业行动建议

数据来源:印尼投资与下游化部
