


天然气价格日报
GAS PRICE DAILY · 图文版(最终版)
2026年9月24日(周四)
统计窗口:9月23日收盘 — 9月24日早盘|数据截至:9月24日 11:00(北京时间)
覆盖市场:国产液厂 · 接收站 · 管道气 · 国际现货|发布周期:工作日更新
今日主线
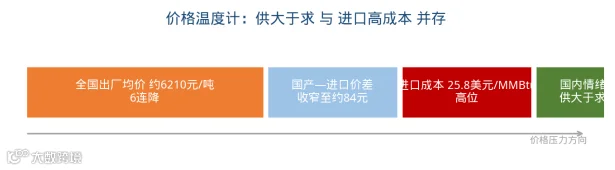
节前排库进入第六天:北方主产区6连降,陕西、川渝、山西相继跌破6000元/吨,山西柳林出厂价降至5850元/吨,部分核心产区资源重新回到“5元时代”;标杆液厂陕西延长系挂牌下调100—120元/吨至5980—6060元/吨,全国LNG工厂平均出厂价约6204元/吨,单日再跌约28元。海气受国产低价资源挤压,出货范围收窄,华北海气下调23—30元/吨,国产—进口挂牌价差仅剩约84元(235→118→84),两类资源几乎贴身竞争。国际端昨日冲高后今日回落,TTF约72.04欧元/MWh、日内-2.33(-3.16%),JKM约26.80美元/MMBtu,进口到岸成本与国产液价“一上一下”的背离暂未逆转。
图1 今日主线:四线联动
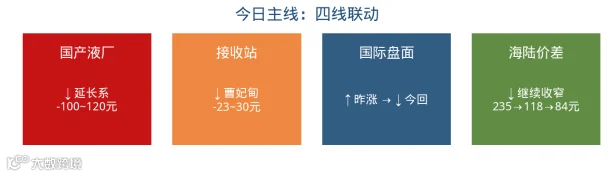
图2 价格温度计
01 市场概览
一、调价全景
今日国产气“主产区领跌、局部抗跌”:9月23日甘肃、宁夏、内蒙、陕西、山西、河北、河南、山东、重庆、四川、贵州、云南等最少73家工厂及接收站降3—160元/吨,部分一车降约3300元;9月24日延长挂牌集体降100—120元/吨至5980—6060元/吨、山西柳林出厂5850元/吨,甘肃、内蒙、河北、山东、云南等续降23—120元/吨。零星企稳:山西、河北、四川仅5家涨10—50元/吨,辽宁、湖北有2—3家涨20—30元/吨。
二、海气松动
国产持续降价,海气价格优势明显减弱,出货范围随之收窄:9月24日华北海气下调23—30元/吨。中海油气电集团挂牌显示,宁波北仑对江苏、安徽、河南6300元/吨,对浙江6950元/吨,珠海(除粤东)6050元/吨,粤东、国网迭福6050元/吨。国产—进口挂牌价差只剩约84元,两类资源几乎完全贴身竞争。
三、国际回落但成本端不松
9月23日受挪威气田结束检修恢复供气、美国HH走强等因素影响,国际气价大幅上行:TTF收于73.34欧元/MWh(+16.18),NBP 24.34美元/MMBtu(+12.20),JKM约26.80美元/MMBtu,HH 2.97—3.05美元/MMBtu。9月24日TTF盘中回落至约71.33欧元/MWh(-2.33,-3.16%),挪威气田结束例行检修恢复供气是主要压制因素。核心判断:国际是“成本端高位”,国内是“排库端下行”,背离继续。
四、关键指标一览
指标
|
9月24日
|
较上日
|
说明
|
全国LNG工厂平均出厂价
|
约6204元/吨
|
↓约28元
|
6连降,部分产区破6000
|
国产LNG平均出货价
|
6476.58元/吨
|
—
|
挂牌口径
|
进口LNG平均出货价
|
6560.52元/吨
|
↓约34元
|
挂牌口径,价差约84元
|
出厂挂牌区间
|
5400—6650元/吨
|
重心下移
|
山西华新太原5410,山东华胜6650
|
陕西延长系挂牌
|
5980—6060元/吨
|
↓100—120
|
标杆液厂领跌
|
山西柳林出厂价
|
5850元/吨
|
↓
|
重回5元时代
|
TTF(9/23收盘)
|
73.34欧元/MWh
|
+16.18
|
大涨后回落
|
TTF(9/24盘中)
|
约71.33欧元/MWh
|
-3.16%
|
挪威恢复供气压制
|
JKM(9/23收盘)
|
约26.80美元/MMBtu
|
+2.84%
|
S&P约26.80;EnergyRiskIQ 27.51
|
HH(美国)
|
2.97—3.05美元/MMBtu
|
↑
|
AI用电拉动探底回升
|
国产—进口挂牌价差
|
约84元/吨
|
235→118→84
|
两类资源贴身竞争
|
02 国际气价动态
9月23日拉动因素:挪威气田检修减少供气、美国HH走强、亚洲季节性补库需求支撑。9月24日修正:挪威气田结束例行检修恢复供气,欧洲储气库库存处于低位但降温预期有限,TTF冲高回落,说明“风险溢价”成分大于“缺口定价”。S&P Global Platts对JKM的9月24日评估为26.797美元/MMBtu,EnergyRiskIQ同日报27.51美元/MMBtu,两者口径存在微小差异,均指向亚洲成本高位。
图5 国际气价:涨的是风险溢价,不是缺口定价

TTF、NBP、JKM处于高位,HH处于低位;溢价大于缺口,回落属溢价回吐。
国际基准对比
基准
|
9月23日收盘/点位
|
日涨跌
|
含义
|
TTF
|
73.34欧元/MWh
|
+16.18
|
大涨后回落,9/24约71.33
|
NBP
|
24.34美元/MMBtu
|
+12.20
|
英国基准同步大涨
|
JKM
|
约26.80美元/MMBtu
|
+2.84%
|
亚洲进口成本托底(S&P 26.797)
|
HH
|
2.97—3.05美元/MMBtu
|
↑
|
美国本土宽松、秋季探底回升
|
对国内传导:10月现货到岸成本仍高(CLD约25.8美元/MMBtu),11月进口资源到站压力不减;但节前国产液厂以“库存安全”为先,短期不会因国际涨价反转国内跌势。
03 国内区域市场
一、出厂价:北方破6,山东扛价
9月24日分省出厂均价(元/吨):河北6229、内蒙6204、河南6192、山东6514、湖北6320、陕西6103、宁夏6832、甘肃6850、川渝6050、贵州6100、云南6570、辽宁6380。山西华新液源当日挂牌覆盖多地,报价区间5400—5900元/吨,内部价差最高500元/吨;同省不同液源价差说明,采购应按实际配送路线比价,而非机械接受某一固定液厂报价。
图3 国产液厂代表挂牌价:北方破6,山东扛价

陕北与山东挂牌差约520元/吨,低价资源外送半径持续扩大。
二、分省出厂价格对比
省份
|
代表液厂/资源
|
价格(元/吨)
|
日涨跌
|
气质
|
陕西
|
延长杨家湾/延川/安塞/志丹
|
5980/5980/6020/6010
|
↓100—120
|
管道气
|
陕西
|
延长青化砭/靖边
|
6030/6060
|
↓100—120
|
管道气
|
陕西
|
升达子洲/米脂
|
6150
|
稳
|
管道气
|
陕西
|
华油安塞/志丹新沃达
|
5970
|
↓100
|
管道气/煤层气
|
山西
|
华新太原/天煜
|
5410/5400
|
低位挂牌
|
管道气
|
山西
|
5680/5640
|
低位挂牌
|
管道气
|
|
山西
|
柳林
|
5850
|
↓
|
管道气
|
内蒙
|
汇能
|
6000
|
↓100
|
煤制气
|
内蒙
|
宏基亿泰/星星能源
|
6120/6020
|
稳
|
管道气
|
河北
|
迁安九江/迁安怡惠达
|
6260
|
稳
|
焦炉气
|
河北
|
安丰/河北中翔
|
6220/6240
|
稳
|
焦炉气
|
山东
|
6530/6560
|
↓40
|
焦炉气
|
|
山东
|
泰安昆仑/华胜
|
6350/6650
|
稳
|
管道气/煤制气
|
河南
|
晋煤天庆/金瑞能源
|
6150
|
稳
|
煤制气
|
湖北
|
黄冈昆仑
|
6390
|
↑30
|
管道气
|
川渝
|
中京燃气/龙冉/忠润
|
6200/5950/5950
|
稳
|
管道气/页岩气
|
宁夏
|
哈纳斯/长明
|
6830/6850
|
稳
|
管道气
|
甘肃
|
庆阳瑞华
|
6250
|
稳
|
管道气
|
三、接收站挂牌价(中海油气电集团9/24挂单)
图4 接收站挂牌价:海气被国产挤着走

挂单区间5600—7000元/吨,实际议价空间扩大。
区域
|
接收站
|
销售范围
|
挂牌价
|
说明
|
华东
|
宁波北仑
|
上海/浙江
|
6950元/吨
|
华东高位锚
|
华东
|
宁波北仑
|
江苏
|
6300元/吨
|
海气外送价
|
华东
|
宁波北仑
|
安徽/河南
|
6300元/吨
|
海气外送价
|
华东
|
滨海
|
华北
|
6500元/吨
|
中海油华北
|
华东
|
滨海
|
安徽/江苏/河南
|
6450元/吨
|
中海油江苏
|
华南
|
珠海
|
广东(除粤东)
|
6050元/吨
|
中海油广东
|
华南
|
粤东/国网迭福
|
广东
|
6050元/吨
|
广东区域价
|
华南
|
国网北海
|
广西
|
5600元/吨
|
广西低价锚
|
华南
|
中油深南
|
7000元/吨
|
海南高位
|
|
华北
|
国网天津/北燃南港
|
不限
|
6450元/吨
|
华北统一挂牌
|
华北
|
中石油如东
|
不限/江苏
|
6360元/吨
|
江苏中油昆仑
|
注:接收站挂牌价、贸易商成交价、到站价三者不同,终端算账要看“到站价=出厂/出站价+运费+装卸+损耗”。以上为中海油气电集团公开挂单,其他主体挂牌存在差异(如中石油如东6360、国网北海5600、中油深南7000)。
四、区域价格地图式速览
图6 区域地图式速览:绿区加油 · 黄区看到站价 · 红区别锁
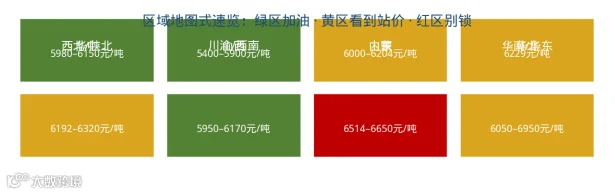
西北、陕北、山西、川渝为低价锚点;山东与海南为高价区。
04 管道气与进口现货
SHPGX管道气现货价格(2026年9月交付,9月18日公布):全国3.89元/方,江苏4.20、浙江4.13、广东4.04、上海4.08、湖北4.03、山东3.99、湖南3.96、川渝3.73、河北3.69、内蒙古3.54、陕西3.59、山西3.40元/方。气源地(山西、内蒙、陕西)明显低于沿海消费地(江苏、浙江、广东)。
图7 管道气与进口成本对比:进口贵一倍以上

进口等价约7.2元/方,是海气挂牌下不来的成本底线。
维度
|
数值
|
说明
|
全国管道气现货均价
|
约3.9元/方
|
SHPGX 9月交付,9/18公布
|
江苏管道气
|
4.20元/方
|
当周全国最高,沿海高价区
|
浙江管道气
|
4.13元/方
|
长三角用气需求支撑
|
广东管道气
|
4.04元/方
|
华南消费地
|
川渝管道气
|
3.73元/方
|
西南气源区
|
河北管道气
|
3.69元/方
|
华北气源地
|
陕西管道气
|
3.59元/方
|
长庆气田周边
|
内蒙管道气
|
3.54元/方
|
西部产区价格洼地
|
山西管道气
|
3.40元/方
|
气源地低价锚
|
CLD进口现货到岸(10月月均)
|
约25.8美元/MMBtu
|
折约7.2元/方,高位运行
|
JKM(9/23收盘)
|
约26.80美元/MMBtu
|
亚洲到岸成本托底
|
SHPGX中国LNG综合进口到岸指数
|
日度发布
|
交易中心官网可查
|
进口成本高位=海气挂牌“不肯深跌”的底线;国产排库=液厂“先保库存”的现实。两者在9月底到10月持续拉扯。
05 终端价格与政策联动
各地城燃继续走“联动机制+听证/征求意见”:靖江2026年三季度非居民销售价4.09元/方(7月1日起执行),较二季度4.02元/方上调0.07元;泰州主城区三季度4.09元/方、泰兴三季度最高4.19元/方;泰州与泰兴四季度方案拟分别调至4.41元/方和4.43元/方(10月1日—12月31日)。武汉居民阶梯气价听证会定于10月9日举行,两套方案为一档2.91/3.01元、二档3.49/3.61元、三档4.37/4.52元,现行2.53元/方听证前不变。华中、华东、华北三季度联动已落地,四季度窗口陆续开。
一、站端零售参考(元/kg,非出厂价)
图8 站端零售参考:千公里差约150元
全国最低约5.75元/kg(河北),最高约7.30元/kg(云南),价差1.55元/kg。
层级
|
代表区域
|
区间(元/kg)
|
低价锚点
|
陕西/内蒙/宁夏
|
6.30 / 6.30 / 6.64
|
低价锚点
|
广西/甘肃/川渝/重庆
|
6.00—6.45 / 6.65—7.04 / 6.44—6.73 / 6.23—6.65
|
中间区间
|
华北/华东/华中
|
5.75—6.80 / 6.00—7.21 / 6.63—7.24
|
高价预警
|
江苏/浙江/安徽/海南/云南
|
6.45—7.21 / 6.00—6.95 / 6.73—7.20 / 6.20 / 6.85—7.30
|
全国最低/最高
|
河北/云南
|
5.75 / 7.30
|
重卡口径:按百公里耗气30kg计算,6.80元/kg时百公里成本204元,6.30元/kg时189元,单百公里差15元、千公里差150元。节前限行下“低价省加满再出发”仍有意义,但须同时核对限行时段与卸车窗口。
二、各地城燃终端顺价动态
地区/发文单位
|
用户类别
|
终端价(元/方)
|
执行时间/说明
|
靖江(征求意见)
|
非居民
|
4.31(拟)
|
10月1日起,征求意见中
|
靖江
|
非居民
|
4.09
|
2026年三季度,环比+0.07
|
泰州主城区
|
非居民
|
4.41
|
10月1日—12月31日
|
泰兴
|
非居民
|
4.43(最高)
|
10月1日—12月31日,优惠不限
|
泰州主城区
|
非居民
|
4.09
|
2026年三季度
|
泰兴
|
非居民
|
4.19(最高)
|
2026年三季度
|
姜堰
|
非居民
|
4.11
|
2026年三季度
|
平湖
|
非居民
|
4.23
|
6月30日起,临时结算价
|
非居民
|
4.23
|
2026年9月1日起,五档阶梯
|
|
非居民
|
4.39
|
8月31日起,皖南最高
|
|
宣城/广德/绩溪/宁国
|
非居民
|
4.22
|
2026年9月
|
武汉(听证方案)
|
居民阶梯
|
2.91/3.49/4.37 或 3.01/3.61/4.52
|
10月9日听证,未生效
|
武汉(现行)
|
居民第一档
|
2.53
|
听证前不变
|
06 风险提示与今日提示
一、风险雷达
图9 风险雷达:四条主线中限行最实、断供最重

限行与台风属区域扰动;澳洲实质断供才会改变进口成本方向。
1.风险1:双节危化品限行:多省发布通告,宿州境内9月24日18时至9月28日6时、9月30日18时至10月8日6时禁止危化品运输车上高速;山东9月25日0时至28日6时、10月1日0时至10月8日6时禁止通行。槽车周转收紧,区域错配加剧。
2.风险2:台风/沿海停装:广东沿海若停装,华南局部供应偏紧,但全国总盘子仍供大于求。
3.风险3:液厂库存分化:西北/陕北降价换库存,宁夏(6832)、甘肃(6850)、山东(6514)高价区补跌滞后。
4.风险4:国际消息面:JKM高位若持续,10—11月进口成本压力向国内传导;但挪威恢复供气已使TTF回吐,需区分溢价与实质断供。
二、三条操作提示
采购端:月协+日结,不追高锁货;陕西延长系、汇能、华新低价源优先,但必须算到站价。同一省份液源价差可达500元/吨,按配送路线竞价采购。
物流/重卡端:陕西、山西、内蒙、川渝加满再出省;把限行时段(9/25—28、10/1—8)、接收站库存、卸车时段一起排。千公里气价差可达150元,低价省补能价值明确。
城燃端:利润弹性看“顺价覆盖率+未调金额滚存”,不是销量;四季度联动落地进度比气价本身更重要。泰州、泰兴四季度方案已在公示窗口。
三、后市判断
图10 后市节奏:国产去库 vs 进口扛成本
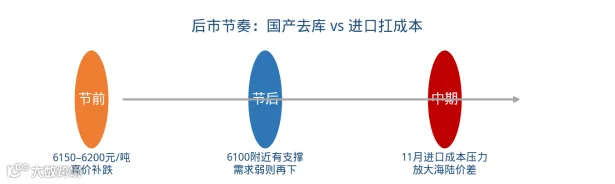
节前补跌延续,节后成本托底,中期看进口成本与需求回归节奏。
时间窗
|
方向
|
价位/判断
|
短期(节前)
|
下行
|
液厂库存压力仍存、刚需为主、暂无利好,高价继续补跌,出厂均价向6100—6200元/吨下探
|
节后
|
分化
|
10月原料成本起点在6200元/吨以上(延长石油10月省外管道气竞拍均价3.76元/方,环比+0.345元,折合成品成本6200元/吨以上),节后深跌空间受限,成本与售价重新“对齐”
|
中期
|
成本上行
|
新厂投产供应增量与暖冬预期压制冬季高度;国际高位若持续,11月进口成本压力再放大海陆价差
|
10月成本信号:延长石油10月省外管道气竞拍,起拍价3.30元/方(环比+0.15),成交区间3.75—3.77元/方,均价3.76元/方(较9月+0.345),陕京靖边上载点成交量13020万方(约420万方/天),折合成品成本6200元/吨以上。短期液价虽跌,10月成本起点并不低。
附:10月成本信号与未来船期
项目
|
内容
|
竞拍起拍价
|
3.30元/方,环比+0.15元
|
成交价格区间
|
3.75—3.77元/方
|
成交均价
|
3.76元/方,较9月+0.345元
|
最终交易量
|
13020万方(约420万方/天)
|
折合成品成本
|
6200元/吨以上
|
一、未来7日LNG船期(部分)
船名
|
收货港
|
到港时间
|
货量(吨)
|
发货国
|
SEVILLA KNUTSEN
|
天津
|
9月25日
|
73103
|
|
BURAN
|
滨海
|
9月25日
|
74217
|
|
VALERA
|
如东
|
9月25日
|
71745
|
俄罗斯
|
LAGENDA SURIA
|
董家口
|
9月26日
|
34368
|
马来西亚
|
CESI QINGDAO
|
如东
|
9月26日
|
75319
|
|
MARIA ENERGY
|
9月27日
|
75417
|
澳大利亚
|
|
BLUE DRAGON I
|
9月28日
|
63315
|
俄罗斯
|
|
CESI LIANYUNGANG
|
天津
|
9月28日
|
75319
|
澳大利亚
|
MARAN GAS HYDRA
|
天津
|
9月29日
|
74888
|
澳大利亚
|
DAPENG SUN
|
9月30日
|
63632
|
澳大利亚
|
数据来源
LNG168物联网、气库、LNG行业信息、LNG天然气平台、格物天然气、上海石油天然气交易中心(SHPGX)、靖江/泰州/泰兴/武汉发改委官网、EnergyRiskIQ、OilPriceAPI、S&P Global Platts、各地公安交管部门通告。国际气价为9月23日收盘点位与9月24日盘中点位,非同日结算,横向对比须注明口径。
口径说明
出厂价、挂牌价、指数价、到站价、站端零售价口径不同,不可直接横比。SHPGX管道气现货为9月交付价格(9月18日公布),液厂/接收站挂牌为9月24日当日数据。中海油气电集团挂单与其他主体挂牌存在差异;JKM不同平台评估点位存在微小差异。
免责声明
实际成交以液厂或贸易商价格确认函为准;政策价格以各地发改委官方文件为准。本文仅供行业参考,不构成投资、采购或交易建议。