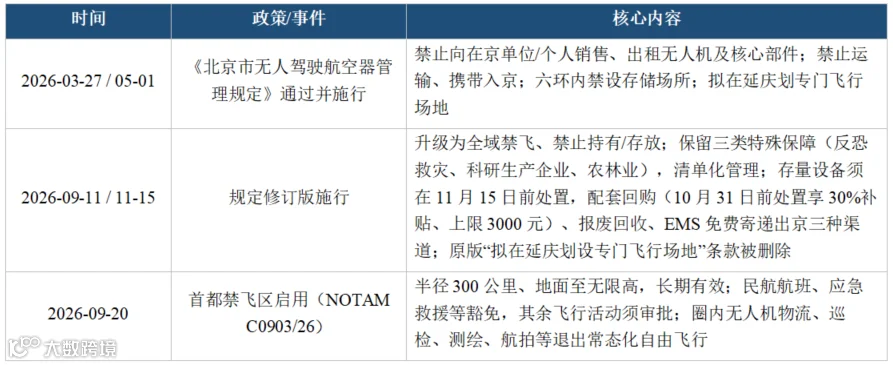
2026 年 9 月 20 日,以北京为中心、半径 300 公里、自地面至无限高的“首都禁飞区”正式启用。(注:"300 公里”参数源自航行通告及行业解读,非官方通稿直接表述。)更严格的约束将于 11 月 15 日生效:修订后的《北京市无人驾驶航空器管理规定》施行,北京无人机管理由“全域管制”升级为“全域禁止飞行、禁止持有、禁止存放”。
一、政策背景:国家空域管制与地方法规双轨并行
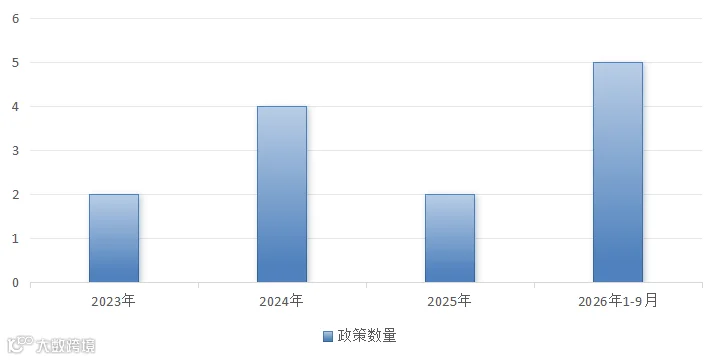
本轮管制需厘清两套并行制度。一是国家空域管制:首都禁飞区(ZB(SR)801)由空管系统通过航行通告实施,面向所有飞行活动,非无人机专项法规;二是北京地方性法规,上位依据为 2024 年施行的《无人驾驶航空器飞行管理暂行条例》及民航局 CCAR-92、工信部令第 66 号。2026 年新修订的《治安管理处罚法》将“黑飞”纳入 5 至 10 日拘留范畴,实名登记强制性国标亦于同年 5 月落地。
两套制度分工明确:航行通告管控“空域内飞行权限”,地方规定管控“地面存在合法性”。新规并非“一刀切”清零,第六条保留了三类特殊保障通道:反恐维稳、抢险救灾及重大活动保障;科研院校及企业的教学研发生产需求;农林业作业。上述场景经市公安机关会同有关部门安全评估后,实行清单化管理。对企业而言,研发与组装环节仍存合规通道,但试飞、仓储及交付环节面临实质性阻断,各环节合规成本被重新定义。
二、产业画像:制造企业占比近六成,成政策承压主体
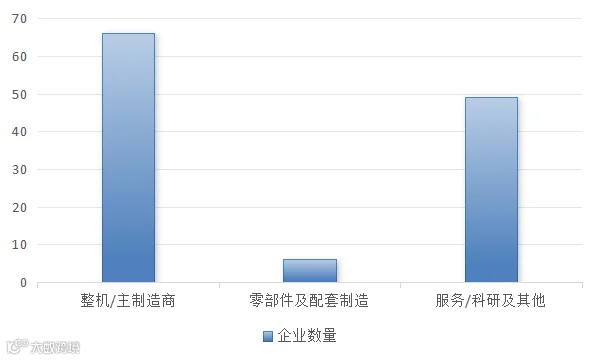
据航空产业网统计,北京市主要无人机企业超 110 家。从产业链结构看,制造环节占比 59.5%,近六成企业属于重资产、重场地的制造型主体。
区域分布上,呈现海淀集聚研发与延庆承接试验红利的格局。延庆无人机企业中制造类居多,多为 2023 至 2025 年新设,与延庆民用无人驾驶航空试验区(2020 年全国首批,保留约 374 平方公里常态化空域,已集聚百余家产业链企业)形成呼应。
三、企业动向:注册留京,产能外移
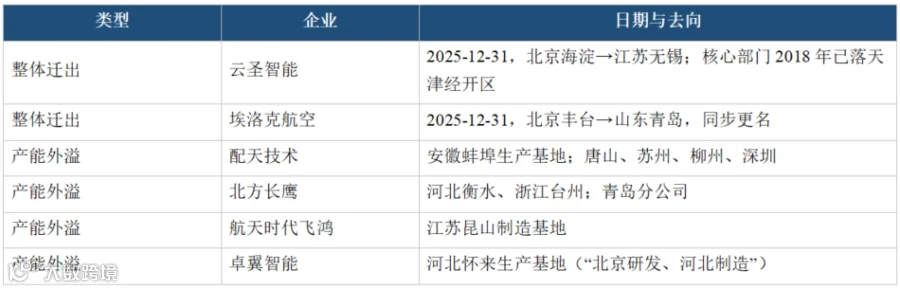
政策窗口期内发生 2 起注册迁址案例:云圣智能于 2025 年底由北京海淀迁往江苏无锡(其核心部门已于 2018 年落户天津经开区);埃洛克航空由北京丰台迁往山东青岛并同步更名。更大规模的调整体现为产能外溢:多家重点制造企业通过设立子公司或分公司将生产基地布局京外。例如,配天技术落子安徽蚌埠,北方长鹰布局河北衡水与浙江台州,航天时代飞鸿基地设于江苏昆山,凌天智能在天津、江苏设子公司,航景创新全国布点十余处,卓翼智能确立“北京研发、河北制造”模式,生产基地位于河北怀来。
总体来看,北京无人机产业未出现大规模“外迁潮”,而是呈现“研发留京、产能外移”特征。新规预留的特殊保障通道保住了在京研发空间,总部与研发端依赖北京的人才与创新生态;而生产、试飞及交付环节则向拥有空域、土地及政策优势的地区转移。
四、外溢去向:长三角、珠三角及安徽最具承接潜力
无人机企业外迁的核心诉求是生产空间与试飞空域。首都禁飞区半径 300 公里覆盖天津、廊坊、保定及张家口大部分区域,环京地带同样处于管制范围内。从现有迁址登记与产能落点分析,外溢轮廓初现:注册迁移多指向江苏无锡、山东青岛,制造基地分布于安徽蚌埠、江苏昆山、河北怀来及浙江台州等地,长三角及其周边是目前最主要的承接地。
展望未来,承接竞争不仅限于环京区域。无人机制造与新能源汽车同属供应链密集型产业,选址逻辑相似,主要考量产业链配套齐全度、应用场景丰富度及政策稳定性。以此衡量,全国潜在承接地集中在三类区域:长三角,航空航天配套完整,供应链半径短;珠三角,消费电子供应链成熟,低空应用场景密集;安徽,近年借新能源汽车产业链招商积累了成熟的承接经验。此外,四川、陕西等具备航空航天基础的省份也在候选之列。综合判断,长三角、珠三角和安徽可能性最大。
产业外溢非一次性事件,而是持续数年的过程。企业迁移动态、落地方向及园区选择等信号,将决定各地招商服务的最佳时机,值得持续跟踪。
五、结语
北京管制逻辑已然清晰:空域安全置于首位,同时通过特殊保障通道为科研生产保留必要空间。对产业链而言,11 月 15 日新规施行将是真正分水岭。此后有三项关键指标值得跟踪:一是特殊保障清单的实施细则与审批效率,这将决定“研发留京”的留存率;二是各承接地能否将基金与园区规划转化为企业实际落地成果;三是长三角、珠三角、安徽等潜在承接地的政策动向。产业格局重塑是一个持续数年的过程,远未定型。