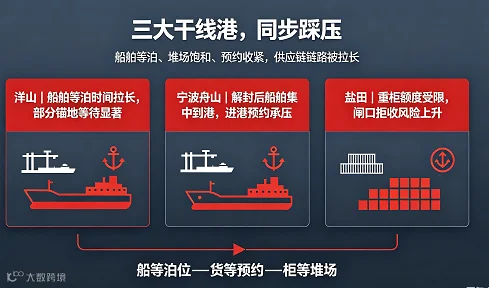
干港航这几十年,见过不少港口拥堵,但像今年这样,洋山、宁波、盐田三大核心枢纽几乎同步踩坑,属实少见。
很多人只看见堵船、甩柜、落箱费暴涨,货主货代怨声载道。
但老登看的不一样:每一次大港大堵,都是国内港口格局重新洗牌的窗口期。
短期是阵痛,长期,一部分蛰伏多年的港口,会抓住这波分流,拿到属于自己的机会。
这波拥堵,真正吃到溢出红利的,不是远在东南亚的新加坡,而是紧挨着的三大“备胎港群”。
洋山和宁波互相分流多年,但这次双港同堵,溢出方向第一次明确转向“上海北翼+浙江侧翼”。
-
南通港(洋山联动接卸):2025年4月洋山—南通“联动接卸、视同一港”落地,货物南通报关→驳船直送洋山→远洋大船出海,省掉芦潮港卸货转公路环节。 这次洋山等泊12天,长三角江北货源(南通家纺、泰州化工、扬州户外)第一反应不是硬挤洋山,是走南通转关,南通上半年集装箱同比跳涨,旺季更明显。
-
太仓港(苏州—上海组合港):洋山堵了,太仓“沪太通”模式(太仓报关、洋山放行)柜量陡增,部分欧线货改挂太仓—东南亚中转,避开东海大桥集卡排队。
华东逻辑:抢“江海联运接驳权”+“长三角内支线首挂港”。南通太仓这波,是“被洋山带着飞”的嫡系备胎。
二、华南溢出:南沙是最大赢家,蛇口吃近洋,香港捡漏高端
盐田更多是货量暴增的“幸福的烦恼”,ETB-7一卡,深莞跨境卖家第一反应不是等,是改港。
-
广州南沙:这波是真接住泼天富贵。盐田限流9000柜/天,南沙场地充裕、堆存压力小于深圳,美东线(双子星US4、合德LA快线14天直达)直接吃盐田溢出的美东+内陆铁海货;上半年南沙外贸箱+12%,2026旺季海铁联运(39条班列通11省)把重庆、湘潭、赣州货截留西部。 船公司跳港盐田,首选补挂南沙。
-
蛇口:吃近洋(东南亚/日韩/中东)+拼箱电商+新三样危险品。蛇口9610/9710通关快、驳船接佛山中山,这波中小卖家补货柜全涌蛇口。
-
香港葵涌:被唱衰多年,但这波高附加值、时效敏感柜(瑞士表、医械、样品)从盐田退回香港中转,葵涌8月驳运量回弹,证明“贵但稳”仍有市场。
华南逻辑:南沙吃“美线东岸+内陆腹地”大头,蛇口吃“近洋+跨境小柜”侧翼,香港吃“高端时效”残渣
——盐田越堵,南沙“华南第二枢纽”的人设越立得住。
现在公式变了:运费+等泊天数×滞港成本+ETB窗口容错率。
洋山等12天,相当于每柜隐性成本多掏万级人民币(堆存+拖车待时+资金占用)。
货主一旦发现“改挂南沙省5天、改走南通省3天”,下次不堵了也会留一部分货在备胎港试水
老登判一句:这波拥堵不会让洋山宁波盐田掉出第一梯队,但会让南通、太仓、南沙、蛇口在船公司航线布局里从“备选”升“常备”。
下次新开美东线,南沙可能和盐田同列挂港;下次新开欧线,太仓可能和洋山同列接卸。
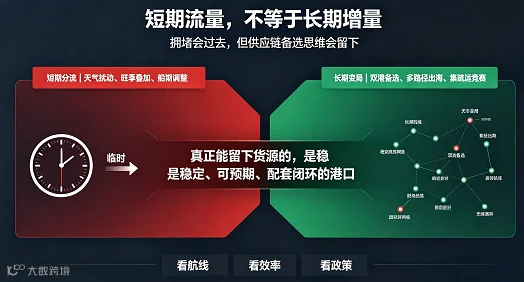
谁能提供稳定、可预期的物流通道,谁就能拿到长期货源。关键看三件事:
1.通关弹性:南沙、蛇口跨境电商模式成熟,南通太仓联动接卸有海关背书,这是硬门槛;
2.铁海联运:南沙39条班列、南通通海铁路,谁接得住内陆货谁留得住;
3.船公司驻场:马士基ONE跳港时肯补挂你,才算真上位。目前南沙、太仓拿到补挂最多。
3年内:南沙美线份额从盐田嘴里啃下5%—8%,南通太仓吃洋山江海联运10%+增量;
5年内:华东“洋山—南通—太仓”金三角、华南“盐田—南沙双核”成型。
三大港不会倒。它们体量摆在那,堵完了还会恢复。但“不可替代”的神话,已经被打破了。
笑到最后的不是最靠近的,是最早把“联动接卸、海铁联运、跨境电商通关”铺好的。
船公司一旦习惯了跳港、改线、走替代路径,就再也回不去了。
这才是三大港拥堵带来的最大变局。
堵的不是船,是旧秩序。
老登,港航圈里说过三十多年真话的老兵。欢迎关注湾区港航老登谈。
评论区聊聊:你觉得谁能吃到最大流量?谁能备胎转正?
#港口 #洋山港 #盐田港 #宁波舟山港 #集装箱 #外贸物流 #平陆运河 #南沙港 #南通港 #太仓港
往日主题:
见了3个船运大佬,突然意识到:电船的时代,真的要来了?
倒计时30天推进会背后:平陆运河的牌桌上,已经坐了谁
紧急:洋山港变连环拥堵!等泊12天?老航运曝3个保命招