MINING CAPITAL · 矿业资本观察
金钱证明一切
中国矿业市场繁荣与天津矿业大会火爆的因果链分析
数据核验修正版 · 2026年9月13日
9,796亿 采矿业滚动12个月 |
60个 天津矿业大会 |
A+H两大市场 矿业板块市值 |
超1万亿 A股14个月 |
|摘要 · 核心观点
2026年(第28届)中国国际矿业大会于9月10—12日在天津举办,来自全球60个国家和国际组织的代表、3.1万名专业人士参会,参会国家数创28年历史新高。全球矿业资本与技术力量涌入天津,其根本驱动力不仅是大会形式创新本身,而是过去一年中国矿业市场在利润、市值、融资三个维度的全面繁荣。

核心论断:天津矿业大会的火爆,是过去一年中国矿业市场近万亿利润、两地资本市场大幅增值、超万亿人民币融资规模三重繁荣的集中爆发;大会举办形式创新是让繁荣高效释放的催化剂和放大器,而非根本原因。
因果逻辑链:近万亿利润 → 行业有钱、资本愿意投入 → 市值重估、融资能力提升 → 超万亿融资 → 三重繁荣集中爆发 → 今年矿业大会人更多、设备更多、企业更多、全球到中国融资的人也更多。
关键证据:2025年大会同样有形式创新(首设矿业权转让大市场),但当时矿业利润仍处于深度承压期;2026年利润反转至 +33.5%,参会国家数随即跃升。这一强相关性本身就是最有力的因果证据。
01 采矿业利润近万亿:V型反转的盈利基础
国家统计局规模以上工业企业数据显示,中国采矿业在过去一年经历了一轮剧烈的 V 型反转。利润同比增速从2025年上半年的 -30.3%,收窄至全年 -26.2%,再跳升至2026年上半年的 +33.5%,增速摆动幅度超过60个百分点。通过「2025全年 − 2025上半年 + 2026上半年」的口径拼接,2025年7月—2026年6月这12个月采矿业利润总额约为 9,796亿元,营业收入约 54,437亿元。
📊 图1|采矿业利润同比增速的 V 型反转
|
|
|
|
|
|
|
|
|
|
|
|
📋 表1|采矿业利润总量(国家统计局)
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
口径说明:国家统计局按月发布累计数据,不直接发布「7月至次年6月」滚动区间,滚动数据为「2025全年 − 2025上半年 + 2026上半年」推导值。来源:国家统计局《2025年1—6月份全国规模以上工业企业利润下降1.8%》《2025年全国规模以上工业企业利润增长0.6%》《2026年1—6月份全国规模以上工业企业利润增长18.7%》。
近万亿利润意味着全行业有真金白银的盈利基础,企业有预算参加展会、有动力寻求合作、有能力进行资本运作。这是从业者有意愿、有能力奔赴行业盛会的经济基础,也是整条因果链的起点。
1.2 分行业:谁在赚钱?
滚动12个月各子行业利润分布呈现「三足鼎立」格局:煤炭开采洗选业约4,136亿元(占42%)、石油和天然气开采业约3,066亿元(占31%)、有色金属矿采选业约1,728亿元(占18%),三者合计占采矿业总利润的91%。
📊 图2|采矿业各子行业利润分布(滚动12个月,2025.7—2026.6)
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
📋 表2|采矿业各子行业明细(滚动12个月绝对额 + 2026上半年同比)
|
|
(亿元,估) |
|
同比 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
⚠️ 口径提示:上表「绝对额」列为 2025.7—2026.6 滚动12个月推算值,并非2026年1—6月单期数。若按2026年1—6月单期官方口径,上述六个行业利润总额应分别为:煤炭 2,107.2、石油天然气 2,115.9、有色矿采选 1,074.7、黑色矿采选 255.8、非金属矿采选 149.3、开采辅助 42.0亿元。
三个关键判断
第一,煤炭是利润压舱石。占比42%,2026上半年利润同比从 -53%(2025上半年)逆转至 +41%,摆动近94个百分点,是全行业V型反转的核心引擎。
第二,有色金属是最强增长极。唯一在2025年全年仍保持高增长(+36.1%)的子行业,2026上半年进一步加速至 +80%,受益于铜、金、铝等金属价格上行与全球资源安全溢价。这也直接解释了后文A股有色板块市值增值的来源。
第三,黑色金属最弱。2026上半年利润同比仅 +4.7%,营业收入仍同比下降6.1%,铁矿石需求和价格持续承压,是五大子行业中唯一营收负增长的板块。
02 A股矿业板块:盈利改善的资本化表达
利润爆发直接驱动估值重估。
2025年1月1日至2026年9月1日期间,A股矿业四大板块(申万一级行业:有色金属、煤炭、石油石化、钢铁)合计总市值由约 10.3万亿元增至约 14.4万亿元(估算)。其中有色金属是最主要贡献者。市值增值创造了财富效应与股权融资能力,这正是从「市值增值」到「融资爆发」的传导机制。
📊 图3|A股矿业各板块市值增值(2025.1.1—2026.9.1,修正后估算)
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
口径说明:申万一级行业分类(含沪深北),市值为行业全部A股上市公司总市值。增值为估算值,精确数值需以Wind/同花顺iFinD终端逐日统计为准。
📋 表3|A股矿业各板块市值变动
|
|
(估) |
(估) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
有色金属板块的巨大增值与第一部分有色矿采选业利润 +80% 形成印证——利润爆发驱动估值重估。板块分化与利润端结构基本一致:有色最强、煤炭小幅、石油稳健、钢铁最弱。
03 A股募资超万亿:资本涌入的直接证据
市值膨胀和利润改善直接转化为融资能力。
2025年7月1日至2026年9月1日的14个月内,A股通过 IPO + 再融资合计募资约 1.0万亿元(估算),其中 IPO 约2,900亿元、再融资约7,200亿元。(注:2025年A股全年 IPO 约1,242亿元为沪深交易所口径,含北交所的全A口径约1,318亿元。)
📊 图4|A股14个月募资结构(2025.7—2026.9,估算)
📋 表4|A股募资结构与分段(修正后估算)
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
来源:证监会、沪深北交易所、证券时报·数据宝/Wind。2026年1—8月 IPO 1,978.77亿元为证券时报·数据宝「按发行日」口径。再融资为估算值。
两个关键趋势
第一,IPO显著加速。2026年前8个月 IPO 募资已近2,000亿元,超过2025年全年(沪深口径1,242亿元),同比增幅按主流口径约为 +190%。IPO 放量意味着大量新兴企业获得资本市场认可,行业新生力量不断涌入。
第二,再融资结构调整。再融资仍是主力,但2026年上半年增发规模同比明显收缩(约 -48%),整体股权融资同比约 -40.3%,结构变化使融资更趋市场化。
04 港股矿业:全球矿业资本的中国主场
4.1 港股矿业板块市值大幅增值
与A股遥相呼应,港股矿业板块同样大幅增值。
采用代表性矿业H股合计市值口径(能源业5只 + 原材料业8只共13只龙头),2025年6月底至2026年9月初,合计总市值从约 3.91万亿港元增至约 6.56万亿港元,增值约 2.65万亿港元(+67.9%);剔除紫金黄金国际新上市贡献后,可比口径增值约 2.25万亿港元(+57.5%)。
📊 图5|港股矿业两大板块市值增幅(2025.6—2026.9)
|
|
|
|
|
|
|
|
原材料业(金属矿业)涨幅远超能源业。领涨个股:五矿资源 +160.9%、江西铜业(估)+144%、洛阳钼业 +107.3%。
📋 表5|代表性矿业H股市值变动(亿港元)
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
(2025-09-30新上市) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
口径:总股本 × H股股价,单位亿港元;期初为2025-06-30,期末为2026-09-01。Tab内数值经与行情数据逐一复核,主体数据准确。来源:同花顺iFinD、港交所行情数据。
⚠️ 方法论提示:紫金矿业、洛阳钼业、江西铜业、中国铝业、山东黄金等为 A+H 两地上市。A股行业口径与港股口径均按「公司全部股本 × 当地股价」计算总市值,若将「A股矿业板块增值」与「港股矿业板块增值」直接相加,将对同一批公司重复计算。故本文不以「两地相加」表述总市值增值,A股与港股分别列示。
4.2 港股IPO募资创新高:矿业明星项目闪耀
2025年7月至2026年9月期间,港股IPO合计募资约 5,200亿港元(约4,800亿元人民币),其中2026年前8个月募资 3,424亿港元,同比 +153%。其中,矿业相关IPO是最耀眼的板块。
|
|
|
|
|
|
|
|
|
港元(绿鞋后) |
|
|
|
|
港元(绿鞋后) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
注:Merdeka Gold 系以香港预托证券(HDR)形式第二上市,基础募资约23.9亿港元,27.2亿为绿鞋后口径;紫金黄金国际基础募资约250亿港元,287亿为绿鞋后(发行价71.59港元,上市首日收盘涨68.46%)。来源:港交所披露易、公司公告、Dealogic(港交所引用)。
再融资方面,矿业龙头同样大手笔:紫金矿业2026年1月发行15亿美元零息H股可转债(转股价63.3港元),洛阳钼业同期发行12亿美元零息H股可转债,紫金黄金国际以93.86亿港元认购赤峰黄金定增。
05 天津矿业大会盛况:60国涌入的背后
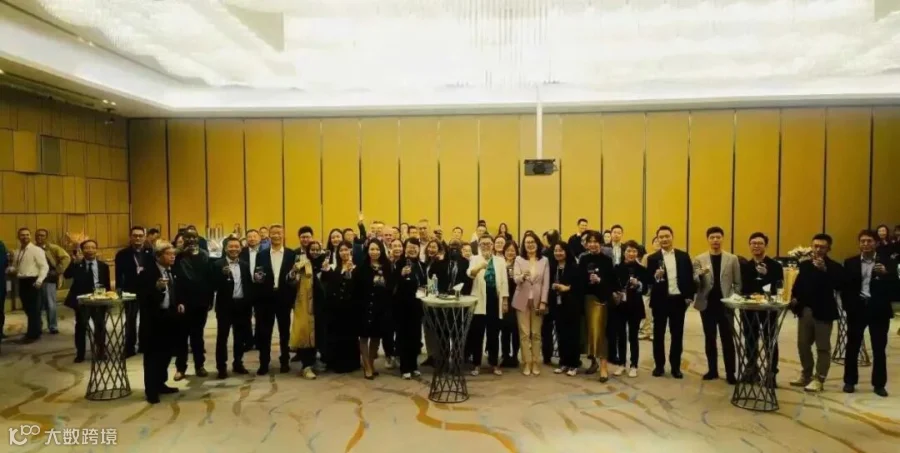
2026年(第28届)中国国际矿业大会于9月10—12日在天津梅江会展中心举办,主题「合作共赢,绿色智能」,刚刚于9月12日闭幕。这是大会创办28年来规模最大的一届:来自全球 60个国家和国际组织的代表、3.1万名专业人士参会,参展参观总人次达 5.9万。
📊 图6|两届大会规模对比(2025 第27届 → 2026 第28届)
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
深蓝条=2025年,金色条=2026年。参会国家数为自然资源部口径。
204 集中展示项目 |
28 场论坛 |
11/13 重大定向撮合项目 |
5.1 举办形式创新:从「论坛展览型」到「交易+治理型」
2026年大会确有三大实质性创新,推动大会从传统「论坛+展览」模式向「交易+治理」型盛会转型:
① 首次新增「矿业权交易板块」
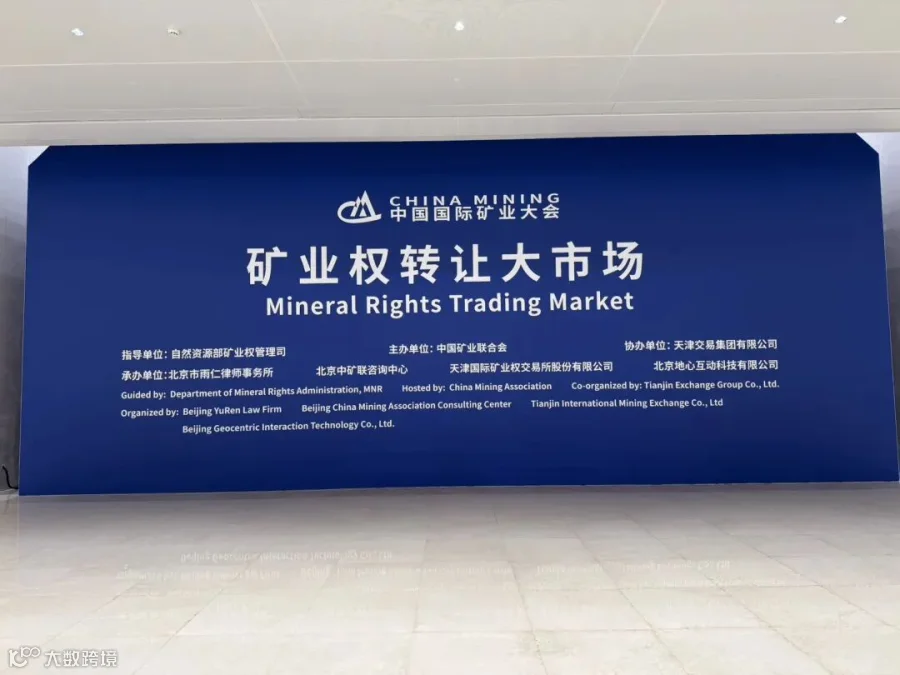
在往届论坛、展览两大传统板块基础上,首次新增矿业权交易板块,升级为「论坛、展览、交易」三大核心板块,构建全国统一的矿业全要素交易大市场。集中展示204个项目,覆盖国内18省、境外28国、30余个矿种;13个重大定向撮合项目中11个达成初步合作意向。
② 矿业国际合作部长论坛规格提升
参加国家数、注册企业及代表人数均创历届之最。国务院副总理何立峰出席开幕式致辞,多国矿业/工贸部长参会。
③ 发布《矿业绿色发展天津宣言》
《矿业绿色发展天津宣言》于大会开幕式发布,围绕绿色发展、资源利用效率、AI/大数据/数字孪生与矿山融合、标准互认、贸易投资便利化等方面提出倡议,获30多个国家和国际组织响应。一批国家级、国际级矿业领域标准规范正式发布。
演进逻辑:2025年是「试水」——首次设立矿业权转让大市场、创造性设置「后核查」规则;2026年是「升级固化」——将交易独立为第三大板块、部长论坛升格、天津宣言形成国际治理机制。
5.2 全球影响力:谁来到了天津?
国际组织与外国政要:国务院副总理何立峰出席开幕式;多国部长级官员参会(如苏丹矿业部长等)。
国家组团展台:沙特阿拉伯、哈萨克斯坦、乌兹别克斯坦、伊朗、刚果(金)、津巴布韦、巴布亚新几内亚等。
中资龙头:中国五矿、中国黄金、山东黄金、紫金矿业、洛阳钼业、中铝集团、西部矿业等20余家。
国际装备巨头:安百拓(Epiroc)、小松(Komatsu)等。
06 归因:市场繁荣是根本,形式创新是催化
🔗 完整因果链
| 9,796亿 2026H1同比+33.5% |
|
超14万亿 市值(估算) |
|
超1万亿 + 港股5,200亿港元 |
|
60国 创历史新高 |
6.2 形式创新的角色:放大器而非发动机
根本原因是市场繁荣。如果没有近万亿利润、两地资本市场的大幅增值、超万亿融资规模,仅凭形式创新不可能吸引60个国家涌入。2025年大会也有矿业权转让大市场的创新,但参会国家仅40多个——因为当时矿业利润仍处于深度承压期(全年-26.2%)。2026年利润反转至 +33.5%,参会国家数随即跃升至60个。这一强相关性本身就是最有力的因果证据。
形式创新是放大器。矿业权交易板块把「看展」变成「做交易」,部长论坛把「企业交流」变成「国家间治理协调」,天津宣言把「一次性会议」变成「长效合作机制」。没有这些创新,繁荣可能只是分散在各个双边交易中。
签约金额下降的反证。2026年现场签约金额3亿元,低于2025年的4亿+。这恰恰说明大会的价值已不在「签几个大单」,而在于机制建设和平台效应——204个矿业权项目的展示、11个撮合意向的达成、30多个国家响应的天津宣言,这些长期机制性成果的价值远大于现场签约额。
6.3 资源民族主义视角下的深层逻辑
资源国主动找中国。参会国家从40多个跃升至60个,印证了资源民族主义浪潮下「资源国主动寻求中国资本与技术」的机遇期仍在持续。
中国从「买资源」到「卖标准」。天津宣言强调标准互认、贸易投资便利化,一批国家级、国际级标准发布,标志着中国正从单纯的资源消费国和资本输出国,向矿业规则和标准的制定者转型。
风险并存。全球关键矿产阵营化趋势加剧。60国涌入天津的另一面,是部分西方国家在关键矿产领域加速「去风险化」布局,这是未来1—2年需持续跟踪的变量。
结语 · 繁荣是燃料,创新是引擎,天津是舞台
用一句话概括:天津矿业大会的火爆,是过去一年中国矿业市场近万亿利润、两地资本市场大幅增值、超万亿人民币融资规模三重繁荣的集中爆发;大会举办形式创新是让繁荣高效释放的催化剂和放大器,而非根本原因。
金钱不会说谎。当一个行业在12个月内赚取近万亿利润、在资本市场大幅增值、募资超万亿人民币时,全球矿业从业者涌向这个行业最大的交易和交流平台,是资本逻辑的必然结果。60个国家涌入天津,不是因为会展设施突然变好了,而是因为这里有利润、有资本、有项目、有标准、有未来。
繁荣是燃料,创新是引擎,天津是舞台。三者共振,造就了2026年这场创纪录的矿业盛会。但也需警惕:全球关键矿产阵营化趋势加剧,繁荣之中,风险亦在生长。