

供应链卖家在日本市场做Mercari销售税处理怎么计算
2026-09-16 2
详情
报告
跨境服务
文章
一、词条概述
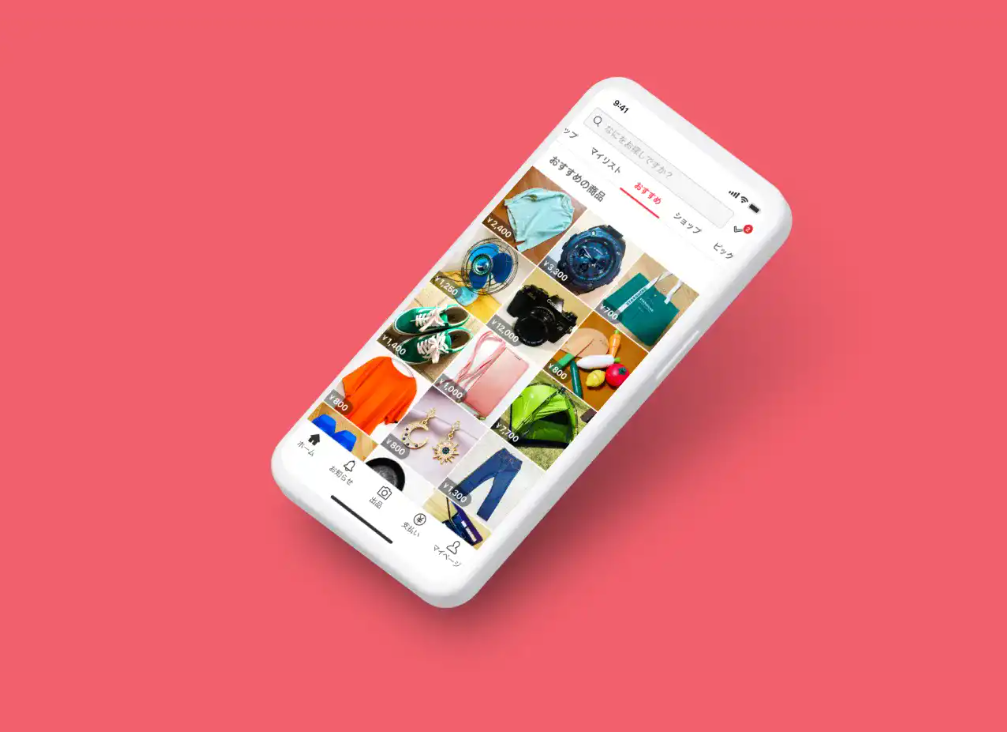
关键词基础解释:指中国供应链卖家或跨境商户在向日本消费者通过Mercari平台销售商品时,依据日本消费税(JCT)法规,对交易金额进行税额拆分、申报及缴纳的计算流程。
 A13127668619
核心属性/用途定位:属于跨境合规运营的关键环节,直接关联资金回流安全与店铺存续风险,是履行日本纳税义务的核心操作。
主要应用场景:适用于通过“任意出口”模式直邮日本,或利用日本海外仓(FBA/Mercari自有仓)进行本土发货的B2C及小B2B交易场景。
海外用户最关注的核心价值:确保税务合规以避免账号被封禁,同时精准核算税后利润,防止因误算税率导致亏损。
二、主要使用场景
适用人群:主要为拥有自主供应链的中国外贸工厂、转型做精品店的Mercari卖家以及部分从事高频次交易的职业海淘代购。
具体用途:此类群体在商品定价时需内置税费成本;在订单生成后需从含税销售额中剥离出消费税额;在季度或年度申报期向日本国税厅提交确定申告书并缴纳税款。对于注册了日本法人或使用IOSS机制的卖家,还需处理进项税抵扣问题。
三、常见问题与注意事项
- 税率确认:日本标准消费税率为10%,但食品、饮料(不含酒精及外食)及部分定期订阅报刊适用8%的轻减税率。卖家必须根据商品HS编码准确归类,错误适用税率将导致补税罚款。
- 计税公式误区:切勿直接用销售额乘以税率。正确算法为:税额 = 含税销售额 × (税率 / (100 + 税率))。例如10000日元含税销售额,税额应为10000 × (10/110) ≈ 909日元,而非1000日元。
- 纳税义务门槛:根据日本税法,基准期间(两年前)应税销售额超过1000万日元的事業者强制成为课税事業者。虽新设法人有两年免税期,但若预计销售额巨大或为了抵扣进口环节消费税,建议主动申请成为课税事業者以获取JCT注册号。
- 发票合规性:自2023年10月起日本实施“适格请求书保存方式”(新发票制度)。Mercari买家若为企业用户,只有收到记载了卖家JCT注册号的发票才能抵扣进项税。无JCT号可能导致企业客户流失。
- 汇率折算:申报时需将外币收入折算为日元。可依据日本国税厅公布的每月月末汇率或交易当日汇率计算,一旦选定方法,一个会计年度内不得随意变更。
四、总结
供应链卖家切入日本Mercari市场,税务合规是生存底线。建议在开店初期即咨询专业税理士,评估是否注册JCT,并建立自动化的税额计算表格或ERP系统。切记不要抱有侥幸心理逃避申报,日本国税厅与电商平台的数据联网日益紧密,合规经营方能确保持续盈利。
关联词条
活动
服务
百科
问答
文章
社群
跨境企业