

表面活性剂行业概述
表面活性剂是一类具有两亲性分子结构的化合物,包含亲水基和疏水基。在水中溶解时,疏水基受排斥趋向逸出水面,导致分子在气液界面定向排列,形成单分子层吸附,显著改变体系界面性质。根据电荷特性,表面活性剂可分为离子型(阳离子、阴离子)、非离子型、两性型及复配型等。


中国表面活性剂行业相关政策
表面活性剂及洗涤用品对经济发展与民生改善具有重要作用,受到国家产业政策支持。2021年8月,中国洗涤用品工业协会发布《表面活性剂行业“十四五”高质量发展指导意见》,明确提出重点发展基于本土资源的天然油脂衍生表面活性剂,推动行业绿色化、可持续发展。

表面活性剂行业产业链
表面活性剂位于化工产业链中游,上游主要依赖天然油脂和石油化工原料,下游广泛应用于洗涤用品、纺织印染、农用助剂、食品加工等领域。

我国阴离子表面活性剂生产主要使用棕榈仁油、椰子油等天然油脂。全球棕榈油产量由2000/2001年度的2533万吨增至2022/2023年度的7946万吨,复合增速达5.3%。主产国为马来西亚、印度尼西亚和泰国,合计占全球总产量的87%,其中印尼与马来西亚占比达83%。


中国表面活性剂行业发展现状分析
我国表面活性剂行业始于20世纪50年代,虽起步较晚但发展迅速,现已成为全球主要生产与消费国。产品以阴离子和非离子型为主,主流品种包括脂肪醇醚硫酸盐(AES)、烷基苯磺酸(LAS)等。2022年,行业联盟统计67家规模以上企业,全年产量达426.20万吨,销量420.9万吨,需求量363.29万吨。

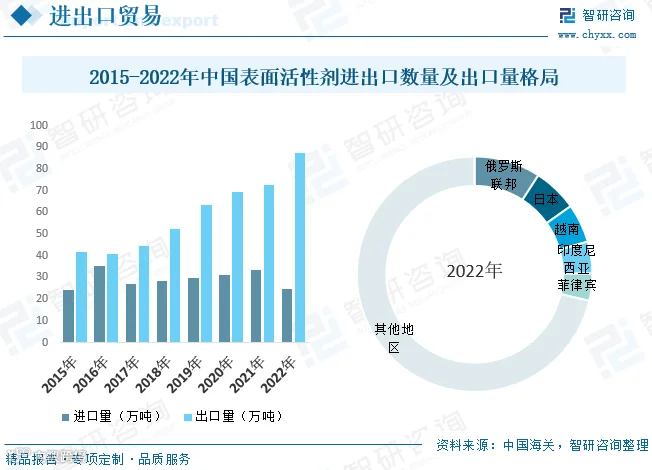
行业持续保持净出口态势,2022年出口量87.48万吨,进口量24.57万吨。出口产品以阴离子和非离子型为主,合计占比从2017年的65.40%提升至2022年的77.43%,其中非离子型复合增长率达21.08%;进口则集中于高性能非离子型产品,占比从70.80%降至63.23%。出口市场主要面向俄罗斯、日本、越南、印度尼西亚和菲律宾。
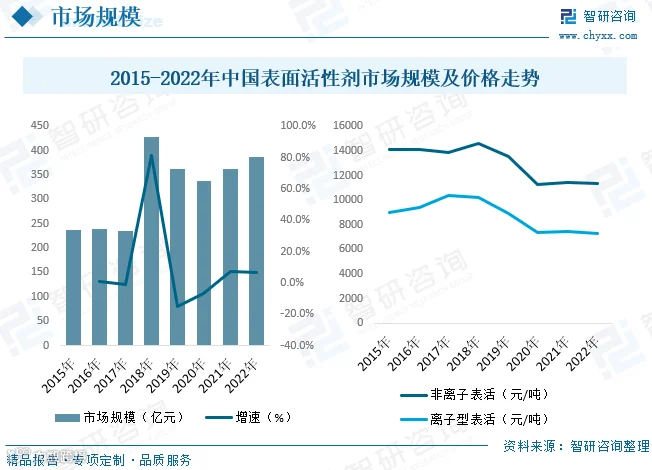
作为技术密集型精细化工行业,表面活性剂具备应用广泛、污染小等特点。2022年我国市场规模约387.05亿元,非离子型均价11347元/吨,离子型均价7322元/吨。

中国表面活性剂行业重点企业
国际上,德国巴斯夫、美国休斯、南非沙索、日本花王等企业在技术与品类方面仍具优势。国内经过多年发展,部分企业技术水平接近国际先进水平,并凭借成本优势实现出口。行业正由“量”的竞争转向“质”的竞争,落后产能逐步退出,市场向龙头企业集中。
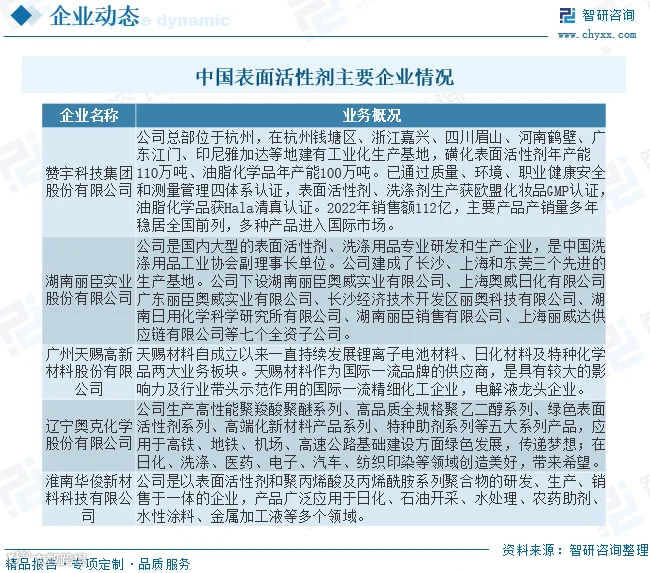
赞宇科技专注于表面活性剂与油脂化学品研发生产,其AES、LAS、AOS产品产销量居国内首位。2022年表面活性剂业务收入达35.14亿元,同比增长13.4%。丽臣实业具备集约化生产优势,阴离子表面活性剂年产能超四十万吨,2022年产量位居全国前二,业务收入27.90亿元,同比增长11.61%。


中国表面活性剂行业前景展望
当前国内产品仍以中低端为主,高端产品与核心技术存在短板。未来行业将聚焦提升性能、降低成本、绿色环保方向,重点发展高效、可生物降解、安全环保型表面活性剂。在化妆品领域,功能性表面活性剂在清洁、抗炎、抗菌等方面的应用潜力巨大;日化领域中,新型非离子型产品将成为增长重点。
随着环保政策趋严及消费者健康意识提升,绿色、环保型表面活性剂市场需求将持续扩大,行业整体将向高品质、高性能、低成本方向升级发展。