


重庆一食品公司偷逃税被查,追缴罚款超1400万元
通过个人账户隐匿收入超4000万元,设置“内外账”虚假申报
近期,国家税务总局重庆市税务局第一稽查局依法查处重庆多笠原食品有限公司偷税案。该公司通过个人账户收取销售款、设立内外两套账等方式,隐匿未开票收入,少缴企业所得税、增值税等税费共计699.07万元。税务部门依法对其追缴税费、加收滞纳金并处罚款,合计约1400万元。
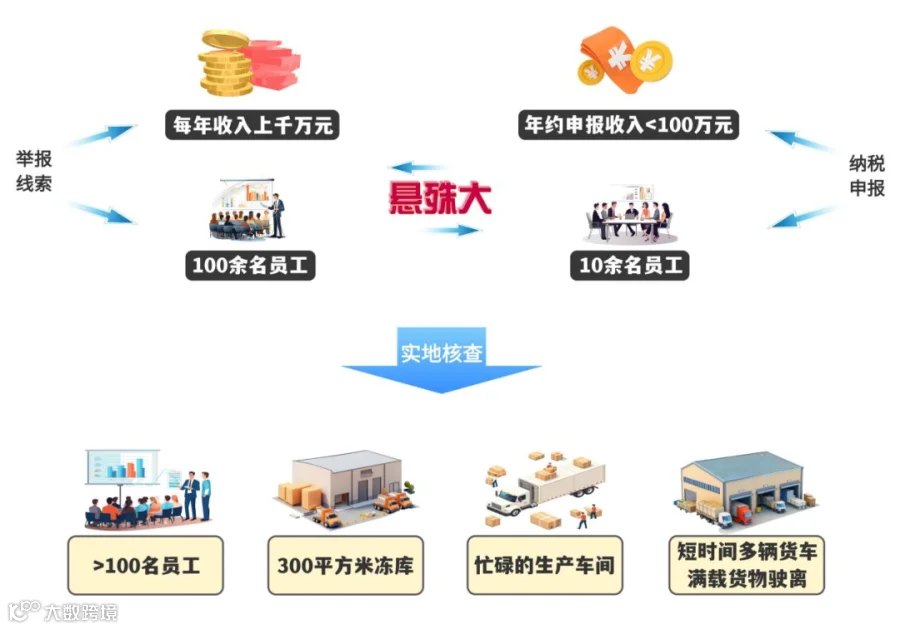
此前,有举报称该公司年收入达数千万元,员工百余人,但长期申报亏损,存在偷逃税嫌疑。检查人员调取申报数据发现,其申报在职人数仅十余人,年销售收入不足百万元,与实际经营规模严重不符。
实地核查显示,该公司生产车间有百余名工人作业,拥有300平方米冻库及大量原材料,短时间内有多辆重型货车运货出厂,实际经营规模与举报内容一致,涉嫌隐匿收入,遂立案调查。
调查中,检查人员在其财务人员电脑中发现内外两套电子账簿:外账数据与申报一致,内账记录的销售额与举报线索相符。仓库管理台账更显示销售金额超4000万元,是申报收入的40倍,且与内账高度吻合。
面对证据,公司负责人辩称内账为虚增业绩,但销售明细涵盖生产日期、客户信息、运输方式等详细内容,难以构成合理虚构。

经向上下游企业及物流方核实,数万条销售记录均真实发生。然而,公司对公账户收款仅数十万元,巨额资金去向成谜。
检查人员锁定4个员工个人银行账户,调取流水后发现其中2个账户累计入账超4000万元,且未申报纳税。该资金流与销售台账、内账收支完全匹配,形成完整证据链,证实其通过私人账户隐匿收入。

在确凿证据面前,公司负责人承认利用个人账户收款、隐匿收入、进行虚假纳税申报的违法行为。
根据《中华人民共和国税收征收管理法》第六十三条,纳税人采取隐匿收入、虚假申报等手段不缴或少缴税款的,构成偷税。税务机关可追缴税款、滞纳金,并处不缴税款50%以上五倍以下罚款;构成犯罪的,依法追究刑事责任。
目前,重庆市税务局第一稽查局已依法对该公司作出处理,追缴税费款、加收滞纳金并处罚款,总计约1400万元。