


募投项目先期投入置换时点的确定规则与案例解析
结合法规与实务,梳理募集资金置换的时间节点与合规要点

募投项目从立项、实施到投入使用需经历备案、环评、能评、安评及验收等程序,且募集资金到账周期较长。为抢抓市场先机,企业常以自筹资金先行投入,待募集资金到位后进行置换。因此,确定募投项目先期投入的可置换时点对拟上市企业至关重要。
募集资金置换的监管要求与注意事项
各板块对募集资金置换预先投入资金的规定基本一致:募集资金到账后六个月内可实施置换,须经董事会审议通过,由会计师事务所出具鉴证报告,并由独立董事、监事会及保荐机构发表明确同意意见并披露。

募集资金置换前期项目投入的注意事项:
- 流程合规性:除董事会决议外,应将拟置换的先行投入资金单独入账,建立专项内控流程和付款审批机制。
- 实施主体变更:若新增募投项目实施主体,需签订四方监管协议并设立专户。
- 不得置换的情形:募投项目立项前、成为实施主体前发生的费用,以及按规定应由自筹资金投入的部分不得置换。
- 保荐机构核查内容:核查意见应涵盖募集资金基本情况、承诺投资项目情况、自筹资金投入情况、董事会审议合规性及专项说明等。
募投项目前期投入可置换时点的实务标准
现行法规仅明确募集资金到账后六个月内可置换,但未对前期投入距申报材料的时间作出硬性规定。根据监管培训口径及实务操作,募投项目前期投入可置换时点通常包括:
(1)本次发行董事会确定募投项目后,且距申报材料不超过6个月;
(2)本次发行股东大会通过后,且距申报材料不超过6个月;
(3)申报材料报送证监会后的前期投入也可置换。
实务中,普遍以“审议募集资金相关事项的董事会”作为起始节点,此前投入不可置换,此后投入可置换。同时,“距申报材料不超过6个月”为常见要求,但属监管窗口指导,无明文规定。
典型案例分析:置换时点超6个月的实践路径
部分企业因多次召开董事会/股东大会,选择以首次审议发行方案的董事会召开日作为置换起始时点,形成超6个月的先期投入置换案例。
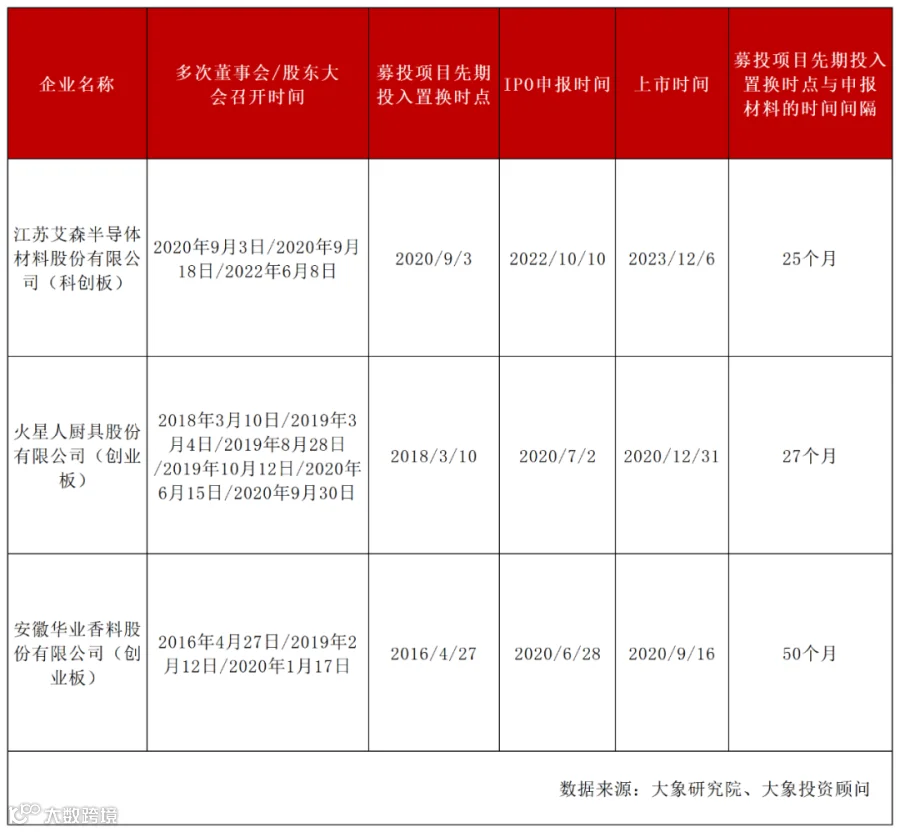
案例1:江苏艾森半导体材料股份有限公司(IPO申报时间2022年10月10日)
公司主营电子化学品,募投项目包括“年产12,000吨半导体专用材料项目”等。
置换时点:以2020年9月3日首次筹划上市的董事会召开日为先期投入起始置换时点。
关键事实:
(1)2020年9月董事会确定募投项目,此前已使用自有资金投入3,923.17万元;
(2)2022年6月董事会再次确认原募投项目继续作为本次发行项目;
(3)上市辅导期自2020年7月起连续未中断,视为同一次发行;
(4)未重新制定发行方案或设立新募投项目,故认定为延续性安排。
发行人据此说明:以2020年9月董事会为置换时点符合监管要求,并提供历史决议文件佐证,同时引用华业香料、火星人等同类案例支持其做法。

案例2:火星人厨具股份有限公司(IPO申报时间2020年7月2日)
公司主营集成灶等厨房电器,募投项目包括“智能集成灶产业园项目”等。
置换时点:以2018年3月10日首次审议发行方案的董事会召开日为置换起始点。
自2018年至2020年,公司多次召开董事会调整发行方案,但核心募投项目未变。2021年1月,公司使用募集资金置换预先投入的自筹资金31,218.92万元,经会计师事务所鉴证并获独立董事及保荐机构同意。

案例3:安徽华业香料股份有限公司(IPO申报时间2020年6月28日)
公司主营内酯系列合成香料,募投项目为“年产3,000吨丙位内酯系列合成香料建设项目”。
置换时点:以2016年4月27日首次审议发行方案的董事会召开日为起始点。
尽管2017年终止审查,但2019年重启创业板申报时继续沿用原募投项目。截至2020年9月30日,公司拟置换预先投入资金11,376.38万元,经大华会计师事务所鉴证,并获独立董事及保荐机构认可。
总结
实务中存在多次审议发行方案并以首次董事会召开日作为募投项目先期投入置换时点的案例,此时置换时点与申报材料间隔可能远超6个月。关键在于证明发行方案的延续性、募投项目的同一性以及辅导期的连续性,从而论证置换时点的合规性。企业应注重信息披露的完整性与逻辑一致性,强化保荐机构核查意见,确保募集资金使用合法合规。
发行人需说明以首次审议发行方案的董事会召开日作为募投资金置换时点的合规性,确保未改变已审议通过的募投项目内容,并可参考市场同类案例予以论证。 实操中,除确保置换时点符合法规外,后续资金置换须履行必要程序,包括经董事会审议通过、会计师事务所出具鉴证报告,并由独立董事、监事会及保荐机构发表明确同意意见。 但此类操作在当前IPO审核趋严的背景下较为少见,审核通过难度较大,拟IPO企业应谨慎评估相关风险。