

美股估值偏高但盈利支撑显著,动态视角下或非“极端”
从历史、横向、结构与利率四维度解析美股估值现状
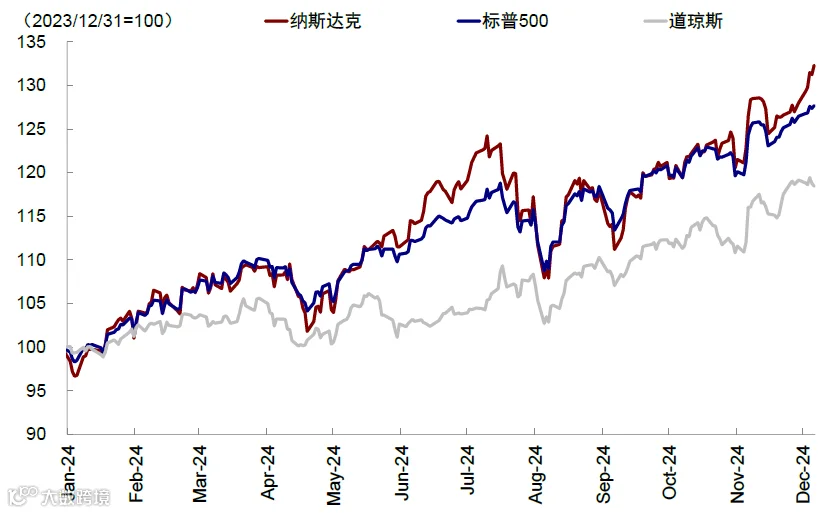
上周,纳斯达克指数首次突破2万点,尽管市场对高估值及潜在滞胀风险仍有担忧,但在美联储降息预期和大选周期推动下,美股三大指数持续创新高[1]。面对不断攀升的股价,市场普遍关注:当前美股估值水平如何?增长与流动性能否支撑高估值?本文从历史比较、资产对比、内部结构与利率环境四个维度系统分析[1]。
图表:美股三大指数屡创新高
资料来源:Bloomberg,中金公司研究部
整体来看,无论纵向对比历史,还是横向对比其他资产,美股估值均处于偏高甚至“极端”水平[1]。然而,这种判断基于“均值回归”的静态假设,忽视了利率、增长和产业趋势的动态变化[1]。若从成本与回报的相对关系出发,当前高估值或具备一定合理性,尤其是龙头科技股的盈利贡献显著支撑其估值。短期内,估值进一步扩张空间有限,盈利将成为市场上涨的主要驱动力[1]。在基准情景下,预计2025年美股盈利增速为10%,对应标普500指数运行区间为6300~6400点[1]。
一、纵向对比历史:估值全面高于均值
从历史维度看,美股主要指数的估值指标普遍显著高于长期平均水平[1]。
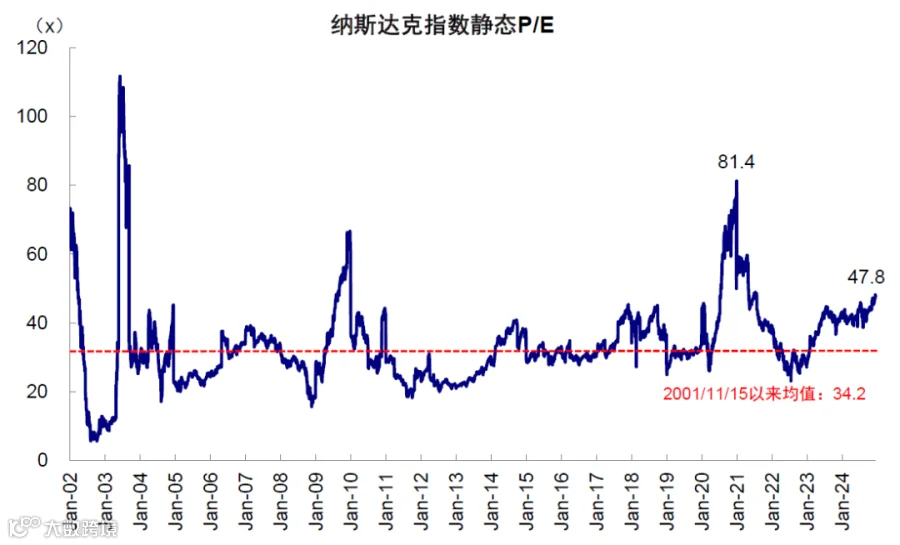
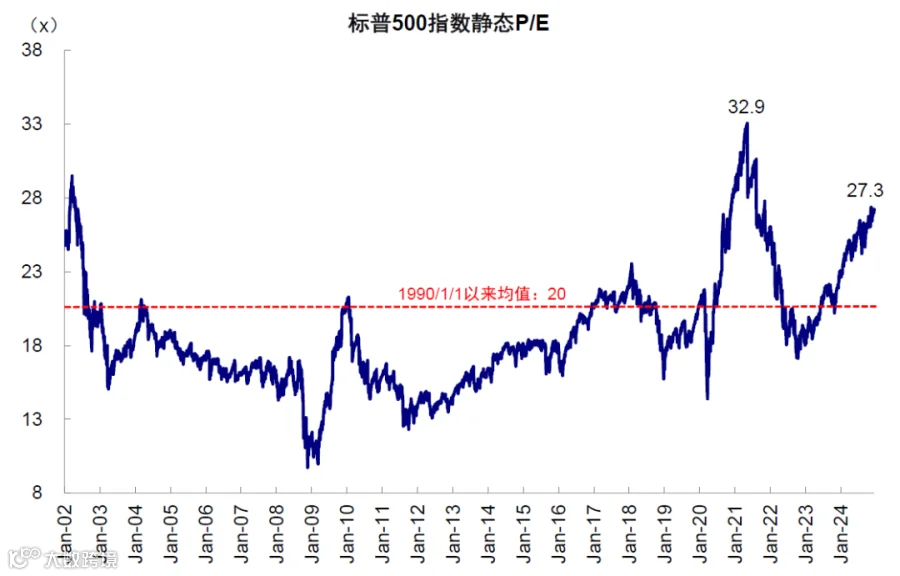
► 静态市盈率(P/E)方面,标普500当前为27.2倍,高于1954年以来均值(16.9倍)约1.6个标准差,处于91%历史分位;纳斯达克为47.8倍,处于90%分位;道琼斯为34.5倍,已处于99%分位[1]。但静态估值未反映未来盈利预期,在高增长环境下可能存在偏误,因此动态估值更具参考意义[1]。
图表:纳斯达克指数当前静态P/E为47.8倍
资料来源:Bloomberg,中金公司研究部
图表:道琼斯指数当前静态P/E为34.5倍

资料来源:Bloomberg,中金公司研究部
图表:标普500指数当前静态P/E为27.3倍
资料来源:Bloomberg,中金公司研究部
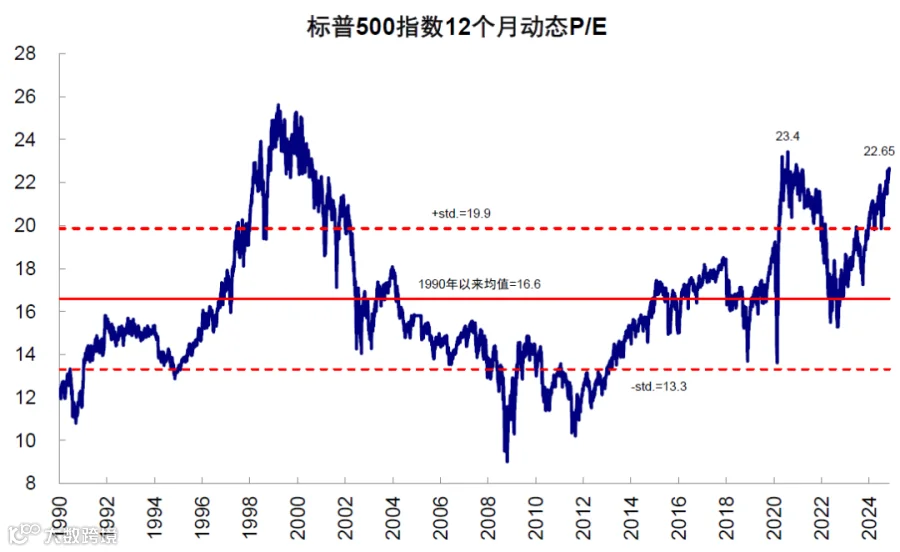
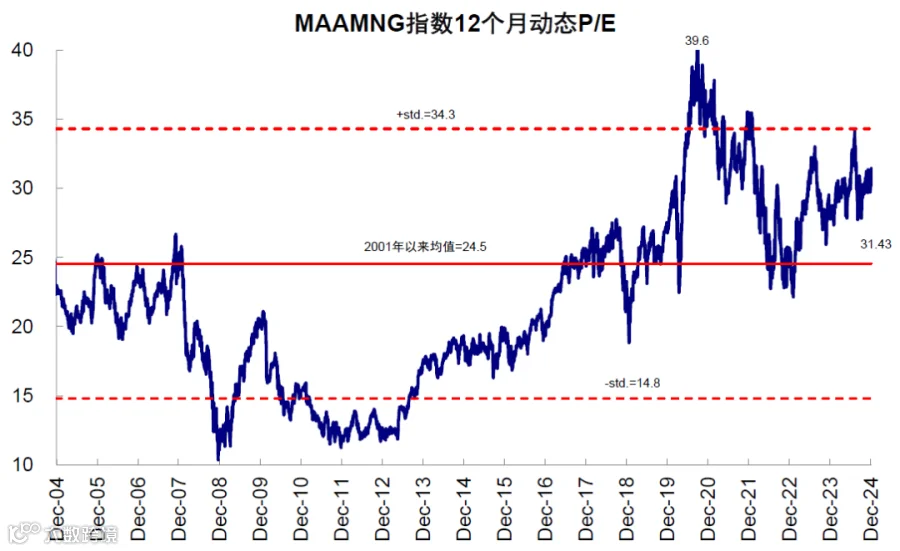
► 动态市盈率(Forward P/E)显示,标普500为22.7倍,高于1990年以来均值1.8个标准差,处于94%分位;纳斯达克为29.5倍,道琼斯为21.2倍,科技龙头MAAMNG(META、苹果、亚马逊、微软、英伟达、谷歌)为31.4倍,均显著高于各自历史均值[1]。
图表:当前标普500动态市盈率为22.7倍,高于历史均值一倍标准差
资料来源:Bloomberg,中金公司研究部
图表:当前科技龙头股动态市盈率为31.5倍,高于历史均值
资料来源:FactSet,中金公司研究部
此外,P/B、PEG、EV/EBITDA、P/FCF、P/Sales等多个指标也显示估值普遍偏高,部分静态指标偏离均值超过2个标准差[1]。需注意的是,单纯的历史对比隐含均值回归假设,而不同周期的宏观经济、利率和产业环境差异巨大,因此该方法仅可作为参考[1]。高估值的消化亦可通过盈利增长实现,而非必然依赖股价下跌,例如2025年上半年MAAMNG盈利预期上调,其动态估值已回落至历史均值+1倍标准差以下[1]。
二、横向对比其他资产:美股相对更贵
与全球其他资产相比,美股估值同样处于高位[1]。
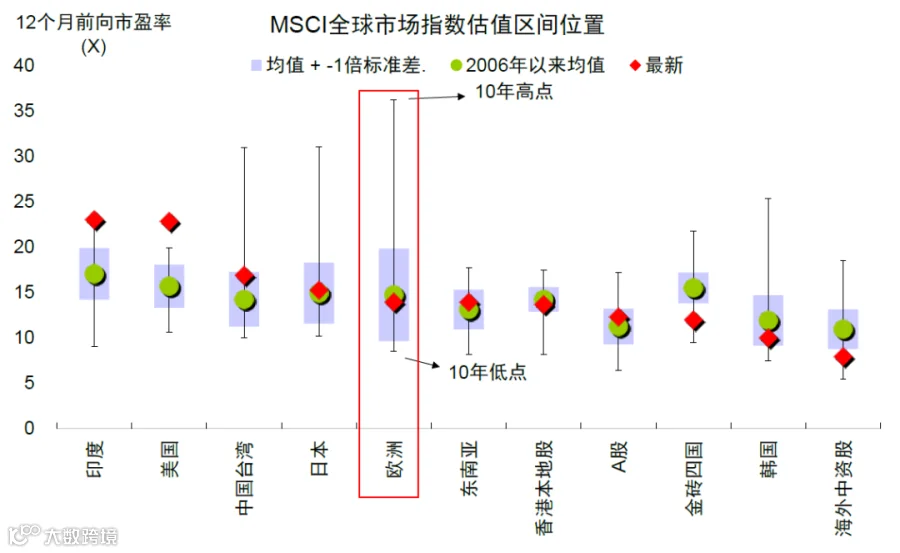
► 与全球股市比较,MSCI美国指数的估值偏离度(z-score)已达1倍标准差以上,而欧洲、港股、新兴市场及金砖国家等估值仍低于历史均值[1]。
图表:当前美股市场估值水平相较于其历史均值处于一倍标准差上方
资料来源:Bloomberg,中金公司研究部
► 相对折溢价分析显示,标普500较日经225、欧洲Stoxx 600和MSCI新兴市场的估值溢价分别为1.09、1.65和1.82倍,均高于2000年以来的平均溢价水平(0.9、1.2、1.6倍)[1]。
图表:以日本市场为对比基准,美股市场的估值也已经明显偏高了

资料来源:FactSet,中金公司研究部
图表:相比欧洲和新兴市场的估值并考虑到历史溢价水平,美股相对估值已经明显偏高

资料来源:FactSet,中金公司研究部
► 与债券对比,标普500动态股息率(1.24%)仅为美国10年期国债收益率(4.27%)的三分之一,股息率/债券收益率比值为0.3倍,为2001年以来最低水平[1]。
图表:当前标普500指数12个月动态股息率显著低于美国10 年期国债收益率

资料来源:Bloomberg,中金公司研究部
► 与大宗商品对比,以原油和黄金计价,标普500指数当前分别为67倍布伦特油价和2.6倍金价,虽低于历史高点,但仍显著高于长期平均水平(31倍油价、1倍金价)[1]。
图表:分别以原油和黄金计价来看,美股已经偏贵

资料来源:Bloomberg,中金公司研究部
► 与经济总量对比,标普500总市值与美国名义GDP之比(证券化率)达2.8倍,为2000年以来最高,远超1.1倍的长期均值[1]。
图表:总市值与美国GDP对比,美股也偏贵

资料来源:Bloomberg,中金公司研究部
横向比较的局限性在于假设不同资产间关系稳定,但近年来美国凭借大财政、科技创新(如AI)和全球资金再平衡形成“三大宏观支柱”,推动美股与美元持续走强,与非美资产差距拉大,这种趋势性变化难以通过静态比较捕捉[1],与1980年代“里根循环”有一定相似性[1]。
三、内部结构:头部集中但盈利支撑较强
美股内部估值分布呈现显著分化与集中特征[1]。
► 风格层面,成长风格估值更高,纳斯达克和MAAMNG动态P/E分别为29.5倍和31.4倍,而偏价值的道琼斯为21.2倍[1]。
图表:从不同时间阶段来看,今年以来最为显著的估值扩张是9月份之后

资料来源:Bloomberg,中金公司研究部
► 板块层面,除能源外,标普500各板块动态估值均高于2001年以来均值,其中必需消费、金融和IT板块处于95%以上历史分位[1]。
图表:标普500各行业除能源外均高于均值

资料来源:FactSet,中金公司研究部
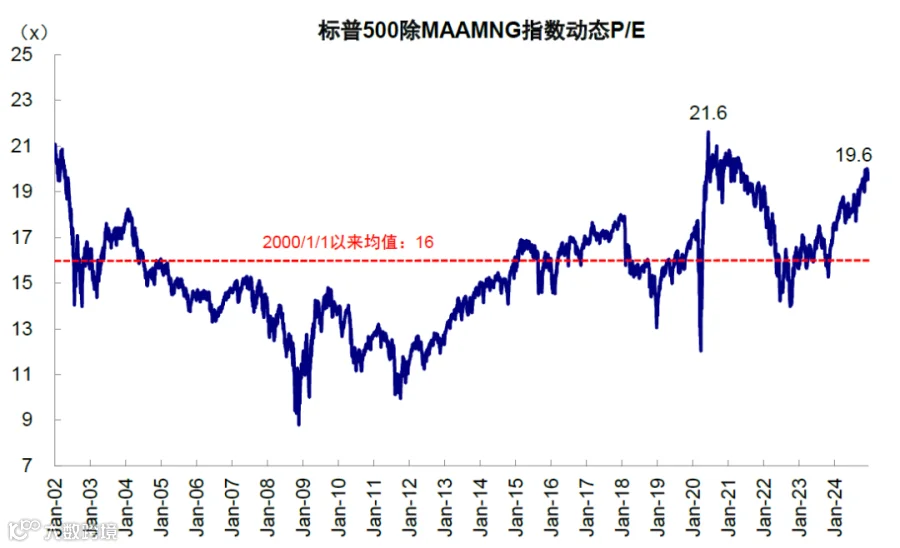
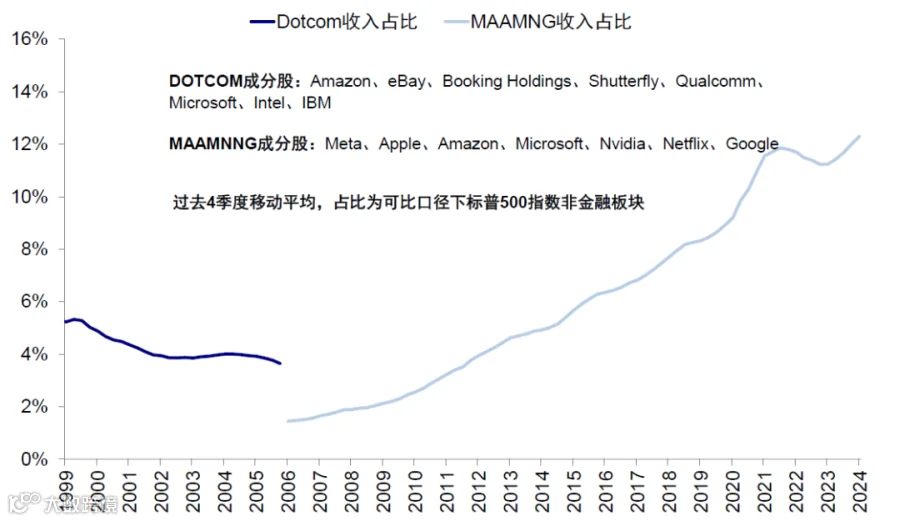
► 头部集中效应明显,MAAMNG六家科技巨头市值占比达30%,超过2000年互联网泡沫时期DOTCOM板块15.6%的高点[1]。更重要的是,其盈利支撑更强:MAAMNG收入、经营性现金流和净利润占比分别为12.3%、24.1%和28.4%,显著高于泡沫时期5.3%、9.2%和13.2%的水平[1]。
图表:标普500除MAAMNG指数当前动态P/E为19.6倍
资料来源:Bloomberg,中金公司研究部
图表:美股头部科技公司(MAAMNG)市值占总市值比例高达30%

资料来源:Bloomberg,中金公司研究部
图表:MAAMNG收入占比为12.3%
资料来源:FactSet,中金公司研究部
图表:MAAMNG经营性现金流占比为24.1%

资料来源:FactSet,中金公司研究部
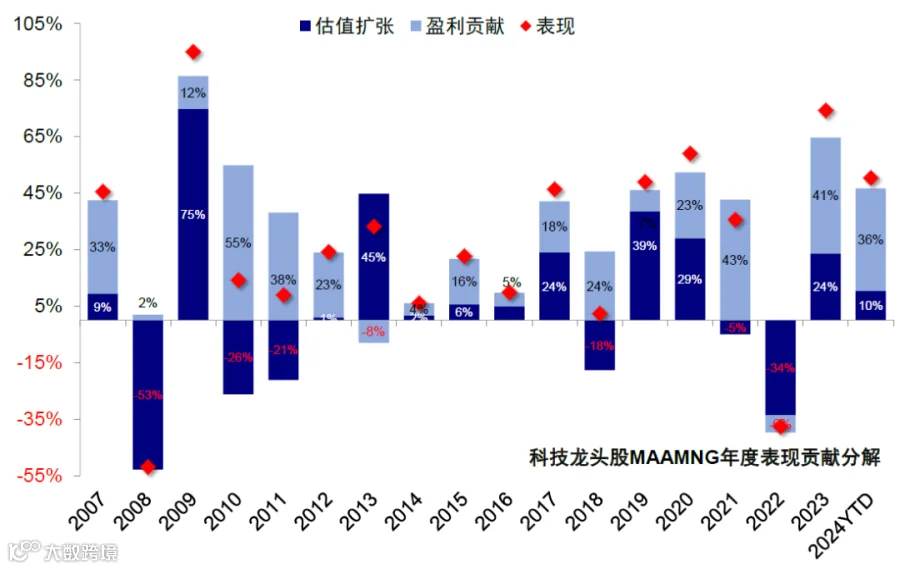
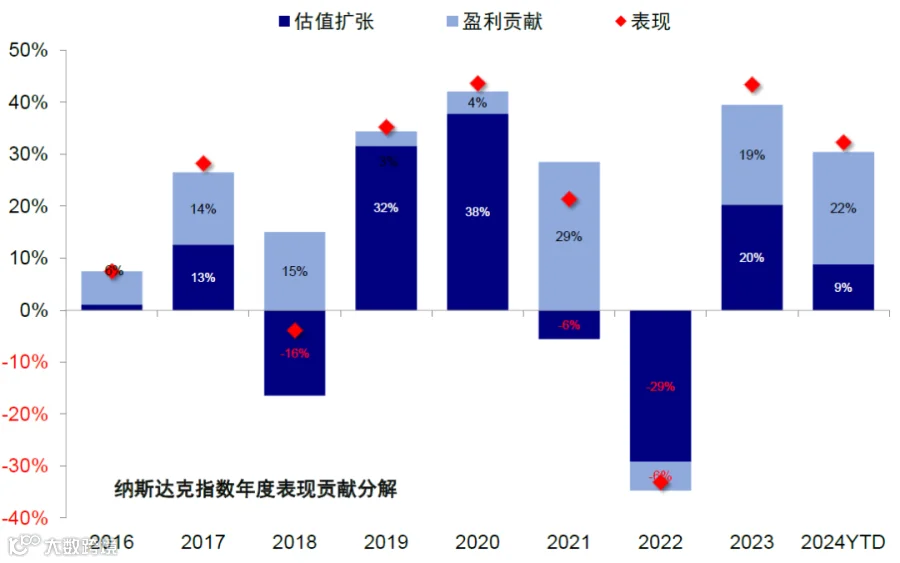
进一步分析发现,美股内部估值差异主要由盈利差异驱动[1]。今年涨幅中,纳斯达克31.1%的涨幅有21.5个百分点来自盈利贡献,占比近七成;MAAMNG盈利贡献占比超七成;标普500估值与盈利贡献基本相当;而道琼斯则主要由估值扩张推动[1]。成长板块(如IT)表现以盈利为主,周期板块(如能源、地产)则依赖估值提升。整体来看,估值扩张主要源于风险溢价下行,无风险利率反而构成拖累[1]。
图表:周期板块如能源、地产、原材料、工业等表现贡献以估值扩张为主

资料来源:FactSet,中金公司研究部
图表:科技龙头股今年表现以盈利贡献为主,贡献超过七成
资料来源:FactSet,中金公司研究部
图表:标普500指数今年表现中估值扩张与盈利贡献基本相当

资料来源:FactSet,中金公司研究部
图表:道琼斯指数今年表现以估值扩张为主,几乎贡献了指数全部表现

资料来源:FactSet,中金公司研究部
图表:纳斯达克指数今年表现以盈利贡献为主,贡献接近七成
资料来源:FactSet,中金公司研究部
美股估值新思路:自然利率上行支撑高估值,盈利成后续关键
相对利率模型显示当前美股估值并非极端,盈利增长将决定市场空间
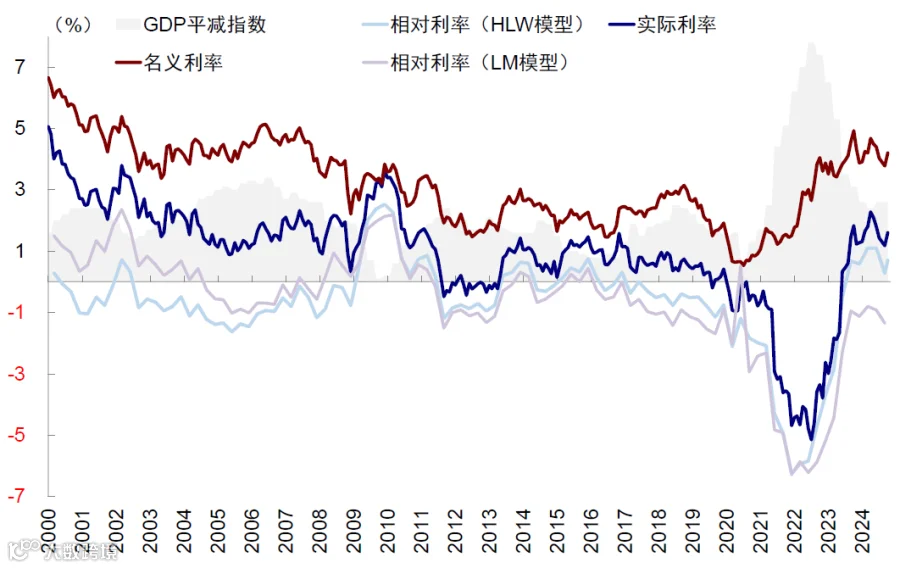
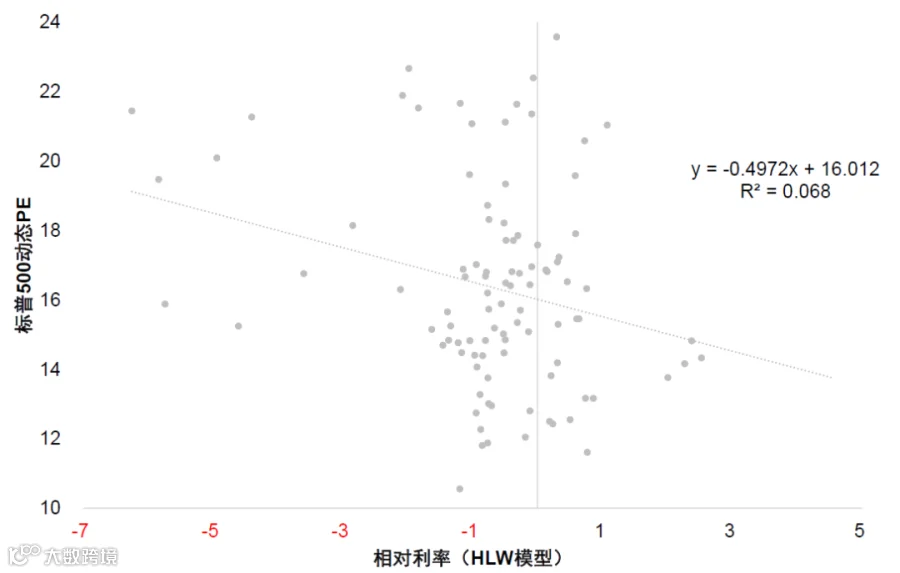
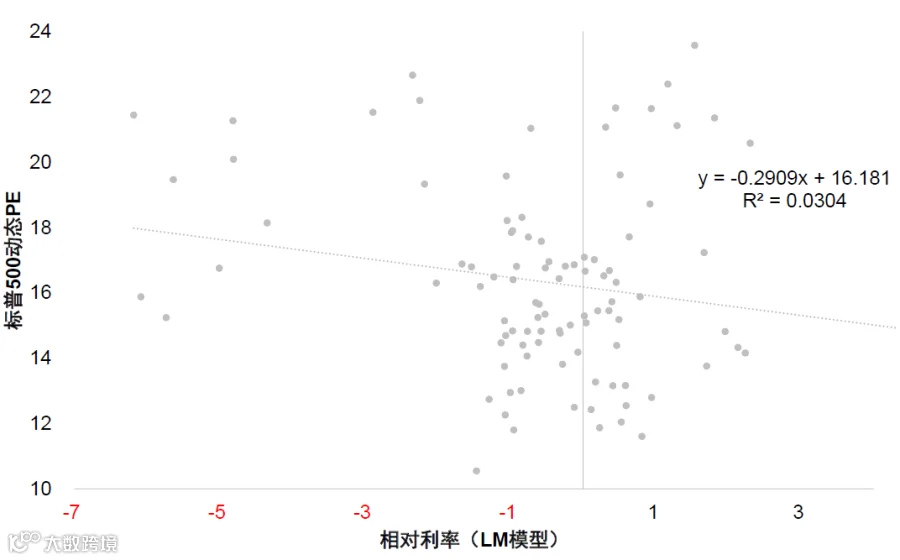
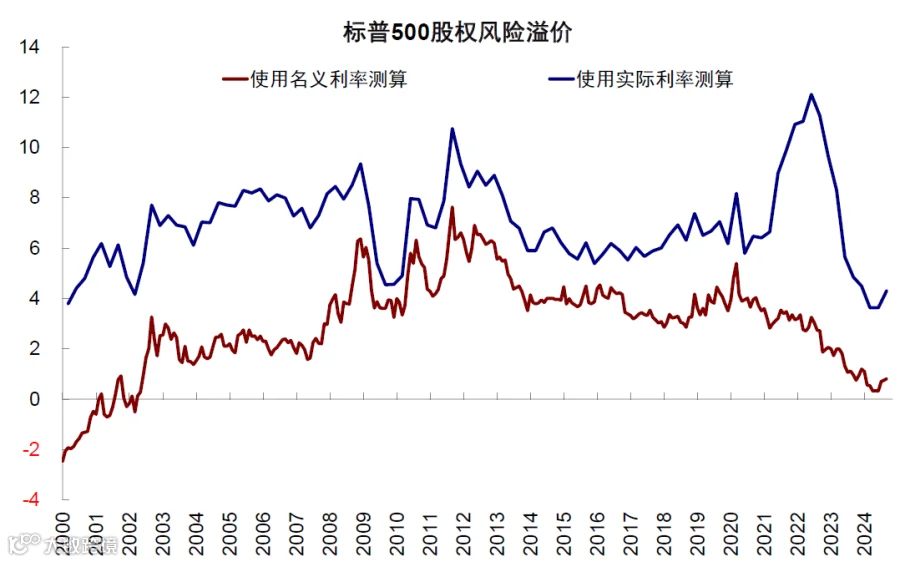
尽管从历史和横向比较看,美股估值处于高位,但传统静态分析方法未能充分反映利率与增长环境的动态变化。基于DCF模型,风险资产估值取决于无风险回报与风险溢价,而实际利率与相对利率对估值的解释力优于名义利率。数据显示,标普500动态市盈率与相对利率呈现显著负相关,表明相对利率更能准确衡量资金成本与估值中枢。
资料来源:Bloomberg,中金公司研究部
资料来源:Bloomberg,中金公司研究部

资料来源:Bloomberg,中金公司研究部

资料来源:Bloomberg,中金公司研究部
资料来源:Bloomberg,中金公司研究部
资料来源:Bloomberg,中金公司研究部
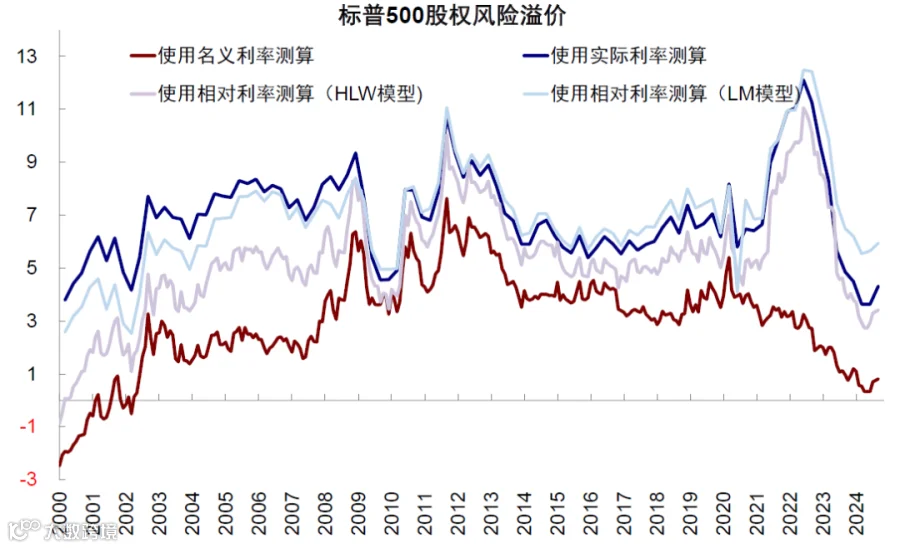
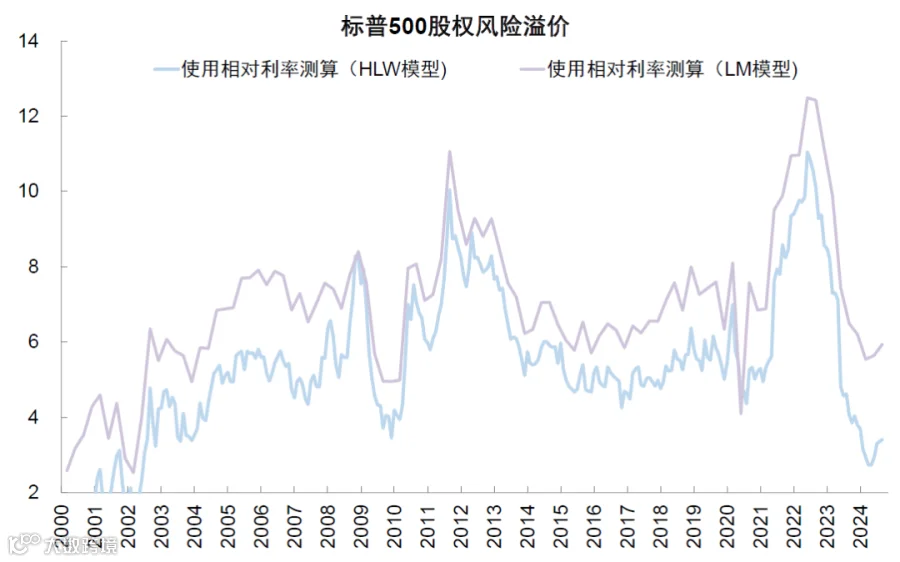
近期自然利率快速上行,主要受财政刺激与AI技术推动,产出与通胀超趋势增长,使得回报上升速度超过融资成本,成为支撑高估值的核心因素。里士满联储LM模型测算的自然利率升至2.53%,较1.6%的实际利率高出0.93个百分点,显著抵消贴现成本上升压力。据此测算,标普500股权风险溢价(LM模型)为5.94%,仍显著高于2000年互联网泡沫期(2.53%)、2009年金融危机后(4.96%)及2020年疫情时期(4.09%),估值水平并不极端。
资料来源:Bloomberg,中金公司研究部
资料来源:Bloomberg,中金公司研究部
未来估值进一步扩张空间有限。在通胀预计2025年中见底、美联储或再降息3-4次至终点利率3.5%-3.75%的背景下,10年期美债利率合理中枢约为3.8%-4%。同时,相对利率测算的风险溢价已处历史低位(LM模型处于30%分位,HLW模型为5%分位),下行空间受限,动态估值或小幅回落至21倍左右。
盈利增长将成为决定美股走势的关键变量。基准情形下,结合美国经济企稳与企业海外收入增长(占比30%-40%),预计2025年美股盈利增速可达10%,略高于2024年的9%。若AI产业维持高景气,叠加潜在税改提振盈利3-4个百分点,标普500指数有望达6300-6400点。但若内需或科技产业不及预期,或滞胀风险上升,悲观情形下指数或落于5700-5900点区间。