




一
税收协定在解决什么问题?
1. 只要中国企业或个人与哈萨克斯坦发生跨境收付款,特别是以下几类收入:
(1)给哈萨克斯坦股东或母公司的股息(分红);
(2)向哈萨克斯坦银行或集团公司支付的利息;
(3)因使用哈萨克斯坦或由哈萨克斯坦企业提供的专利、技术、商标、软件、版权等支付的特许权使用费;
(4)部分跨境服务、管理费、咨询费等,如与常设机构条款相关。
2. 中国和哈萨克斯坦双方都有可能对同一笔所得同时征税,形成“双重征税”。中哈税收协定的核心作用主要有两点:
(1)通过协定条款,对股息、利息、特许权使用费等预提税率“封顶”,一般不超过 10%;
(2)通过税收抵免等机制,明确如何在中国和哈萨克斯坦抵免对方已缴税款,降低整体税负并减少争议。
二
主要条款税率一览

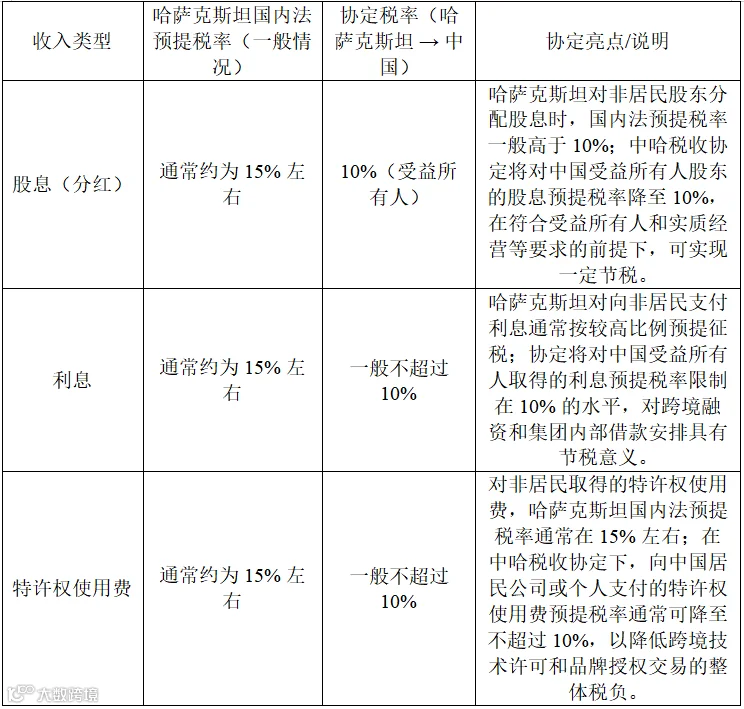
(二)从哈萨克斯坦支付至中国(哈萨克斯坦来源所得)
小结:
1. 对中国企业来说,从哈萨克斯坦收取股息、利息和特许权使用费时,通常可以按协定约定的 10% 左右的预提税率执行,在满足“受益所有人”等条件的前提下,有助于降低在哈萨克斯坦一侧的预提税负。
2. 从中国向哈萨克斯坦支付股息、利息、特许权使用费时,中国国内法预提税率一般为 10%,中哈税收协定主要起到税率封顶、协调常设机构认定标准以及明确利息和特许权使用费范围的作用,同时配合税收抵免规则,减少中哈两国对同一笔所得的重复征税。
特别提示:税收协定本身条款体系较为庞杂,且在不同类型交易、不同主体情形下的适用规则差异较大。本文仅对企业实务中较常见的股息、利息、特许权使用费等情形做了简要梳理,如需要详细了解可与我们进一步沟通,以便量身设计更合规、更节税、也更可落地的方案。
三
协定“使用攻略”
1. 明确收入性质:先判断具体收入属于股息、利息、特许权使用费还是营业利润、雇佣所得等,对应协定不同条款。
2. 核实税收居民身份:确认交易相对方是否为哈萨克斯坦税收居民(或中国税收居民),并取得税收居民证明。
3. 判断是否为“受益所有人”:收款方是否为该笔收益的最终享有者,而不仅仅是代收代付或通道公司,是适用较低协定税率的关键前提。
4. 关注商业实质和常设机构:结合项目工期、人员派驻、服务地点等因素,评估在对方国家是否构成常设机构,从而影响营业利润的征税权分配。
5. 合理办理协定待遇手续:在中国按“自助享受+备案/留存”要求准备合同、发票、付款凭证、税收居民证明等资料;在哈萨克斯坦按当地税务机关规定完成协定待遇申请或备案。
四
协定原文
https://fgk.chinatax.gov.cn/zcfgk/c102424/c5216766/5216766/files/PrI1PGhv.pdf

