


西斯科:全球餐饮食品分销巨头的成长之道
以并购扩张与极致客户体验为核心的商业战略解析

文章来源 | 托比网(B2B行业资讯)
文章作者 | 托比网 旭宁

图片来源:pixabay
西斯科(Sysco)成立于1969年,总部位于美国德克萨斯州,1970年在纽交所上市,至今已发展为全球最大的餐饮食品及相关产品分销服务商[1]。2018财年,公司实现销售额587.27亿美元,同比增长6.1%;净利润14.31亿美元,同比增长25.2%;毛利率为18.88%,净利率达2.44%,当前市值超370亿美元[1]。
西斯科业务覆盖北美及欧洲多个地区,拥有332家配送中心和约1.4万辆配送车辆(其中88%为自有),具备强大的冷链物流能力[1]。其服务客户超过60万家,涵盖餐饮、医疗、教育、政府、旅游及零售机构,其中餐饮类客户占比超60%,为核心服务群体[1]。公司按业务范围划分为四大板块:美国餐饮食品、国际餐饮食品、美国定制餐饮食品(SYGMA)及其他业务(含酒店供应、技术解决方案等)[1]。
在产品结构上,西斯科分销商品涵盖食品与非食品两大类,共12个主要品类,包括鲜/冻肉、罐头干货、冷冻品、乳制品、海鲜、饮料、纸品、清洁用品等[1]。其中,鲜/冻肉、罐头干货和冷冻品类位居销售前三,贡献主要食品销售额[1]。食品与非食品销售额比例长期维持在9:1左右[1]。值得注意的是,西斯科持续提升自有品牌占比,在美国餐饮食品业务中,自有品牌销售占比已达46%,且其毛利率高于分销商品,成为提升盈利的重要手段[1]。
截至2018财年末,西斯科累计完成198起企业并购,通过收购区域性大型分销商或细分领域企业,快速拓展市场、整合客户资源与物流网络[1]。典型案例如2016年以约31亿美元收购英国Brakes Group,显著增强了其在欧洲市场的竞争力[1]。并购已成为西斯科重要的增长战略,推动其全球化布局并超越竞争对手[1]。
西斯科的核心竞争力不仅在于规模扩张,更在于“改善客户整体体验”的长期理念[1]。为此,公司提供MySysco平台实现订单管理与账单支付一体化,并为餐厅开发CAKE收银系统,助力库存管理与菜单优化[1]。此外,还提供菜单规划建议、食品安全培训、采购库存控制等增值服务,帮助客户提升经营效率[1]。
目前,西斯科在13个国家和地区拥有总面积超4800万平方英尺的配送中心网络,年运营成本约11.7亿美元[1]。公司正在扩建美国乔治亚州、佛罗里达州及加拿大魁北克省的物流设施,进一步强化区域服务能力[1]。其物流体系支持24小时配送,并能实现全品类或定制化供应,显著降低客户采购的时间成本与运营复杂度[1]。
采购方面,西斯科采用中央直采与区域补充相结合的模式,建立全球采购中心和品质检测团队,保障产品质量与价格优势[1]。供应商与客户均高度分散,任一交易方占比均未超过总量的10%,体现其平台化运营特征[1]。财务数据显示,尽管净利率维持在2%左右,属低毛利行业,但通过规模化运营与高效率物流控制成本,实现稳定盈利[1]。
从发展趋势看,美国食品服务部门仍为营收主力,2018财年占总销售额67.5%,但国际业务增长较快,占比升至19.6%,未来有望持续提升[1]。本地客户服务带来的毛利率高于全国性客户,成为利润增长的关键驱动因素之一[1]。
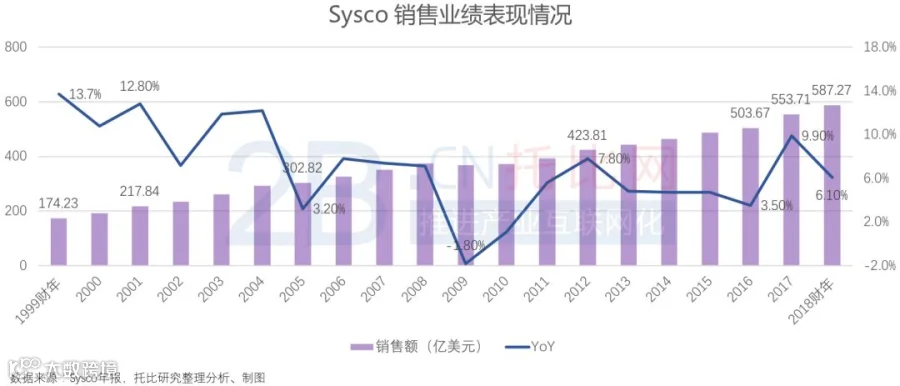
图1: Sysco销售业绩表现情况
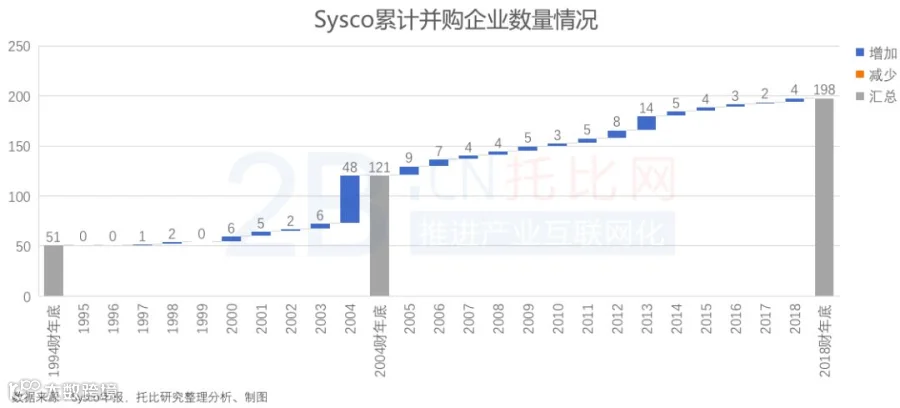
图2:Sysco累计并购企业数量情况
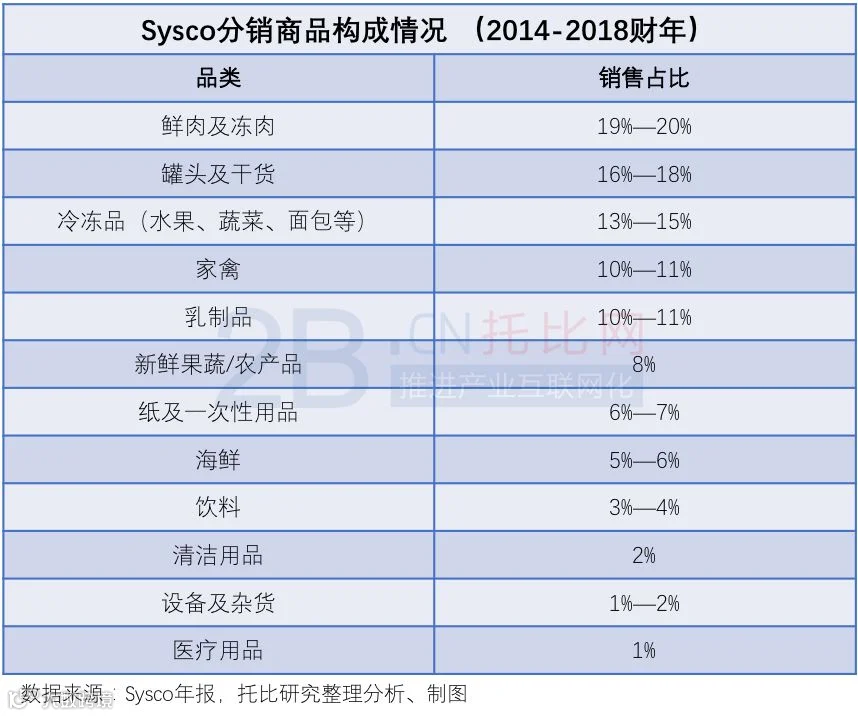
表1:Sysco分销商品构成情况

图3:Sysco品牌家族
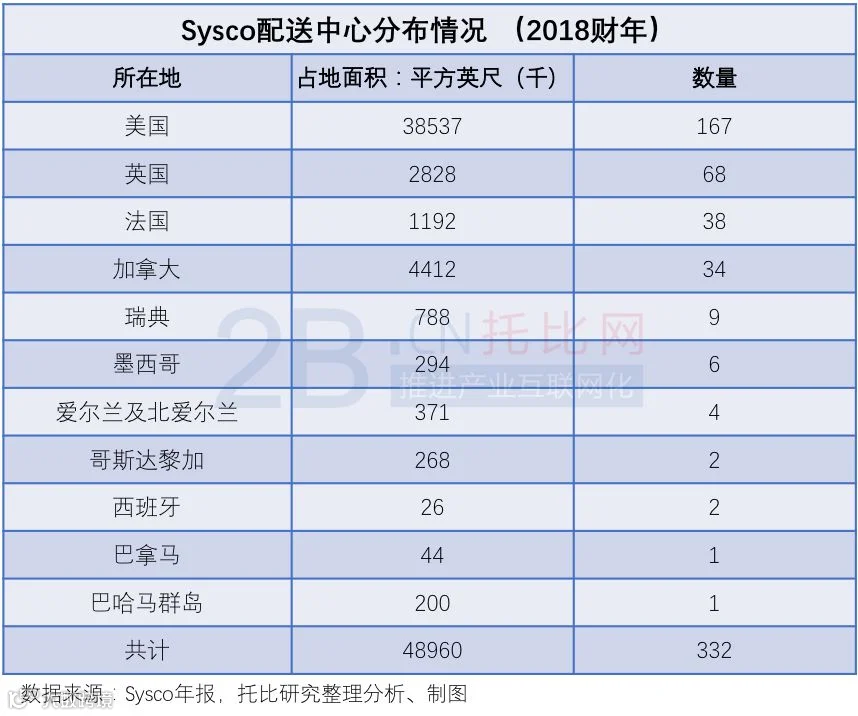
表2:Sysco配送中心分布情况
