

本文分两部分:
第一部分是:商业模式分析与管理层战略意图、时代洞察与贝佐斯致股东的信。
第二部分是:财务详细分析(收入、支出、利润、负债表)
第一部分是:商业模式分析、管理层战略意图、时代洞察与贝佐斯致股东的信
商业蓝图与护城河分析
📜 核心任务:这是一份“介绍亚马逊早期业务模式和竞争优势”的报告。
在我们深入剖析财务数据之前,让我们花5分钟时间,用最通俗的语言来理解亚马逊这家公司在世纪之交的真实面貌。忘掉今天这个无所不包的巨头,回到那个拨号上网的年代。
2.1 业务模式:启动“客户飞轮” flywheel
亚马逊早期的商业模式可以被比喻为一个精妙的“客户飞轮”(Customer Flywheel)。这个比喻贯穿了杰夫·贝佐斯所有的早期决策。想象一个沉重的飞轮,开始推动它需要巨大的力气,但一旦它转起来,后续每一圈都会变得越来越省力,并能带动更多的齿轮。
- 第一推动力:极致的客户体验。
贝佐斯从一开始就明白,互联网是“世界最大的候诊室”(World Wide Wait)。为了让客户愿意等待,你必须提供线下无法比拟的价值。亚马逊的初始价值主张非常清晰: - 无限书架(Selection):
提供数百万种书籍,远超任何实体书店的库存极限。 - 便利(Convenience):
24/7营业,送货上门。 - 飞轮转动:
卓越的客户体验带来了更多的客户流量。这不仅仅是数字,更是口碑的传播。 - 飞轮加速:
庞大的客户基础吸引了更多的卖家和供应商(比如后来的Marketplace和zShops上的第三方卖家)。这进一步扩大了商品选择,从书籍扩展到音乐、DVD,乃至更多。 - 能量循环:
更丰富的商品选择和更活跃的社区(如客户评论)反过来又提升了客户体验,吸引更多新客户,并增加老客户的复购率。这个循环让飞轮越转越快。 - 最终输出:成本优势与低价。
随着规模的扩大,亚马逊的运营成本(如采购、技术、物流)被摊薄,形成了更低的成本结构。这使得公司有能力提供更低的价格,而低价本身,又成为提升客户体验、吸引更多客户的又一强大动力,为飞轮注入了新的能量。
💡 核心解读: 亚马逊从第一天起就不是一家纯粹的“零售”公司,而是一家以技术驱动、以客户为中心的平台公司。它的核心不是“卖书”,而是“如何通过构建一个能自我加速的系统来最高效地服务客户”,书籍只是这个飞轮的第一个启动齿轮。
平台飞轮 (The Platform Flywheel) - 服务的萌芽
大约从2000年开始,亚马逊悄悄启动了第二个引擎。它开始将自己内部使用的核心能力,打包成服务出售给其他商家。
- Marketplace & zShops:
亚马逊开始扮演“线上商业地产商”的角色,为第三方卖家提供流量和交易平台,自己赚取高利润率的佣金,且不承担库存风险。 - 为Toys "R" Us提供服务:
这是一个里程碑。亚马逊为玩具反斗城运营其线上商店,提供技术、物流和客服。这是亚马逊网络服务(AWS)和亚马逊物流(FBA)的共同雏形。它证明了亚马逊的核心能力本身就可以作为一种“水电煤”服务来出售。
💡 核心解读: 它花的每一笔钱,都是为了“购买”一个未来会持续消费、且维系成本极低的老客户(即投资LTV)。只要未来从这个客户身上赚的钱能超过获取他的成本,这个模式就是健康的。更重要的是,它构建的不仅仅是一家商店,而是一个可以为无数商店提供基础设施的“电子商务操作系统”。
2.2 竞争优势(护城河):在废墟上构建的堡垒 🏰
在互联网泡沫破灭时,无数公司灰飞烟灭,但亚马逊活了下来并愈发强大。因为它在烧钱扩张的同时,也在悄悄构建几条关键的护城河:
- 规模经济优势 (Scale Economics):
这是最坚固的护城河。通过在1999年疯狂投资建设的庞大物流中心网络,亚马逊建立起了竞争对手难以企及的履约能力和成本优势。当其他公司还在依赖第三方发货时,亚马逊已经能控制从收货、上架到打包、发货的全流程,这带来了更快的配送速度和更低的单位履约成本。 - 品牌/无形资产 (Brand/Intangible Assets):
亚马逊通过始终如一地“痴迷于客户”(Obsess Over Customers),建立起了强大的品牌信任。在那个对线上支付充满疑虑的年代,消费者相信在亚马逊购物是安全、可靠的。1-Click下单等专利技术也构成了其无形资产的一部分。 - 网络效应 (Network Effects):
随着客户评论和第三方卖家(Marketplace)的引入,亚马逊的价值变得越来越大。越多的用户评论,为新用户提供的决策参考就越多;越多的第三方卖家,商品的选择就越丰富。这使得用户和卖家都更倾向于留在这个平台上。 - 高转换成本/锁定效应 (Switching Costs):
虽然不强,但亚马逊通过“愿望单”、“历史订单”和“个性化推荐”等功能,为客户创造了微小的转换成本。一个习惯了亚马逊推荐算法的客户,转换到新平台需要重新“训练”系统,存在一定的不便。 - 网络效应 (Network Effects):
随着客户评论和第三方卖家的引入,亚马逊的价值变得越来越大。越多的用户评论,为新用户提供的决策参考就越多;越多的第三方卖家,商品的选择就越丰富。
2.3 近期发展历程:从“不计代价的增长”到“追求利润的纪律” 🎢
亚马逊早期的发展故事,是一部典型的“危机-应对-转型”史诗:
- 危机(1999-2000):互联网泡沫的破灭。
在此之前,亚马逊是“不计代价求增长”(Get Big Fast)的典范。它疯狂扩张品类(玩具、电子产品),大举投资,导致亏损急剧扩大。随着2000年纳斯达克崩盘,资本市场的大门轰然关闭,华尔街开始质疑其商业模式,股价从高点暴跌超过80%。亚马逊面临着巨大的生存压力。 - 应对(2000-2001):壮士断腕与运营纪律。
面对危机,贝佐斯和管理层迅速调整战略。正如他在2000年股东信中所反思的,公司开始从“土地财政”(land rush)模式转向追求运营效率和盈利能力。关键举措包括: - 裁员与重组:
2001年初宣布裁员1300人,关闭部分物流和客服中心,这是公司历史上的首次大规模裁员。 - 聚焦核心:
更加专注于核心零售业务的效率提升,而非盲目扩张。 - 现金为王:
强调自由现金流的重要性,严格控制成本和资本开支。 - 转型与复苏(2001年底):盈利的曙光。
这一系列痛苦但必要的调整取得了惊人的成果。在2001年第四季度,亚马逊历史性地实现了第一个“形式上的运营盈利”(pro forma operating profit)。这虽然不是GAAP准则下的净利润,但它向市场证明了:亚马逊的商业模式具备内在的杠杆效应,一旦规模效应显现、成本得到控制,盈利是完全可能的。这是公司从“烧钱机器”到“赚钱机器”转变的关键转折点。
一、引言与核心指标
1. 核心摘要
本报告将深度拆解亚马逊从1997年上市到2001年互联网泡沫破灭后的关键时期。我们将探究:在那个“增长不计成本”的狂热年代,亚马逊的“长期主义”战略是如何在财务上体现的?它又是如何凭借独特的商业模式,在泡沫废墟中浴火重生,并为日后的万亿帝国奠定基石
💡 你得出了什么惊人的结论?
亚马逊的生存与崛起并非偶然。它的核心秘密在于构建了一个强大的“客户飞轮”商业模式。即便在亏损最严重的时期,其经营性现金流已悄然转正,显示出强大的“造血”潜力。2001年第四季度首次实现“形式上的运营盈利”,是其商业模式杠杆效应的首次验证,标志着公司从“烧钱求生”到“盈利增长”的历史性转折。
2. 公司标签
#电商鼻祖 #客户飞轮 #长期主义 #规模效应 #泡沫幸存者
3. 重点关注指标概览
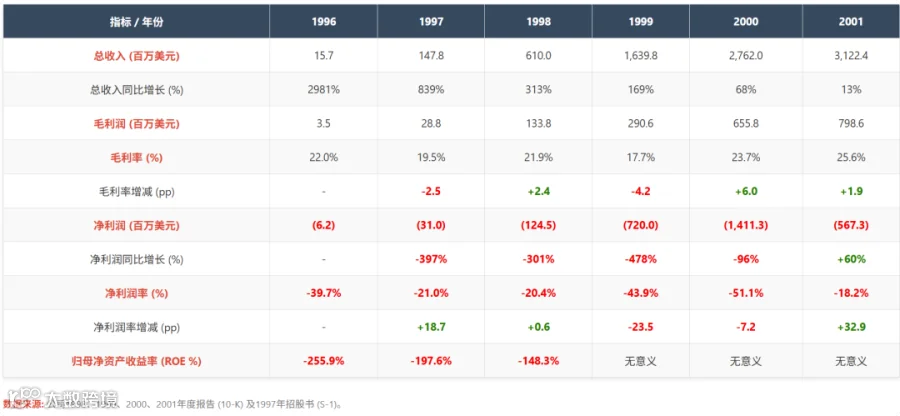
以下表格概述了亚马逊在1996年至2001年间的关键财务表现。这一时期,公司经历了从初创企业到互联网明星,再到泡沫破灭后幸存者的完整周期。
趋势与变化分析
-
📈 收入的爆炸式增长与“减速”: 从1996年到1999年,亚马逊的收入增长堪称传奇,年均复合增长率高达435%。这背后是互联网“圈地运动”的真实写照。然而,从2000年开始,随着基数增大和互联网泡沫破裂,增速显著放缓至13%(2001年),标志着公司从野蛮生长进入了更稳健的增长阶段。 -
📉 深不见底的亏损: 收入增长的代价是惊人的亏损。从1996年的620万美元亏损,一路扩大至2000年骇人听闻的14.1亿美元。这正是华尔街恐慌的根源,也是“亚马逊.炸弹”(Amazon.bomb)嘲讽的由来。然而,2001年亏损大幅收窄至5.7亿美元,这是一个关键的转折信号,表明公司的成本控制和运营效率改善策略开始奏效。 -
📊 毛利率的V型反转: 1999年,由于大举进入低毛利的电子产品和玩具领域,并叠加激进的定价策略,毛利率跌至17.7%的谷底。但从2000年开始,毛利率显著回升至25.6%(2001年)。这主要得益于两点:一是运营效率提升和供应链优化带来的采购成本下降;二是高利润率的服务业务(如第三方卖家佣金)占比开始提升。 -
⚠️ ROE的警示: 在早期,随着亏损扩大和股东权益被侵蚀,ROE持续为负且不断恶化。从1999年开始,由于累计亏损超过了融资金额,股东权益变为负数,导致ROE的计算失去经济意义。这直观地展示了公司在泡沫时期的财务脆弱性。
二、公司概况、业务模式与战略演进
1. 公司基本信息
- 公司名称:
亚马逊公司 (Amazon.com, Inc.) - 股票代码:
AMZN - 上市交易所:
纳斯达克全国市场 (Nasdaq National Market) - 所处行业:
互联网零售 (Online Retail)
2. 公司的核心竞争力
亚马逊早期的核心竞争力并非来自传统的零售优势,而是源于其对互联网本质的深刻理解。它成功地将技术能力、海量选择的便利性、以及对客户体验的极致追求三者结合,创造了一种全新的零售模式。通过1-Click下单、个性化推荐和用户评论系统,亚马逊在消费者心中构建了“万能在线商店”的品牌认知,这种先发优势和品牌信任是其最宝贵的资产。
3. 主营业务构成与细分行业地位
从“地球上最大的书店”到“万物商店”的雏形
亚马逊的业务扩张路径清晰地展示了其“飞轮”战略的实施过程。它以一个品类为切入点,在建立起规模和品牌优势后,迅速将能力复制到其他品类。
- 第一阶段 (1995-1997): 图书帝国 📚
“我们开始为他们(客户)提供一些他们根本无法通过其他任何方式获得的东西,并开始为他们提供书籍。我们为他们提供了比实体店更多的选择……” —— 杰夫·贝佐斯, 1999年股东信
亚马逊以图书作为起点,因为它具有标准化、无需触摸体验、品类极其繁多(SKU数百万)等天然适合在线销售的特点。通过提供远超任何实体书店的250万种书目选择,亚马逊迅速确立了其在在线图书销售领域的绝对领导者地位。 - 第二阶段 (1998-1999): 品类大扩张 🎸🎮
在图书业务站稳脚跟后,亚马逊迅速将“飞轮”推向新的领域。1998年,公司先后上线了音乐和DVD/视频商店,并在第一个完整季度就成为了在线音乐销售的冠军。1999年,扩张步伐进一步加快,玩具、消费电子、软件、视频游戏和家居装修等新店相继开张。这一阶段,亚马逊的目标是成为“客户可以找到并发现他们可能想在网上购买的任何东西的地方”,其行业地位从单一品类冠军,演变为多品类的主要在线零售商。
- 第三阶段 (1999-2001): 平台化转型 🤝
除了自营零售,亚马逊开始探索平台模式,推出了亚马逊拍卖(Auctions)和zShops,允许个人和商家在亚马逊上销售商品。这标志着亚马逊开始从一个纯粹的“零售商”向一个“市场平台”演变,进一步丰富了商品选择,也为日后利润率更高的第三方服务业务埋下了伏笔。
- 国际化布局 🌍
1998年,亚马逊通过收购进入英国和德国,推出了amazon.co.uk和amazon.de。到1999年底,这两个站点已经成为各自市场的头号电子商务网站。这证明了亚马逊的商业模式具备跨地域复制的能力。
下表展示了2000年和2001年公司业务分部的收入构成,清晰地反映了其从图书为主向多元化零售商的转变。

从上表可见,核心的图书音像业务占比从61.5%下降到54.1%,而国际业务的贡献则从13.8%显著提升至21.2%,显示出国际化战略的初步成功和业务多元化的趋势。
4. 整体评价
在1997至2001年这个关键时期,亚马逊的战略清晰而坚定:以牺牲短期利润为代价,换取长期的市场领导地位和规模优势。公司成功地以图书为突破口,验证了其“客户飞轮”模式的有效性,并迅速将该模式复制到多个商品品类和国际市场。尽管在泡沫破灭时面临巨大的财务压力和市场质疑,但其构建的规模、品牌和技术护城河,以及向运营效率的及时转向,使其不仅得以幸存,更为未来的持续增长和最终盈利奠定了坚实的基础。
5. 公司的竞争对手
在其早期发展阶段,亚马逊面临着来自多个维度的激烈竞争:
- 传统零售巨头:
巴诺书店 (Barnes & Noble) 和 鲍德斯集团 (Borders Group) 是最直接的威胁。它们拥有强大的品牌、庞大的实体店网络和雄厚的资本。1997年,巴诺书店就上线了自己的网站,并与AOL合作,对亚马逊构成了直接挑战。(1997年 S-1, 风险因素) - 其他在线零售商:
互联网的低门槛吸引了众多小型在线书店和各类垂直电商的出现,它们在特定细分领域构成竞争。 - 大型门户网站:
像美国在线 (AOL) 和雅虎 (Yahoo!) 这样的流量入口,既是合作伙伴,也是潜在的竞争者。它们可以通过与其他零售商合作,直接参与在线商务。(1998年 10-K, 竞争) - 出版商和分销商:
一些大型出版商,如西蒙与舒斯特(Simon & Schuster),也开始尝试直接在线销售,构成了潜在的上游竞争威胁。(1997年 S-1, 竞争)
三、管理层战略意图、时代洞察与经验教训
要理解亚马逊的崛起,就必须深入解读其灵魂人物——杰夫·贝佐斯——在每年致股东信中传递的思想。这些信件不仅是财务报告的补充,更是公司战略蓝图和核心价值观的宣言。
1. 公司愿景与战略意图:一切都关乎长期
从1997年的第一封股东信开始,一个核心理念就贯穿始终:“一切都关乎长期”(It's All About the Long Term)。这不仅是一句口号,而是亚马逊所有决策的根本准则。
“我们相信,衡量我们成功的一个基本标准,将是我们长期为股东创造的价值。这个价值将是我们扩展和巩固当前市场领导地位的直接结果。我们的市场领导地位越强,我们的经济模式就越强大。” —— 杰夫·贝佐斯,1997年致股东信
这个愿景直接指导了公司在上市初期看似“非理性”的行为:
- 投资决策优先于短期盈利:
公司明确表示,决策将基于“长期市场领导地位的考虑,而非短期的盈利或华尔街的反应”。这解释了为何在收入爆炸式增长的同时,亏损也在同步放大。 - 现金流重于会计利润:
“当被迫在优化我们的GAAP会计报表外观和最大化未来现金流的现值之间做出选择时,我们会选择现金流。” 这句话预示了公司后来对自由现金流的极度重视,也解释了为何在其财报中,经营性现金流的改善往往早于净利润的改善。
2. 对时代脉搏的捕捉与应对:Day 1 的紧迫感
贝佐斯反复强调,对于互联网和亚马逊来说,“永远是第一天”(It's still Day 1)。这种心态使其对技术变革和市场变化保持着高度的敏感和紧迫感。
- 技术变革(机遇):
贝佐斯深刻认识到,摩尔定律(处理能力)、磁盘存储和带宽的价格性能比正在飞速提升。他在2000年的股东信中指出,五年后,亚马逊可以用同样的成本使用60倍的带宽。这种洞察力使他坚信,技术进步将不断驱动客户体验的提升(如更好的个性化推荐、更丰富的内容),这是实体零售无法比拟的优势。 - 市场变化(危机与反思):
2000年的股东信,以一个坦诚的“Ouch”开头,直面了股价暴跌80%的现实。贝佐斯反思了公司在“.com”狂热时期的投资失误,特别是对Pets.com和living.com等单一品类电商的投资。他承认,公司高估了“土地财政”(land rush)模式的持久性,低估了单一品类电商实现规模化的难度。这次危机促使亚马逊将战略重心从“不惜一切代价的增长”转向“卓越运营和追求盈利”。
3. 核心战略的连贯性与演进
亚马逊的战略在“客户至上”和“长期主义”这两个核心上保持了高度的连贯性,但在具体战术上则根据环境变化不断演进。
- 不变的核心:客户飞轮。
始终围绕“痴迷客户”(Obsess Over Customers)来构建和加速飞轮。无论是早期的海量选书、便利配送,还是后来的低价策略、第三方卖家平台,所有举措的最终目的都是为了提升客户体验,驱动飞輪的正向循環。 - 演变的战术:从野蛮生长到精耕细作。
- 1997-1999年:
核心战术是“快速做大”(Get Big Fast)。资源被大量投入到扩张新品类、建设物流网络和国际市场开拓上。财务表现为收入和亏损同步飙升。 - 2000-2001年:
核心战术转变为“卓越运营”(Operational Excellence)。资源开始向提升效率、降低成本和改善现金流倾斜。财务上表现为收入增速放缓,但亏损显著收窄,毛利率和经营性现金流明显改善。
4. 历年报告期管理层亮点(成功与失败)
- 1997年(上市年):奠定基调。
贝佐斯在股东信中系统阐述了公司的长期投资哲学,成功地为投资者设定了预期,即不要期待短期盈利。这是一个极具远见的沟通策略。 - 1998年:品类扩张的成功验证。
成功进入音乐和视频领域,并迅速成为市场领导者,证明了其商业模式的可复制性。同时,在英国和德国的成功也验证了其国际化潜力。 - 1999年:基础设施的大跃进。
在一年内将全球物流中心面积从30万平方英尺扩张到500万平方英尺。这是一个极其大胆的赌注,虽然在短期内急剧增加了固定成本和亏损,但为后来的规模效应和履约能力构筑了深厚的护城河。 - 2000年:投资失败的教训。
承认对Pets.com等公司的投资是错误的,从中吸取了“单一品类电商难以规模化”的教训。这次失败也让公司更加聚焦于构建自身的平台,而非仅仅作为财务投资者。 - 2001年:盈利能力的证明。
实现公司历史上的首次季度形式运营盈利。这是对过去几年所有战略投入的最终验证,是公司发展史上最重要的里程碑之一,标志着其商业模式在逻辑上的闭环。
5. 并购或出售业务分析
在1998年至1999年的扩张期,亚马逊进行了一系列重要的收购,以快速获取技术、人才和市场份额。
- 1998年:国际扩张与技术储备。
- 收购三家欧洲互联网公司:
1998年4月,以约5500万美元的代价收购了英国和德国的三家互联网公司,这成为亚马逊建立amazon.co.uk和amazon.de的基石,是其国际化的第一步。(1998年 10-K, Note 2) - 收购Junglee和PlanetAll:
1998年8月,以换股方式收购了数据库技术公司Junglee(约1.8亿美元)和社交网络服务公司PlanetAll。Junglee的技术增强了亚马逊的商品搜索和比较能力,而PlanetAll则为其带来了用户关系管理方面的技术和人才。这两笔收购极大地补充了亚马逊的技术武器库,为日后向“万物商店”转型提供了技术支持。(1998年 10-K, Note 2) - 1999年:加速平台化与品类扩张。
- 收购Alexa Internet:
以约2.5亿美元的股票收购了网页浏览数据分析公司Alexa。此举旨在获取宝贵的互联网用户行为数据,以改进个性化推荐和网站导航。(1999年 10-K, Note 2) - 收购Exchange.com等:
收购了多家小型电商技术公司,如Exchange.com和Accept.com,以快速补强其在拍卖、支付等领域的能力。(1999年 10-K, Note 2)
💡 分析师洞察: 亚马逊早期的并购策略呈现出典型的“技术驱动”和“时间换空间”特征。它并非为了收购收入或利润,而是为了抢在竞争对手之前,快速获得关键技术、专业团队和市场入口。这些并购虽然在短期内产生了大量的商誉摊销,加剧了账面亏损,但从长期来看,为亚马逊平台能力的构建节省了宝贵的时间窗口。
6. 管理层视角下的竞争格局演变
历年财报的“竞争”章节揭示了管理层对日益激烈的战局的清醒认识。
- 1997-1998年:直面传统巨头。
财报中反复提及来自巴诺书店(Barnes & Noble)和鲍德斯集团(Borders)的威胁,强调这些巨头拥有“更长的经营历史、更大的客户基础、更高的品牌认知度和显著更强的财务、营销及其他资源”。巴诺书店与AOL的合作被视为一个重大竞争事件。(1997年 S-1, 1998年 10-K, 竞争) - 1999-2000年:多线作战。
随着品类扩张,竞争对手名单急剧扩大。除了书店,亚马逊开始面对来自玩具反斗城(Toys "R" Us)、百思买(Best Buy)等各类垂直领域零售商的线上竞争。同时,雅虎、AOL等门户网站也通过与其他零售商合作,成为间接但强大的竞争者。(1999年 10-K, 竞争) - 应对策略:
面对强大的竞争,亚马逊的策略并非价格战,而是持续强化其核心价值主张:“品牌认知、选择、个性化服务、便利性、价格、客户服务、搜索工具质量和履约速度”。(1998年 10-K, 竞争) 这再次印证了其“客户飞轮”的战略,即通过不断优化客户体验来构筑护城河,而非单一维度的竞争。
CEO的远见:逐年解读贝佐斯致股东的信 📜
如果说财务报表是公司的骨架,那么杰夫·贝佐斯每年致股东的信就是亚马逊的灵魂。不同于常规的官样文章,这些信件是亚马逊战略思想的“开源代码”。贝佐斯甚至每年都会附上1997年的第一封信,以提醒自己和股东公司最核心的价值观——“一切都关乎长期”。让我们逐年剖析,探寻这位创始人的思想演进与时代洞察。
🚀 1997年股东信:奠定“长期主义”的基石
核心主题: 这不是一封普通的信,而是一份投资“宣言”。在公司上市之初,贝佐斯就明确地为股东设定了预期:亚马逊是一家着眼于未来的公司,所有决策都将服务于长期的市场领导地位,而非短期的华尔街反应或会计利润。
“我们相信,衡量我们成功的一个基本标准,将是我们长期为股东创造的价值……当被迫在优化我们的GAAP会计报表外观和最大化未来现金流的现值之间做出选择时,我们会选择现金流。”
深度解读:
这封信堪称管理投资者预期的典范。在那个互联网概念驱动、盈利模式尚不清晰的年代,贝佐斯主动为自己争取了战略空间。他告诉市场:
- 衡量标准变了:
不要用传统的市盈率来估值,而要看客户增长、复购率和品牌实力这些代表“市场领导地位”的指标。 - 投资优先于利润:
公司将“大胆而非胆怯地”进行投资,即使这意味着持续的、甚至扩大的亏损。 - 现金流是最终目标:
这一切的投入,最终是为了最大化未来的自由现金流,这才是股东价值的根本来源。
这封信为亚马逊之后数年的“战略性亏损”提供了理论依据,也筛选出了一批认同其长期愿景的投资者。
🌪️ 1998年股东信:在狂热中构建人才与文化
核心主题: 在互联网狂潮的顶点,这封信传递了在快速扩张中保持清醒和构建核心团队的理念。主题是“Work Hard, Have Fun, Make History”(努力工作,享受乐趣,创造历史)。
“在招聘时,我们会问自己三个问题:你会钦佩这个人吗?这个人会提升他所在团队的平均效率吗?这个人可能在哪方面成为超级明星?”
深度解读:
1998年,亚马逊的收入增长了313%,并大举进入音乐、视频领域和欧洲市场。在这样疯狂的扩张期,贝佐斯没有沉醉于增长数字,而是将重点放在了构建公司的“软实力”——人才与文化上。他提出的这三个招聘问题,揭示了亚马逊早期的人才观:
- 追求卓越:
团队的平均水平必须不断提高,以此对抗“熵增”(即组织的平庸化趋势)。 - 重视独特性:
鼓励拥有“超级明星”潜质的专才,这为公司后来的持续创新奠定了人才基础。
这封信表明,即便在最狂热的时期,贝佐斯也在为公司的长期组织能力打下地基。
🏗️ 1999年股东信:定义“亚马逊平台”
核心主题: 战略思想的重大升级。贝佐斯首次明确提出,股东们拥有的不仅仅是一家零售公司,而是一个“领先的电子商务平台”(leading e-commerce platform)。
“一位年轻女士问我一个很棒的问题:‘我拥有100股亚马逊股票,我到底拥有什么?’……你拥有的是领先电子商务平台的一部分。我们相信我们已经到达了一个‘引爆点’,这个平台使我们能够以更快的速度、更高的客户体验质量、更低的增量成本、更高的成功机会,以及更快的规模化和盈利路径来推出新的电子商务业务。”
深度解读:
这是亚马逊商业模式演进的关键节点。贝佐斯开始将公司的核心资产——品牌、客户、技术、物流——打包成一个可复用的“平台”。这个平台的价值在于:
- 可扩展性:
可以低成本、高效率地孵化新品类(如当年的玩具、电子产品)和新业务(如zShops、拍卖)。 - 网络效应:
平台能吸引第三方合作伙伴(如后来的Marketplace卖家),进一步丰富选择,提升客户体验,形成正向循环。
这封信预示了亚马逊未来的发展方向:从一个“卖东西的公司”转变为一个“赋能卖家的公司”。同时,信中首次将“推动每个业务走向盈利”列为六大目标之一,暗示了对市场风向变化的警觉。
💥 2000年股东信:“Ouch.”——泡沫破灭后的反思与定力
核心主题: 在股价暴跌80%的背景下,这封信以一个单词“Ouch.”开头,展现了惊人的坦诚和战略定力。贝佐斯承认了投资失败,并重申了价值投资的理念。
“正如著名投资家本杰明·格雷厄姆所说,‘短期内,股市是投票机;长期来看,它是称重机。’……我们是一家希望被称重的公司,而且随着时间的推移,我们会的……与此同时,我们正埋头苦干,努力打造一个越来越重的公司。”
深度解读:
这封信是贝佐斯应对危机的杰作。他做到了三点:
- 直面失败:
坦然承认在Pets.com等公司的投资上犯了错,并从中总结出“单一品类电商难以规模化”的宝贵教训。 - 分离股价与价值:
他巧妙地将市场的短期情绪(投票)与公司的长期内在价值(重量)分离开来,安抚了股东,并强调公司正在通过改善运营来增加“重量”。 - 重申核心战略:
强调亚马逊的商业模式(高固定成本、低可变成本)具有天然的规模效应,这正是那些失败的单一品类电商所缺乏的。
这封信标志着亚马逊彻底告别了“不惜一切代价增长”的旧范式,转向对运营效率和盈利能力的严格追求。这是公司从青春期迈向成熟期的成人礼。
📈 2001年股东信:飞轮效应的显现与盈利的曙光
核心主题: 战略得到验证。在经历了痛苦的重组和成本削减后,公司在2001年第四季度首次实现了“形式上的运营盈利”,证明了其商业模式的内在杠杆效应。
“我们降低价格,从而推动增长。增长将固定成本分摊到更多的销售额上,从而降低了单位成本,这使得进一步降价成为可能。客户喜欢这样,这对股东也有好处。请期待我们重复这个循环。”
深度解读:
这封信首次清晰地向股东阐述了亚马逊的“飞轮效应”:
- 低价与体验的统一:
贝佐斯解释了为什么低价和优质客户体验在亚马逊的模式中不是矛盾体。运营效率的提升和规模的扩大,使得公司有能力降低价格。而低价本身,就是最重要的客户体验之一。 - 盈利能力的证明:
2001年Q4的盈利(尽管是pro forma)是一个里程碑,它向华尔街证明,亚马逊不是一个无底洞,其商业模式具备盈利的潜力。 - 自由现金流为王:
再次强调自由现金流是“我们最重要的财务指标”,并将2002年的目标设定为实现全年正向运营现金流。
这标志着亚马逊已经成功穿越死亡谷,其商业模式的优越性开始在财务上得到体现。
⚙️ 2002年股东信:揭示经济模型的“特异功能”
核心主题: 深入解释亚马逊商业模式的独特性,即如何将大部分“客户体验”成本转化为固定成本,从而实现传统零售商无法企及的规模效应。
“我们将大部分客户体验——例如无与伦比的选择、丰富的商品信息、个性化的推荐以及其他新的软件功能——转化为很大程度上的固定费用。随着客户体验成本基本固定(更像出版模式而非零售模式),当我们的业务增长时,我们的成本占销售额的百分比可以迅速下降。”
深度解读:
这封信是在向投资者“秀肌肉”,揭示其护城河的来源。贝佐斯阐明了亚马逊与传统零售的根本区别:
- 成本结构不同:
传统零售的客户体验成本(如店员工资、店面租金)是可变的,随销售规模线性增长。而亚马逊通过技术,将很多体验(如网站功能)变成了固定成本,这意味着销售额增长带来的边际利润极高。 - 数据驱动的效率:
通过消除错误和缺陷(例如,通过“即时订单更新”功能防止重复购买),公司不仅提升了客户体验,还直接降低了可变成本(如客服和退货成本)。 - 价格领导力的底气:
通过一个具体的100本畅销书价格对比案例,亚马逊用数据证明了其相比实体书店23%的价格优势,并将这种“天天低价”策略上升为核心竞争力。
这封信标志着亚马逊已经完全走出了泡沫破灭的阴影,开始以一个充满自信、深刻理解自身优势的领导者姿态,向世界解释其成功的秘诀。
总结:思想的进化之路
逐年分析这些股东信,我们看到了一条清晰的思想进化轨迹:从1997年设定“长期主义”的信仰,到1999年定义“平台”的商业模式,再到2000年危机中坚守“称重机”的价值,最终到2001-2002年清晰阐述“客户飞轮”和“固定成本化体验”的经济引擎。正是这种深刻的商业洞察和坚定的战略执行,让亚马逊得以在互联网的废墟之上,铸就了今日的商业帝国。
四、公司集团与关联方结构分析
根据提供的1997年至2001年的年度报告,亚马逊在此期间的股权结构相对清晰,主要围绕创始人杰夫·贝佐斯及其家族,以及早期的风险投资机构展开。报告中并未披露公司属于某个更庞大的集团,其本身就是运营主体。
- 主要股东与控股关系:
“在本次发行完成后,公司已发行的普通股将由公司总裁、首席执行官兼董事会主席杰弗里·P·贝佐斯实益拥有约41%,由贝佐斯先生的家族成员和由其家族成员控制的信托实益拥有10%。” (1997年招股书, 风险因素)
上市之初,杰夫·贝佐斯及其家族合计持有公司约51%的股份,拥有绝对控制权。这确保了公司在早期能够坚定地执行“长期主义”战略,即使面临巨大的短期亏损压力,也能抵御住来自外部投资者的盈利要求。
此外,早期的重要股东还包括风险投资机构凯鹏华盈 (Kleiner Perkins Caufield & Byers),该公司合伙人约翰·杜尔 (L. John Doerr) 担任公司董事,为亚马逊的早期发展提供了重要的资本和战略支持。
- 关联交易:
报告披露的关联交易主要集中在公司成立初期,且性质较为简单。
“贝佐斯先生曾向公司提供无息贷款...并亲自担保公司的商家账户和信用卡。公司打算在本次发行结束后尽快解除贝佐斯先生的所有担保。” (1997年招股书, 某些交易)
这些交易反映了初创企业典型的融资方式,即创始人以个人信用为公司背书。随着公司上市和获得银行贷款,这些个人担保被逐步解除,公司走向了更规范化的运营。报告期内未披露存在与上市公司业务构成重大竞争或协同关系的体外资产。
💡 分析师洞察: 亚马逊早期稳定的股权结构,特别是创始人的绝对控股地位,是其能够贯彻“长期主义”战略、承受巨额亏损以换取市场领导地位的关键前提。这种“创始人驱动”的治理结构,使得公司能够抵御短期市场噪音,专注于构建深厚的护城河,这在当时“唯快不破”的互联网环境中是至关重要的优势。
五、主要风险与机遇
主要风险 ⚠️
综合历年报告,亚马逊面临的风险从初创企业的生存问题,演变为高速增长带来的管理挑战和日益激烈的竞争压力。
- 持续亏损与盈利能力不确定性 (核心风险):
“自成立以来,公司已产生重大亏损……我们相信,我们将继续在可预见的未来产生重大的经营亏损,并且这种亏损的发生率将比当前水平显著增加。” (1997年 S-1, 风险因素)
这是贯穿整个报告期的首要风险。公司明确告知投资者,其商业模式建立在“先规模,后盈利”的逻辑上,盈利时间表具有高度不确定性。在2000年互联网泡沫破灭后,这一风险变得尤为致命,直接威胁到公司的生存。
- 激烈的市场竞争:
“在线商务市场是新的、快速发展的和激烈竞争的。此外,零售图书、音乐和视频行业也是激烈竞争的……许多我们当前和潜在的竞争对手拥有更长的经营历史、更大的客户基础、更高的品牌认知度和显著更强的财务、营销及其他资源。” (1998年 10-K, 竞争)
亚马逊的成功迅速引来了模仿者和传统巨头的反击。来自巴诺书店等实体零售商的线上业务,以及AOL等门户网站的流量竞争,始终是亚马逊面临的巨大压力。
- 运营与物流挑战 (规模的诅咒):
收入的爆炸式增长给公司的订单处理、库存管理和物流配送带来了巨大压力。1999年,公司为了应对假日季,疯狂扩张物流中心,这既是机遇也是风险。任何系统中断、履约延迟或库存管理不善,都可能严重损害客户体验和公司声誉。
- 对关键供应商的依赖:
“我们从两家主要供应商Ingram和Baker & Taylor, Inc.购买绝大多数产品。Ingram是我们最大的单一供应商,在1996年占我们库存采购的59%。” (1997年 S-1, 风险因素)
早期对少数几家大型图书分销商的高度依赖,构成了供应链风险。特别是当竞争对手巴诺书店在1998年宣布意图收购Ingram时,这一风险变得尤为突出。
- 债务风险:
为支持扩张,亚马逊在1998年和1999年通过发行高息债券和可转换债券筹集了大量资金。到1999年底,公司背负了高达14.8亿美元的长期债务,高额的利息支出进一步加剧了亏损,并带来了偿债压力。
主要机遇 🚀
- 互联网和电子商务的持续渗透:
“互联网是日益重要的全球通信、内容和在线商务媒介。IDC估计,到1996年底,Web用户数量已增长到约3500万,并将在2000年增长到约1.63亿。” (1997年 S-1, 行业背景)
亚马逊的诞生正值互联网商业化的黎明,它抓住了时代赋予的最大红利。只要互联网用户和在线购物的渗透率持续提升,亚马逊的增长天花板就足够高。
- 品类扩张与飞轮加速:
公司成功地将图书业务的经验复制到音乐、DVD等新品类,证明了其平台模式的可扩展性。每增加一个新品类,都能吸引更多客户,增加复购率,从而加速“客户飞轮”的转动,为长期增长提供动力。
- 国际市场扩张:
通过在英国和德国的成功,亚马逊证明了其商业模式可以跨越国界。对于一个以规模为核心优势的公司而言,全球化是其必然选择,也提供了巨大的增长空间。
- 从零售到服务的演进:
推出Marketplace和zShops,以及为Toysrus.com等公司提供电商服务,标志着亚马逊发现了新的、利润率更高的商业模式。通过开放其技术和物流平台,亚马逊有机会从一个单纯的零售商,转变为电子商务世界的“基础设施提供商”,这为其未来的盈利能力和护城河深度开辟了全新的想象空间。
六、未来展望与总结
回顾亚马逊在1997年至2001年的这段惊心动魄的历程,我们可以清晰地看到一个伟大公司雏形的锻造过程。管理层,特别是杰夫·贝佐斯,展现了非凡的战略远见和定力。
其长期愿景——成为“地球上最以客户为中心的公司”——始终清晰如一。 这一愿景并非空洞的口号,而是贯穿所有业务决策的最高指令。无论是早期提供海量图书选择,还是后来不计成本地建设物流中心以缩短配送时间,亦或是推出“天天低价”策略,所有行动都统一在“提升客户体验”这一核心目标之下。
其应对时代变化的策略,在坚守核心的同时,展现了高度的灵活性。 面对互联网初期的“圈地”机遇,它选择了激进的扩张策略,以亏损换取了宝贵的市场领导地位和规模。而当互联网泡沫破裂、资本环境逆转时,它又能迅速调转船头,将重心转向运营效率和成本控制,并成功在2001年底实现了关键的盈利拐点。
展望未来,基于这段历史的分析,我们可以预见:
- 盈利之路将是崎岖但明确的。
2001年Q4的pro forma盈利证明了其商业模式的杠杆效应是真实存在的。随着规模继续扩大,运营效率持续提升,以及高利润的服务业务占比增加,公司走向全面盈利只是时间问题。 - “飞轮效应”将愈发强大。
已经建立的品牌、客户基础、技术和物流网络,将形成一个自我强化的正向循环,使其在竞争中占据越来越有利的位置。 - 最大的挑战将从“生存”转向“管理”。
随着业务日益复杂和多元化,如何在全球范围内保持创新活力、维持独特的企业文化,以及平衡增长与盈利,将成为管理层面临的新课题。
总而言之,亚马逊在世纪之交的这段历史,是一个关于信念、远见和执行力的经典商业案例。它向我们证明了,一个真正以客户为中心、并坚持长期价值创造的公司,即使在最严酷的商业寒冬中,也能找到通往春天的道路。
七、股东信息与股本变动
在1997年至2001年的快速扩张期,亚马逊的股本结构发生了显著变化,主要通过增发股票进行融资和并购,并通过股票期权激励员工。公司在此期间未进行分红。
下表汇总了各年度末的总股本数量及其变动情况:

八、管理层与公司治理
在1997年至2001年的关键发展期,亚马逊的管理团队经历了从初创核心团队到引入经验丰富的职业经理人的演变,以应对公司规模的爆炸式增长和日益复杂的业务挑战。
主要管理层成员介绍
以下是在此期间报告中反复提及的核心管理层成员:
- 杰夫·贝佐斯 (Jeffrey P. Bezos)
- 职务:
创始人、总裁、首席执行官兼董事会主席 - 任期:
1994年至今 - 简介:
作为公司的灵魂人物,贝佐斯不仅是战略的制定者,也是公司文化的塑造者。他在华尔街(D.E. Shaw & Co.)的工作经历使他对技术和金融都有深刻理解。他的长期主义愿景是公司穿越多次危机的指路明灯。(1997年 S-1) - 乔伊·科维 (Joy D. Covey)
- 职务:
首席财务官、财务与行政副总裁 - 任期:
1996年12月 - 2000年4月 - 简介:
科维女士在亚马逊上市前夕加入,拥有哈佛商学院MBA和哈佛法学院JD学位,并在科技公司(Avid, Digidesign)有丰富的财务管理经验。她主导了公司的IPO和后续的多次大规模融资,是公司在资本市场上取得成功的关键人物。(1998年 10-K) - 谢尔登·卡普兰 (Sheldon J. Kaphan)
- 职务:
首席技术官 (CTO) - 任期:
1994年 - 1999年 - 简介:
作为亚马逊的第一位员工,卡普兰是公司早期技术架构的总设计师,为网站的可扩展性和稳定性奠定了至关重要的基础。(1998年 10-K) - 理查德·戴尔泽尔 (Richard L. Dalzell)
- 职务:
首席信息官 (CIO) - 任期:
1997年8月 - 2007年 - 简介:
戴尔泽尔先生从沃尔玛(Wal-Mart)加入,带来了世界级零售企业的IT系统管理经验。他的到来对亚马逊从一个初创网站向一个拥有复杂后台系统和物流网络的大型零售平台转型至关重要。(1998年 10-K) - 约瑟夫·加利 (Joseph Galli, Jr.)
- 职务:
总裁兼首席运营官 (COO) - 任期:
1999年6月 - 2000年7月 - 简介:
加利先生从百得公司(Black and Decker)加盟,被视为为亚马逊引入传统企业运营纪律的关键人物。他的任期虽然短暂,但正值公司从野蛮生长向精细化运营转型的关键时期。(2000年 10-K/A) - 沃伦·詹森 (Warren C. Jenson)
- 职务:
高级副总裁、首席财务官 (CFO) - 任期:
1999年9月 - 2002年 - 简介:
詹森先生接替科维女士,他来自达美航空和通用电气旗下的NBC,拥有在大型成熟企业管理复杂财务的丰富经验。他的到来标志着公司财务管理进入了一个更加注重成本控制和效率的新阶段。(2000年 10-K/A)
💡 分析师洞察: 亚马逊管理团队的演变与其战略阶段高度匹配。早期是“创始人 + 技术核心”的组合,专注于产品和技术创新。随着规模扩大,公司开始从沃尔玛、百得等传统行业巨头引入拥有大规模运营和供应链管理经验的高管(如Dalzell, Galli, Jenson),这反映了公司从一个纯粹的“互联网公司”向一个“以技术为核心的零售与物流公司”的深刻转型。这种人才结构的迭代,是亚马逊能够成功应对规模挑战的关键。