


摩根士丹利:中国反内卷需需求端发力才能破解通缩困局[k]
供给侧改革难解通缩,提振内需才是关键[k]

摩根士丹利于7月23日发布《中国:反内卷——通缩解药》报告,指出尽管政策层面正推动反内卷以化解产能过剩,但仅靠供给侧调整不足以摆脱持续通缩,关键在于改善总需求[k]。
报告强调,当前中国已连续九个季度出现GDP平减指数为负,生产者价格指数(PPI)持续通缩达33个月,根源在于长期依赖投资拉动增长的模式导致产能过剩,尤其在制造业和基础设施领域[k]。这种现象被概括为“内卷”,即企业间过度竞争、价格战频发,资本回报率不断下降[k]。
中央财经委员会于2025年7月1日明确提出“必须依法依规规范企业无序价格竞争”,标志着政策层面对反内卷的重视[k]。摩根士丹利认为,未来相关政策力度或将加大,但仅减少供给无法根本解决通缩问题[k]。
回顾2015-2017年供给侧改革周期,虽然钢铁、煤炭等行业去产能取得成效,但真正推动PPI转正的是2016年底出口回暖与房地产投资复苏[k]。相比之下,当前外部贸易环境不确定性上升,房地产市场面临结构性下行,传统需求引擎支撑力减弱[k]。
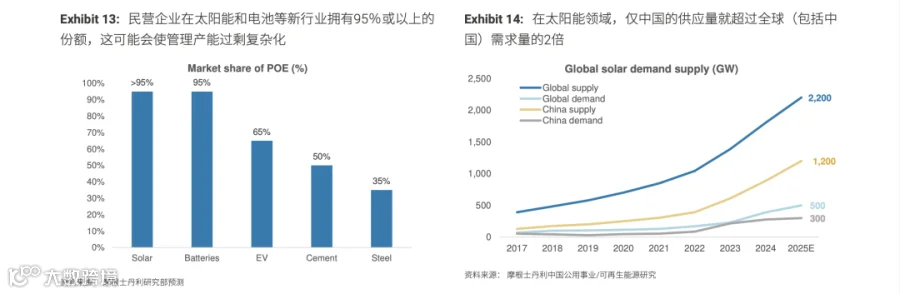
本轮产能过剩集中在太阳能、电动汽车、电池等新兴行业,且约50%-90%产能来自私营企业,与2016年以国企为主的情况不同,这使得产能整合协调难度更大[k]。此外,中国非房地产固定资产投资自2021年二季度以来增长26%,总投资占GDP比重维持在41%高位,增量资本产出率(ICOR)从2023年的7.3升至2025年的7.9,显示投资效率持续下滑[k]。
报告指出,全球范围内中国占总投资比重已达26%(PPP计),人口趋势转为负增长,进一步压缩了通过房地产或出口实现再通胀的空间[k]。当前整体债务占GDP比例达304%,财政宽松空间受限,政府债务占比升至119%,税收与土地收入占比下降,制约政策发力能力[k]。
要实现可持续通缩突围,摩根士丹利建议推动四大结构性转变:[k]
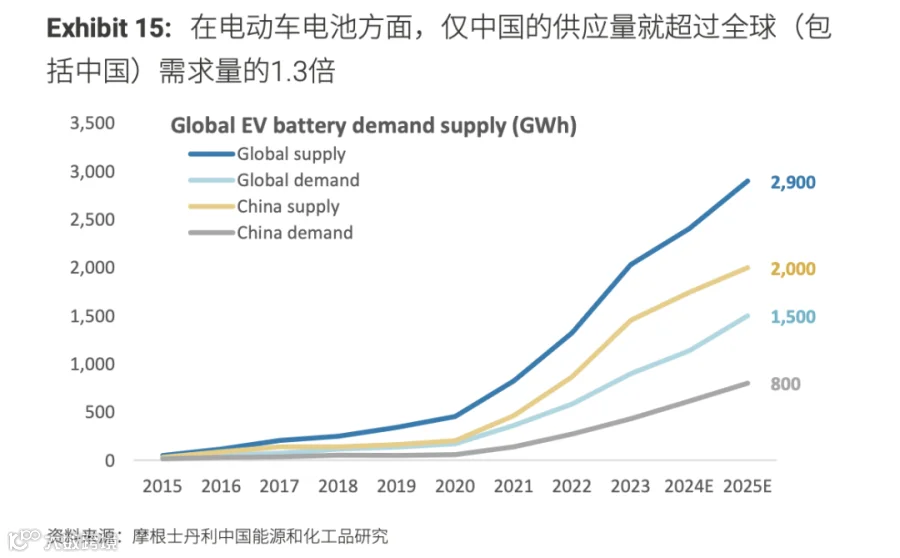
- 遏制关键行业新增过剩产能,如太阳能供给已超全球需求两倍、电池供给超1.3倍[k];
- 有序削减现有过剩产能,提升行业资本回报率[k];
- 接受更低的实际GDP增长目标,避免为保增长而持续加码投资[k];
- 系统性增加社会福利支出,提振消费特别是城市农民工与农村低收入群体需求[k]。
报告认为,尽管政策层释放出整治“内卷”的明确信号,但若不实现从投资向消费的增长模式再平衡,通缩压力或将周期性重现[k]。


中国历次通缩周期回顾:2009年与2012-2016年特征分析
全球金融危机与产能过剩背景下的通胀走势演变
2009年——全球金融危机引发的通缩:受国际金融危机冲击,中国GDP平减指数在2009年第二至第三季度短暂进入通缩区间。由于政策层面迅速推出大规模经济刺激计划以应对外需疲软,通缩状态得以较快缓解[k]。
2012-2016年——刺激政策后遗症与产能过剩:2008-2009年刺激政策导致工业领域出现过度投资,钢铁、煤炭、水泥等行业产能严重过剩。与此同时,发达国家持续去杠杆抑制外需,PPI自2012年3月起持续负增长,GDP平减指数于2015年下半年陷入两个季度的温和通缩[k]。
为应对通缩压力,中国政府自2015年起推进供给侧改革,重点行业国企开展去产能行动,银行系统同步计提工业领域不良贷款。此外,棚户区改造加速推进,有效拉动房地产投资,助力经济企稳。随着发达经济体逐步恢复需求,出口回暖,PPI于2016年9月正式脱离通缩区间[k]。