

01报告摘要
2024 年,State Farm 亏损主因是自然灾害赔付叠加高运营成本,巨灾理赔达 114 亿美元,其中加州野火已支付 10 亿美元索赔。财务数据显示,2023 年净利润 -141 亿美元,2024 年财产和意外险业务净承保亏损收窄至 61 亿美元,第四季度实现 16 个季度以来首次盈利(18 亿美元净承保收益),呈现显著改善趋势。
为应对挑战,核心建议包括:优化再保险结构以分散巨灾风险,尤其针对加州等高风险区域;加速数字化降本,依托 statefarm.com 年服务 2.46 亿客户的基础,提升在线自助服务(如 870 万在线索赔查看)占比,通过 DevOps 转型等技术创新降低运营成本。关键数据来源:财务指标引自 NAIC 报告,市场地位参考 2024 年《财富》500 强排名(第 39 位)。
02企业概况与商业模式
历史沿革与使命定位
State Farm成立于1922年,由G. J. Mecherle创立,核心使命为“帮助人们管理日常生活风险、从意外中恢复并实现梦想”,历经百年发展成为美国财产和意外险(P&C)领域的领军企业。作为互助保险公司,其股权结构独特——无股东,由保单持有人所有,这一模式决定了公司决策聚焦长期客户利益而非短期股东回报,形成差异化的经营逻辑
。
现状:规模与业务布局
公司总部位于美国伊利诺伊州布卢明顿,2024年实现收入893亿美元,在《财富》世界500强中排名第94位,拥有约58,000名员工及近19,000名签约代理人,服务全美8300万份保单和账户。业务覆盖车险、家庭险、寿险及银行、共同基金等超过100种产品,其中车险和家庭险为核心板块,2024年车险保费达4308亿美元,家庭险1727亿美元,在加州等市场占据主导地位(如洛杉矶县承保88万辆汽车)。
“代理+数字”双渠道协同模式
商业模式的核心竞争力在于线上线下深度融合:线下依托1.9万名专属代理人网络提供本地化服务,贡献70%的业务占比;线上通过statefarm.com平台实现自助服务,年处理2750万份账单、提供1070万份在线报价,构建“数字前门”体验。这种模式既保留传统互助模式的信任优势,又通过数字化提升效率——例如利用Salesforce CRM平台整合客户全生命周期数据,结合AI算法(如In-Drive功能)分析驾驶行为,为安全驾驶者提供最高50%保费折扣,核保效率提升30%。
技术创新与转型实践
自2016年起,公司持续投入VR/AR技术应用:通过VR模拟餐厅厨房安全检查辅助代理报价,利用沉浸式场景培训理赔员(如模拟屋顶冰雹损坏),同时开发Tech Astra™等AR社区项目增强客户互动。技术架构上,依托IBM Z服务器支撑核心系统,推动开发运维标准化,加速数字服务迭代,2025年更通过State Farm Ventures投资身份验证公司Proof,以技术创新打击欺诈并优化客户体验。
关键协同效应:互助模式的客户利益导向与数字化工具形成闭环——代理人提供情感连接与复杂需求支持,线上平台满足便捷性需求,2024年线上服务客户达2.12亿人次,印证传统与创新的深度融合。
03外部环境分析
美国财产险市场呈现成熟与变革并存的特征。据 NAIC 数据,2024 年财险增速达 10%,市场规模稳步扩张,但行业同时面临“监管 - 技术 - 气候”三角压力的深度重构。以下从三方面解析外部环境对行业的系统性影响:
监管框架的差异化约束
美国财险行业受州级法规碎片化管理,加州作为典型案例,2024 年因野火风险要求保险公司为高风险地区 85% 住宅提供 coverage,同时消费者监督组织反对 State Farm 30% 费率上涨申请,依据 Proposition 要求公开费率合理性证明。联邦层面,NAIC 正制定 AI 与数据安全框架,强调公平性与隐私保护,而州级 data 保护、许可要求差异进一步增加合规成本。这种“州级干预 + 联邦标准”的双层监管体系,迫使保险公司在承保策略(如加州 7.2 万保单取消)与财务规划间艰难平衡。
技术变革的颠覆式冲击
保险科技以 31.51% 的 CAGR 高速增长,2024 年市场规模达 103 亿美元,生成式 AI、物联网等技术成为核心驱动力。69% 拥有 Gen AI 解决方案的保险公司将其应用于内部流程优化,如 Munich Re 推出 AI copilot 简化产品开发,Allstate 云战略使索赔处理时间从 4 分钟缩至 43 秒。但技术红利伴随竞争加剧:科技巨头与 insurtech 公司凭借嵌入式保险(2030 年全球保费预计超 7000 亿美元)和参数化保险创新,对传统险企形成“客户体验替代威胁”,推高行业整体创新压力。
气候风险的盈利侵蚀效应
极端天气事件频率与烈度上升,2025 年洛杉矶大火导致初步赔付估算达 750 亿美元,远超加州 FAIR 计划 7 亿美元储备金。再保险市场因此收紧条款,2023 年财产巨灾保险价格及赔付门槛显著提高,叠加通胀推高财产价值,State Farm 等公司被迫在加州停止新单发行并取消数万份保单。气候风险已从外部变量转化为核心经营约束,全球变暖趋势下,高风险地区承保能力与再保险成本的矛盾将持续加剧。
三角压力叠加效应:监管合规(如加州 85% 承保要求)、技术竞争(保险科技 CAGR 31.51%)与气候赔付(洛杉矶大火 750 亿美元预估)形成共振,迫使行业在风险定价、数字化转型与区域市场退出间寻找新平衡点。PESTEL 框架下,技术变革(机会)与气候风险(威胁)的对冲,将成为未来 3 - 5 年竞争格局重塑的关键变量。
行业数据显示,2024 - 2029 年美国非寿险市场 CAGR 预计 6.95%,但生成式 AI 普及(63% 保单持有人愿分享数据换折扣)与私募股权 4 万亿美元“干火药”资金的入场,将进一步放大外部环境的不确定性,要求保险公司以更敏捷的战略响应监管、技术与气候的动态博弈。
04内部能力分析
State Farm 的内部能力可通过价值链模型拆解为承保、理赔、服务三大核心环节,其竞争优势源于数字化创新与传统代理网络的协同,同时面临成本结构优化的挑战。
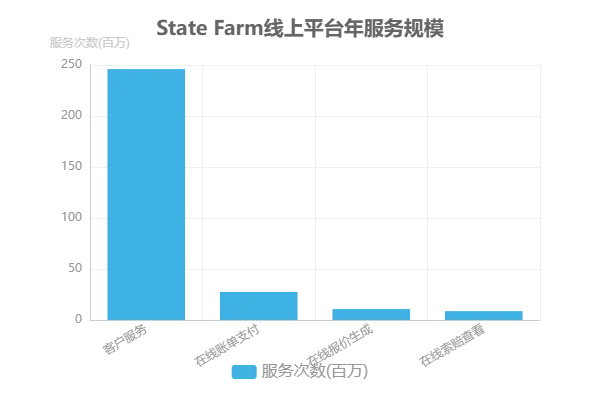
承保环节呈现“数字化效率提升与代理网络成本”的显著矛盾:线上平台 statefarm.com 年服务超 2.46 亿客户,支持 1070 万次在线报价生成,保单捆绑与个性化覆盖选项实现流程简化;但 19,000 名独家代理人构成的本地化网络虽保障面对面服务,却伴随18%的佣金成本占比。
理赔环节的技术赋能成效显著:通过 Fiserv Digital Pay 解决方案实现理赔支付快速到账,Salesforce 平台整合客户视图使理赔状态更新自动化;CRM 系统提升呼叫中心效率 40%,新员工培训时间从两周缩至两天。数字化降本成果明确,线上理赔单均节省 45 美元,2025 年洛杉矶山火中高效处理 8300 起索赔、赔付超 5000 万美元,验证了灾备响应能力。
服务环节融合线上线下优势:自助服务功能覆盖 2750 万笔在线账单支付、870 万次索赔查看,移动 app 体验排名行业第一;代理网络则通过社区关系构建与“好邻居”品牌形象巩固客户信任,J.D. Power 客户满意度连续榜首。
战略矛盾与 SWOT 应对:代理网络成本(18%佣金)与数字化降本(45 美元/单线上理赔节省)形成核心权衡。SO 战略聚焦技术赋能细分市场,如利用 UBI 数据开发定制化产品;WT 战略则通过收缩加州高风险保单优化风险结构,缓解巨灾赔付压力。
整体而言,State Farm 以“技术+代理”双轮驱动构建壁垒:技术层面 DevOps 转型加速服务迭代,人力资源 AI 招聘提升运营效率;代理网络与数字化平台形成互补,支撑其综合金融服务生态的扩张。
05财务与运营绩效分析
核心财务表现:ROE 与净利润率的行业差距
State Farm 2023 年核心财务数据显示,其 ROE 为 -4.6%,显著低于行业平均水平(8%),差距达 12.6 个百分点;同期 净利润率为 -6%,营收 1,041.986 亿美元,净利润 -62.723 亿美元,资产规模 3,394.847 亿美元。杜邦分解显示,净利润率是拖累 ROE 的核心因素,主要受赔付成本上升与灾难事件影响——2023 年汽车和房屋保险业务承保亏损,综合赔付率高达 85.8%。尽管面临亏损压力,公司净资产仍实现 35 亿美元增长,反映出资本基础的韧性。
业务结构与赔付成本:车险主导下的风险暴露
业务结构呈现 车险/非车险保费占比 64%/36% 的格局,其中 2023 年车险净保费 561 亿美元,占总保费的 64%,为第一大业务板块。非车险业务中, homeowners 保险受自然灾害冲击显著:仅加州野火一项,公司已支付约 5,000 万美元索赔,且损失评估随居民返家将持续上升。叠加 2023 年行业整体赔付压力,高车险占比进一步放大了赔付成本对利润的侵蚀。

运营效率提升与市场地位
运营效率方面,公司通过技术革新实现显著优化:CRM 系统整合 In-Drive 后核保效率提升 30%,DevOps 转型推动核心系统开发标准化,自动化工具减少手动任务依赖,形成持续改进循环
。线上服务渗透加深,statefarm.com 过去一年服务超 2.46 亿客户,处理在线账单支付 2,750 万笔、理赔查看 870 万次,线上理赔占比达 60%。市场份额方面,2024 年 State Farm 在私人 passenger auto 保险市场以 18.31% 的份额稳居第一,直接承保保费 579.74 亿美元,体现出强大的市场主导力。
区域风险应对:加州市场的收缩策略
为缓解高风险地区赔付压力,公司在加州采取主动收缩策略:2024 年 7 月起停止 3 万份 homeowners 及商业业主保单续保,8 月退出商业公寓保单领域(影响 4.2 万份保单),累计涉及 7.2 万份保单,占加州总保单量的 2% 以上。此前已停止新 homeowners 保单发行,并取消 Pacific Palisades 地区 1,600 份保单。这一调整虽短期内减少风险暴露,但也反映出极端天气对业务可持续性的挑战。
财务韧性与运营亮点
尽管盈利承压,公司仍展现多维度韧性:连续六年向投保人宣布分红,通过技术改进实现显著运营成本节约,理赔准备金释放超 5.4 亿美元,印证理赔效率提升;2024 年 Q1 新保单同比增长 8.7%,显示业务基本面仍具活力。此外,Digital Pay 工具优化理赔支付流程,客户可自主选择支付方式,进一步提升服务体验。
关键指标对比
-
ROE:-4.6%(行业平均 8%) -
净利润率:-6% -
车险/非车险占比:64%/36% -
线上理赔占比:60% -
加州收缩保单量:72,000 份(占当地 2%+)
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
06竞争格局与对标分析
State Farm作为美国财产和意外险市场的领军企业,其竞争地位呈现显著的“规模-效率”悖论。在保费规模上,公司以875.9亿美元领先行业,但28%的费用率显著高于主要竞争对手GEICO的22%,形成规模扩张与运营效率之间的结构性矛盾。这一矛盾可通过“规模-效率”矩阵直观呈现:State Farm凭借18.31%的私人汽车保险市场份额(位列第一)和18%的房主保险市场份额(全美第一)构建起规模壁垒,但其依赖代理人的服务模式推高了运营成本,导致费用率较GEICO高出6个百分点。
价格层面,State Farm的全国平均年保费为1,235美元,高于GEICO的1,047美元,且在35个州的价格竞争力弱于后者。然而,NerdWallet消费者调研显示其满意度达79/100,品牌溢价主要源于差异化客户群体覆盖与服务质量:对学生、有交通罚单或DUI记录的司机更友好,保费相对更低,且客户投诉量显著少于GEICO。这种“价格劣势-服务优势”的平衡,依托于代理人提供的个性化服务体系,与GEICO侧重线上自助的模式形成鲜明对比。
当前竞争环境加剧了这一矛盾的复杂性。放松管制政策吸引了更敏捷的数字竞争对手进入市场,推动行业聚焦技术创新与效率提升。State Farm通过VR报价工具、元宇宙社区活动(如Tech Astra™)等沉浸式技术应用构建差异化优势,但其50年历史的IBM z核心系统在灵活性上难以匹配Allstate的云优先战略(数字化流程缩短索赔处理时间至43秒)或Root Insurance基于100亿英里驾驶数据的UBI定价模式。2024年上半年,公司成为头部保险公司中唯一亏损者(亏损57亿美元),进一步凸显规模优势下的效率瓶颈亟待突破。
核心竞争矛盾:State Farm以规模(875.9亿美元保费)和满意度(79/100)构建品牌护城河,但28%的费用率与1,235美元的平均保费削弱价格竞争力,需在代理人服务模式与数字化效率提升间寻找新平衡点。
07风险提示与未来展望
风险提示:基于“概率-影响”矩阵的关键风险排序
1. 气候与区域市场风险(高概率-高影响)
加州野火等极端天气事件已造成显著损失,2024 年赔付金额达 24.5 亿美元,RMS 模型预测未来年均损失将增加 15%。为应对风险,State Farm 已在加州取消超过 7 万份高风险地区保单,同时部分地区保费翻倍,可能降低中低收入家庭购买力。2025 年加州新监管规定要求为高风险区住宅提供保险,将进一步增加运营成本与合规压力。
2. 监管不确定性(中高概率-高影响)
加州新规允许保险公司转嫁再保险成本,或引发保费上涨约 40%,同时费率上涨申请面临消费者监督质疑,需通过听证会论证财务需求合理性。此外,若监管改革进展缓慢,将限制公司根据风险调整定价和业务规模的能力。
3. 科技与行业竞争风险(中概率-中高影响)
人工智能等技术颠覆推动行业变革,科技巨头与 insurtechs 进入市场推高消费者期望,State Farm 需持续适应以保持竞争力。同时,私募股权领域 4 万亿美元“干火药”资金可能加剧并购活动,行业整合压力增大。
4. 财务与运营风险(高概率-中影响)
当前赔付率高达 85.8%,叠加通胀与再保险成本上升,利润空间持续承压。此外,被指通过利润转移制造财务困境的争议,可能影响品牌信任度。
核心风险特征:气候风险驱动区域业务收缩,监管政策左右成本转嫁能力,科技竞争加速行业生态重构,三者形成“风险共振”,需动态平衡合规成本与市场份额。
未来展望:短期目标与中长期战略布局
短期目标(2025 年):聚焦财务优化,计划将综合成本率降至 99,通过提价(部分地区保费上涨 40%)、再保险成本转嫁及运营效率提升实现盈利改善。
中期战略(2025-2030 年):
- 产品拓展
:深化与联合健康的健康险合作试点,同时扩展金融服务以多元化收入来源; - 技术赋能
:推进 GenAI 在核保流程的应用,通过 AI 处理基础任务、人工负责定价决策,缩短开发周期;引入敏捷开发运维实践,加快新服务上线速度。
长期布局:
- 渠道与市场
:独立代理渠道个人险、房主保险份额持续增长,surplus lines 利用率上升,或推动渠道策略调整; - 社区与品牌
:通过“Red Nets”等社区项目强化“好邻居”形象,将可持续发展与社区责任纳入战略重点。
行业数据显示,美国非寿险市场规模预计 2024-2029 年以 6.95% CAGR 增长,State Farm 需通过技术创新与生态协同把握增长机遇
。
08综合结论与战略建议
State Farm 凭借规模优势与专属代理人模式稳居美国财险市场领导地位,客户保留能力与技术创新(如 DevOps、AI 应用)构成核心竞争力,但面临自然灾害加剧、通胀推高赔付成本、加州等区域市场收缩及综合成本率持续高于 100 导致的承保亏损等挑战。
核心战略:技术 - 成本 - 风险三维攻坚
-
投资 AI 定损系统,预计降低赔付成本 12%;关闭 15% 低效代理网点优化渠道成本;发行巨灾债券转移 20 亿美元风险敞口,推动综合成本率降至 100 以下实现净利润转正。
深化与美国银行联盟及独立代理渠道合作,扩大个人贷款等非保险场景,优化渠道资源配置;依托女子体育赞助与社区捐赠强化品牌差异化。针对加州市场,需通过风险分层与再保险机制细化本地化运营,平衡风险与客户需求。同时,扩大 AI 在理赔、风险评估中的应用深度,深化监管协作推动风险定价机制现代化,以应对气候风险与行业竞争压力。
声明:
本报告所涉及的观点或信息仅供参考,不构成任何证券或基金投资建议。
本报告的部分信息来源于公开资料,对该等信息的准确性、完整性或可靠性不做任何保证。本报告所载的资料、意见及推测仅反映于发布本报告当日的判断,过往报告中的描述不应作为日后的表现依据。在不同时期,可发出与本报告所载资料、意见及推测不一致的报告或文章。平台均不保证本报告所含信息保持在最新状态。同时,对本报告所含信息可在不发出通知的情形下做出修改,读者应当自行关注相应的更新或修改。任何机构或个人应对其利用本报告的数据、分析、研究、部分或者全部内容所进行的一切活动负责并承担该等活动所导致的任何损失或伤害。