

2025-2031年中国IC卡行业发展全景监测及投资方向
智能卡行业步入成熟期,中国市场迎来技术升级与应用拓展新机遇

智能卡(IC卡)是将微电子芯片嵌入符合ISO7816标准的卡基中,具备数据存储、传输与处理功能的集成电路卡。其核心为带有微处理器、存储单元和COS系统的芯片,卡基则由PVC或ABS材料经印刷、层压、模块封装等工艺制成[k]。
中国智能卡产业已形成涵盖芯片设计、制造、封装、测试及应用开发的完整产业链。上游集中于芯片与材料供应,下游广泛应用于金融、电信、交通、政府、医疗及教育等领域[k]。
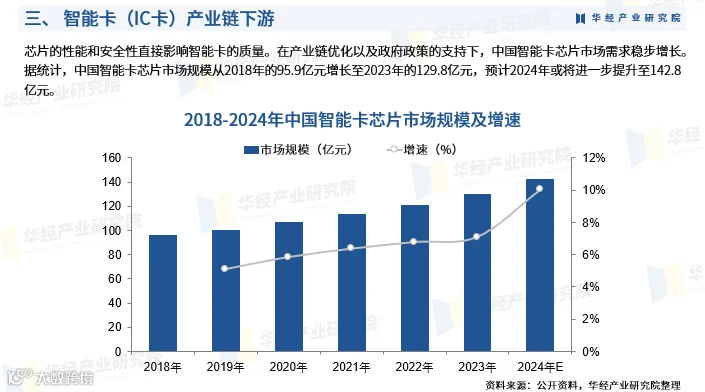
受益于金融支付与移动通信等领域的快速发展,全球智能卡市场持续扩张。2023年全球出货量达94.9亿张,预计2027年将增长至98.6亿张。其中,电信SIM卡占比最高,达出货总量的49.53%,金融IC卡紧随其后,构成主要产品类别[k]。
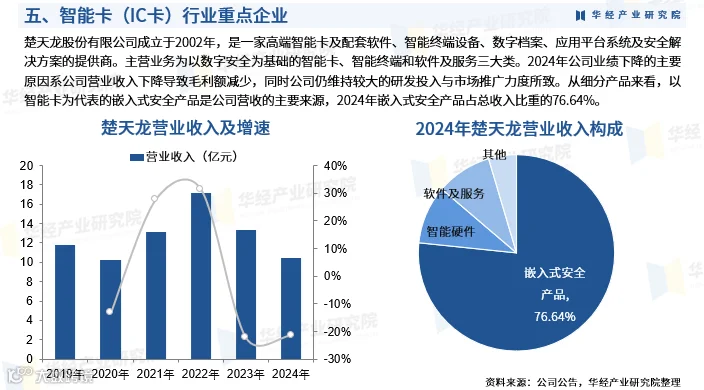
楚天龙股份有限公司作为行业代表企业,主营业务涵盖智能卡、智能终端及软件服务三大板块。2024年,嵌入式安全产品(以智能卡为主)占公司总收入的76.64%。尽管当年业绩有所下滑,主因营收减少叠加持续高研发投入,但其在数字安全领域的布局仍具代表性[k]。
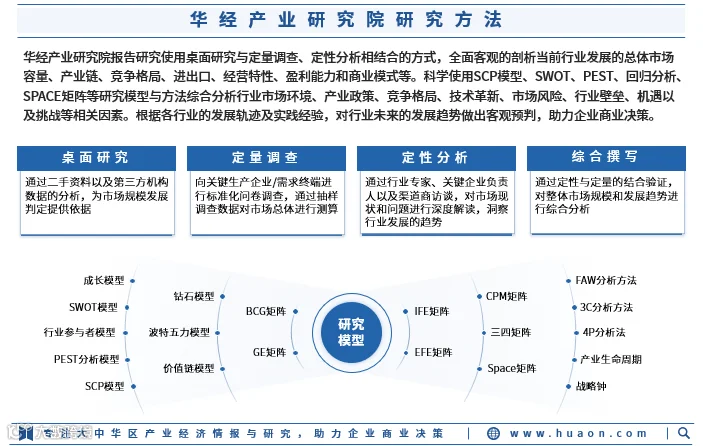
华经产业研究院研究团队采用SCP模型、SWOT、PEST等方法,全面分析智能卡行业市场环境、政策导向、竞争格局、技术趋势及风险挑战,编制《2025-2031年中国IC卡行业发展全景监测及投资方向研究报告》[k]。
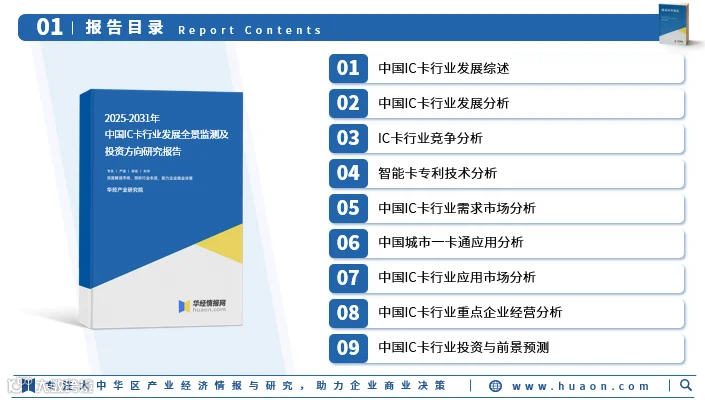
该报告系统梳理行业产业链、经营模式与盈利水平,并深入剖析国内外竞争格局。内容涵盖宏观经济、社会环境(如智慧城市建设)、政策监管及国产化替代趋势对行业的影响[k]。
报告还重点分析智能卡专利技术动态,包括物理结构、供电、天线、封装、信息安全及一卡多用等领域的技术分布与发展趋势,揭示行业创新方向[k]。
在市场需求方面,报告细分接触式IC卡、射频IC卡(RFID)与双界面IC卡市场,评估其规模、应用与成长潜力,并聚焦城市一卡通发展现状,涵盖北京、上海、天津、重庆、广东及江苏等重点区域的应用实践与互联互通进展[k]。
研究数据结合一手调研与权威二手资料,通过严格的数据清洗与分析体系,确保研究成果的客观性与前瞻性。报告为企业的战略规划、科研机构的技术研发及投资机构的决策提供重要参考依据[k]。



中国IC卡行业应用市场及重点企业经营分析
涵盖移动通信、金融、交通、身份识别等多领域市场现状与前景预测
第7章 中国IC卡行业应用市场分析
7.1 移动SIM卡市场分析
移动SIM卡市场需求受手机用户规模、3G/4G网络普及及移动支付发展驱动[k]。产业链涵盖芯片设计、制卡、发行及终端应用[k]。当前市场呈现价格趋稳、容量向大容量发展、规模持续扩大趋势[k]。竞争格局由运营商主导,供应商集中度较高[k]。未来随着用户基数稳定增长及5G升级推进,SIM卡需求将持续升级[k]。
7.2 第二代身份证市场分析
第二代身份证已实现全民覆盖,市场需求转向换发与系统升级[k]。芯片供应由国内安全芯片企业主导,国产化率高[k]。未来需求将受户籍管理数字化、身份认证融合应用推动[k]。
7.3 城市公交卡市场分析
城市公交及轨道交通发展带动公交卡规模化应用[k]。市场规模稳定,覆盖主要大中城市[k]。未来随着交通一卡通全国互联互通及移动支付替代,实体卡需求趋于平稳,但系统集成与数据服务价值上升[k]。
7.4 银行IC卡市场分析
银行IC卡广泛应用于存取款、转账、消费等业务,推动金融交易安全升级[k]。我国已完成EMV迁移主要阶段,大幅提升交易安全性[k]。产业链涵盖芯片、卡体制造、发卡系统及终端改造[k]。当前产品向多功能、非接化、双界面发展[k]。随着银行卡发行量持续增长及存量磁条卡替换,IC卡需求保持稳定[k]。
7.5 USB-Key市场分析
USB-Key作为网银安全认证工具,其需求与网上银行用户规模高度相关[k]。市场规模随互联网金融普及而增长,但受移动端生物识别技术冲击,增速放缓[k]。市场格局集中,主要由专业安全厂商供应[k]。未来发展前景取决于高安全场景的持续需求[k]。
7.6 健康卡市场分析
健康卡应用于医疗挂号、结算、健康档案管理等,是智慧医疗重要载体[k]。市场规模随医保信息化建设推进而扩大[k]。市场参与主体多元,包括IT厂商、医疗信息化公司等[k]。未来在“互联网+医疗”政策推动下,融合电子健康档案、移动医疗等功能的健康卡需求将提升[k]。
7.7 ETC系统市场分析
ETC系统由自动车辆识别(AVI)、安全认证及OBU设备构成,实现不停车收费[k]。行业政策大力推动全国联网与普及应用[k]。关键技术包括射频识别与数据加密[k]。配套ETC卡市场规模随高速公路网扩展及车辆渗透率提升而快速增长[k]。未来市场规模持续扩大,但面临车载单元(OBU)集成化及移动支付替代的技术风险[k]。
7.8 其他领域IC卡市场分析
社保卡已实现全国统一发行,功能逐步扩展至金融、交通等领域[k]。公用电话卡需求随通信方式变迁显著萎缩[k]。教育领域IC卡应用于校园一卡通,覆盖门禁、消费、考勤等[k]。网吧实名卡受监管政策驱动,实现身份核验功能[k]。税控卡在增值税发票管理中发挥关键作用[k]。高速公路通行卡逐步向非现金支付与ETC融合[k]。
第8章 中国IC卡行业重点企业经营分析
8.1 跨国企业在华经营分析
英飞凌、ATMEL、三星等跨国企业在中国IC卡芯片市场具有技术优势,主要供应高端安全芯片[k]。企业经营受本土替代政策影响,竞争压力上升[k]。
8.2 IC卡芯片企业经营分析
大唐微电子、上海复旦微电子、华虹计通等企业主导国内安全芯片供应[k]。企业在身份证、社保、金融等领域具备成熟解决方案,国产替代趋势明显[k]。
8.3 IC卡制卡企业经营分析
北京握奇、东信和平、精工伟达等企业在制卡服务、智能卡应用系统方面具备规模优势[k]。业务覆盖通信、金融、交通等领域,客户资源稳定[k]。
8.4 IC卡系统解决方案提供商经营分析
飞天诚信、深圳达实智能、北京东方英卡等企业提供身份认证、智慧交通、安全系统集成解决方案[k]。企业技术积累深厚,参与多项国家级项目[k]。
第9章 中国IC卡行业投资与前景预测
行业面临政策调整、技术迭代、供需波动、宏观经济变化及产品结构升级等多重风险[k]。行业存在技术、资质、客户资源等进入壁垒[k]。盈利模式包括产品销售、系统集成与技术服务[k]。未来发展趋势为多功能融合、移动化、安全等级提升及国产化替代[k]。整体发展前景广阔,将在数字社会建设中持续发挥基础支撑作用[k]。
