赤子城科技(9911.HK)2025年中报业绩会纪要
时间:2025年8月29日 10:00

业务概览
今年以来,“情绪价值”这个词简直是火爆了,它确实也阐释了很多之前并没有被充分阐释过的商业价值。据有关数据统计,整个 2025 年在全球范围内关于情绪价值的生意将达到 77 万亿美金的规模。而赤子城科技所从事的社交娱乐行业,其本质就是一门情绪价值的生意,也正如公司愿景所描述的那样:去创造美好的情绪价值。
熟悉赤子城科技的朋友应该知道,“灌木丛式”的产品矩阵一直以来是公司的特色与亮点。所谓“灌木丛矩阵”,就是公司通过不同定位的产品来满足不同国家、不同区域、不同用户的需求。在更加细分的产品品类和细分市场中,公司力争做出爆款效应。随后,再依托强大的产品复制能力与国家复制能力,将这些成功的产品推向更多市场。
随着这些年的发展,公司“灌木丛式”的经济性也在不断得到验证。2025 年上半年,公司业务持续发展,社交业务的底盘在不断夯实,创新业务也获得了快速增长。接下来,公司将进一步详细介绍核心业务的进展情况。
泛人群社交
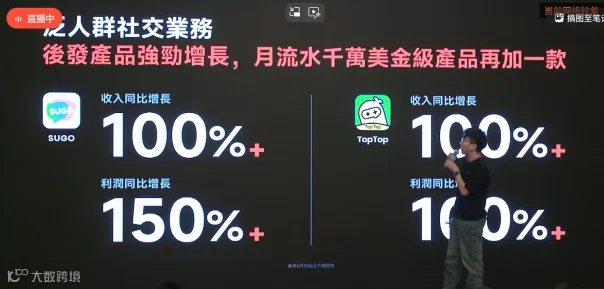
首先是泛人群社交业务,这仍然是公司目前最为核心的业务板块,也是 2025 年上半年营收的核心支柱。几个核心产品的增长表现亮眼,其中两款后起之秀 SUGO 和 TopTop 尤为突出。SUGO 的收入同比增长超过 100%,利润同比增长超过 150%;TopTop 无论在收入还是利润方面,增长都超过了 100%。此外,公司过往的核心平台直播社交平台 Mico 和语音社交平台 YoHo,也持续保持强劲增长,稳定贡献现金流和利润。
SUGO
SUGO 目前已成为公司单款单月营收最高的产品,其发展势头强劲。在市场拓展上,它不仅在核心区域中东北非建立了深厚壁垒,还在东南亚保持稳健增长。今年上半年,SUGO 进一步进入拉美和欧洲的新兴市场进行试水,反馈积极,显示其未来增长空间广阔。
在产品端,SUGO 持续夯实基础,不断优化用户体验,提升算法推荐系统,强化风控体系,丰富社交生态。这些努力有助于提升用户留存率,增强长期价值,为未来发展打下坚实基础。
TopTop
除了 SUGO 之外,TopTop 在 2025 年上半年的增长也非常迅速。正如在财务数据中提到的,今年 3 月份 TopTop 首次突破了月流水千万美元的规模,这一成绩再次印证了公司不断推出爆款产品的能力,有效夯实了社交业务的基本盘。
目前,TopTop 已经在中东北非市场,尤其是沙特、埃及等地区,成为当地用户的“精神家园”。其产品形态和商业化的可持续性也在不断得到验证。今年上半年,公司产研团队赴当地进行大量用户调研,收获了许多宝贵的反馈和感人故事。比如一位女孩刚结束化疗的第一天,就在 TopTop 的房间里向大家宣布这一好消息,房间瞬间沸腾,用户们纷纷送上祝福;还有一位用户得知团队到访,当即驱车十几个小时只为当面交流、提出意见。这类真诚的互动让团队深受触动,也进一步加深了对本地化运营的理解。
这些经历使公司更加坚信,随着对本地市场理解的深化和运营工作的扎实推进,未来类似于 SUGO 和 TopTop 的成功案例将会不断被挖掘和复制。
多元人群社交业务
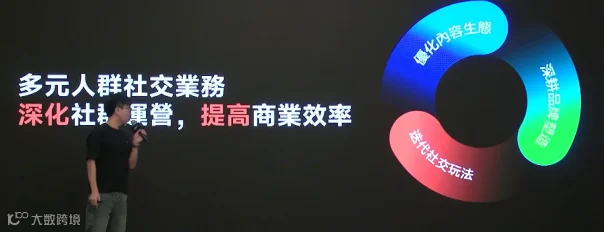
接下来是我们的多元人群社交业务。2025 年,公司在这一板块继续聚焦海外市场,重点发展服务于全球多元人群的社交品牌 Heesay。多元人群的用户群体具有一些鲜明的特征:他们付费能力较强,用户的长线留存表现也十分优异;但与此同时,他们对产品挑剔,对社区的认同感和品牌的认同感有极高的追求。
针对这些特点,Heesay 在今年上半年开展了多方面的优化与探索。一方面,产品不断迭代社交玩法,持续升级推荐系统,来更好地满足多元人群对于社交内容的多样化需求;另一方面,团队也在当地积极深耕品牌运营,参与并组织各类公益活动和品牌活动,通过与用户的生活和文化紧密结合,进一步强化情感纽带。
这种本地化的努力正在逐步构建起平台与用户之间共建内容、共建社区的良性生态。我们也相信,随着 Heesay 在当地持续加深运营与互动,这一模式将进一步释放多元人群社交业务的潜力,为公司在全球市场开拓中提供长期增长动力。
创新业务。
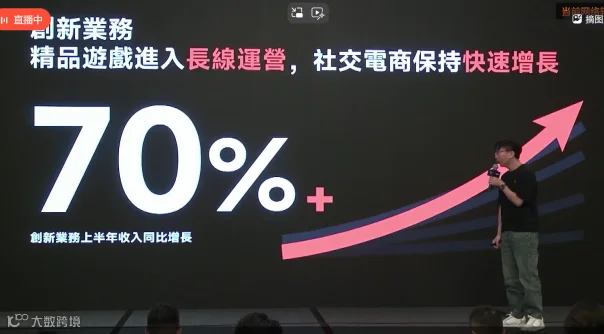
精品游戏业务。2025 年上半年,公司创新业务保持了非常亮眼的增长,整体收入同比提升超过 70%。其中,精品游戏 Alice’s Dream 已经顺利进入盈利回收期,开始为公司持续贡献稳定的收入。回顾过去两三年在精品游戏上的探索,公司选择聚焦于面向全球用户的“合成休闲”赛道,事实证明这一战略方向是极其正确的。数据显示,合成休闲类已成为全球游戏品类中增长最快的细分领域之一。
在研发方面,随着业务的迭代与经验的积累,以及近几年 AI 技术的快速爆发并应用到游戏研发过程,公司内部的研发效率得到了显著提升。相比早期探索阶段,如今开发一款同类产品的速度已经提升约3倍。这一效率的跃升为精品游戏的快速迭代与优化提供了坚实的保障。
在长线运营方面,公司始终坚持“少而精”的策略,不求数量繁多,而是专注于精品化、长线化的产品打磨。随着经验的不断积累,团队在长线用户运营、留存、付费价值(ARPU)提升等方面,形成了更加成熟的理解与手段。以 Alice’s Dream 为例,无论是长期用户的付费表现,还是留存率,都大幅超出预期,印证了精品化战略的正确性。
展望未来,游戏团队将继续专注于合成休闲这一赛道,持续打磨现有产品,并在此基础上探索新的合成类品类。公司有信心在未来几年不断推出更具竞争力的精品游戏,为创新业务的可持续增长注入更强动力。
社交电商业务。
另外一个创新业务的亮点是社交电商业务。这一业务是依托公司的社交板块孵化而来,2025年上半年利润增长非常亮眼,同比增长超过100%。
目前公司在社交电商业务中运营的品牌是“荷尔健康”。该品牌已经成为国内在HIV防治以及性健康服务领域非常领先的平台。在整个行业内,无论是专业服务能力,还是单品的精细化运营方面,都已经建立起坚实的壁垒效应。同时,荷尔健康在许多具体的实践动作和运营方法上,也起到了行业风向标的作用。
除了荷尔健康,公司还在积极探索其他创新业务的潜力,以挖掘未来新的增长点。例如在2025年上半年,公司试水的短剧业务已经取得了初步的进展。随着后续成果的积累,公司也会在合适的时间与市场及时分享更多信息。
总体来看,近年来创新业务持续发展,并且在拉动公司整体营收方面发挥着越来越重要的作用,有望在未来成为新的增长极。
全球化战略
随着赤子城科技不断推进全球化出海战略,经过过去十几年的发展,公司已经逐渐形成了相对稳固的业务基本盘。各项业务的基础不断夯实,在许多细分市场、本地化运营以及垂直品类领域中,公司也逐步确立了领头羊的地位。
不过,公司在内部复盘时也十分清醒地认识到,过去几年快速发展的过程中仍有一些底层功课没有做足,留下了不少遗憾,这些地方仍有待补齐。站在新的起点,面向未来五年的更大市场与挑战,公司也愿意调整姿态,优化策略,去迎接更高层次的发展。
市场战略方面
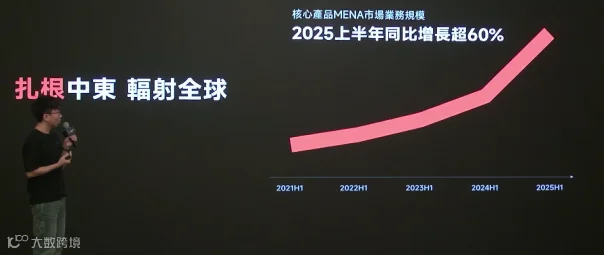
中东北非市场依然是公司的核心市场,其稳健的发展和增长为我们未来继续拓展全球市场奠定了坚实基础。2025年上半年,公司核心产品在该区域的收入同比增长超过60%,表现十分亮眼。与此同时,SUGO和TopTop两款产品的高速发展,也再次验证了我们在中东北非市场逐步建立的壁垒。
业内常说,中东北非市场体量很大,但真正能留下来做生意的企业不足5%。这片市场机遇巨大,但进入门槛同样很高。赤子城科技不仅成功扎根,而且能够不断创新,持续挖掘并释放新的机会。最初我们立足于发现当地国家和文化上的共性需求,并以此打造差异化定位的产品。发展至今,公司对中东市场的理解已进入第二阶段在共性基础上,进一步深入挖掘不同国家、不同区域乃至不同用户群体的差异化需求。随着这种理解的深化,我们有信心不断发现并把握新的细分机会。
除了中东北非市场之外,公司在全球其他区域的布局也日趋稳固。社交业务方面,依托中东北非和东南亚两大优势市场,我们持续提升竞争壁垒;游戏业务则主要覆盖北美、日韩等千万级用户市场。同时,SUGO也作为先锋,在拉美、欧洲等新兴市场试水,探索更多增长空间。未来,随着全球化拓展的深入,公司将在更多新市场和新细分需求中持续挖掘机会,推动整体业务迈上新的台阶。
组织架构调整
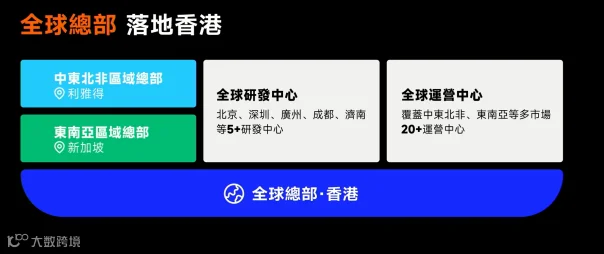
随着公司在全球化业务上的快速发展,我们对“出海全球化”的信心也越来越充足。过去一年,我们系统梳理了各区域的业务发展情况,并对不同区域的功能进行了相应调整。在此前的业绩发布会上已经提到,去年下半年我们在沙特利雅得成立了中东北非区域总部,今年6月又在香港设立了全球总部。这是公司全球化战略的重要里程碑,标志着我们进入了一个全新的发展阶段。
未来,在整体运营过程中,公司将充分发挥香港全球总部的支点作用,联动全球各地的区域中心,包括研发中心与运营中心,建立更深层次的链接,以更好地服务全球市场开拓。在夯实基础的过程中,组织效率的提升是不可回避的课题。随着全球化业务规模扩大和市场机会增加,对组织效率的要求也越来越高。
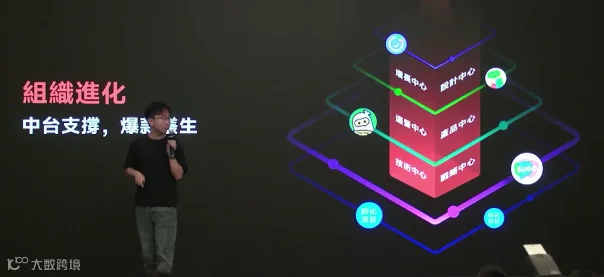
为此,今年公司对组织架构进行了较大幅度的调整与升级。整体上,我们强化了产研、增长和运营等能力,推动更为中台化的组织模式,以更好支持产品复制与国家复制。在中台化体系下,本地化运营经验能够在全球区域之间流动,比如我们在中东北非、东南亚的运营经验可以更快复制到其他区域,加快全球化拓展进程。
与此同时,组织架构的升级也促进了人才培养与跨区域流动。经验的沉淀和共享不仅提升了团队整体能力,也为不同区域的人才成长创造了更多空间,确保他们能在不同市场环境中充分发挥作用。我们相信,这一系列组织调整和升级,将帮助公司在未来全球化发展过程中应对更大的挑战,提升整体竞争力。
AI应用
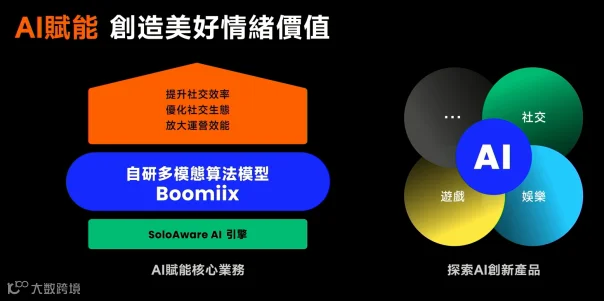
在提升组织效率方面,公司高度重视 AI 的作用。过去两年,AI 技术的快速发展为公司提供了重要助力。目前公司在 AI 应用上主要有两条方向:
第一,将 AI 赋能到各条产品线和研发环节,以提升内部组织效率。具体包括提升运营能力、加快研发速度、强化中台能力,从而整体增强公司的核心竞争力。
第二,积极探索 AI 与社交娱乐的结合,挖掘“AI+社交”“AI+娱乐”“AI+游戏”等新机会,推动社交娱乐赛道的创新。
今年上半年,公司自研的多模态算法模型 Boomiix 持续优化升级,用于提升社交效率和生态质量,并放大运营效能。以 SUGO 为例,在 Boomiix 模型的加持下,其人均在线时长同比提升约 17%,ARPU 值也同比提升约 20%,取得显著成效。
此外,公司今年切入了 AI 内容生成领域,推出了Aippy这一零代码创作社区产品。用户只需通过自然语言,即可生成内容,不再需要专业技能支撑。公司希望借助 Aippy 产品,为用户创造一个充分发挥想象力和创意的平台,让更多人享受 AI 技术带来的创作红利。
公司深信,随着 AI 技术的不断进步和生产力的持续提升,未来人们对社交娱乐的需求将愈发旺盛。以“情绪价值”为核心的生意模式也将会成为越来越重要的增长引擎。
财务情况
在 2025 年上半年,我们的整体营收依然保持了一个快速的增长,整体营收达到了 31.81 亿,同比增长了 40%。我们在净利润、归母净利润、经调整 EBITDA上面也有一个快速的增长,净利润达到了 5.07 亿,同比增长 30.8%,归母净利润达到 4.89 亿,同比增长了 117.8%。其中核心原因是由于我们在 2024 年 12 月完成了子公司 NBT social networking 的非控股部分收购,抬升了我们整体的规模利润。从业务表现上来看,经调整 EBITDA 达到了 6.46 亿,同比增长了 44%,体现了公司整体经营能力的提升,以及持续的强劲势能。
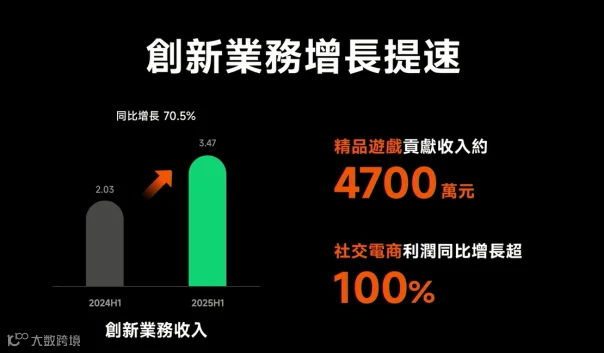
在收入上,整体收入 31.81 亿中,社交业务的营收达到了 28.34 亿,同比增长 37%。创新业务收入达到 3.47 亿,同比增长 70.5%。这两块均有快速的增长,也体现了我们对于产品矩阵的持续优化,以及在创新业务上的拓展。对于社交营收,刚才李平也提到了,我们的 SUGO、TopTop 两款产品在 2025 年上半年均取得了不错的成绩,两款产品都取得了三位数的增长,体现了后发产品的持续增长势能。
从收入结构来看,SUGO和TopTop两款产品的收入已接近整体社交收入的50%,推动了公司整体社交收入结构迈上新的台阶。从地区分布来看,中东北非市场和泛东南亚市场仍是最核心的两大市场。上半年中东北非市场表现尤为亮眼,占整体社交营收比重已超过60%,并保持持续增长。泛东南亚市场也表现不俗,目前营收占比约为25%,公司正积极拓展更多新兴国家和地区,通过运营支持打破壁垒,进入更多市场。
创新业务在上半年同比增长约70%,主要得益于流量变现业务的增长,以及精品游戏业务开始贡献营收。其中精品游戏业务的分成后净营收达到了4700万。同时,社交电商业务也保持良好表现,今年上半年利润同比增长超过100%。
毛利率方面,2025年上半年整体毛利率为55.8%,同比提升5.6个百分点。社交业务毛利率为53.6%,同比提升3.9个百分点;创新业务毛利率为73.7%,同比提升18.4个百分点。创新业务毛利率的提升,主要由于主播及渠道分成占比下降,以及精品游戏收入的贡献。整体毛利率的提升,反映了公司业务结构优化的成果。

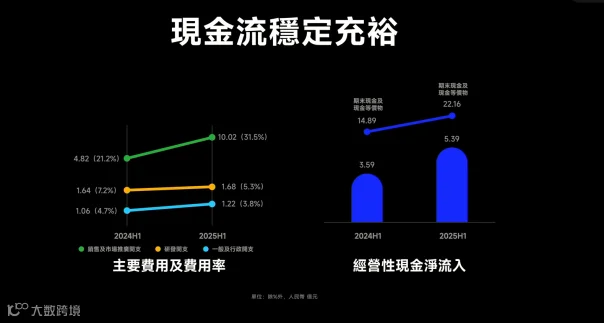
利润方面,归母净利润为4.89亿,同比增长117.8%;净利润总规模为5.07亿;经调整EBITDA为6.46亿,同比增长44%。今年上半年,公司为投资者交出了一份亮眼答卷。在费用和现金流方面,公司也取得了稳健表现。销售费用为12.7亿,主要用于支持TopTop和搜狗的增长。研发费用为1.68亿,一般及行政开支为1.22亿,这两项费用率均在下降,体现了公司良好的成本控制与经营杠杆效应。

现金流方面,2025年上半年经营性现金流净流入达到5.39亿,同比增长50%;截至6月30日,现金及现金等价物余额为22.16亿,同比大幅增长近50%。稳健的经营现金流为公司持续的技术创新和业务拓展提供了坚实基础。公司未来将继续在业务拓展的同时提升资金运用效率,加强抗风险能力,并持续优化现金管理,为投资人创造长期价值。
Q&A
Q:1~3年有哪些新的赛道或者新的产品,有希望成为下一个我们的旗舰的产品,比如说月流水破千万,类似于这样的一些有潜力的新的产品?
在产品方面,今年上半年新兴产品 TopTop 和 SUGO 的表现非常亮眼,但公司一直秉承“灌木丛”式的产品战略,因此每年都会投入资源和资金去研发和尝试新产品。除了已经公布的产品外,目前还有5至6款处于探索阶段的新产品,其中部分产品的数据表现已经非常不错。公司期待其中一些产品未来能够成长为月流水千万美金级别的产品,如果到了合适的时机,将会在合适的场合与外界分享相关信息。
Q:过去几年在中东北非确实看到了非常强的核心竞争力,我们应该怎么看未来发力向东南亚、欧美等一些新兴市场,赤子城的核心竞争力在什么样的地方?未来市场收入占比会如何提升?
在国际化方面,公司更倾向于将其定义为“全球化”。中东北非区域依然是核心市场,公司在该区域深耕多年,能力建设成果显著。同时,东南亚市场也是公司的优势市场。整体战略仍然以中东北非作为最主要的增长战场,并在该区域持续加强组织能力、人才能力和本地洞察力,提升执行力,并将这些能力复制和赋能至其他市场。
在具体实践中,人员可以在各个市场之间灵活流动,带去经验与能力;知识和经验的沉淀也能够复制推广。同时,公司在组织架构调整后,通过中台化建设进一步提升了工具化与效率。例如,SUGO 已经在欧美和拉美市场展开尝试,其他一些产品也在日本有落地探索。这些市场仍然是未来重点拓展方向。
从更长期的视角看,中东北非市场在全球社交娱乐行业的需求端增速非常快,过去几年公司在该市场持续保持了大约50%的年增长,显示了需求的旺盛。今年的组织结构调整,也是为了提前布局其他潜力市场。虽然目前其他市场在公司社交业务中的占比仍然较小,但已经在逐渐增长。公司预计在未来五年内,会有部分新市场通过组织能力延伸,逐步成长为新的战略中心。
Q:TopTop用户增长及付费?AI应用的蓝图?
首先关于 TopTop 和 SUGO 两款产品的增长,上半年数据表现非常亮眼。SUGO 上半年收入同比增长超过100%,利润同比增长150%;TopTop 的收入和利润也都超过了100%的增长。它们的增长来源主要包括以下几个方面:
一是在市场拓展上,除了在中东的核心市场外,这两款产品在其他区域也取得了增强。
二是在产品和运营上,公司持续加大了买量投入,并通过多年的迭代不断强化产品能力和运营能力,因此留存率、使用时长等指标都有明显提升。基于用户量的增长,再叠加 ARPU 值的提升,最终推动了财务数据的显著增长。公司还在用户感受和服务能力方面持续加强,让用户的使用时间和活跃度得到进一步提升。
此外,AI 技术也发挥了重要作用。以自研的 Boomiix 多模态模型 为例,它有效提升了匹配效率,显著改善了用户体验。在 SUGO 产品上的应用效果尤其突出,带来了人均在线时长同比增长17%,ARPU 值提升20% 的成果。这表明 AI 已经在业务增长中发挥了直接价值。
在 AI 战略层面,公司主要沿两条线推进。
一方面是通过 Boomiix 模型来提升公司整体的运营效率,包括在用户市场和 ARPU 方面已产生了明显改善;
另一方面是积极探索 AI+社交、AI+娱乐、AI+游戏 的新可能。今年推出的 Aippy 零代码创作社区就是一个代表性产品。用户可以在该社区里用自然语言进行创作,不需要专业知识支持,就能生成内容。玩家之间可以创作、体验、点赞,并且未来会加入更多互动和社交玩法。公司希望通过这条路径,在 AI 技术加持下不断挖掘出新的社交娱乐产品形态。
Q:中东北非短剧业务展望?创新业务毛利率增长的解读?
对于短剧方向,今年上半年公司也有一定的尝试。从全球来看,中国短剧出海的更大市场目前主要集中在北美市场,其次是中东市场和东南亚市场。中东市场目前仍处于持续测试阶段,短期内成长更快的还是北美和东南亚市场,因此这块业务的后续变化还需要持续观察。
关于创新业务的毛利情况,今年在去年下半年开始、尤其从今年第一季度起,Alice’s Dream 等精品游戏开始为上市公司贡献收入。这部分收入属于分成后的净收入,基本上没有成本,因此自然提升了创新业务的整体毛利。公司也会持续观察创新业务的不同方向,目前布局的几个方向中,精品游戏已经开始实现正向现金流回收,社交电商也取得了不错的反馈,无论是在利润增长还是在用户认知方面都有积极表现。其他方向的探索也在积极推进。
Q:AI技术新产品?短剧产品分享?
公司同时关注两个方向,
一方面是利用技术去提升已有业务,包括产研研发、运营和风控等环节,Boomiix多模态算法持续在发挥作用。此前我们也解释过Boomiix算法的底层原理,它能够有效提升效率。
另一方面,大家普遍关注的“AI原生时代”,是否会衍生出完全依托AI技术的新产品形态,这也是公司正在积极探索的方向。我们在内部尝试了AI与社交、AI与游戏的结合,Aippy可以说是公司面向市场推出的第一款全新AI时代产品。两条方向并不矛盾,公司会继续加大投入与关注。
Q:短剧产品的进展?
今年短剧方面还是公司的一个尝试,目前的量级还不算太大,上半年我们有一个小的收购,在短剧的这个方面可以下半年持续关注一下我们短剧的业务的变化。
Q:AI降本方面的进展以及后续展望?
我们在内部对相关情况进行了评估,得出的结论是:无论是AI在用户市场、APP方面的效率提升,还是在具体研发过程中的成本降低,确实都带来了十分显著的变化。然而,在推动AI应用的过程中,我们也察觉到一个问题,即不能简单认定数据的变化与AI技术百分百相关,这实际上是多种因素综合作用的结果。例如,我们的业务随着时间推移变得愈发成熟、操作更加熟练,同时通用化模块的可复用性也越来越强。所以,这最终呈现出的是一种综合化的效果。不过,对于团队而言,我们明确提出了在降本增效方面的要求,即更多地借助AI技术的支持来达成这一目标。
Q:蓝城兄弟今年上半年的收入和利润的增长情况,以及下半年收入和利润的展望?
蓝城今年上半年相较于去年下半年呈环比增长态势。由于国内产品增速不像海外产品那么高,蓝城处于稳健增长状态,利润也稳步上升。从用户数据来看,今年国内用户相比去年同期,大概有近10%的增长。就目前情况而言,蓝城持续增长的趋势良好,预计下半年可能会比上半年保持更稳定的增长。
Q:新产品还有老产品的运营方面是如何平衡资源配置的,除了现有的4款产品,还有5~6款新产品,现阶段我们偏向自研更多的产品,还是说也会对收购新的产品有兴趣?
在新产品运营能力方面,目前财报公布的主要有4款产品,同时还有五六款新产品正在运营。
从人员角度来看,我们采取复用的策略,将最合适的人安排到最合适的项目上。通常,我们期望让有经验且对市场和业务最为熟悉的人员负责新项目,这样新项目成功的机会更大。
从组织能力赋能层面来讲,存在一些公共能力。与老产品早期需要自行摸索不同,像SUGO和TopTop这类产品为我们带来了买量能力的显著提升,在运营新产品时,便可以直接运用这些经验,并调配相关人才。这就是从整体能力层面给予新产品的赋能,也是我们在新产品资源配置方面的做法。
Q:AI应用对市场格局的变化,以及如何应对新技术的出现和差异化?
关于AI差异化以及应对AI竞争、更快推出产品这方面,我们深知必须紧跟AI这波技术发展潮流,否则在诸多方面都会落后。之前介绍Boomiix模型时也提到,以往在开拓新区域进行冷启动,以及对风控算法进行控制时,采用传统编写代码案例的方式效率极低,还得不断填补漏洞。而借助大模型则能解决很多这类痛点问题。
另外,正如您所说,借助AI技术,许多公司能够快速推出产品,我们也在大规模应用这一技术。以我们的社交产品和游戏产品为例,在重要的生产环节,如UI制作、美术动画制作方面,传统生产线既耗费人力又耗时。但现在AI在绘画制作领域大幅提升了效率,像一些原画或UI设计,过去一人一周才能完成,如今一人一天就能完成,人力成本大幅降低。在编程开发以及自动化测试等环节,我们借助AI指令方式,也极大地提高了效率。
一方面,我们明确必须跟上AI技术发展;另一方面,对于目前整个行业内各公司在AI的哪些具体模块应用,我们也在积极学习与跟进。最终目标是通过AI技术,为公司实现显著的降本增效。
Q:营销投放战略的展望?
我们销售费用的核心是买量费用,其受我们对整体产品生命周期价值把控的驱动。从上半年情况来看,无论是SUGO还是TopTop,营收增长都超过了100%,与之相应,销售营销(sales marketing)费用也保持着相应的速度增长。
从中长期角度分析,除非有新的产品需要大量投入买量成本,否则销售营销费用占比大概率会有所下降,结构上会出现一定变化。
对于SUGO和TopTop这类产品,从单产品利润端来看,其利润增速高于营收增速,已逐步恢复到正常净利润率水平。因此,在保证ROI的基础上,我们会坚定加大投放力度,期望推动SUGO和TopTop实现更高的营收增速。
Q:从用户核心指标及画像来看,大盘近期有何变化,与前两年相比有何区别?鉴于第二、第三梯队的玩家开始在核心的中东北非市场推出类似梵语聊天等相关产品,想了解买量成本是否出现边际变化?
关于中东北非市场格局,公司主营的四款产品Mico、yoho、sugo和toptop,主要市场在中东北非。
在陪伴社交产品SUGO所在赛道,无论是中东北非地区还是全球范围,公司凭借历史能力沉淀和进入市场的时机优势,处于绝对领先地位,目前尚未出现有竞争力的对手。
对于游戏社交产品toptop,由于2018年就上线,较早发现中东市场商机并进入,具备先机优势和能力优势,在中东北非该赛道也处于第一。
而mico和yoho分别在视频社交和语音社交赛道,在中东北非市场处于前三。
关于竞争问题,互联网出海选择中东北非市场是合理的。此前中东北非市场多为欧美企业,中国互联网公司出海后,选择进入成功产品所在赛道也属正常。赤子城在中东北非市场多年沉淀,在人员团队、资源方面优势明显,与众多合作伙伴建立了稳定信任关系,且公司核心是矩阵式产品,为团队和合作伙伴提供更多选择。此外,公司在产品研发、技术及算法赋能等方面也具备优势,因此对在该市场应对竞争充满信心。
Q:AI商业化以及进一步拉动ARPU方面有哪些具体的计划?
刚刚管理层基于我们采用的boomiix模型,并结合SUGO的数据做了分享。结果显示,上半年SUGO的ARPU值提升了20%。我们认为,AI在产品和运营的细节环节能发挥重要作用,助力实现大幅提升。由于当下用户数量庞大,数据量也极为可观,AI在分析用户行为以及辅助做出关键决策等方面具备显著优势。
刚才提到的模型,其核心在于解决匹配问题。对于SUGO这款产品而言,提升匹配效率至关重要,通过提升这一场景的匹配效率,相应地就能提高ARPU值。当然,我们还在持续深入研究这方面。若后续取得更多实践成果,在之后的分享中,我们可以进一步交流。总之,AI发展前景广阔,是必然的大趋势,我们也会持续在这方面加大投入。
Q:Aippy的产品定位?
我们在内部针对相关问题展开过诸多讨论。针对您刚刚提出的问题,从产品定位来看,我们希望它是一款面向用户的To C产品,更期望它发展成为一个UGC的社区化产品。
关于产品的终极形态,确实有过不少设想。最初展望其未来发展时,我们曾思考它是否会成为AI时代类似于roblox的产品。然而,在AI原生时代,这款原生的社交娱乐产品,包括我们这次的Aippy尝试,最终会朝哪个方向演变,目前仍处于摸索阶段。
当前,我们大致的定位是借助AI零代码自然语言生成能力,助力用户在我们的社群内创作出各类有趣的内容。目前1.0版本仅完成了第一步。后续,我们将不断强化内容生成功能支持,增加对外部API的支持,加强玩家之间的社区互动、社交分享。同时,依据过往经验,引入社交和游戏能力,丰富玩法,对这些方面展开尝试。
对于您提到的产品商业化定位问题,目前我们初步且较为粗糙的商业化设计是推出会员订阅功能。鉴于初期玩家多来自AI发烧友社群,且增长方式主要是通过Discord等平台进行社群裂变,对于这部分用户,前期采用相对简单且长期粘性强的会员定制方式较为合适。未来,随着新功能的加入,我们也在考虑是否引入道具付费甚至广告模式,整体上仍处于探索阶段。