


LIBOR退出历史舞台,全球基准利率进入新纪元
中国外汇交易中心发布通知,2023年7月3日起全面调整银行间外汇市场业务,美元LIBOR正式终止报价,SOFR与CIROR成新基准[k]
原创声明 | 本文作者为金融监管研究院。欢迎个人转发,谢绝媒体、公众号或网站未经授权转载。
2023年6月30日,美元LIBOR的隔夜、1个月、3个月、6个月及12个月利率正式终止,标志着运行数十年的伦敦银行间同业拆借利率(LIBOR)退出历史舞台[k]。此前,LIBOR是全球金融市场最重要的定价基准,广泛应用于数万亿美元的金融工具与贷款产品中[k]。
同日,中国外汇交易中心发布《关于LIBOR终止后银行间外汇市场相关业务安排的通知》(中汇交发〔2023〕168号),宣布自2023年7月3日起调整相关业务,推动新旧基准利率平稳过渡[k]。

银行间外汇市场三大调整措施
一、终止挂钩旧基准利率相关产品交易。外汇交易系统及iDeal等平台停止使用美元LIBOR作为人民币外汇货币掉期、外币对货币掉期和外币利率互换的浮动利率基准。存续交易可进行基准转换,新交易挂钩美元担保隔夜融资利率(SOFR)或境内美元同业拆放参考利率(CIROR)[k]。
二、调整相关产品公开报价品种。货币掉期与外币利率互换的报价品种由挂钩LIBOR转为挂钩SOFR。调整后,人民币外汇货币掉期支持CNY 3M SHIBOR/USD SOFR、CNY 7D Repo/USD SOFR、CNY固定利率/USD SOFR三个品种;外币对货币掉期支持EUR固定利率/USD SOFR、EUR 3M EURIBOR/USD SOFR两个品种;外币利率互换支持EUR固定利率/EUR 3M EURIBOR、USD固定利率/USD SOFR两个品种[k]。
三、调整货币掉期基准曲线类型。下线挂钩LIBOR的曲线,新增“人民币固定利率对美元SOFR”、“人民币Shibor 3M对美元SOFR”两条基准曲线[k]。

CIROR:境内美元利率新参考
境内外币同业拆放参考利率(CIROR)由外汇交易中心根据信用等级高、外币交易活跃的银行报价计算并发布,为无担保、批发性拆出利率,当前币种为美元,期限包括隔夜至1年共8个品种[k]。
交易中心每日剔除最高、最低各2家报价,对剩余报价算术平均,于10:00公布USD CIROR。报价行需签署协议,接受监管评估[k]。

SOFR:美国新基准利率
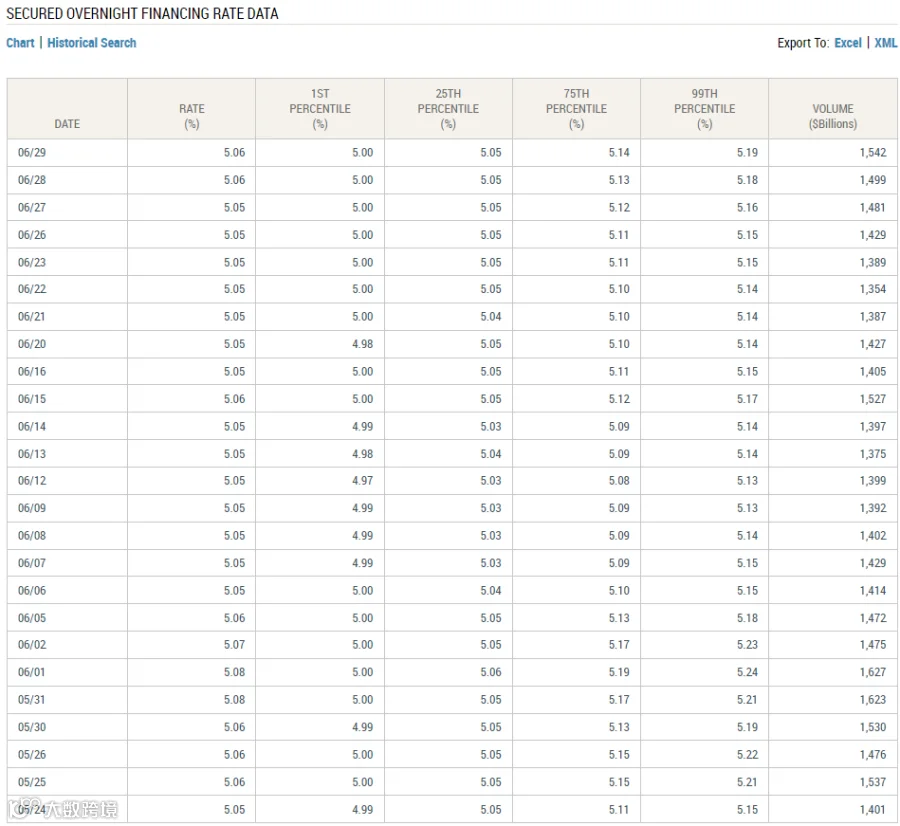
有担保隔夜融资利率(SOFR)衡量以国债为抵押的隔夜借贷成本,数据来源包括三方回购、GCF回购及FICC DVP服务结算的双边国债回购交易,剔除“特殊”交易后,按成交量加权中位数计算[k]。
纽约联储每日美东时间上午8:00左右发布SOFR,已成为美元LIBOR的主要替代基准[k]。

LIBOR为何被取代?
2008年金融危机暴露LIBOR报价操纵问题,市场公信力严重受损。其报价机制依赖银行预估而非实际交易,基础薄弱。2017年英国FCA宣布2021年底后不再强制报价,推动全球退出LIBOR[k]。
尽管ICE接管后引入“瀑布机制”(优先基于实际交易,不足则参考专家判断),但多数报价仍依赖第三层级,真实性受限[k]。
全球基准利率替代路径
主要经济体已确立替代基准利率,多为无风险利率(RFRs),基于实际交易,仅含隔夜期限,通常由央行管理[k]。
- 美国:SOFR(有担保隔夜融资利率)
- 英国:SONIA(英镑隔夜平均指数)
- 欧元区:€STR(欧元短期利率)
- 日本:TONA(日元无担保隔夜拆借利率)

资料来源:国家金融与发展实验室
两种改革模式:完全替代与多基准并存
完全替代模式:美国、英国采用RFRs全面取代LIBOR。SOFR依托日均超万亿美元的回购市场,具备坚实交易基础[k]。
多基准并存模式:欧元区与日本在推出€STR、TONA的同时,保留EURIBOR、TIBOR,并引入瀑布机制增强可信度[k]。
如何构建各期限利率?
因RFRs仅为隔夜利率,需通过方法延伸至其他期限,主流方法有二:
后顾法:以计息期内实际RFRs数据按单利或复利计算,真实反映利率走势,利于风险对冲,但利率确定滞后[k]。可分为前置(计息期初确定)与后置(计息期末确定)。
前瞻法:基于隔夜指数掉期(OIS)或期货价格推导,可在计息期初确定利率,符合传统定价习惯,但依赖成熟衍生品市场[k]。
国际监管组织如FSB、ARRC更倾向后顾法,因其交易支撑更强、机制透明,预计将成为主流方法[k]。
SOFR的构成与市场基础
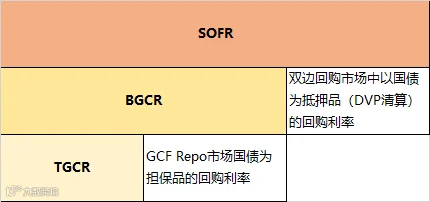
SOFR覆盖三大回购市场:传统三方回购(Tri-party Repo)、一般担保品回购(GCF Repo)、FICC DVP清算的双边回购[k]。
纽约联储与美国金融研究办公室发布三项利率指标:
- TGCR(三方一般抵押利率):覆盖传统三方回购,范围最窄
- BGCR(广义一般抵押利率):包含TGCR与GCF Repo
- SOFR:在BGCR基础上纳入FICC DVP双边回购,代表性最强
SOFR取代LIBOR:新基准利率的演进与挑战
SOFR(有担保隔夜融资利率)基于国债回购市场的实际交易利率,覆盖通过FICC清算的回购交易,纳入银行与非银机构的融资成本,代表性广泛[k]。2020年,FICC清算的回购交易占SOFR总量约60%,涉及约2000家机构,其中银行合计占比61%,非银机构占39%,涵盖经纪商与政府支持实体[k]。
纽约联储在计算SOFR时,将所有回购交易按利率从低到高排序,采用交易量加权的中位数利率,确保一半交易量低于该利率、另一半高于该利率,方法稳健且与有效联邦基金利率(EFFR)一致[k]。
为何选择SOFR替代LIBOR?
替代美元LIBOR的决策由ARRC(替代参考利率委员会)制定[k]。该委员会由美联储与纽约联储于2014年联合成立,成员涵盖市场参与者及监管机构,2017年正式选定SOFR为首选替代基准[k]。ARRC设定新基准需满足五项标准:市场深度、方法透明、可核查、治理良好、易于使用[k]。
对比多种候选利率,SOFR在2017年上半年日均交易量达7540亿美元,远超其他市场[k]。因其基于真实成交、操纵难度大,且市场容量充足,ARRC于2017年6月正式确立SOFR为新基准[k]。然而,SOFR为隔夜有担保利率,而LIBOR包含多个期限且反映无担保信用风险,二者在期限结构与风险特征上的差异构成转换难点[k]。
SOFR波动性是否高于LIBOR?
SOFR反映真实市场交易,其波动性随市场环境变化而波动属正常现象[k]。但实际应用中,多数SOFR合约采用每日利率的平均值,显著平滑波动[k]。数据显示,三个月SOFR均值的波动性低于同期美元LIBOR,已在期货、掉期及浮息债中广泛使用,市场接受度持续提升[k]。

SOFR取代LIBOR面临的主要挑战
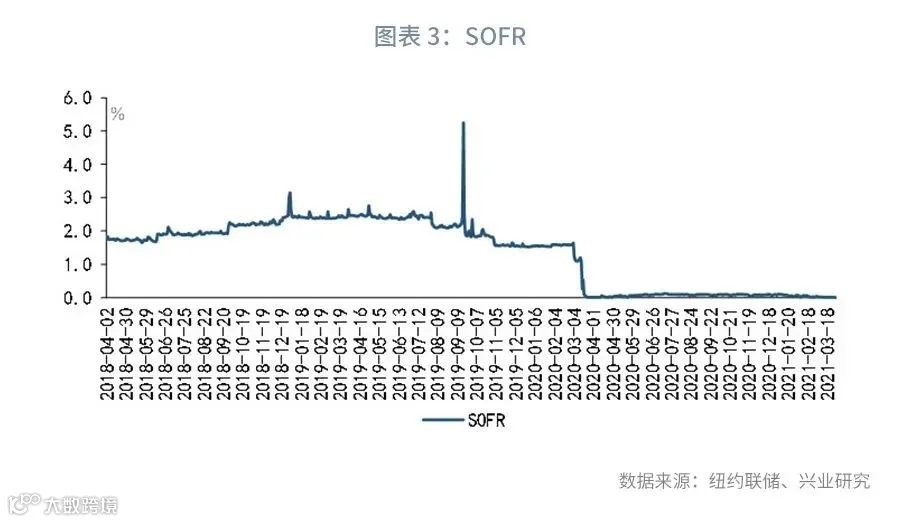
首先,SOFR波动较大,易受月末银行调表影响,极端事件如2019年9月“钱荒”曾致其单日飙升282bp至5.25%[k]。
其次,SOFR仅提供隔夜利率,缺乏LIBOR涵盖的1周至12个月等多期限结构,难以满足多样化融资需求[k]。
再次,SOFR为有担保利率,不包含信用风险溢价[k]。在危机时期,若资金流向美债避险,SOFR可能下降,而无担保融资成本上升,导致以SOFR定价的资产回报无法覆盖负债成本[k]。
最后,全球各经济体选择不同LIBOR替代方案,如欧元、日元采用无担保隔夜利率,而美元采用有担保利率,增加跨境产品定价与比较的复杂性[k]。
如何利用SOFR为金融产品定价?
为应对波动,ARRC建议对SOFR采用移动平均处理,纽约联储发布的均值采用复利法按360天计息[k]。时间窗口过短难消极端冲击,过长则滞后市场变化[k]。
针对期限缺失问题,市场发展出“后顾法”与“前瞻法”[k]。后顾法基于历史SOFR滚动计算,分前置(in advance)与后置(in arrears):前者便于借款人预知利率,后者更准确反映期间利率,适用于浮息债与商业贷款[k]。
前瞻法通过衍生品市场推演未来利率,ARRC计划推出前瞻性SOFR以匹配LIBOR的期限结构[k]。方法包括非模型法(使用互换数据)与模型法(依赖衍生品市场深度)[k]。但模型法复杂且当前SOFR衍生品市场深度不足,限制其应用[k]。
目前有哪些金融产品已参考SOFR?
SOFR挂钩产品发展迅速:期货日均成交1400亿美元,持仓近2万亿美元;OIS与basis swap名义本金分别达6000亿和7000亿美元;浮息债规模达6800亿美元,其中超3000亿由联邦住房贷款银行发行[k]。整体市场规模约3万亿美元,仍远小于LIBOR关联的150万亿美元资产[k]。
CME于2018年5月推出1个月和3个月SOFR期货,标的分别为简单与复利平均利率,旨在培育定期基准利率[k]。2021年12月,1个月和3个月合约日均持仓达18.9万张和49.8万张[k]。SOFR期权亦于2020年上市[k]。场外衍生品流动性持续改善,但尚无公开交易数据[k]。

存量LIBOR合约如何转换基准?
ARRC建议优先采用前瞻性SOFR加利差,其次为复利SOFR加利差,或监管指定利率加利差[k]。对浮息债与证券化产品,可采纳ISDA推荐利率[k]。房贷转换首选监管机构指定利率[k]。期货合约则按复利累计隔夜SOFR并加利差[k]。
添加利差旨在补偿LIBOR包含的信用风险溢价,通常采用过去5年LIBOR与SOFR利差的中位数[k]。对于零售产品,建议设置1年过渡期,使利率平稳调整至新水平,避免剧烈波动[k]。
银行需应对哪些关键问题?
一是新业务准备:美联储要求2021年底后新合约不得使用LIBOR,银行需完成系统改造与合同更新[k]。
二是存量处理:对2023年后到期的合约需协商转换基准,涉及重新定价与谈判,尤其复杂产品依赖SOFR衍生品市场提供对冲工具[k]。
国内银行的应对措施
中国人民银行按“早规划、早安排、早落实”原则推进改革[k]。已组织LIBOR工作组研究RFRs计息规则、期限利率算法,并推动行业形成统一惯例[k]。
2021年6月起,利率自律机制发布推荐协议文本,指导银行转换美元浮息贷款定价基准,明确新签合约应停止使用LIBOR,存量合约需签订补充协议[k]。
国内机构已发行SOFR浮息债、开展挂钩SOFR的货币掉期与利率互换[k]。中国银行于2019年发行SOFR基准债务工具,交易中心于2020年推出相关衍生品[k]。
同时,正研究新签合约的备份条款,明确转换触发机制、替代利率与利差规则,并推动交易商协会修订衍生品协议文本,择机发布基准转换方案[k]。



中国持续推进LIBOR基准转换工作
人民银行将引导金融机构落实新签及存量合约基准转换,各银行已积极开展内部准备
在新签合约基准转换方案明确后,中国人民银行将组织LIBOR工作组向各金融机构公布推荐的备份条款,指导金融机构据此制定适用于自身的基准转换方案[8]。
为保障转换顺利推进,人民银行将指导LIBOR工作组及主要银行开展政策解读与客户宣传教育,提升银行与客户对新旧基准的理解,统筹境内基准转换宣传工作[9]。
研究推进存量合约转换
目前国际上尚未统一存量合约的基准转换安排,中国将持续跟踪国际进展,借鉴成熟经验,研究制定适用于境内各类存量产品的转换方案[14]。
鉴于美英监管机构已明确要求自2021年起逐步停止新签LIBOR产品,英国更建议金融机构自2020年第四季度起提供非LIBOR贷款,中国人民银行也将依据改革进展,督促境内机构有序停止叙作LIBOR相关产品[15]。
待转换方案及相关配套措施完善后,人民银行将指导LIBOR工作组,推动金融机构尽快与客户协商签署补充协议,落实存量合约的基准转换要求[8]。
银行内部积极部署改革工作
当前主要商业银行均已设立由分管行领导牵头的国际基准利率改革专项工作组,涵盖资产负债管理、金融市场、风险管理、财务会计与IT系统等多部门,建立协同机制,统筹推进改革[8]。部分拥有较多海外分支机构的银行还建立了境内外联动的工作团队,实行地区负责制,定期沟通境外转换进展[13]。
各主要银行已从风险敞口、合同文本、业务策略、估值模型、系统改造及财务会计等方面,全面评估LIBOR退出的影响,并据此编制内部LIBOR转换指引,规范转换流程[10]。
同时,银行积极引入咨询机构与国际同业,学习国际基准利率改革的最新动态与实践经验,为本机构的转换工作提供参考借鉴[12]。

商业银行国际业务实战课程报名通知
讲师具备扎实的理论基础与丰富的市场实践经验,曾服务于多家大型银行,深耕商业银行国际业务全流程,涵盖结算、贸易融资、跨境投融资、外汇交易及政策等领域,具备全面的专业整合能力[k]。在服务船舶、光伏、电子等行业客户的实战中,秉持价值共赢理念,获得客户与同业广泛认可[k]。授课风格严谨负责,善于引导与知识分享[k]。