

数据截止:2026年11月2—3日 | 来源覆盖:隆众资讯、我的钢铁、生意社、同花顺、普拉司/余姚市场
一、最新价格速览
双酚A(BPA)
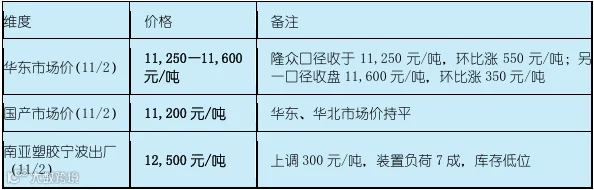
双酚A现货价格内部存在一定分化:工厂端在低库存和供应收缩支撑下主动挺价,南亚宁波出厂价推至12,500元/吨;但市场流通环节的实际商谈价集中在11,200—11,600元/吨区间,工厂报价与市场价之间约留有900—1,300元/吨的贴水空间,反映下游对高位货源的抵触情绪已经显性化。
聚碳酸酯(PC)

PC的“基准价”与“商谈区间”之间存在结构性差异:生意社基准价14,966元/吨处于华东国产料商谈区间(13,050—15,050元/吨)的上沿附近,说明基准价更多反映中高端牌号或加权口径,而实际通用料成交重心偏区间中下部。工厂出厂价平稳或上调100—200元/吨,浙石化竞拍上涨300元/吨,但成本推涨向现货的传导并不顺畅,市场呈“涨后窄幅震荡”格局。
二、双酚A:低开工与累库预期的拉锯
供应与库存:低开工是事实,但方向正在变化
双酚A当前供应端的核心特征是行业开工率处于年内低位,但四季度面临方向性转折。5月以来集中检修叠加行业亏损引发的计划外停工,推动三季度周度平均开工负荷率降至65%附近,同比下降约10个百分点;部分时段生产亏损一度接近1,900元/吨,高成本、低利润共同压制了企业提负意愿。低开工的直接结果是三季度行业库存整体去化,供需差收窄。
但这一逻辑正在出现裂痕。进入四季度,前期检修产能逐步恢复,国产供应预计增加,市场库存面临由去库向累库转变的可能,后续库存方向取决于供应恢复节奏与下游需求的匹配程度。南亚宁波装置“一期正常运行、二期停车”的现状也印证了供应端并非全面收缩,而是结构性、阶段性偏紧。当前工厂库存低位是价格韧性的直接来源,但这一支撑的可持续性取决于11月复产节奏。
下游需求:两大支柱均缺乏向上弹性
双酚A的下游高度集中于PC和环氧树脂。环氧树脂方面,2026年国内环氧树脂对BPA的年消耗量约110—115万吨,需求增速仅2%—3%,属于温和刚性增长,难以提供爆发式拉动力。PC方向虽然存在新能源汽车、电子电器等结构性增量,但当前PC自身也面临高价抵触和弱刚需的制约,对双酚A的采购以刚性跟进为主。整体而言,双酚A需求端既不具备大幅塌缩的基础,也缺乏推动价格持续上行的弹性,这决定了低开工带来的价格支撑更可能体现为“抗跌”而非“领涨”。
三、PC:成本高位与需求疲弱的窄幅平衡
供应与库存:负荷稳定,现货库存偏低但非短缺
10月以来国内PC聚合企业开工率变动有限,行业整体负荷率接近83%,周均产量接近7万吨。嘉兴帝人下旬进入既定检修,荣盛石化负荷有所下调,但对总体供应影响有限,供应端对价格的支撑力度被生意社定性为“一般”。库存层面,流通现货库存水平有限,部分牌号存在结构性偏紧,但尚未形成系统性短缺;聚合厂出货速度一般,库存压力尚未显性化,但也缺乏主动去库的紧迫性。
成本端:原油与双酚A构成刚性底部,但传导受阻
PC的成本支撑来自两个层面:一是国际原油在10月地缘扰动下维持高位,ICE布油一度收于117.64美元/桶,产业链成本中枢整体上移;二是原料双酚A虽然市场价与出厂价存在分化,但华东市场价较前期低点仍有明显抬升,环比涨幅在350—550元/吨之间。然而,“产业链整体推高,但成本传导受限”是当前PC市场的核心矛盾——工厂有挺价意愿,但现货跟涨乏力,利润在产业链中游被挤压。
下游需求:弱刚需主导,高价抵触情绪累积
PC下游覆盖电子电器、汽车、板材改性、家电等领域,其中电子电器占比最大(约40%—45%),汽车约17%。当前终端企业负荷位置持续低位运行,板材外壳等传统需求一般,买家对高价货源的抵触情绪累积,商家以随行出货、回笼资金为主,场内交投偏向弱刚需,大规模备货操作稀少。生意社据此判断“当下PC供需偏向宽平衡”,短期或延续整理运行。结构性亮点在于新能源汽车轻量化和电子电器高端化对改性PC的拉动,但其量级尚不足以对冲通用料需求的疲弱。
四、综合行情判断与关键观察点
当前双酚A—PC产业链的运行状态可以概括为:成本端有刚性底部,供应端有阶段性收缩,但需求端无法完成正向闭环。 双酚A的低开工和工厂低库存提供了现货的抗跌基础,但四季度供应恢复与累库预期限制了上行空间;PC在83%负荷和偏低现货库存下维持高位震荡,但成本推涨向终端传导的路径被弱刚需和高价抵触阻断,价格更可能以窄幅整理的方式消化成本压力,而非形成趋势性突破。
后续需要跟踪的三个关键变量:
双酚A复产节奏与库存拐点:11月前期检修产能的实际恢复进度,将决定工厂低库存叙事能否延续。若供应恢复快于需求修复,去库向累库的切换可能对双酚A现货形成压力,并进一步向PC成本端传导。
PC下游阶段性补货是否出现:余姚等集散地存在11月批量投产的季节性规律,若终端订单出现边际改善并触发一轮刚性补库,可能为PC提供短期去库窗口;反之,弱刚需格局将延续。
原油与上游苯酚/丙酮的边际变化:当前双酚A和PC的价格韧性在很大程度上锚定于原油高位和上游成本。若地缘溢价回吐或纯苯—苯酚链条松动,成本支撑逻辑将面临重估,产业链利润分配格局可能随之调整。
数据局限性说明:上述分析以隆众资讯、我的钢铁、生意社、同花顺及余姚市场公开报价为核心数据源,价格口径和时效以各来源标注日期为准。部分日度数据存在来源间小幅差异(如双酚A华东价11,250 vs 11,600元/吨),已在表中并列呈现,建议以实际商谈和工厂出厂价为最终成交参考。


 点击【阅读原文】加入【万人PC商圈】