英国药剂师水平堪忧,"未获许可药品"含量不合格翻车,美国不打算对州许可药房、联邦机构、持牌医生使用附录 A 所列6种未上市的肽类复配药品采取执法行动。一起看英美怎么接住患者——以及中国多肽出口背后的灰色需求。中国药监对劣药的严苛处罚。
最近公众号改变了规则,推送不按时间顺序,如果不想错过《医药专利》的文章,请设“星标”并且经常点击“在看”,感谢大家支持!
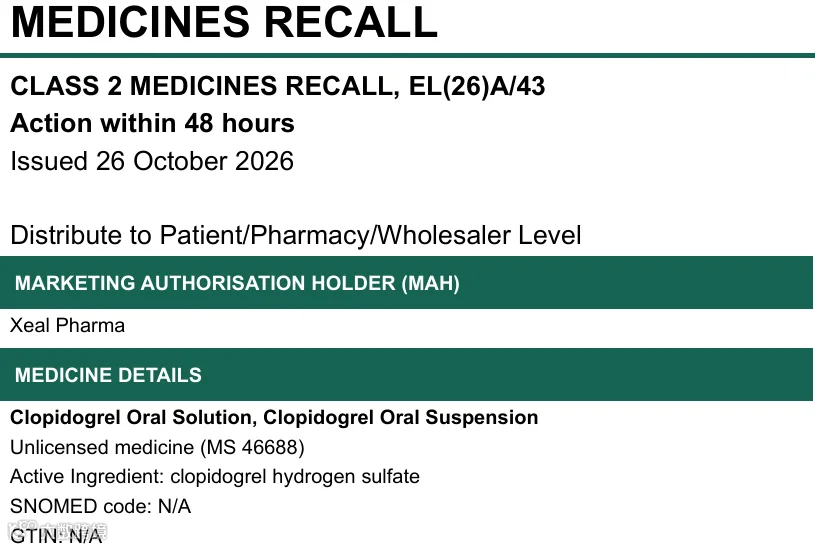
2026年10月26日,英国 MHRA 发布编号 EL(26)A/43 的 Class 2 召回通知:Xeal Pharma 生产的氯吡格雷口服溶液与口服混悬液,全部规格、通知发布前所有批次全部召回。原因不是偶发的生产偏差,而是处方设计本身写错了——活性成分仅为标示量的 76%。
这不是英国第一次召回氯吡格雷口服液,2023年CLMR (23)A/02也召回Prulab Pharma的氯吡格雷口服液,也是含量低,原因是配方错误,错把原料药硫酸氢氯吡格雷当作氯吡格雷规格来投料,正好有个76%折算系数。英国药剂师水平堪忧。

氯吡格雷在临床上以碱基(base)计剂量,但市场上流通的原料药是它的硫酸氢盐(hydrogen sulfate/bisulfate)。两者之间隔着一个固定的换算系数:
|
|
|
|---|---|
|
|
|
|
|
419.9 |
| 盐/碱换算系数 | 419.9 ÷ 321.8 ≈ 1.305 |
|
|
97.875mg 硫酸氢氯吡格雷
|
|
|
57.48mg 氯吡格雷(碱基)
|
| 57.48 ÷ 75 | 76.6%
|
1 ÷ 1.305 = 76.6%。换句话说,两次召回公示里的"标签不一致"和"76%",指向的是同一个动作:把硫酸氢氯吡格雷的重量直接当成了氯吡格雷(碱基)的重量,漏掉了这个 1.305 倍。
还值得琢磨的是这家公司的身份:Xeal Pharma 是伯明翰一家持有 MHRA "Manufacturer's Specials Licence"(MS 许可)的特制药品制造商。出问题的不是普通获批药,而是英国那套专为"没有获批替代品的患者"准备的未获许可药品通道。于是问题浮出水面:当一款药之所以存在,本身就是因为"没有别的选择",它出事时,制度有没有为患者准备好第二条路?
一、事件卡:为什么"全部批次"都在召回范围里
|
|
|
|
|
|
|
|
处方错误
|
|
|
通知发布前生产的所有批次
|
|
|
|
|
|
不要自行停药
|
常规召回通常锁定批号,因为偏差是偶发的;这次却是全线召回,因为错误出在处方设计环节——照这张方子生产,含量必然偏离。它被定为 Class 2 而非 Class 1:可能造成误治或伤害,但不构成致死致残的紧迫风险。而定级,直接决定行动时限与资源投入。
三套分级尺子并排看,可以看清各自的松紧:
|
|
|
|
|---|---|---|
|
致死致残风险 |
严重健康危害 |
严重后果或死亡 |
| Class 2|48 小时
误治或伤害,不危及生命(本次) |
暂时或可逆危害 |
暂时或可逆 |
|
不大可能伤害 |
一般不引起危害 |
不太可能致害 |
|
包装印刷类缺陷 |
|
|
内核一致:按健康危害排先后、配以对应紧迫性。两点差异值得记:英国颗粒度更细(多一档 Class 4,且另设"国家患者安全警报"应对必须立即通知患者的情形);时限的指向不同——中国法规明确的是"发出召回通知"的期限(1/3/7 日),英美分级更多指向"采取行动的时机"(24/48 小时/5 天)。前者管信息何时出门,后者管行动何时落地。
看到更人性化的是没看到巨额罚款。
这种属于生产销售劣药,根据《中华人民共和国药品管理法》,罚款10-20倍
第一百一十七条 生产、销售劣药的,没收违法生产、销售的药品和违法所得,并处违法生产、销售的药品货值金额十倍以上二十倍以下的罚款;违法生产、批发的药品货值金额不足十万元的,按十万元计算,违法零售的药品货值金额不足一万元的,按一万元计算;情节严重的,责令停产停业整顿直至吊销药品批准证明文件、药品生产许可证、药品经营许可证或者医疗机构制剂许可证。
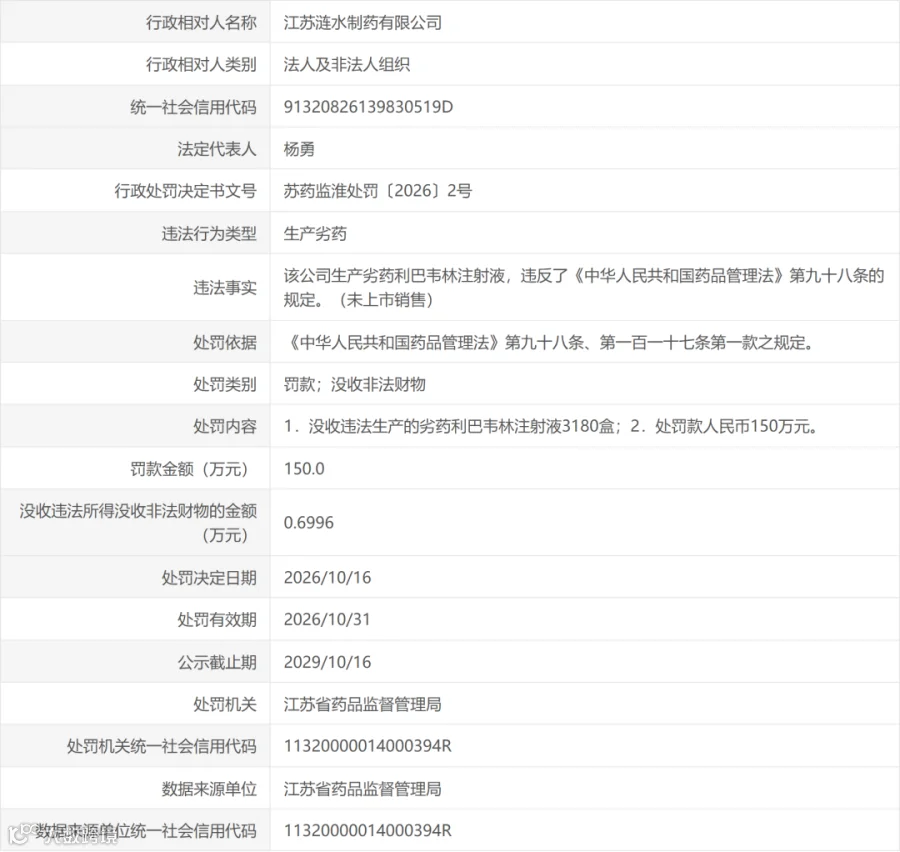
对比:2026年10月,江苏省药监局公示对江苏涟水制药有限公司的行政处罚。该企业一款0.22元/支中标的利巴韦林注射液,尚未上市销售即被判定为劣药,涉案货值仅6996元,罚款高达150万元,罚款倍数约为货值的214倍。
还有人说中国监管不严吗?
二、英国 Specials:把"例外"做成有许可、有台账、有价格的产业链
按英国 NHS 专科药学服务(SPS)的口径:凡符合"药品"定义、但不持有英国有效上市许可(MA)的,都是未获许可药品;为满足个别患者特殊临床需求而制造、供应者,通称 Specials。法律节点是《2012 年人用药品条例》(HMR 2012)第 167 条的豁免——豁免的是上市许可,不是监管。
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Specials Tariff
|
这条路已跑成规模化的"小生意":Specials 占全部处方不到 0.5%,英格兰 2019/20 年度初级保健支出约 5070 万英镑;引入定价目录后的十年,未获许可药品年度成本降幅过半,单个 special 均价降至约 111 英镑。而这套体系的价值,在召回时才真正显现:能召回的前提,是先有台账。
三、美国 503A:先把"一个人一张方"和"批量外包"分开
|
|
|
|
|---|---|---|
|
|
|
|
|
|
必须患者专属处方 |
|
|
|
|
|
|
|
|
|
关键差别一句话:503A 是"一个人一张方"的定制,503B 是可以批量的外包生产。近期 HHS 的肽类政策针对的正是 503A。
四、召回之后,靠什么"接住"患者
召回分级决定"反应速度",替代供给决定"患者有没有药"——前者是应急,后者是能力。
① 替代供应:谁把这个剂型重新做出来。氯吡格雷片剂遍地都是,口服液体剂型却是"小众刚需"。英国能立刻接上的,是它的 Specials 体系——由另一家持 MHRA MS 许可的制造商按需配制(这正是"先有台账"的回报)。美国的工具是 503A 复配:持牌药房按患者专属处方配制,必要时走执法裁量通道。澳大利亚则给出第三种思路:依《治疗用品法》第 19A 条,在注册产品短缺时可临时批准供应未注册替代品——此前 PLIDOGREL 短缺时,就曾临时引入英国 Zentiva 的氯吡格雷片。
② 临床替代:换药这条路有没有被铺好。中国把这件事制度化了:国家组织药品联合采购办公室印发的《集采品种可替代药品参考监测范围》中,氯吡格雷口服常释剂型的可替代名单明确——噻氯匹定属"完全可替代",替格瑞洛属"一定程度上可替代",目的正是"防范不合理的临床替代使用"。
③ 信息预警:让下游提前知道"什么时候会缺"。日本把供应状况做成了公共数据库:2026 年 10 月,多款氯吡格雷仿制药(ケミファ、日新等企业产品)被标记为"包装形态供給停止""一時的に在庫が逼迫",并附下次到货预计——短缺不是新闻,而是一条可查询的记录。
五、2026 年 10 月底的关键动作:HHS 为六种肽类发布临时执法裁量
2023 年,FDA 将 19 种注射用肽类列入 Category 2(存在重大安全疑虑、不得用于复配),BPC-157、TB-500、Semax 等几乎退出合法复配渠道。2026 年这条线开始松动,并在 10 月底落锤:
|
|
|
|---|---|
|
|
|
|
|
|
| 2026-10-28/10-30 | HHS 发布执法裁量政策
|
|
|
|
六种肽及限定给药途径:BPC-157(皮下、肌注、口服、外用)、TB-500(皮下或肌注)、Epitalon(皮下或肌注,间歇疗程)、Semax(鼻用)、KPV(外用与口服)、MOTS-c(皮下或肌注)。

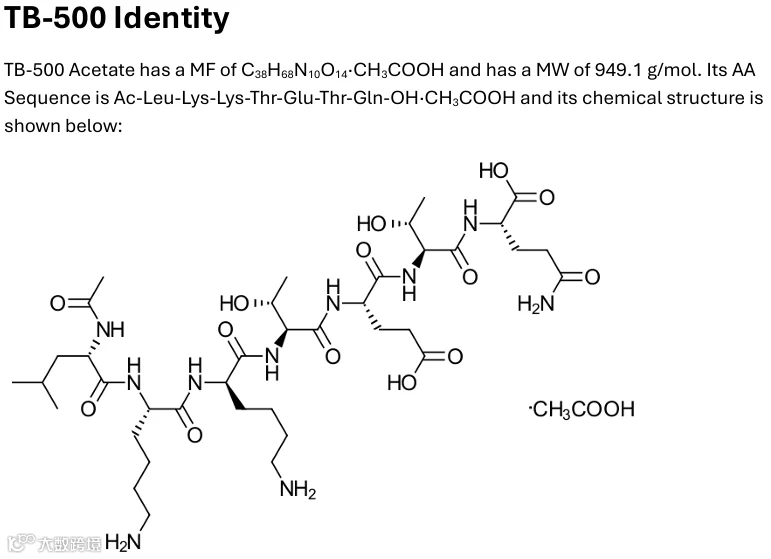


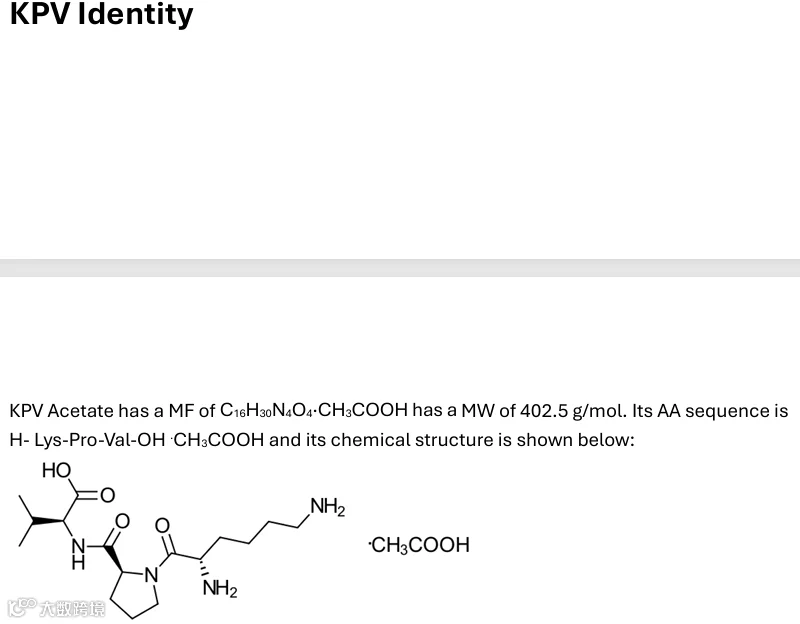
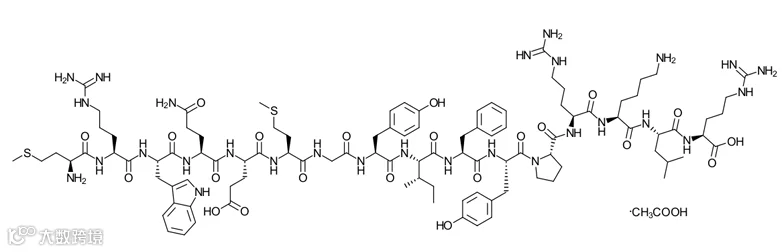
十项条件(归纳):有效患者专属处方、单一活性成分、原料须来自 FDA 注册且符合 CGMP 的生产商、提供分析证书(COA)、特定标签要求、向 FDA 及州报告严重不良事件与质量问题(MedWatch)、并按每种肽限定给药途径;口服剂型另需针对具体配方的人体生物利用度证据。“仅研究用”包装不在覆盖范围内。政策为临时性、非约束力文件,不等于 FDA 批准,也不凌驾于各州药房与医疗委员会之上。
HHS 为什么这么做?理由写得直白:该政策旨在抑制患者持续、广泛使用由境外制造商供应的"仅研究用"肽类——那些产品对患者有安全风险;与其让需求在灰色地带流动,不如允许在保障条件下有限复配,提供"更可控的替代方案"。这与英国当年做 Specials 的出发点几乎一致:把刚需从无监管市场里拉回可追溯的通道。
六、中国多肽出口暴增:灰色需求的"供给侧"
要理解 HHS 为什么要这么做,得看供给端——这次松绑的直接动因,是需求已经形成了"从境外到患者"的完整链条,而链条的供给端,有很大一部分在中国。
据公开贸易统计与行业调查(口径见文末来源):2025 年前三季度,美国自中国进口的激素与肽类化合物金额约 3.28 亿美元,较上年同期大致翻倍;流向肽类供应商的加密货币交易额,从 2025 年前每月约 20 万美元,攀升至 2026 年一季度单月超 3200 万美元量级;行业估计约有上千家中国卖家面向海外销售"研究用"肽类——包括 BPC-157、TB-500、Semax 等,多标注 "Not for human consumption",却通过网络与加密支付直达终端用户。部分原从事其他化学品出口的企业也转入这一赛道。
这正是 HHS 政策试图"接住"的需求。对中国而言,这既是出口机会,也是监管与质量风险的外溢:当"研究用"标签成为事实上的出口通道时,国内生产端的质量管控与出口合规,直接关系到海外患者安全与中国制造的声誉。
七、两条路径摆在一起看
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
定价目录+成本公开 |
|
|
|
|
|
|
|
都必须有临床需求与合规处方;都禁止面向公众的产品营销;都不等于监管批准。 | |
英国把它做成有许可、有目录、有数据的日常业务;美国则更多依靠执法裁量的弹性——先用临时政策把需求接住,再用规则制定慢慢归位。前者可预期性更强,后者灵活但摇摆。
八、对中国的参照:召回不缺工具,缺的是"特殊剂型供给"
中国并不缺召回与短缺应对工具:三级召回、短缺药品清单与停产报告、集采可替代监测、临床急需少量进口等。真正的缺口在"特殊剂型"这一环——国内没有类似 Specials 的持证定制产业,也缺少对应的商业动力。当老年人或儿童需要的是氯吡格雷口服液、而市面只有片剂时,现实往往只剩院内临时调配,或家属碾碎片剂经鼻饲管给药(超说明书用法,生物利用度与分剂量风险难控)。
一个待补的拼图:如何建立既符合质量标准、又能满足罕见病及老年/儿童特殊剂型需求的"中国特色特制药品通道",是国内多层次药品供给保障体系亟待补齐的一环。许可门槛、质量标准、价格透明与替代供给机制,缺一不可。
一句话收束:这次召回最值得琢磨的不是 76% 这个数字,而是一个反问——如果一款药之所以存在,是因为"没有别的可用",那么它出问题时,制度有没有为患者准备好第二条路?英国用 Specials 证明了"未获许可药品"可以做成一条有许可、有台账、有价格的明路;美国这次肽类执法裁量则说明另一面——当需求已在灰色地带跑起来(中国多肽出口暴增正是它的供给侧写照),监管最现实的选择往往不是堵,而是把它接进一个可控的框子里。
💬 互动留言
您在临床或研发中,是否也遇到过"因为缺乏儿童/特殊剂型,只能让患者将就"的两难场景?欢迎在评论区留下您的一线观察。