


一个被当成成本、其实可以拿回的钱
先说个反差:超过一半的中国卖家,进口 VAT 本可以抵扣,却变成了真金白银的成本——原因只有一个:进口链路断了。
进口 VAT(Import VAT)是货物进欧盟时海关连关税一起收的增值税。很多人以为它是「进价的一部分」,但它的正确身份是:可以抵扣的进项税。不会抵扣的卖家,等于每进一批货都白扔一笔钱。这篇把抵扣的条件、凭证、流程、退税方式一次讲清。
核心公式:应交 VAT = 销项 − 合规进项
欧盟 VAT 的底层就是一道减法:当期应交 VAT = 销项 VAT − 合规进项 VAT。
销项 VAT:你卖给消费者时收的税(平台通常已代收);合规进项 VAT:你采购、进口、物流、广告等环节付出去的税。差额是正,向税局缴费;差额是负,产生留抵。
大部分卖家的问题不是不知道公式,是进项这一边「合规」二字做不到——凭证不全、主体不一致、发票不合规,进项就白付了。
| 情形 | 结果 | 处理方式 |
| 销项 > 进项 | 应缴差额 | 申报期内缴清,逾期 90 天可冻结账户 |
| 进项 > 销项 | 留抵(首选) | 留税局账户,后续自动抵扣,无手续费 |
| 进项 > 销项 | 现金退税 | 申请退税,周期 2-6 个月 |
提醒:申报时用含税销售额 ÷(1+税率) 换不含税,再乘税率算销项——直接用含税价乘税率是新手最常见的核算错误。
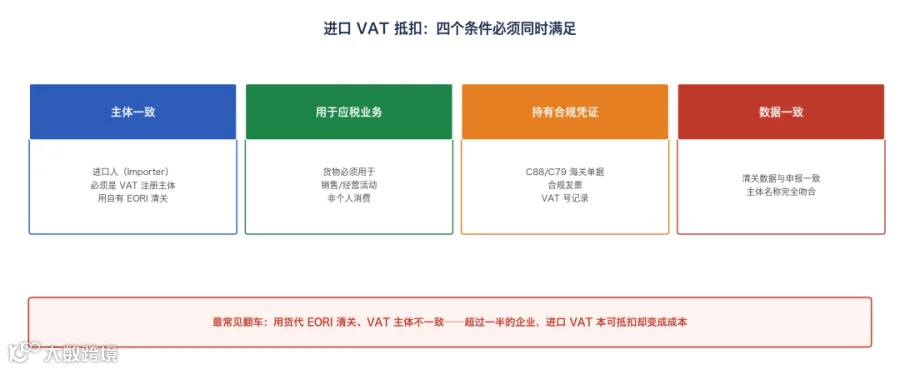
图 2:应交 VAT 公式 + 结果处理
进口 VAT 抵扣:四个条件缺一不可
进口 VAT 能不能抵,看四个条件(必须同时满足):
• 主体一致:进口人(Importer)必须是 VAT 注册主体。用货代的 EORI 清关,你就不是进口人,进口 VAT 抵不了。
• 用于应税业务:货物必须用于销售或经营活动;个人消费、福利招待、礼品对应的进项不能抵。
• 持有合规凭证:海关单据(C88/C79)、合规发票、VAT 号记录——缺一不可。
• 数据一致:清关数据必须与申报一致,C88 文件上的主体名称要与 VAT 注册主体完全吻合。
最常见的翻车就是「用别人 EORI 清关、自己做销售、VAT 独立申报」——三头分裂,进口 VAT 全抵不了。治本方案:设自有进口主体 + 用自己的 EORI 清关 + VAT 与进口主体统一,成本结构立刻改善。

图 1:进口 VAT 抵扣四条件
能抵哪些、不能抵哪些
不是所有付出去的 VAT 都能抵,清单要记清(以德国 BMF 2026 新规为例):
| 类型 | 能抵吗 | 凭证要求 |
| 进口 VAT | 能 | C88 进口税单(须写德国本土税号) |
| 海外仓仓储费 | 能 | 合规德国 VAT 发票 |
| 物流/运输费 | 能 | 含 VAT 正规发票 |
| 广告/税务代理 | 能 | 发票单独列明 VAT |
| 欧盟内 B2B 采购 | 能 | 对方有效 VAT 号(零税率) |
| 个人消费/福利 | 不能 | — |
| 发票信息不全 | 不能 | — |
| 仅关税 | 不能(关税≠VAT) | — |
250 欧以内的小额发票可简化信息,但买卖双方名称、税号、开票日期、品名、VAT 金额是底线;所有单据留存 10 年,税局稽查随时调取。
2026 全欧盟统一:VAT 递延,别傻傻先缴再抵
很多卖家不知道的进阶操作:2026 年起,欧盟统一执行进口 VAT 递延(Postponed VAT Accounting)——依据 2024 年修订的《海关联盟法典》第 117 条,所有成员国已落地,无需额外申请。
意思是:清关时不用现金缴纳进口 VAT,直接在当前申报期把进口 VAT 计入进项、抵销销项——现金流压力立刻消失。
但注意:递延只是「不用先掏钱」,抵扣规则和凭证要求不变——C88 照要、主体一致性照查。递延不是逃税,是现金流优化工具。
| 对比 | 传统先缴后抵 | VAT 递延(2026 起) |
| 清关时 | 现金缴纳进口 VAT | 暂不缴纳 |
| 申报时 | 缴纳的 VAT 计入进项 | 进口 VAT 计入进项抵销 |
| 现金流 | 先垫付、后拿回 | 无需垫付 |
| 凭证 | C88 照要 | C88 照要 |
判断:只要你用自有 EORI 清关、VAT 主体一致,就能用递延——这是 2026 年给合规卖家最大的现金流红利。
退税实操:截止、门槛、流程
进项大于销项时,除了留抵还能现金退税。几个硬约束要记住:
| 要点 | 规则 |
| 截止日期 | 上一年度进口退税须在次年 9-30 前申报,逾期不受理 |
| 最低门槛 | 各国 €50-400 不等(德国 €50) |
| 处理周期 | 一般 2-6 个月 |
| 提交渠道 | 德国 ELSTER / 法国 impots.gouv.fr 在线提交 |
| 必备文件 | C88/SAD、商业发票、VAT 缴纳证明、注册证明 |
文件缺失——尤其是 C88/SAD——是退税被拒的头号原因。从第一单起就归档,别到退税季再翻箱倒柜。
五大抵扣失败原因:对号入座
服务商实务里,抵扣失败基本逃不出这五条——逐条对照,中一条就改一条:
| 失败原因 | 表现 | 后果 | 对策 |
| 使用他人 EORI 清关 | 货代/他人名义进口 | 无法证明进口权 | 用自有 EORI |
| VAT 未激活/异常 | 注册了但状态不对 | 无法合法抵扣 | 核对激活状态 |
| 货物流与销售不匹配 | 进口和销售对不上 | 被质疑虚假交易 | 单据闭环 |
| 单据缺失或错误 | C88/发票不全 | 无法提供证明 | 每票归档 |
| 多主体混用 | 进口/销售/申报多头 | 数据无法闭环 | 统一主体 |
五条里中一条,进口 VAT 就从「进项」变「成本」——服务商数据显示,超半数企业的进口 VAT 本可抵扣却变成成本,根子就是「链路断裂」。
一个真实案例:从「抵不了」到「抵得上」
某家做欧洲仓销售的企业,原来的链路是这样断的:货物从中国进口 → 货代清关 → 企业自己销售 → VAT 独立申报——货代是进口人,企业不是,进口 VAT 一分都抵不了,成本大幅上升。
优化后三步:① 设立自有进口主体 → ② 用企业自己的 EORI 清关 → ③ VAT 注册主体与进口主体统一。结果:大部分进口 VAT 实现抵扣,成本结构明显改善。
这条链路就是「进口-销售-申报」闭环:谁清关、谁抵扣;主体统一、数据打通——海关数据、销售数据、财务数据对齐,抵扣自然成立。
| 环节 | 原模式(抵不了) | 优化后(可抵扣) |
| 进口主体 | 货代 | 自有企业 |
| EORI | 货代的 | 企业自己的 |
| VAT 主体 | 企业(独立) | 与进口主体统一 |
| 进口 VAT | 全部无法抵扣 | 大部分可抵扣 |
| 成本结构 | 成本大幅上升 | 明显改善 |
这个案例不是个例,是大多数中国卖家的缩影——不是政策不让你抵,是链路没搭对。
从清关到抵扣:完整链路八步
把「进口-销售-申报」闭环展开成可执行的八步,每一步都不能断:
| 步骤 | 动作 | 要点 |
| 1 注册 VAT + EORI | 进口身份就位 | VAT 主体 = 进口主体 |
| 2 用自有 EORI 清关 | 产生 Import VAT | 别让货代当进口人 |
| 3 拿 C88/C79 凭证 | 海关单据留档 | 主体名称完全一致 |
| 4 记录进项税 | 纳入 VAT 账务 | 每票及时入账 |
| 5 选递延或先缴 | 现金流决策 | 2026 起全欧盟可递延 |
| 6 VAT 申报 | 销项 - 进项 | 申报期内完成 |
| 7 抵销/退税 | 留抵或现金退税 | 9-30 截止 + 最低门槛 |
| 8 归档留痕 | 单据存 10 年 | 稽查随时调取 |
判断:前 4 步是抵扣成立的前提,5-6 步决定现金流,7-8 步决定能否真正落袋——一步断了,前面全白做。
进项分类详解:哪些发票能抵、哪些要小心
把「能抵」的进项再细分,有几个边界场景容易踩坑:
| 进项类型 | 能否抵扣 | 特别注意 |
| 进口 VAT(自有 EORI) | 能 | C88 写本土税号 |
| 海外仓仓储/物流/广告 | 能 | 发票含 VAT 且合规 |
| 欧盟内 B2B 采购 | 能(零税率) | 须对方有效 VAT 号,否则按税率补缴 |
| 250 欧以下小额 | 能(简化) | 买卖双方/税号/日期/品名/VAT 金额底线 |
| 用于免税销售 | 不能 | 若已抵需进项转出 |
| 个人消费/礼品 | 不能 | — |
| 纯关税 | 不能 | 关税≠VAT,不可抵 |
一个高发风险:欧盟内 B2B 采购,如果拿不出对方有效 VAT 号,就要按对应税率补缴——采购时就问对方要 VAT 号,别到申报期才补。
税务代表与稽查:谁对你的抵扣负责
前面反复强调「主体统一」,背后站着两个角色:税务代表和税务稽查。
非欧盟企业注册欧盟 VAT 必须委任当地持牌税务代表(2026 年《非欧盟卖家税务代理规则》),税务代表对 VAT 申报缴纳承担连带责任。别把「挂个代表」当走过场——代表是你的欧盟税务「本地分身」,申报异常、抵扣不合规,代表和你要一起担责。
稽查是抵扣的「压力测试」:德国税局稽查可随时调取 10 年内的申报和凭证。单据归档不规范、进项转出没做、主体混用,稽查一查一个准。合规的抵扣经得起查,不合规的抵扣是「埋雷」。尤其在 Central VIES 数据中枢上线后,你的每一笔进口、每一张发票、每一次抵扣都在数据池里,主体混用和数据对不上会更早暴露。
| 角色 | 责任 | 对你的意义 |
| 税务代表 | 连带承担 VAT 申报缴纳 | 申报异常要一起担责 |
| 税局稽查 | 调取 10 年申报与凭证 | 单据归档是护身符 |
| 你(申报主体) | 数据真实性 | 合规抵扣经得起查 |
一句话:抵扣的每一分钱,都要能拿出凭证证明它合规——这是应对稽查唯一的底气。
递延实操:别在申报表里填错栏
VAT 递延是 2026 年现金流红利,但实操有个细节容易错:递延的进口 VAT 要在申报表正确栏次录入销项与这笔进口进项,直接抵消——填错栏次,税局看不到这笔交易,反而可能触发问询。
递延不是每个渠道都默认开的:用自有 EORI 清关 + 申报主体一致,才能走递延;委托货代清关的,货代未必支持递延,要先确认。
还有一点:递延改变了「缴税时点」,不改变「税率和应税基数」——进口 VAT 的应税基数是海关完税价 + 关税 + 消费税(如有),再乘税率。基数算错,递延也救不了。
| 递延要点 | 说明 |
| 前提 | 自有 EORI + 申报主体一致 |
| 申报 | 申报表录销项 + 进口进项抵消 |
| 凭证 | C88 照要,主体一致照查 |
| 应税基数 | 完税价 + 关税 + 消费税(如有) |
| 渠道 | 货代清关要先确认是否支持递延 |
判断:递延适合长期稳定进口、持续有进项的卖家——进项常年大于销项的,递延 + 留抵组合,现金流和税负双优化。
高频问答
问:平台代扣了销售 VAT,我还要算销项吗?
答:要。年销售 <15 万欧的非欧盟卖家,平台代扣代缴销项 VAT;你申报时要把平台已代扣的税额填入对应栏次,再抵进项,差额为负可退税或结转。
问:递延了进口 VAT,还能抵扣吗?
答:能。递延只改「何时缴」,不改「能否抵」——进口 VAT 照样计入进项,C88 凭证照要。
问:货物用于出口,进口 VAT 能退吗?
答:能。进口货物后续用于出口,可申请退还进口环节缴纳的 VAT,需提供出口报关单、物流单据等证明材料。
问:进项抵扣能跨期吗?
答:不能随意跨期。进项抵扣在业务发生的申报周期申报抵扣,当期不进项、下期补抵通常不被接受——单据要及时入账。
问:哪些进项最容易被漏抵?
答:海外仓仓储费、物流费、广告费、税务代理费——这些服务发票上的 VAT 常被忽略,其实都能抵。从第一单起养成「收集每一张含 VAT 发票」的习惯,漏抵就少一半。
问:VAT 递延和进口 VAT 抵扣是一回事吗?
答:不是。递延解决「何时缴」(清关不缴、申报抵),抵扣解决「能否抵」(主体一致+凭证合规)——递延是现金流优化,抵扣是税负优化,两件事都做,效果最好。
问:进项大于销项一直留抵,会被税局盯上吗?
答:长期大额留抵可能触发问询——税局会核对你的进口凭证和销售数据是否匹配。只要凭证齐全、数据真实,留抵是正常的;凭证对不上才危险。
问:换了税务代表,抵扣会受影响吗?
答:不影响抵扣本身,但要及时更新申报主体信息——税务代表变更未登记,申报可能中断,连带影响后续抵扣和退税。
抵扣这件事一句话:谁清关、谁抵扣;主体统一、凭证齐全、数据一致——把进口 VAT 从「成本」变回「进项」,是每个欧盟卖家最不该漏掉的一笔账。这条链路一旦打通,省下的不只是税,还有每个月压在进口环节的现金流——这是欧盟系列里最「算得清账」的一篇,也是性价比最高的一次合规改造。
#跨境 #外贸 #进出口 #海外 #合规
全球外贸相关文章推荐
外贸知识 | 国际外贸市场知识清单(全球各国市场持续更新中)
外贸知识 | 国际外贸市场各国清关攻略(全球各国市场持续更新中)
外贸知识 | 国际市场各国主要港口大全(全球各国市场持续更新中)
外贸合规 | 国际市场各国准入指南(全球各国市场持续更新中)
外贸市场 | 国际市场各国市场商机分析(全球各国市场持续更新中)
外贸市场 | 国际外贸市场合规指南(全球各种国市场持续更新中)
印尼禁令、越南追责、马来加税:东南亚合规风暴来袭
4月起这些外贸新规生效!直接影响你的订单
做外贸必须掌握的报关与出口退税
热门市场 | 欧盟外贸市场开发攻略
热门市场 | 柬埔寨外贸市场开发攻略
热门市场 | 越南外贸市场开发攻略