


如果你正在经历订单减少、美元售价没涨,又碰上美元兑人民币走弱,最该追问的就是:每卖出一件,实际还能留下多少钱?

订单量、单件售价和折算汇率,影响的是经营账的不同部分。下面先用单件算例观察汇率影响,再把订单变化和固定开支放回总账,检查回款、广告、定价和备货。
一 先说清楚:美元对谁贬值?
本文主要讨论美元兑人民币走弱:1 美元能换到的人民币减少。美元指数、一美元能换多少欧元,与美元兑人民币是不同观察口径,不能直接互相替代。
最近几天的报道,也要带着报价口径看。10 月 29 日,澎湃新闻关注离岸人民币盘中走强;10 月 30 日,中国新闻网报道当日人民币中间价。两张新闻截图记录的是不同类型的报价,不能把数值接成一条涨跌曲线。


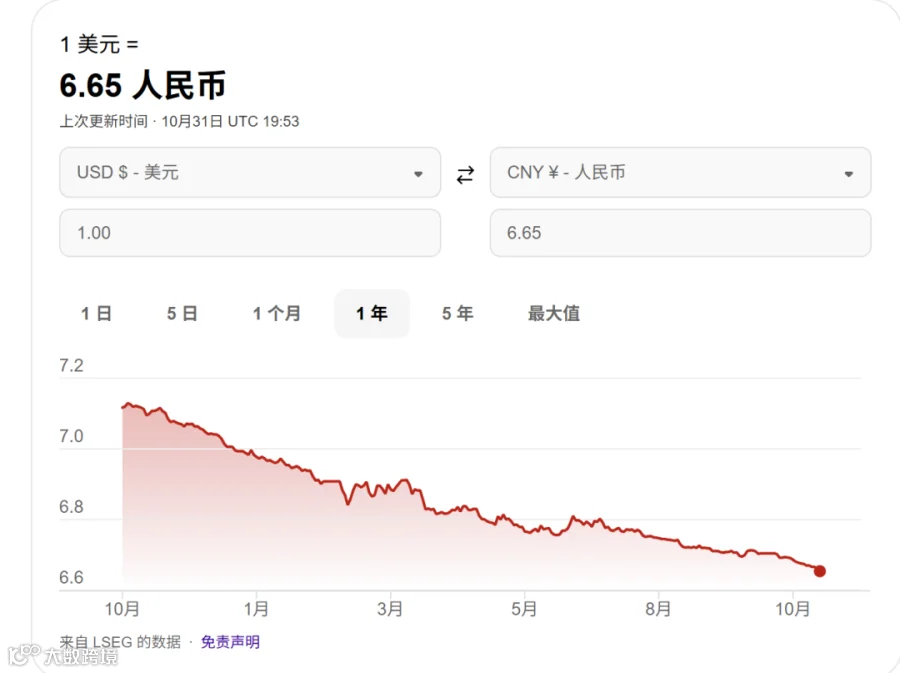
作为日期明确的背景参考,国家外汇管理局公布的 2026 年 10 月 30 日数据为:100 美元兑人民币 671.38 元,即 1 美元兑 6.7138 元中间价。数据来源为中国外汇交易中心。
页面参考换算值、中间价与实际成交价,要分别记录来源和时间。实际结汇看银行或收款服务商的成交报价、点差与收费;中国银行牌价声明也明确,参考牌价与实际交易汇率应区分。下文的 7.20、7.00、6.80、6.65 全部作为假设情景使用,不是近期真实行情变化,也不是预测。
二 每美元少换5%,经营贡献为何可能少30%?
先把订单减少带来的总量变化放到一边,固定单件条件,单独看汇率的影响。以下算例保持销量不变,是为了隔离汇率这一项;实际店铺还要把订单量变化和固定开支加回总账。
假设一个 SKU,每件销售收入为 100 美元,不含代收销售税;佣金、履约、仓储、广告等美元费用合计 40 美元;人民币采购、头程等成本合计 350 元。
保持售价、销量和上述费用不变,暂不发生退款,并忽略未列明的税费、融资、汇兑费用及公司固定开支。为了观察汇率影响,收入与美元费用先按同一个假设汇率折算:
该 SKU 的简化经营贡献
=(100-40)美元 × 假设折算汇率-350 元
|
|
|
|
|---|---|---|
|
|
|
82 元 |
|
|
|
70 元 |
|
|
|
58 元 |
|
|
|
49 元 |
在这个假设比较中,从 7.00 到 6.65,每美元可换人民币减少 5%,经营贡献从 70 元降至 49 元,减少 21 元,降幅为 30%。人民币成本没有同步下降,原本留存的收益空间就被压缩了。选用 6.65 只是增加一个敏感性测试点,不能据此推断任何真实店铺的收益。
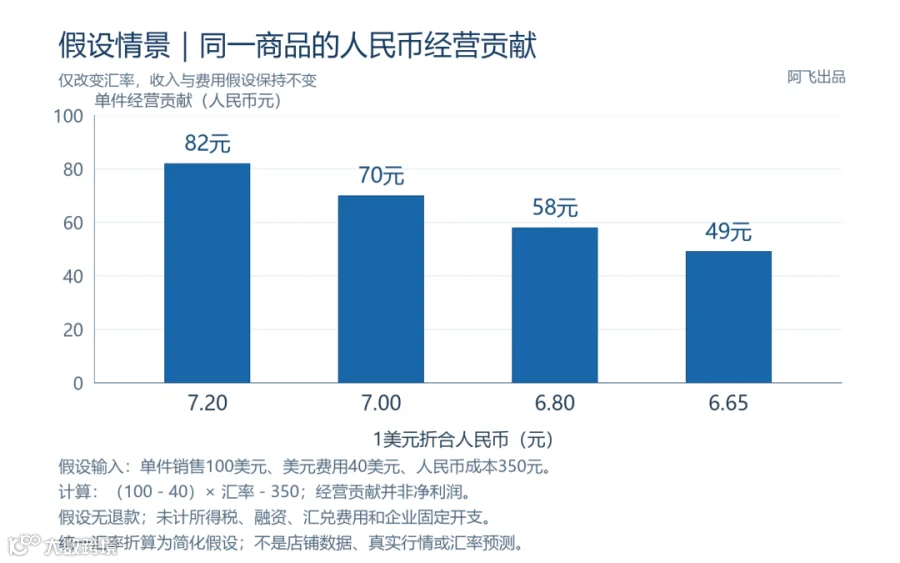
这个 30% 只对应上述假设成本结构。同样的汇率变化,落到不同成本结构上,收益敏感度会不同。真实账务还要按各笔业务的时间、汇率及完整费用核算,不能用这条简化公式替代会计损益。
三 最值得重算的四笔账
第一笔:回款,先看净额和可用时间。账上有多少美元,与多少美元能用于结汇,是两个问题。平台未结算款、冻结款、退款准备金和近期美元应付款,都要分别列清。
再举一个假设:有 10,000 美元应收,同时有 4,000 美元确定应付;若币种、期限和可用性都能匹配,可先观察 6,000 美元净额。折算汇率降低 0.20,简化人民币价值差额就是 1,200 元。这不是已经发生的会计损失,也不能拿尚未到账的资金直接支付明天的账单。
外汇局的《企业汇率风险管理指引》把收支币种与周期匹配列为自然对冲的经营安排。金额、期限或资金可用性无法匹配时,抵消效果可能不完整,并可能出现资金期限压力。
第二笔:广告,美元 ROAS 之外还要看人民币收益。假设归因销售额 100 美元、广告费 20 美元,ROAS 为 5。若二者按同一汇率折算,比值仍为 5,但它没有包含采购等全部成本。
回到上面的 SKU,如果那 40 美元费用中已包含广告,人民币经营贡献仍可能随汇率下降。复盘时要补看币种拆分后的收益;若使用已经扣过费用的净回款,别把相同佣金或广告再扣一次。
第三笔:采购与定价,重看美元报价能覆盖多少人民币成本。同样 350 元采购成本,按 7.00 折合 50 美元,按 6.80 则约为 51.47 美元。美元售价不变,采购占用的美元空间就更大。
我的建议是先重算单品,再评估售价、促销与广告空间。是否提价,还要看顾客接受度和同类商品;不能只按汇率跌幅机械加价。美元对人民币走弱,也不会自动增加美国顾客的美元预算或订单需求。
第四笔:备货,给周转周期加一组汇率情景。下采购单、付尾款、入仓、售出、平台结算和最终结汇,往往不在同一天。周转更慢,意味着资金占用和汇率不确定性可能延续更久,并不代表必然遭受更大汇兑损失。
WFS、自发货和其他仓库分别看可售量、在途、周转与预计回款。补货前同时测试销量低于计划、折算汇率变化、退货费用增加等情景,再判断资金能否覆盖下一轮采购。
四 影响方向,还取决于你的业务结构
本文的主要对象,是美元净收入为正、人民币成本占比较高的出口卖家。这样的结构,通常更容易在美元兑人民币走弱时承压。
如果美元收入与美元支出在金额和时间上接近匹配,直接的折算影响可能较小;如果主要是人民币收入,却需要支付美元货款或美元债务,在美元金额不变的前提下,人民币付款成本反而可能减少。
这里比较的是具体币种的收支关系。美国进口商、用欧元收款的卖家、人民币计价的供应商,不能直接套用同一个结论。汇率风险本身就涉及外币收付款、资产负债及不同期限,外汇局的风险来源说明也区分了这些影响。
五 把汇率纳入经营计划
我建议先列一张表:币种、金额、预计收付日期、是否已确认、资金能否使用。再把每个 SKU 的收入与成本按币种拆开,使用一组明确标注的情景汇率,观察收益和采购现金是否足够。
结汇安排从工资、货款、广告等真实支付需要出发。若考虑远期等工具,应由财务结合真实敞口,与银行评估期限、成本及履约资金要求。只写“等美元反弹再换”,并没有解决业务到期要付款的问题。
外汇局强调的汇率风险中性,就是把波动纳入日常财务决策,聚焦主营业务、降低不确定性。这更适合作为经营管理的起点。
#阿飞出海日记#跨境电商阿飞#沃尔玛运营#美元贬值#沃尔玛#跨境电商