2026年9月28日,国家税务总局发布《全国税务行政处罚裁量基准(2026年版)》(以下简称“新规”),并于11月1日正式施行。新规的核心在于统一全国税务行政处罚标准,凡各地现行规则与全国基准冲突的,一律以全国基准为准。以下从法律定位、覆盖范围、裁量分档及合规建议四个维度进行解析。
法律定位:细化执行标准,非独立法律依据
《全国税务行政处罚裁量基准(2026年版)》的法律定位值得企业重点关注。税务机关在出具处罚文书时,需说明该基准的适用情况,但不得单独引用该文件作为行政处罚的法律依据。
该文件的作用是将上位法中宽泛的罚款区间拆解为明确、可执行的梯度规则和适用情形。它既不能新设处罚事项,也不能突破法律规定的处罚种类和罚款上下限。真正具备对外法律效力的是《税收征收管理法》《社会保险法》《发票管理办法》等法律法规。
合规提示:企业收到处罚决定书时,若发现文书仅引用《全国税务行政处罚裁量基准(2026年版)》而未列明对应法定法条,属于程序瑕疵,企业可据此提出异议。
覆盖范围:社保欠缴首次纳入全国统一裁量框架
全国基准覆盖9大类、66项税务违法行为,具体包括:
- 税务登记管理(第1-10项)
- 账簿凭证管理(第11-15项)
- 纳税申报管理(第16-18项)
- 税(费)款征收管理(第19-30项)
- 税务检查管理(第31-33项)
- 发票及票证管理(第34-59项)
- 纳税担保管理(第60-62项)
- 涉税专业服务管理(第63-65项)
- 涉税信息报送(第66项)
其中,社保费欠缴处罚归入“违反税(费)款征收管理类”第30项,这是社保缴费违法行为首次纳入全国统一的税务行政处罚裁量框架。判定标准结合“欠缴金额大小”和“欠缴数额占应缴总额比例”两项指标,设置三档裁量梯度:
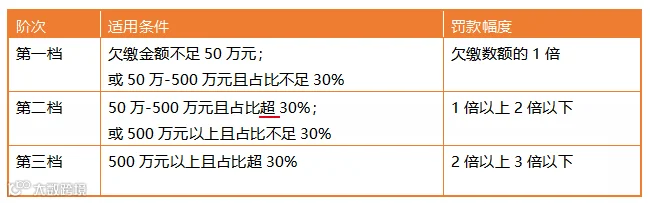
依据《社会保险法》第八十六条,用人单位未按时足额缴纳社保费的,由征收机构责令限期缴纳或补足,并自欠缴之日起按日加收万分之五的滞纳金;逾期仍不缴纳的,处欠缴数额一倍以上三倍以下的罚款。
合规提示:滞纳金与罚款并行适用,互不抵免。滞纳金自欠缴日起按日累计,罚款则在责令限期补缴后仍未缴纳时启动。例如,某企业社保欠缴600万元(占比35%),落入第三档裁量区间,最高罚款可达1800万元,且需持续承担每日万分之五的滞纳金,资金压力巨大。
裁量分档:四档阶梯与容错机制边界
新规对全部66项违法事项原则上划分轻微、一般、较重、严重四档裁量阶次。定档时不再单一依赖违法情节,而是综合考量涉案金额、占比、五年内同类违法记录、是否主动自查改正、是否造成税款流失及配合检查程度等多重因素。
容错机制适用:
- 首违不罚:针对首次发生、危害后果轻微且及时改正的涉税事项。
- 轻微不罚:针对情节轻微,虽非首次但满足法定条件、主动改正且未造成危害后果的情形。
合规提示:容错机制并非“万能免罚通道”。社保费欠缴属于费款流失类情形,通常无法适用轻微不罚或首违不罚。企业不能仅凭“主动补缴”免除罚款,补缴仅是履行整改义务,若逾期未改,罚款风险依然存在。
启源建议:税费一体化管理与主动纠错
随着全国统一裁量标准落地,企业应摒弃将社保管理与税务管理割裂的传统思维。建议采取以下措施:
1. 开展税费联合自查
将税款申报、发票管理、社保缴费纳入同一套风险排查清单,重点核对欠缴、迟缴及申报数据不一致等问题,做到早发现、早处置,避免风险累积。
2. 优先主动纠错
在税务立案核查前完成补报、补缴,并妥善保存自查说明、转账凭证、整改记录等资料。主动消除危害后果是争取较低裁量档次的关键条件。
3. 统一集团风险制度
鉴于各地裁量口径已统一,集团及跨区域经营企业应对照全国基准更新内部涉税制度和审批流程,确保各地分支机构执行统一的合规标准,降低执法差异带来的不确定性。
本次新规核心在于实现“同案同罚”,压缩自由裁量空间。一方面为程序性轻微违规提供整改机会,另一方面对社保欠缴、偷税、发票违法等涉及税费流失的行为明确了严厉处罚规则。企业需高度重视滞纳金叠加罚款的成本风险。