


高蛋白食品的兴起,既是一场口味革命,也是营养观念的迁移。
高蛋白食品:从健身补给到日常零食的黄金期
这两年,高蛋白已经成为国内食品行业的增长主线,撑起了营养健康赛道的核心增量。
英敏特数据显示,2025年中国蛋白质食品市场规模突破至750亿元,复合增长率高达28%,其中高蛋白休闲食品作为增长较快的细分品类,规模达到124.7亿元,同比增长12.5%。
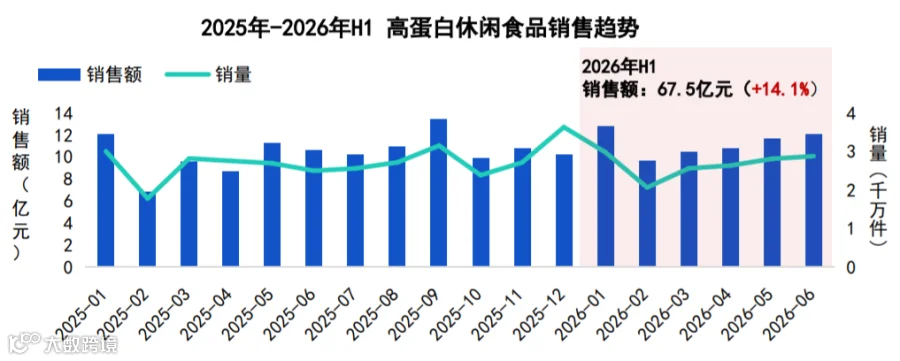
到了今年,高蛋白品类的线上表现尤为突出。魔镜洞察调研发现,2026年上半年,主流电商平台高蛋白休闲食品销售额67.5亿元,同比增长14.1%,同期食品饮料线上增速仅为5.1%,赛道增速是大盘的近三倍。
从产品结构来看,过去蛋白质主要应用于蛋白粉、运动饮料等专业补给品,产品形态不够丰富,消费场景有限。如今乳清蛋白、大豆蛋白和豌豆蛋白等原料正加速渗透进烘焙产品、乳制品替代品、植物肉以及即食食品,蛋白质的应用边界不断拓宽,高蛋白饮食逐渐从专业营养场景走向大众日常消费。
蛋白质跳出传统货架,走进一个更复杂、更广阔的市场,需求在分化、场景在扩散,这条赛道迎来了属于自己的黄金期。
需求升级:高蛋白消费脱离“健身房”
高蛋白食品异军突起,得益于消费底盘的扩大。
一方面,运动群体人数攀升。调研显示,2025年,中国经常参加体育锻炼的人数占比达38.5%,超过5亿人将运动纳入日常生活。
另一方面,大众消费者大量涌入,使原本以健身人群为核心的需求主体大规模扩充。京东消费数据显示,2025年运动营养品类中18-30岁消费者占比达47%,较上一年增长12个百分点,这些消费者多数是Z世代的非专业健身人群,更看重功能属性与零食化的便捷体验。
从市场分布来看,高蛋白食品在各线市场均呈现出不同的发展方向。截至目前,一线、新一线城市仍是蛋白食品的消费主力,贡献了乳清蛋白品类58%的销售额;三线及以下城市作为潜力市场,消费意愿不输一线、新一线城市。蛋白粉和高蛋白零食的选择比例均反超一线与新一线,营养强化饮料也与一线持平。
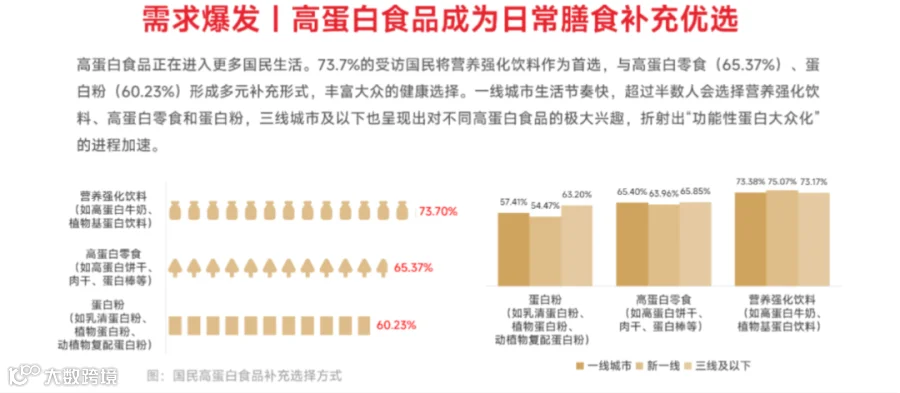
终端受众的泛化,也直接拓展了高蛋白食品的消费场景。根据Glanbia的调研数据,31%的消费者会在工作或学习间隙食用蛋白棒、33%用户会在看电视、玩游戏时食用蛋白零食;魔镜洞察调研显示,2026年上半年高蛋白休闲食品“居家追剧”场景的销售额同比增速领涨。

供给创新:高蛋白零食的新解法
人群与场景拓宽,叠加产业端技术升级,直接推动高蛋白产品的品类创新。牛轧糖蛋白棒和酥脆蛋白威化饼干就是其中的典型代表。
市面上的热门牛轧糖高蛋白棒普遍采用深度水解工艺处理分离乳清蛋白,配合热稳定结构工艺,使产品保持“软牛轧糖”的口感。新一代的高蛋白威化则用分层烘焙和酶处理技术做出轻薄酥脆的口感,解决蛋白棒厚重粘牙的痛点。据MetaStat Insight数据,2025年全球蛋白威化市场规模达59亿美元(约合人民币428亿元),预计2033年将突破106亿美元。
这些创新并非零散尝试,而是可以总结为两条截然不同的供给路线:
路径一:传统品类“高蛋白改造”
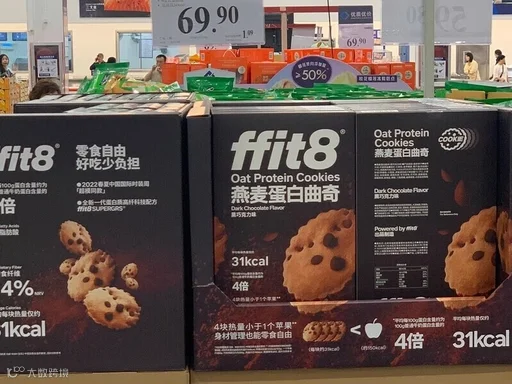
ffit8是这个赛道中最具样本意义的新锐玩家。2019年,ffit8凭借传统代餐蛋白棒出圈,上市10个月销售额破亿。2023年,ffit8把目光投向日常健康零食,推出燕麦蛋白曲奇、蛋白威化饼干等产品,其中燕麦蛋白曲奇在山姆会员店销量排名类目第一,更是拿下盒马饼干新品榜首。转身成功后ffit8重回天猫、京东品类第一,品牌因此成功找到第二增长曲线。
其余的“健身同盟”也在发力。薄荷健康从热量管理App转型健康食品,将高蛋白概念渗透到饼干、海味、肉肠等日常零食,品牌单月销售额最高突破1亿元。鲨鱼菲特今年3月推出的高蛋白肉类零食“去皮大鸭腿”,一上线便迅速成为抖音热销商品。暴肌独角兽聚焦身材管理,推出高蛋白脆骨鳕鱼丸等即食肉类零食。袋鼠先生专注高蛋白低脂即食肉类,推出牛腱肉大礼包、安格斯牛排脆等零食,其中牛腱肉大礼包单款销售额达5000万–7500万元。
高蛋白对健身的赋能,天然与运动健康品牌适配;而传统零食巨头的高蛋白转型,则更多指向“健康化,轻负担”。
劲仔聚焦优质蛋白健康品类,研发出深海鳀鱼、溏心鹌鹑蛋等产品,其中深海鳀鱼作为核心大单品,过去一年为公司贡献了超16亿营收。盐津铺子将“健康高蛋白零食”列为核心赛道,“纯鳕”鳕鱼卷、“蛋皇”鹌鹑蛋等高蛋白产品相继成为爆款,其中“纯鳕”鳕鱼卷在今年3月登陆山姆会员商店后快速放量,当前月销已达2000万元,稳居山姆品类热销榜单。旺旺FixXBody上市多谷物空气米脆,每100g约有15g蛋白质,以非油炸为卖点切入轻控体零食赛道。
路径二:“从零创造”全新高蛋白品类
当下最具革命效应的品类是高蛋白饮品。
零售领域,蒙牛旗下专业运动营养品牌迈胜,2023年以即饮液体蛋白切入市场,推出运动蛋白饮产品,其液体蛋白累计覆盖千万运动人次,连续两年位居全国运动蛋白饮销售额第一。伊利的金典超滤牛奶,依托超滤工艺实现每100ml含4.4g原生高蛋白,适配户外、通勤、运动前后等场景,是伊利首款便携式高蛋白牛奶。
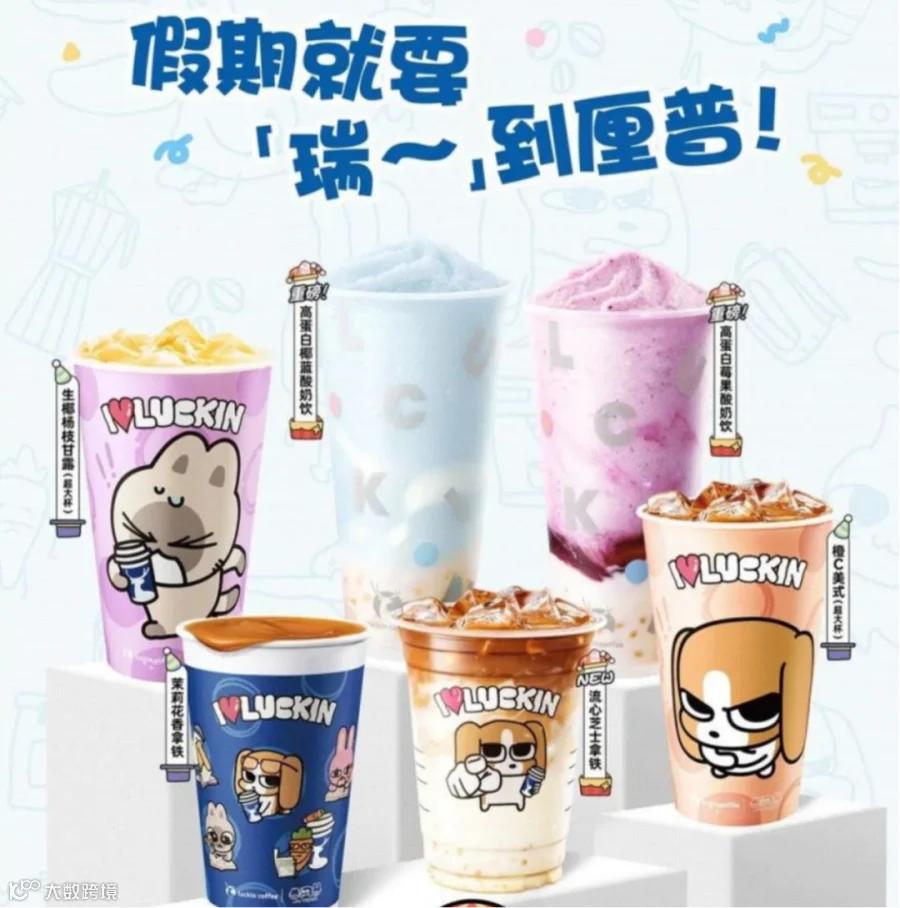
现制领域,星巴克于今年4月在全国门店上线高蛋白拿铁PRO系列,主打“一杯20克原生乳蛋白”;瑞幸则于今年9月与暹罗厘普IP联名推出高蛋白酸奶饮系列,上市即在全国门店铺开。

发展前瞻:需求跑赢供应链,品类越火越难控
高蛋白品类增量空间可观,但发展压力也在同步放大。
首先是成本压力
当前国内乳清蛋白自给率不足10%,供货高度依赖进口,而乳清蛋白又是高蛋白饮、高蛋白威化等非肉类高蛋白产品的核心原料,其国际价格波动会直接影响到供给端。荷兰DCA数据显示,WPC80(蛋白纯度80%的浓缩乳清)欧洲基准价从2025年6月的约1.05万欧元/吨涨至2026年5月的2.65万欧元/吨,近一年涨幅约150%,优质现货逼近2.9万欧元/吨,WPI90(纯度90%以上的分离乳清)价格涨至2.58万欧元/吨,两年累计涨幅达139%。
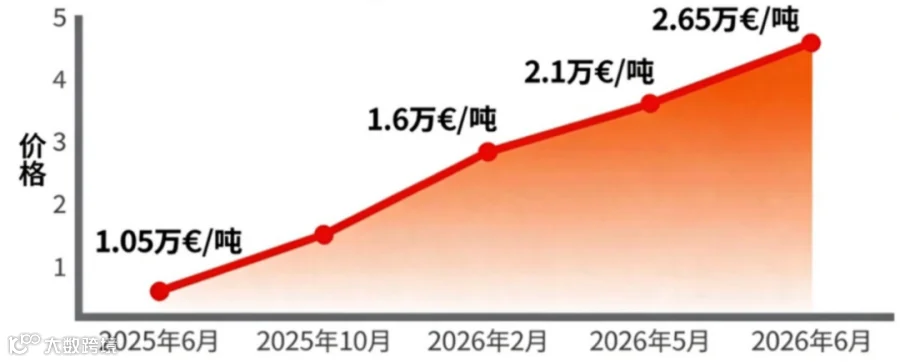
价格飙升的同时,供应依然紧张。美国乳制品合作社Agri-Mark等供应商纷纷表示2026年的库存已超售,而乳清蛋白的扩产周期长达三到五年,短期紧缺无法快速响应需求。
面对成本与产能压力,中国市场给出的解法是增产酵母蛋白。目前安琪酵母年产1.1万吨示范工程已全面达产,总产能约1.6万吨,眼下满产满销。作为国内首个获批的微生物食品原料,酵母蛋白的成本优势明显,国内出厂价约3万-4万元/吨,是进口乳清蛋白的1/5至1/6。但更大的规模产能依然要到2027-2028年才能释放,在国产酵母蛋白形成规模效应前,赛道仍将在成本高压下运行。
其次是合规风险
2026年调制肉制品首个强制国标落地,对即食鸡胸、风干牛肉等产品的全链条温控提出了硬性要求。达标意味着必须升级产线与冷链,投入动辄数十万至上百万。

长此以往,守规矩的老实玩家承担真实原料带来的高成本,却难以在价格上取得明显优势,最终要么被迫跟进偷工减料,要么被挤出市场。
总结来看,高蛋白食品的兴起,既是一场口味革命,也是营养观念的迁移。把蛋白质当作日常饮食而不是健身房的专属补给,这个消费转变一旦发生,就不会逆转。
只是在赛道发展初期,需求端的认知升级往往跑在产能与标准建设前面,高蛋白食品不会因为需求旺盛就自动做大。拓产能、合标准、拼质量、保成本……一系列看似枯燥的供应链问题,才是决定赛道天花板的关键变量。