



近期,人民币即期汇率盘中触及6.6696,离岸人民币同步站上6.6688,双双刷新2022年7月以来高位。分析指出,强劲的贸易顺差带动结汇增加,是推动人民币持续升值的主因,年内累计升幅约4.6%。与此同时,企业汇率风险管理需求显著上升,1—9月外汇衍生品交易规模近9000亿美元,套保比率升至22.1%。机构预测,人民币或继续走强,国内利率仍有下行空间。
利差与汇率:为何低息环境下人民币依然走强?
尽管中国近年来多次降息使利率保持低位,但人民币汇率表现强劲。2025年以来,人民币对美元累计升值约7%,对日元升值约9%。
传统经济学逻辑认为,高利息能提升货币资产吸引力,从而推高汇率。然而,外汇市场的实际运行远比单一利差模型复杂。除赚取利息外,实体经济的支付需求是决定汇率走向的关键因素。
例如,出口企业收到美元货款后,需将其兑换为人民币以支付工资和采购原料。这种基于经营需求的“被动结汇”,直接增加了外汇供给和人民币需求。相比之下,进口商、出境游客及海外投资者则构成外汇买入方。汇率正是在这些多元化的交易博弈中形成,利差仅影响部分投资决策,而非全部。
因此,结售汇数据比单纯关注利率更能反映市场真实供需。国家外汇管理局数据显示,2026年8月银行结汇2518亿美元,售汇2033亿美元,顺差达485亿美元。其中,货物贸易项下资金净流入规模较高,为人民币提供了坚实支撑。
持有外币的真实账本:利息难抵汇率波动
企业是否继续持有美元,需综合考量利息收益与汇率变动带来的总回报。假设美元存款年息4%,人民币存款年息1%,当前100美元可兑换100元人民币。若一年后美元对人民币贬值5%:
继续存美元:本息合计104美元,折回人民币为 104 × 0.95 = 98.8元。
立即换人民币存款:本息合计 100 × 1.01 = 101元。
两者差额:101 - 98.8 = 2.2元。
由此可见,虽然美元存款名义利息高出3个百分点,但汇率贬值导致的兑换损失使得最终收益率转为负1.2%,远低于人民币存款收益。当企业预期美元未来兑换人民币的能力减弱时,往往会选择提前结汇,这种行为反过来又加剧了当下的外汇供大于求局面。
出口企业汇率避险策略详解
面对汇率波动,出口企业(拥有美元收入需兑换人民币)的核心诉求是在锁定风险下限的同时,保留享受美元反弹收益的空间。以下以“3个月后收到100万美元货款”为例,拆解两种实用的期权策略。
策略一:风险逆转期权组合——低成本锁定区间
适用场景:企业对汇率区间有大致判断,希望在不支付期权费的前提下锁定结汇范围。
操作方法:同时操作两个期权:
买入行权价6.85的看跌期权
卖出行权价6.92的看涨期权
最终效果:锁定结汇区间为【6.85,6.92】。无论市场如何波动,100万美元的结汇收入将稳定在685万至692万元人民币之间。
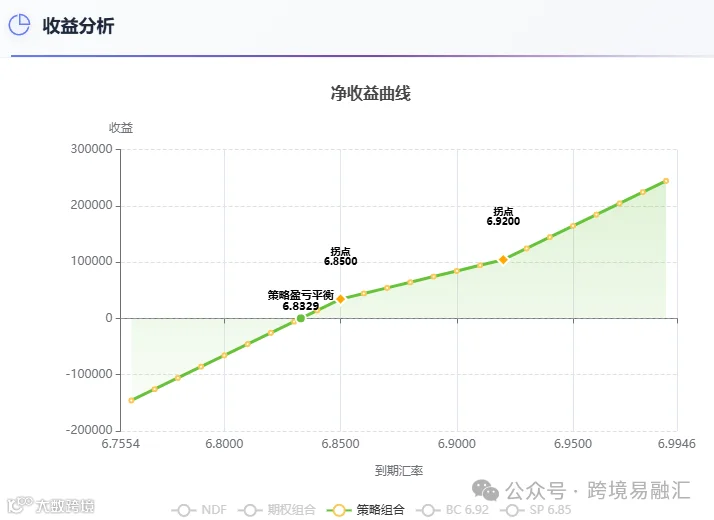
定价逻辑:通过调整行权价,可使买卖期权的费用相互抵消。结合前3个月期限隐含波动率3.2025%,若设定较宽区间(如6.80—7.10),可能需支付少量期权费;若区间收窄,甚至可能净收取期权费。
风险提示:该策略优势在于低成本,但代价是放弃了汇率大幅向有利方向波动时的超额收益。
策略二:敲出期权——更低成本的方向性保护
适用场景:企业认为人民币大幅升值概率较低,但希望防范极端风险。
操作方法:买入带有“敲出条款”的看跌期权。若市场汇率触及设定的“敲出价格”(通常位于比当前价更远的贬值方向),期权自动失效。
参数示例:
- 当前即期汇率:6.88
- 行权价:6.90(保护价位)
- 敲出价:7.05(障碍价位)
- 期限:3个月
- 名义本金:100万美元
到期情景分析:
● 若3个月内汇率未触及7.05,且到期时低于6.90:期权生效,按6.90结汇,获得690万元人民币。
● 若3个月内汇率未触及7.05,且到期时高于6.90:放弃行权,按市场价结汇。
● 若3个月内汇率触及或突破7.05:期权立即作废,全程无保护,按市场价结汇。
定价逻辑:得益于敲出条款,期权费比普通看跌期权便宜约30%—50%。当前3M期限ATM隐含波动率为3.2025%,普通平价看跌期权费率约0.8%—1.0%,而敲出期权费率仅为0.4%—0.7%。
风险提示:敲出期权适合对汇率方向有明确判断且愿承担“敲出风险”的企业。若因地缘政治等突发事件导致汇率剧烈波动并触及敲出价,保护将失效,需谨慎使用。