


孩子少了,市场凭什么创了新高
日本玩具市场近年表现强劲。2025年度市场规模达1兆1664亿日元,同比增长6.3%,自2021年起连续五年刷新历史纪录。然而同期日本15岁以下人口从1566万降至1366万,降幅近13%。
“少子化”与“市场创新高”的反差常被提及,但鲜有分析深入其成因及可借鉴性。要理解这一现象,需厘清日本玩具业收入来源的演变逻辑。
过去,行业收入依赖儿童数量及家庭育儿支出。但在1998年后,尽管儿童人口持续减少,市场并未同步下滑,收入来源转向全球IP粉丝、成年收藏者及外国游客。
这一转折是日本玩具业过去三十年的核心变革。
回顾这三十年,行业经历性质截然不同的三个阶段:
第一阶段(1992-1997):随宏观下跌
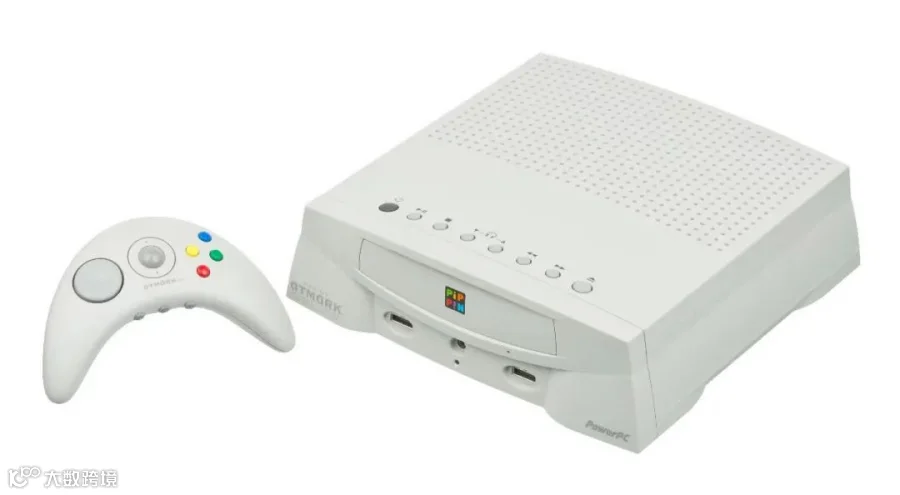
此阶段行业受宏观环境拖累,并非逆周期行业。巨头万代曾押注游戏硬件Pippin失败,计提大额损失并出现亏损预期;虽靠拓麻歌子推动销售额新高,但单体业务仍处赤字。
第二阶段(1998-2012):企稳转型期
市场规模在7600亿至7900亿日元区间波动,未随人口大幅下滑,但也未显著增长。这十五年虽缺乏媒体报道,却是行业主动完成身份切换的关键期。
第三阶段(2021至今):外生风口驱动
市场连创新高得益于疫情宅家效应、日元历史性贬值、访日游客回流及卡牌资产化炒作。这些因素均非行业内部可控。
因此,准确表述应为日本玩具业更换了收入来源,从绑定日本宏观的家庭支出,转向与宏观关联度较低的全球IP粉丝、成人收藏者及游客经济。
三段历程中,第一段为共同受难,第三段为外生风口,唯有中间那十五年是行业主动变革的结果,最具借鉴价值。
市场停滞的十五年,行业做了什么
1998至2012年间,日本玩具市场在低位徘徊,但行业完成了从“制造业”向“内容产业”的身份切换:从单纯售卖塑料玩具,转变为通过故事打造可反复变现的终端产品。
第一,行业整合
1997年万代与世嘉合并失败后,行业共识转向“内容+IP”模式。随后八年,世嘉退出家用机硬件并与飒美统合;万代与南梦宫统合,强化玩具业务的内容引擎;多美与宝合并。通过整合分散产能与内容资源,节省资金用于内容投入。

第二,构建“座组”风险共担机制
以《决斗大师》为例,漫画(小学馆)、卡牌规则(威世智)、电视时段(Kids Station)及制造铺货(多美)四方合作。这种被称为“座组”的模式,将IP孵化风险切割分摊,避免单家企业承担高昂试错成本。
第三,客群转向“Kidult”
随着单身家庭玩具支出超越有子女家庭,成人成为重要客群。多美宝通过Tomica覆盖儿童基本盘,T-SPARK覆盖成人高端线;万代高达模型亦采取类似策略。这一转变使企业在存量市场中修出利润率,如多美宝营业利益率从2017年的4.6%提升至2019年的8.1%。

这十五年的核心经验是:体质改造先于业绩兑现。
繁荣背后的支撑与隐忧
2021年起,日本玩具市场连续五年创新高,2025年突破1.16万亿日元。拆解增量发现,集换式卡牌贡献了超过52%的增量,占比约三成。毛绒玩具、爱好类模型分列其后。
这一增长依赖三个外部支点:
1. 日元贬值:提升海外收入换算值及商品性价比。
2. 游客消费:2025年访日客消费额巨大,其中中国大陆游客是高单价收藏品的重要买家。
3. 卡牌资产化:具备标准化评级、快速定价、易跨境等金融属性。但定价权多掌握在美国机构手中。

这三个支点均非行业可控,且2026年已出现松动迹象。
当前面临的挑战:
- 游客回落:2026年上半年访日游客同比转负,中国大陆游客降幅显著。
- 汇率反噬:日元过度贬值导致进口原料及物流成本上升,侵蚀利润。
- 监管风险:针对卡牌交易的透明化、限购等监管政策正在酝酿,可能抑制二级市场热度。
- 商誉减值:如多美宝因美国子公司商誉减值导致净利大幅下滑,显示全球化扩张的成本压力。
行业虽脱离了日本国内人口周期,却进入了受汇率、签证、关税及国际监管影响的全球宏观周期。
同一市场下的四种命运
在市场整体向好的背景下,产业链不同位置的企业处境分化严重。2026年3月期数据显示:
- 万代南梦宫:营收利润双创历史新高,营业利益率14.1%,拥有超730个运营IP,重心在于IP运营。
- 多美宝:营收创新高,但受商誉减值影响净利大跌,营业利益率维持在9%左右天花板,因承担全链条重资产运营。
- 玩具反斗城日本:营收大幅萎缩,申请民事再生,被PPIH收购。传统渠道商因客流转向电商及专门店而衰落。
- 三丽鸥:以轻资产IP授权为主,营业利益率高达40.1%。

利润率与产业链位置高度重合:越靠近IP上游,盈利能力越强;纯渠道商则面临被淘汰风险。判断企业前景,其在链条中的位置比短期销量更关键。
消费社会进程中的启示
日本1998-2020年处于“第四消费时代”,特征是理性、去符号化。玩具业的转型正是对这一社会消费逻辑变化的回应。零售总额未塌,但结构呈现M型分化:百货与折扣店增长,中间层品牌萎缩。
消费者不再愿意为模糊的品牌溢价付费,而是追求极致性价比或精神满足。
三浦展提出的“三代同堂”理论同样适用于当下中国:企业管理思维可能停留在第二消费时代(规模效率),多数消费者处于第三消费时代(品牌面子),部分年轻群体已进入第四消费时代(精神富足、去符号)。
中国企业面临的挑战在于内需市场的错位,优势在于拥有日本当年不具备的内需规模、数字化渠道及内容产能。
中国玩具业的加速演进
2025年中国玩具市场规模超千亿元,结构发生显著变化:潮玩及搪胶毛绒品类快速增长,后者五年内从零增至175亿,成为泡泡玛特等头部企业主要收入来源。这标志着消费偏好从“观看收藏”向“陪伴手感”转变。

与日本相比,中国变化速度更快,渠道调整更为剧烈。出海方面,泡泡玛特依靠原创IP全球化,名创优品依靠供应链密度拓展,但均面临IP老化及海外监管等长期挑战。

澄海制造的经验与局限
日本经验中可借鉴的部分包括:在零增长中打磨利润率、通过合作切开风险、转换客群认知、与渠道建立共担关系。不可复制的部分包括:特定的外生风口(如日元贬值)、长期的IP原始积累以及卡牌金融化的基础设施。
目前澄海玩具产业格局类似1998-2012年的日本:产能极强但单点弱,集中度低,利润微薄。最核心的任务是从“做货”向“做价值”迁移,向上游IP运营或下游品牌渠道延伸。
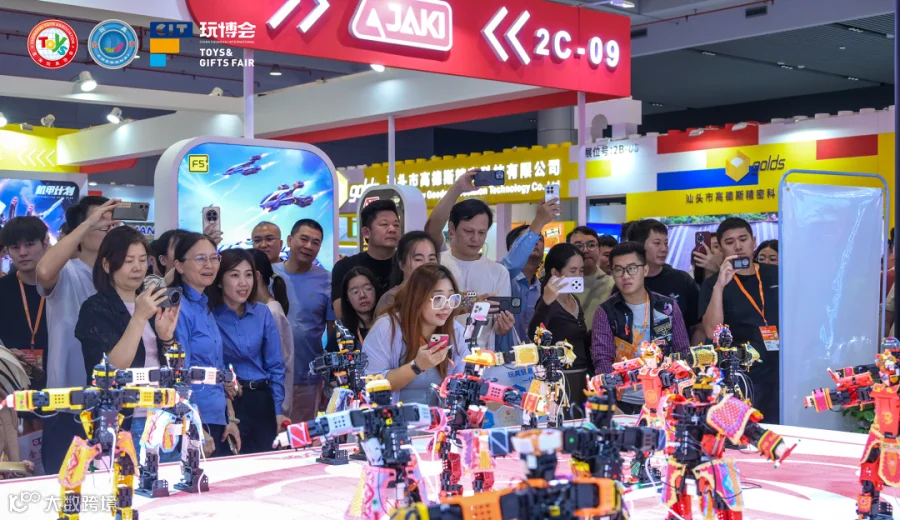
最近结束的上海玩具展显示,IP供给已不再稀缺,稀缺的是将IP转化为商业价值的能力。AI玩具等新变量虽带来机会,但也可能引发新一轮同质化竞争。


日本用十五年无人关注的时间,将塑料行业改造为内容行业。这段沉默期正是拉开差距的关键。中国玩具业正处在类似的转型起点。