一座DRAM工厂的产出增加,合并利润随之上升;但利润能否最终留存于母公司,取决于工厂的股权结构。
长鑫存储2026年第三季度营收环比增长19.3%至1187.14亿元,毛利率升至89.5%,营业利润率升至83.4%;然而归属于母公司的净利润仅环比增长3.0%。这组数据揭示了两个维度的差异:前者反映整合后工厂的经营状况,后者体现计入母公司的实际收益。纪店和新桥两座晶圆厂利润增速较快,且母公司持股比例较低,导致两者差距扩大。
收入和营业利润持续攀升
2026年第三季度,长鑫存储营收较第二季度增加192.04亿元,毛利从871.63亿元增至1062.79亿元,营业利润从817.11亿元增至990.39亿元。收入、毛利和营业利润的环比增速均接近20%;毛利率较上季度提升1.9个百分点,营业利润率提升1.3个百分点。
DRAM工厂的单季经营受产品组合、价格、稼动率和良率共同影响。从合并口径指标来看,长鑫存储的经营端仍处于扩张阶段。归母净利润3%的低增速,主要受股权结构影响,不能直接作为判断产线经营状况的依据。

图1|营收、毛利和营业利润环比均增长约两成,归母利润增速明显滞后。
新增利润按持股比例分配,少数股东份额增加
控股子公司的收入和利润首先合并进入集团报表。净利润形成后,非母公司持有的股权对应部分列为少数股东损益。若晶圆厂经营向好而母公司持股比例较低,流向少数股东的利润将相应增加。
伯恩斯坦分析指出,纪店和新桥两座晶圆厂利润增长更快,但母公司对其持股比例较低。少数股东在合并净利润中的份额已从2026年第一季度的25%、第二季度的29%,升至第三季度的39%。因此,新增经营利润并未以同等速度全部转化为归母利润。
公司虽在8月提高了对纪店的持股比例,可能改变后续利润分配比例,但报告未披露具体持股变化幅度、对应利润规模或分配时点。这一动作解释了趋势方向,但不足以据此精确计算下一季度的归母利润。
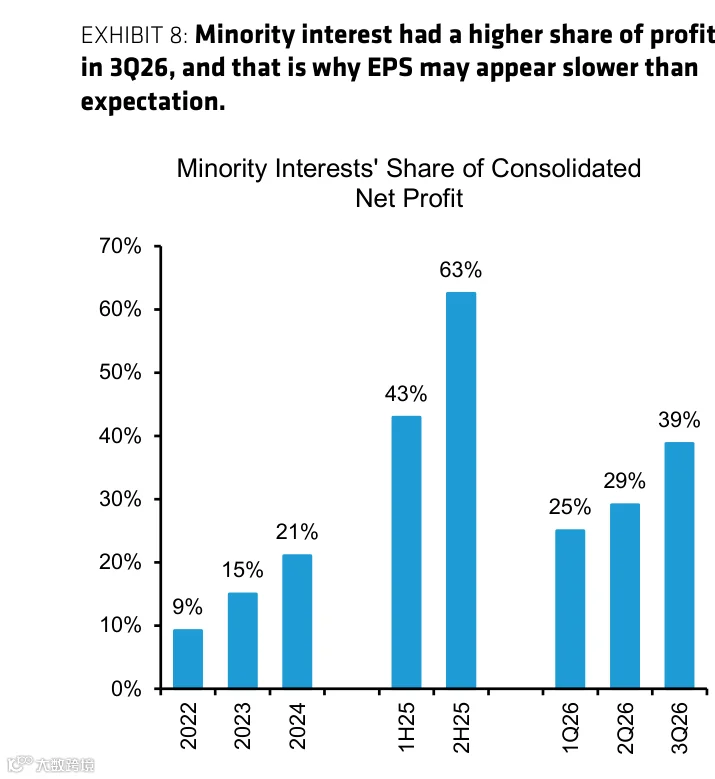
图2|少数股东在合并净利润中的份额升至39%,高于二季度的29%。
高利润率源于供需与产品结构,需经受后续验证
长鑫存储2026年第三季度毛利率为89.5%,营业利润率为83.4%,EBITDA利润率超过90%。与三星、SK海力士和美光同期数据相比,其毛利率已处于相近区间。对于DRAM制造而言,这既反映了产品价格和组合优势,也体现了产线在景气周期中的运行效率。
企业级产品提价幅度较大,消费级产品虽有涨价但规模较小。公司正与客户探讨长期协议以提升需求可见度,但报告未披露协议金额、期限、覆盖数量及约束条款。可见的需求预期并不等同于订单和价格已被完全锁定。

图3|长鑫存储三季度毛利率达89.5%,与国际三大同行处于相近水平。
产能扩张之余,新一代DRAM面临样品与认证考验
以2025年第三季度收入为基期,长鑫存储的收入曲线在过去几个季度更为陡峭。报告显示,三季度资本开支约154亿元,高于二季度的约121亿元。新增设备、材料和工艺能否转化为稳定可售的存储芯片,仍需经历良率爬坡与客户导入过程。
4F²单元架构和晶圆键合技术计划用于G6代产品,目标是在今年晚些时候向客户提供样品。4F²旨在进一步压缩DRAM存储单元面积;晶圆键合则通过连接处理完成的晶圆,为后续产品提供新的制造路径。从样品到量产及大规模部署,中间仍隔着工艺稳定性与客户认证的关卡。LPDDR6被纳入更长期的路线规划,短期内对利润率影响有限。

图4|以2025年三季度收入为基期,长鑫存储指数化收入增长曲线更为陡峭。
结语:区分经营结果与利润归属
晶圆厂的经营改善会同时体现在收入、毛利率、资本开支和产品路线图上;而母公司最终确认的利润多少,还受持股结构制约。长鑫存储2026年第三季度的数据呈现了这两层关系:产线经营仍在扩张,但新增利润的一部分分配给了少数股东。后续产能能否形成稳定出货,取决于良率、产品组合和客户认证,而非单一季度的归母利润增速。