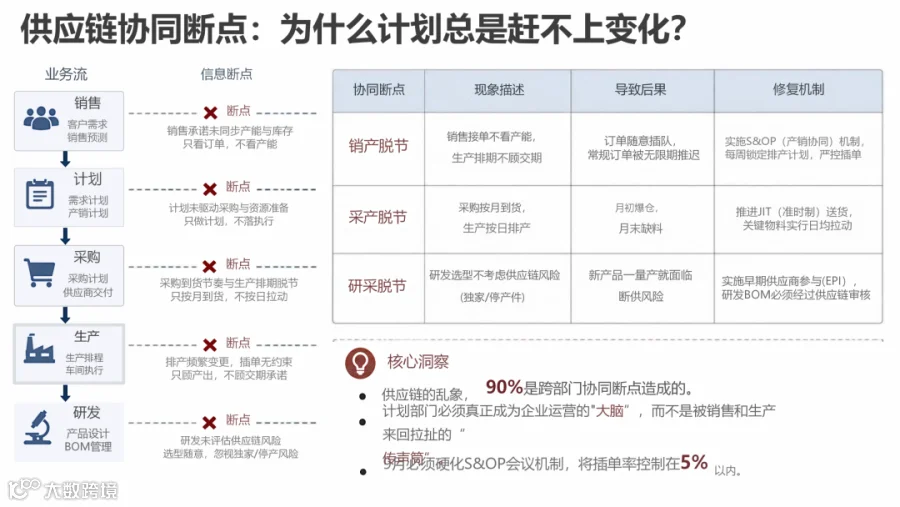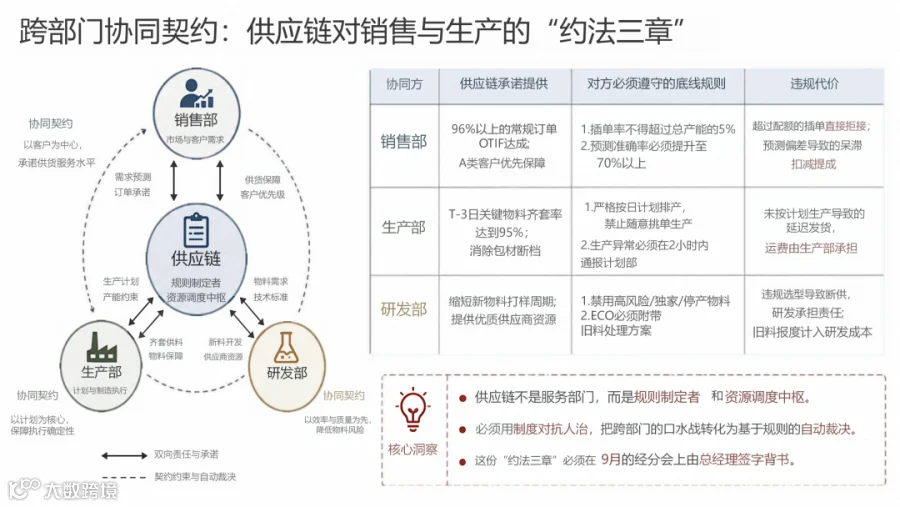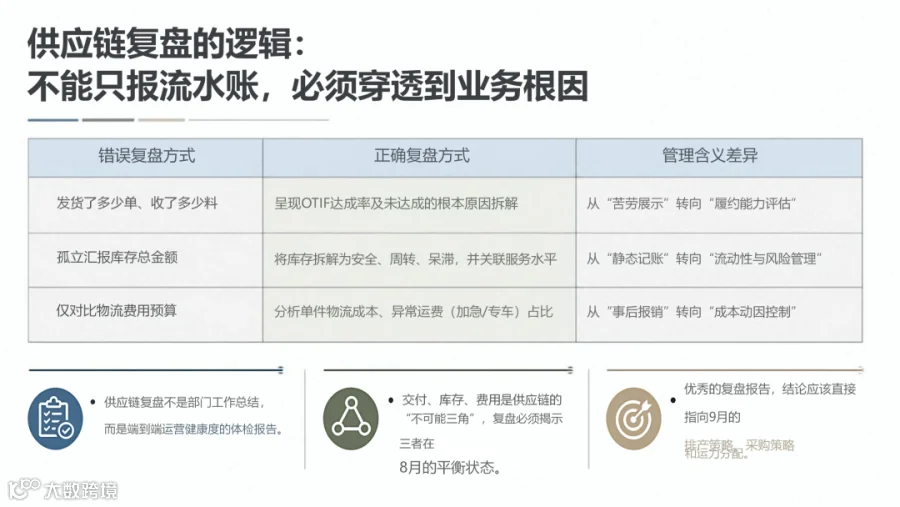
一、 交付表象下的结构性失衡与“保大放小”
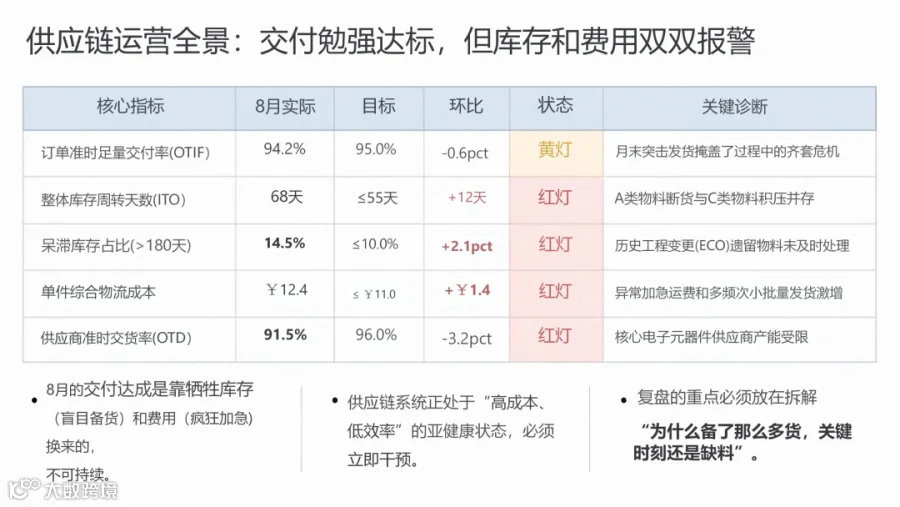
尽管8月整体订单准时足量交付率(OTIF)达到94.2%,但拆解后发现资源严重错配。A类核心客户虽然达成率高达98.5%,但这是靠“人肉催货”和倾尽全厂资源实现的,且透支了缓冲机制;而订单量占比最大的B类客户和长尾C类客户,其交付率分别跌至92.1%和89.4%,引发了严重的投诉与流失风险。总体OTIF掩盖了不同层级客户体验的巨大差异。
二、 致命瓶颈:物料齐套率低下与失效的安全库存
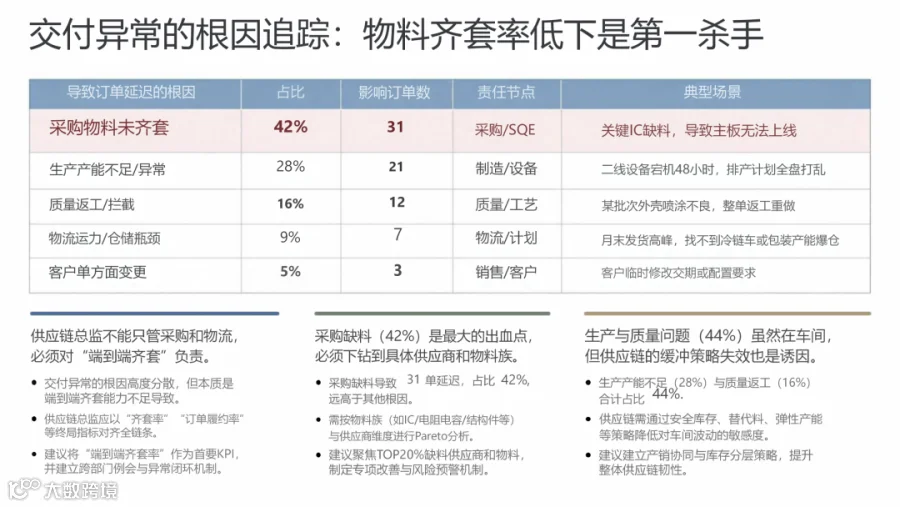
导致订单延迟的第一杀手是“采购物料未齐套”(占比42%),典型场景是关键IC缺料导致停线。深挖发现,失效的安全库存机制是罪魁祸首:
进口元器件:交期拉长,但安全库存仍设为静态的30天,未做动态调整;
定制结构件:未设安全库存,缺乏替代方案;
包材/辅料:被采购员忽视,导致“几毛钱的纸箱卡住几十万的订单”。
报告指出,必须放弃静态库存水位,建立基于“需求波动率”和“供应提前期”的动态模型,并对C类物料推行VMI(供应商管理库存)。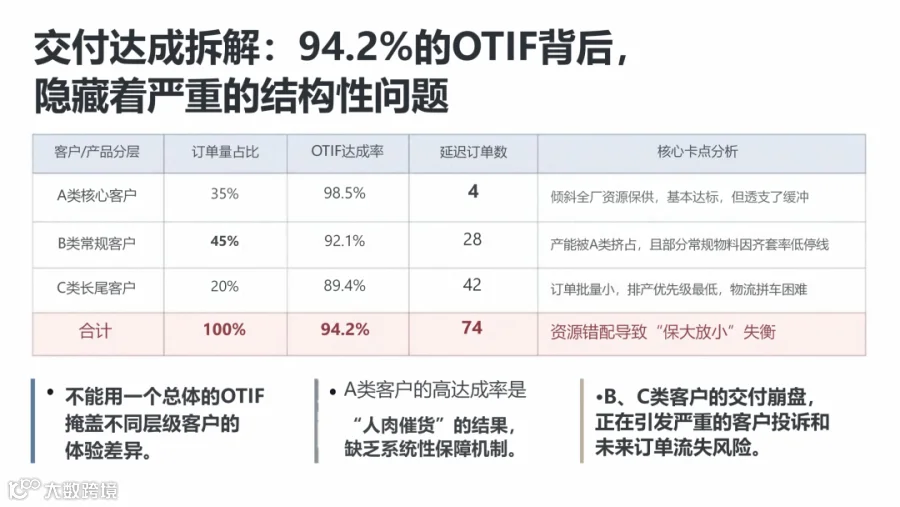
三、 库存危机:资金被“不需要的货”严重套牢
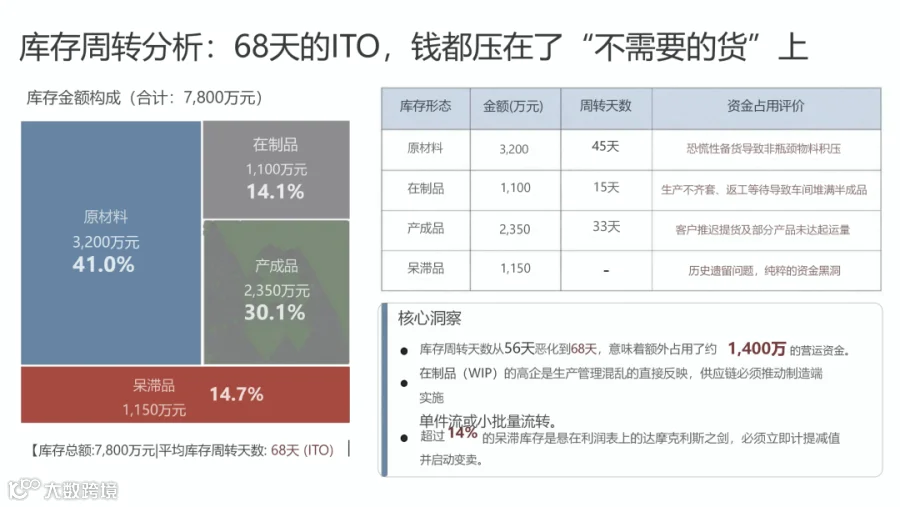
8月整体库存周转天数(ITO)恶化至68天,呆滞库存占比高达14.5%。7800万的库存中,有1150万是纯粹的“资金黑洞”。
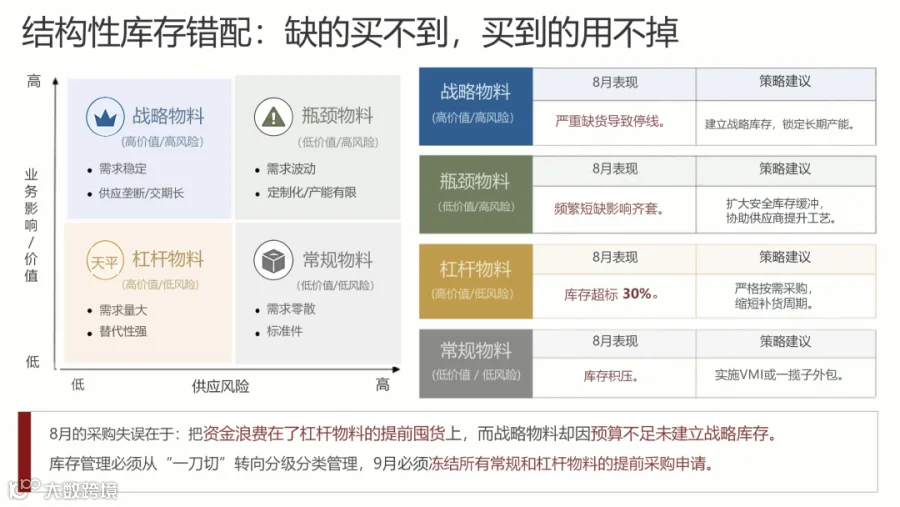
结构性错配极其严重:企业把资金浪费在了杠杆物料(高价值/低风险)的提前囤货上(超标准30%),而真正急需的战略物料(如导致停线的进口件)却因预算不足未建立战略库存。
此外,1150万呆滞库存的产生并非仓储部门之过,而是前端协同失败的“遗物”:工程变更(ECO)未消耗占41.7%,销售预测偏差/取消占30.4%,采购盲目接受MOQ占15.7%。这要求研发和销售部门必须承担相应的财务责任。
四、 费用失控:为前端混乱“买单”的异常物流费
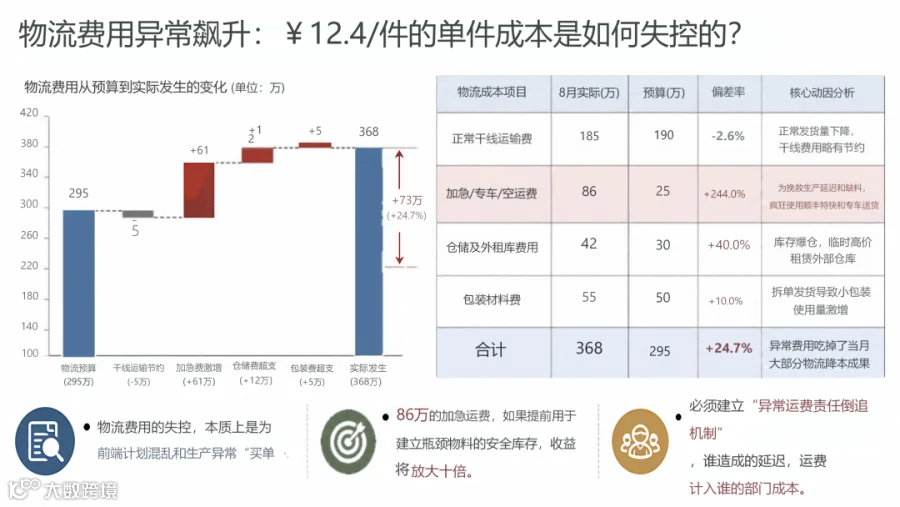
单件综合物流成本超标(12.4元/件),总物流费用超支24.7%(达368万)。其中,正常干线运输甚至节约了5万,但加急/专车/空运费却暴增244%(达86万)。这86万纯粹是为了挽救前端的生产延误、采购催料和销售临时插单而付出的代价。
报告提出严厉的“异常运费责任倒追机制”,将这86万按比例分摊至采购部(37%)、生产部(32%)、销售部(21%)和质量部(9%)的部门成本中,以倒逼各部门切断对异常物流的依赖。
五、 供应商绩效滑坡:不能只靠扣款
核心供应商准交率(OTD)全面下滑,尤其是电子元器件跌至85.2%。面对上游晶圆缺货的行业共性,扣款无济于事,必须及时调整ERP系统中的采购提前期(从8周调至12周),并介入其产能管理;对于B类机加件,过度压价导致供应商不愿投资新模具,需派出SQE驻厂辅导并导入二供。
总结与行动建议:
8月的复盘核心必须聚焦于“为什么备了那么多货,关键时刻还是缺料”。企业不能再做“老好人”,必须将隐性成本显性化。9月的首要任务是:
冻结所有常规和杠杆物料的提前采购申请,清理呆滞;
建立端到端齐套率KPI;
实施加急运费责任倒追与签字审批机制;
推动库存管理从“一刀切”向“分级分类”动态管理转型。
只有打破部门壁垒,建立产销协同与系统性的预警机制,企业才能从“花钱买交付”的泥潭中挣脱,恢复健康的供应链造血能力。