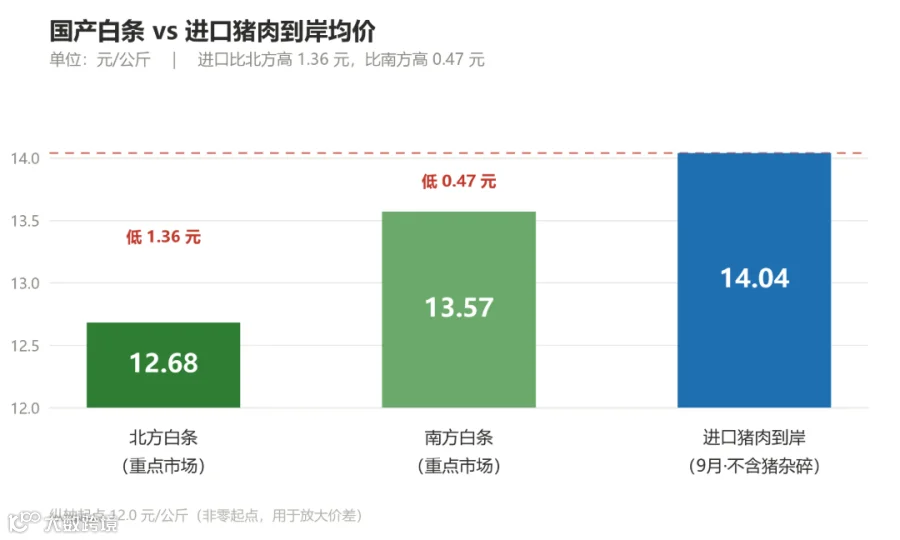
10月库容率26.70%(+0.50个百分点),入库大于出库。北方白条12.68元、南方13.57元,环比跌11.68%、7.05%;
对照9月到岸价14.04元,北方价差1.36元、南方仅0.47元。国产便宜、冷库变满,进口成本与出货两头承压。
| 1 | 库容率升到 26.70%,意味着什么 |
冻品库容率,说白了就是重点屠宰企业的冷库装得有多满。
10 月预计 26.70%,比上月又升了 0.50 个百分点(上月 26.20%),相当于一个月里涨了 1.9%,而且入库仍大于出库。原因不复杂:终端需求恢复慢,加工厂以消化自有库存为主,低价鲜品又把冻品的空间挤掉了。

最直接的影响有两个:
冷库更紧张:货到港后找库位、排队入库的时间可能拉长;
周转更慢:国内冻品本身在积压,你的货出手节奏也会跟着放慢;
冷库越满 → 到港后找库位、排队入库时间拉长 → 周转放慢
| 2 | 贵过国产还在买,买的到底是什么? |
北方重点市场白条 12.68 元/公斤、南方 13.57 元/公斤,9月进口猪肉(不含猪杂碎)到岸均价 14.04 元/公斤——两边都是国产更便宜,但深度差得远:北方高出 1.36 元(10.7%),南方只高出 0.47 元(3.5%)。
换句话说,南方市场上进口冻品和国产鲜品的价差已经薄到 0.47 元,几乎持平,北方则价差明显。
但看进口数据,2026年1-9月猪肉进口仍有 56 万吨、78 亿元,9月单月也有 6.40 万吨。价格上没有优势,量却没停下来。
原因不在价格,在这三件点:
| 支撑点 | 说明 |
|---|---|
|
|
特定部位、特定分割标准,国产鲜品未必能稳定供给 |
|
|
|
|
|
|
结论:现在做进口,靠的不是价差,是周转和成本控制的精细度。且1-9 月仍进口 56 万吨:进口卖的已不是价格,是部位、规格与稳定供应。
| 3 | 前 9 个月的进口账:猪肉在缩,猪杂碎在顶 |
第一,猪肉进口量的大头其实是副产品
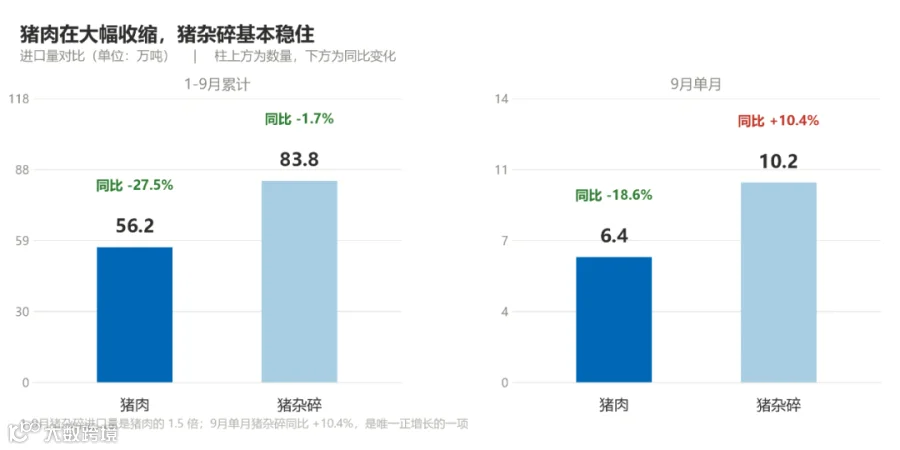
2026年1至9月,进口猪肉数量56.2万吨,进口猪杂碎数量83.8万吨;1-9 月猪肉进口量掉了 27.5%,猪杂碎只掉 1.7%;
2026年9月,进口猪肉数量6.4万吨,进口猪杂碎数量10.2万吨;9 月单月猪杂碎反而 +10.4%,是这几项里唯一正增长的,而且猪杂碎总量 83.8 万吨,是猪肉 56.2 万吨的近 1.5 倍。
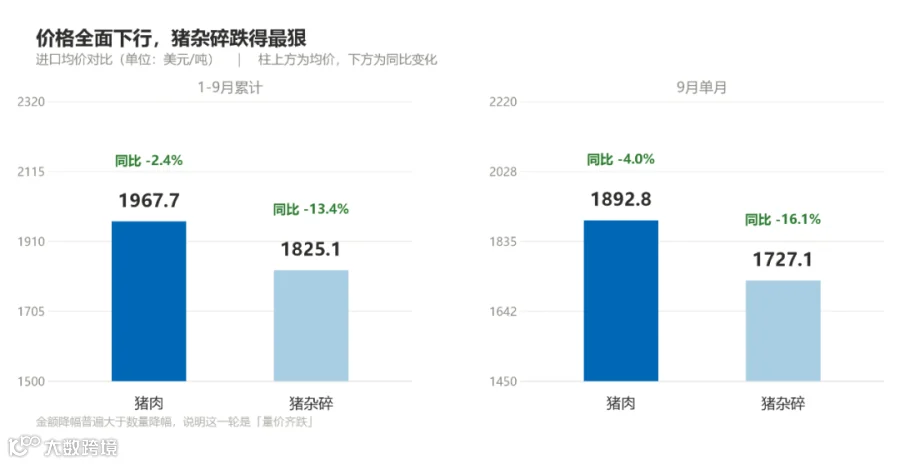
第二,价格、数量全面下行。金额降幅普遍大于数量降幅:猪肉数量 -27.5%、金额 -29.3%;猪杂碎数量 -1.7%、金额 -14.9%。
第三,来源高度集中。1-9 月进口量按洲分:欧洲 64.5%、北美洲 22.8%、南美洲 12.7%,欧洲加北美合计 87.3%。来源越集中,单个地区的政策或疫情变动,对整体供应的影响就越大。

放到一起看:猪肉在缩、价格在跌,但副产品把量顶住了。
| 4 | 三条现在就能做的事 |
| 1 |
别压大货。库容率高的时候,压一批货就是压一笔资金加一笔仓储费。 |
| 2 |
到岸成本 + 清关税费 + 仓储费 + 资金占用,四项加完,再分别对北方 12.68 元、南方 13.57 元比——同一批货在两个市场可能算出两个结果。只看 CIF 价容易误判。 |
| 3 |
库容率高的阶段,滞港一天就是一天的钱。单证提前预审、冷库提前预约,省下的都是实打实的成本。 |
| 5 | 写在最后 |
行情下行不是不能做,是要做得更精细。国内猪价便宜、冷库变满,这些短期改变不了,能改变的是你的进货节奏和成本账。
数据来源:海关总署、行业监测数据
↓
公众号菜单 · 查看最新准入名单
行业动态 · 每月官方进口数据实时推送!