



问:我与单位解除劳动关系,取得了一笔一次性补偿收入,这笔钱需不需要缴纳个人所得税呢?如果需要,又应该如何计算?
答:要区分不同情况。
解除劳动合同一次性补偿收入在当地上年度职工平均工资3倍数额以内的部分,免征个人所得税。
超过3倍数额的部分,不并入当年综合所得,单独适用综合所得税率表,计算纳税。用人单位应当对产生的个人所得税代扣代缴。
解除劳动合同一次性补偿收入是指个人与用人单位解除劳动关系取得一次性补偿收入,包括用人单位发放的经济补偿金、生活补助费和其他补助费。
应税所得=一次性收入-当地上年平均职工工资×3
应纳税额=应税所得×适用税率-速算扣除数
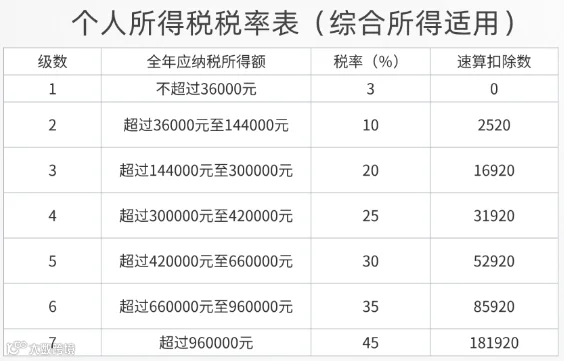
根据应税所得,按照年度综合所得税率表确定适用税率和速算扣除数。
例1:小王离职后收到了18万元的解除劳动合同一次性补偿收入,当地上年职工平均工资为7万元。
免征部分:70000元×3=210000元
210000元>180000元
小王取得的解除劳动合同一次性补偿收入在免征范围内,无需缴纳个人所得税。
例2:小张离职后收到了22万元的解除劳动合同一次性补偿收入,当地上年职工平均工资为7万元。
免征部分:70000元×3=210000元
应纳税所得额:220000元-210000元=10000元
个人所得税:10000元×3%=300元
来源:中国税务报
校审:魏嘉亮 后彧 刘鑫楠
责编:谢朝红