

国际物流日报 · DAILY LOGISTICS BRIEFING
大船加速回红海,美线运价掉头:波斯湾再有船遇袭,11月两个窗口别踩空
2026年10月31日 · 星期六
10月的最后一天刚刚过去,市场给出几组耐人寻味的信号:一边是超大型集装箱船加速回红海——9月以来超过百艘巨轮通过苏伊士,超过此前两年八个月的总和;另一边美线运价却自年内高位掉头,德路里WCI单周下跌3%。波斯湾再传船只遇袭,疑为卡塔尔LNG船;巴拿马运河2027旱季闸位拍卖下月启动。以下8条动态均附来源与日期,并附从业者视角的业务影响解读,供您决策参考。
波斯湾拉万岛以南船只遇袭起火,疑为卡塔尔LNG运输船
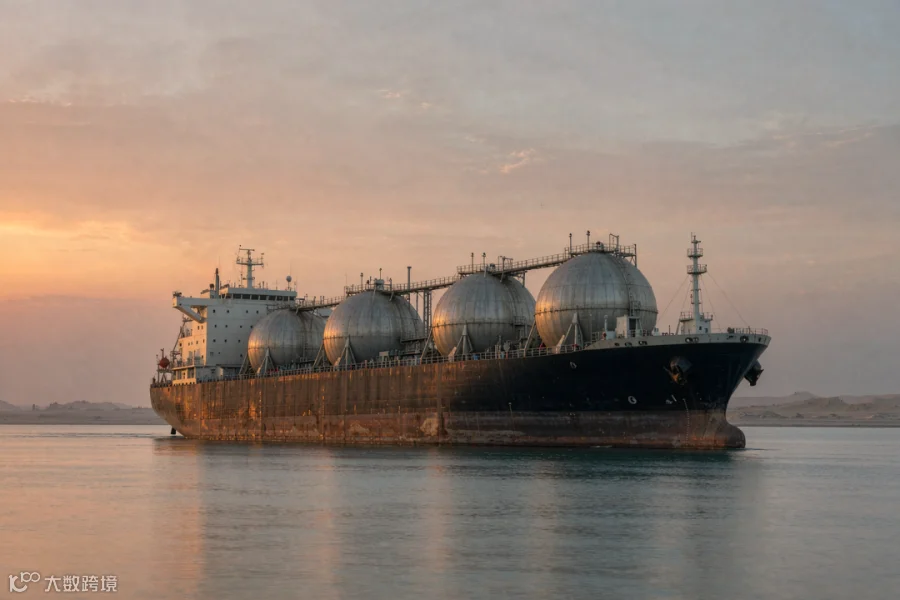
据新华社报道,英国海上贸易行动办公室(UKMTO)10月30日通报:协调世界时30日18时(北京时间31日2时),一艘船只在伊朗拉万岛以南40海里处被不明发射物击中左舷后起火,船员安全;通报未披露船名、船型与船籍。海事分析人士根据船舶航行数据初步判断,遇袭船可能是一艘卡塔尔液化天然气(LNG)运输船,事发时减速并掉头。
UKMTO当天还收到一份延迟报告:一油轮在驶离霍尔木兹海峡期间遭不明抛射物击中。拉万岛位于波斯湾内、霍尔木兹海峡以西。10月海湾水域船舶遇袭事件持续多发,波斯湾战争险保费压力再度升温。
来源:新华社/央视新闻援引UKMTO通报(2026-10-30/31)
9月以来超百艘超大型箱船复航红海,超过此前两年八个月总和
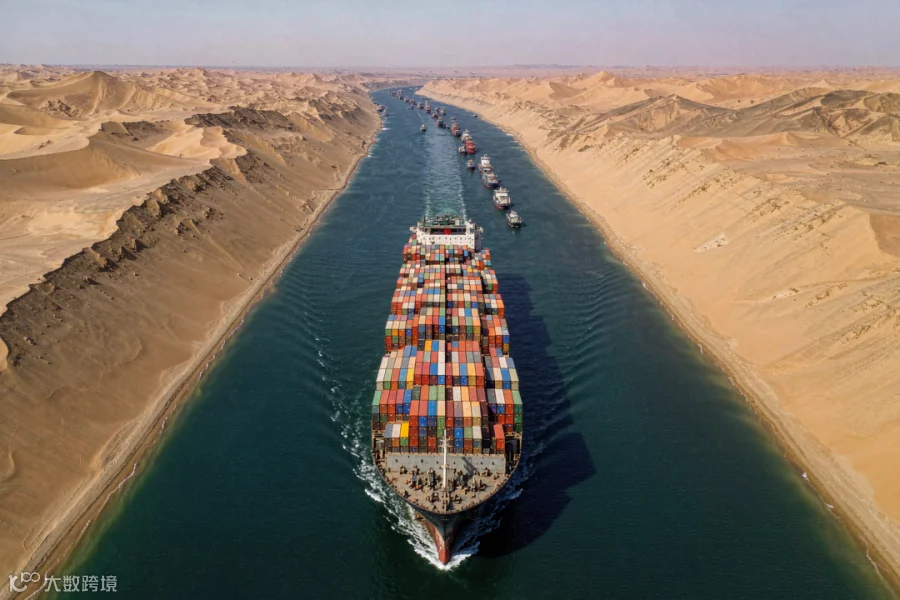
据英国劳氏新闻(Lloyd's List)援引船舶跟踪数据:今年9月初以来,已有超过100艘1.6万标准箱以上的超大型集装箱船复航红海、通过苏伊士运河,超过2025年全年及2026年前8个月的总数;截至10月20日,已有15艘2万箱以上船舶通过苏伊士。
阳明海运董事长10月30日证实,所属联盟已有航线双向复航红海,预计今年年底、明年年初全面复航。Alphaliner统计显示,远东至欧洲46条直达航线中已有24条经红海通行,按部署运力计约占63%,其中地中海方向约70%、北欧方向约58%。
来源:Lloyd's List/ETtoday财经云(2026-10-31);Alphaliner(2026-10)
德路里WCI单周跌3%,美线运价自年内高位回落

德路里10月30日数据:WCI综合指数下跌3%至4429美元/FEU;上海至洛杉矶跌6%报7514美元/FEU,至纽约跌5%报9631美元/FEU,双双自年内高位回落。下周跨太平洋停航增至6班,美国零售联合会(NRF)预测11月美国海运进口环比下降约11%。
旺季抢运结束后需求转弱,美线运价预计继续承压,货主议价窗口正在打开。
来源:德路里/新浪财经/NRF预测(2026-10-30)
欧线期货全周大跌,11月上半月涨价证伪、16日起涨价函再战
本周集运指数(欧线)期货主力合约一度跌逾8%、收盘跌近7%:马士基第45、46周开舱价由3200美元逐周降至3000美元/FEU,与4000—4500美元的宣涨目标落差明显,11月上半月宣涨基本证伪。SCFI欧洲线报2089.50点、环比下跌3.0%。
下一个观察点是11月16日:马士基已官宣自11月16日起上调远东至北欧及地中海FAK;达飞亚洲至北欧GRI 450美元/TEU、赫伯罗特远东至北欧11月1日起500美元/FEU已生效。
来源:申万期货/新浪财经/中国航务周刊/马士基官网(2026-10-30)
USTR涉华船舶港口费意见征询截止,暂停期拟延至明年1月9日
美国贸易代表办公室(USTR)拟将针对中国相关船舶及运营商的海事运输服务费与港口设备关税暂停期延长至2027年1月9日(现行暂停原定11月9日届满),公众意见征询10月30日截止,美方拟于11月上旬敲定终稿。
费率锚点:对中国船东/运营商80美元/净吨,对使用中国建造船舶的运营商23美元/净吨;Alphaliner测算若恢复实施,十大班轮公司年承压约32亿美元。暂停期内中国船厂份额继续扩大:1—9月新接订单占全球81.8%。
来源:USTR公告/信德海事/同花顺(2026-10-30)
2027旱季闸位拍卖11月启动,单船竞拍价或达600万美元

巴拿马运河管理局(ACP)10月30日公布2027旱季闸位拍卖计划:拟自11月起对超优先级过闸权进行拍卖,预估单船最高竞拍价可达600万美元(今年8月曾创530万美元纪录)。当前新巴拿马型闸日通行10艘、系统总容量33艘/日,最大吃水14.94米(49英尺)维持不变。
ACP中性预判2027年初日均通航或降至29艘,最坏情形27艘;无预约船舶仍需排队等待,旱季通行成本料进一步抬升。
来源:巴拿马运河管理局/Port Technology(2026-10-30)
IMO密集出新规:东北大西洋排放控制区落地,净零框架11月底再谈
IMO MEPC 84会议产出三项关键进展:一是通过东北大西洋新排放控制区(ECA),覆盖格陵兰、冰岛、英国、法国、西班牙等沿岸200海里,2027年9月生效、2028年实施,届时燃油硫含量须不超过0.10%;二是压载水公约修正案定稿,船舶须证明压载水处理系统持续有效运行并达到D-2排放标准,而非仅安装达标;三是航运净零框架(全球燃料标准+碳定价)将于11月23—27日工作组会议及11月30日—12月3日MEPC 85继续谈判。
对班轮业而言,欧洲方向船舶排放合规成本将在2027—2028年集中叠加。
来源:IMO/航运资讯汇总(2026-10-30)
汉莎分阶段复航迪拜,国泰停飞迪拜与利雅得至明年1月底
马士基最新IMEA市场更新显示:阿联酋各空运枢纽保持运营,但航司停飞继续压缩可用腹舱运力。汉莎集团宣布分阶段恢复迪拜客运——慕尼黑10月25日、法兰克福10月26日、苏黎世10月27日起恢复,11—12月进一步加密;国泰航空则取消迪拜与利雅得客运航班至2027年1月31日。
欧洲—海湾及海湾区域内时效敏感货物的舱位与接驳安排,需在订舱前逐票确认。
来源:马士基IMEA市场更新(2026-10);汉莎集团/国泰航空公告
English Highlights
- Gulf waters hit again:
UKMTO reported a vessel struck by an unidentified projectile and on fire some 40 nm south of Iran's Lavan Island on Oct 30 (crew safe); maritime analysts believe it was likely a Qatari LNG carrier. A delayed report of a tanker struck while exiting Hormuz was also received (Xinhua/UKMTO). - Mega-ships flood back to the Red Sea:
Over 100 boxships above 16,000 TEU have transited Suez since early September — more than in all of 2025 and the first 8 months of 2026 combined (Lloyd's List). 24 of 46 Far East–Europe services now route via the Red Sea (~63% of deployed capacity). - US rates turn down:
Drewry's WCI fell 3% to $4,429/FEU on Oct 30; Shanghai–LA dropped 6% to $7,514 and NY 5% to $9,631. Blank sailings rise to 6 next week and NRF sees November US imports down ~11% m/m — shippers regain leverage. - Europe leg: GRI falsified, round two pending:
EC futures slid ~7% intraday this week as Maersk's week-46 opening fell to $3,000/FEU; SCFI Europe fell 3.0% to 2,089.5. Maersk's Nov 16 FAK hike on N. Europe/Med is the next test; CMA CGM +$450/TEU and Hapag-Lloyd +$500/FEU GRIs are live. - USTR port fees:
The comment window on extending the pause of China-related vessel port fees to Jan 9, 2027 closed Oct 30; a final decision is expected in early November. Rates: $80/net ton (Chinese operators), $23/net ton (operators of Chinese-built ships). - Panama slot auction:
The ACP will auction ultra-priority 2027 dry-season transit slots from November, with single-ship bids seen up to $6m (record $5.3m in August). Daily capacity stays at 33 transits; early-2027 average may dip to 29. - IMO rule wave:
MEPC 84 adopted a new North-East Atlantic ECA (effective Sep 2027, 0.10% sulphur from 2028), finalized ballast-water amendments requiring proven D-2 performance, and scheduled further net-zero framework talks for late November. - Gulf air cargo:
Lufthansa Group is phasing Dubai services back (Munich Oct 25, Frankfurt Oct 26, Zurich Oct 27), while Cathay Pacific has cancelled Dubai and Riyadh passenger flights until Jan 31, 2027 — belly capacity remains uneven; confirm freighters before committing transit times.
免责声明:以上内容整理自公开报道与官方公告,仅供行业交流参考,不构成任何投资或商业决策依据。运价指数与政策信息截至发稿时,请以官方最新发布为准。