
说到支付安全,多数人首先想到的是防骗子。不过有时候,麻烦也可能藏在手机里那些默认开着、平时不太会去留意的设置中。它们不弹窗、不提醒,安安静静待着,直到某天账单上多出几笔说不清的钱,才让人回头去找原因。
1
第一个隐患
免密支付的开与关,门槛并不相同。开通时往往只是一次顺手点击——“1分钱看短剧”“免费领会员”,点一下就成。可等到想关闭,却要穿过好几层菜单,才找得到那个藏得较深的按钮。开通一秒钟,关闭十分钟,这个反差本身就值得留意。而不少免密额度偏低,单笔不触发密码,多刷几笔,损失便在账单里慢慢累积。有人手机遗失,或账号信息外泄,可能正是借着这份免密权限完成了多笔小额转账,等发现时已经过去一阵子。

2
第二个隐患
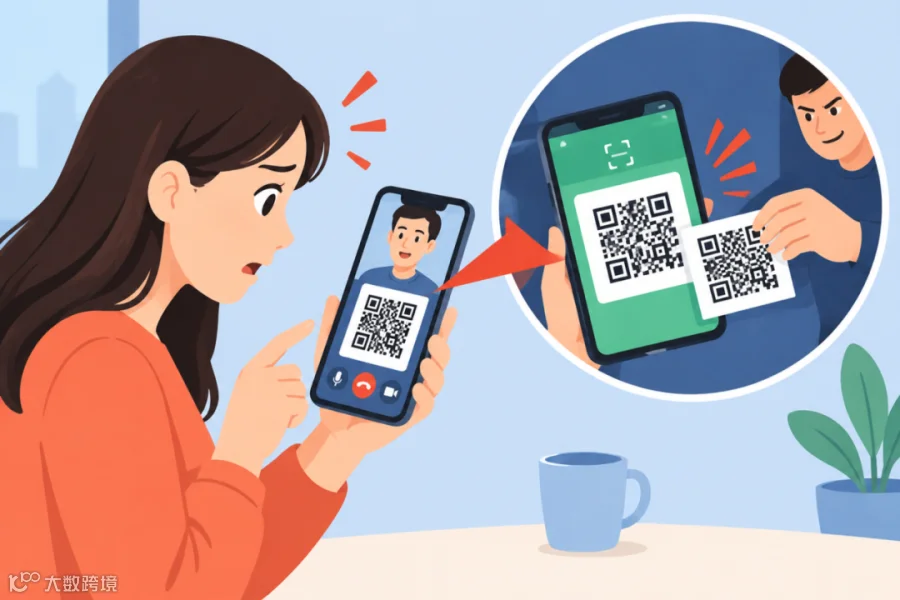
出在两个码的默认显示上。打开收付款页面,默认亮出来的往往是付款码,收款码还需再点一下才切过去。一个用于收钱,一个用于付钱,外观却十分接近。有人在视频通话中被“客户”要求出示收款码,镜头对着屏幕一晃,对方截了屏——截走的是付款码。再配合小额免密,钱几秒钟就出去了。真正要给你钱的人,一般不需要你把付款页面亮给他看。
3
第三个隐患
可能藏在换手机号这件事里。很多人以为号码注销便一了百了,但绑在旧号上的自动扣款、免密协议,不一定跟着号码一起消失。号码注销一段时间后会被重新投放市场,拿到新号的人,有可能通过短信验证进入遗留账户,扣款却仍走原来的支付通道。有人因此被持续盗刷数百笔,半年后才因账单异常发现。旧号码注销了,旧钥匙却可能还插在门上。

这几个隐患有个共同点:不是多复杂的手法,而是平时不太会注意的默认状态。免密可能一直开着,付款码可能先跳出来,旧授权也可能没跟着号码一起清掉。