|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
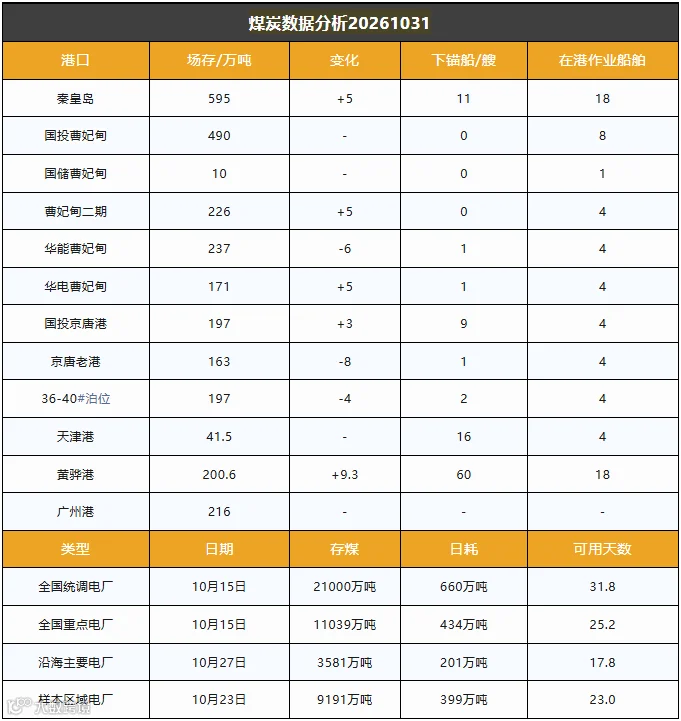
截止10月31日,环渤海港口库存2528.1万吨,环比前一日增加9.3万吨,港口调入增量凸显,库存呈缓慢垒库态势。
主产区煤价整体维持偏弱运行格局。当前站台及贸易商多以按需采购为主,长途外运拉运量明显收缩;山西区域安监管控持续落地,部分矿井生产受到约束,有效供给维持常态水平。整体矿端库存并不高,复产矿井普遍存在复产难达产问题,叠加下游电厂冬储刚需托底,同时国际原油再度上行抬升能源比价,多重因素共同对坑口煤价形成一定成本支撑,深度下跌空间有限。
北方港口方面,调入量逐步放大带动港口库存缓慢累积,5500大卡市场煤主流报价延续小幅下探走势。沿海六大电厂日耗维持正常水平,采购策略以压价拿货为主;港口贸易商出货意愿较前期增强,多选择降价走货回笼资金。短期来看,港口煤价下行压力仍存,价格重心存在继续下探可能性。行情核心关注点落在11月初冷空气落地后的电厂日耗回升情况:若冷空气不及预期、日耗未能有效提振,港口煤价大概率在千元关口维持偏弱震荡格局。