

本文来源于大宗商品价值投资俱乐部,作者为防止不可抗力因素导致的失联,欢迎添加本号主编的微信号:puoke002。
烧碱是典型的"小品种、大波动",虽然在期货上市只有三年,却已经走出了教科书级别的各种行情样本:期现背离、逼空大战、资金对冲、天量仓单。
可以说是化工品里能遇到的经典剧本,它基本演了一遍。这篇文章把烧碱上市以来的历史行情做一次系统复盘,我们讨论一下有哪些值得研究的经验。

上图是烧碱上市以来的价格曲线图和持仓量,可以从上图中看出,烧碱的波动性相当大的,而且持仓量最近创出历史高位。
我们在文章底部的知识星球中已经上传了新鲜出炉的烧碱调研报告。
交易烧碱到底是在交易什么?
我们的结论是,烧碱现货是现货,期货是期货,两个根本不是完全同一个东西。电解饱和食盐水,同时产出烧碱和氯气,每生产1吨烧碱,联产约0.886吨氯气,无法拆分。
这就是"氯碱联产",是理解这个品种一切怪异行情的钥匙,烧碱好卖的时候氯可能卖不掉,氯好卖的时候碱可能泛滥,一家工厂的开工决策看的从来不是烧碱一个环节的利润,而是"氯+碱"的综合利润。

国内的烧碱工厂很多是和PVC联产的,所以我们交易烧碱,实际上是在交易PVC+烧碱+液氯的一个立体关联结构。
需求端的结构,决定了烧碱的行情弹性:

无论是烧碱,还是液氯都存在运输半径限制,液碱长途运输不经济,山西缺碱山东再多也帮不上忙,行情经常是"区域性错配"。
现货报价口径不统一,32%液碱、50碱、99片碱各有各的价格体系,盘面折百计价,盘面容量小,资金进出对价格的冲击远大于成熟品种。
山东现货是国内的行业标杆,仓单主要是看山东地区,但是最近浙江开始出仓单,而且浙江地区的烧碱又有不同的升贴水。
还有一个奇怪的现象:
烧碱期货会反应预期!经常期货与现货是背离的!
2023年8月烧碱现货上涨中,氧化铝大厂连续上调采购价补库、上游库存低位、10月装置又有检修预期,期货一上市就"交易强现实",五个交易日内冲到3150元/吨,接近年内高位。
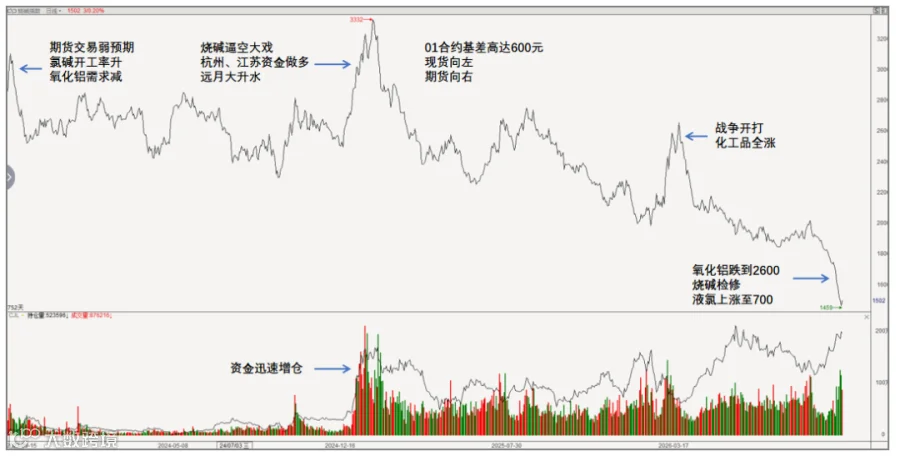
故事的下半段很快翻转,9月中旬后,氯碱利润回升驱动开工负荷从79%拉到85%,供应大幅增加;下游氧化铝却因减排和装置检修开工回落,库存开始累积,盘面随即切换到"交易弱预期"。
我们发现:从强现实到交易弱预期,短短1个月就反转了。
而且随后期货领先现货下跌,10月20日05合约低至2500元/吨,从高点回落超过20%。
2023年12月22日,几内亚首都油库爆炸叠加红海局势,2405合约打出涨停至2972元/吨,注意,当时现货基本没动,这就是烧碱第一次典型的"期现分离":事件驱动资金拉期货,产业套保盘随后进场,基差迅速修复。
2023年全年现货是,山东32%液碱折百价从年初约3300元/吨一路跌至12月的2320元/吨,跌幅超30%。期货上市是在一个下行的产业周期里完成的,这决定了它上市初期的定价博弈格外剧烈。
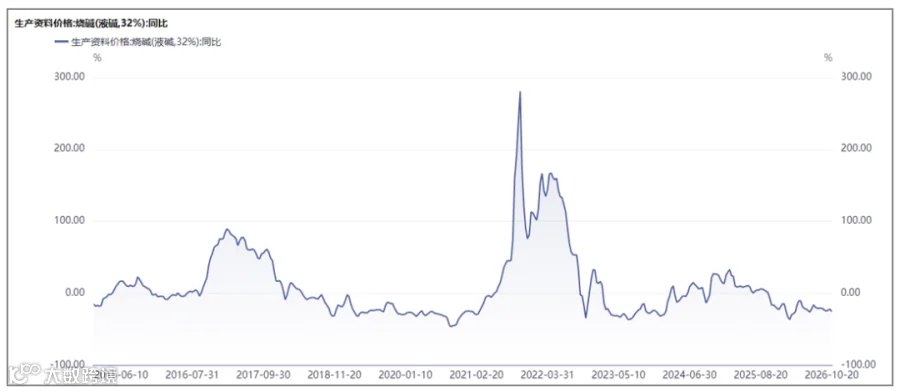
烧碱这个品种的反转是极快的!而且期货与现货是经常背离,各自有各自的逻辑。
2024年多空大战,错配催生的主升浪
2024年9月下旬到10月,烧碱走出了上市后第一轮流畅的上涨,这次引发结果是近月2411、2412合约先后涨停,山东32%液碱现货从830元/吨上调到950元/吨。
但行情的顶部信号同样经典:上周末现货还涨了250元、库存在去化,周一盘面却从高点最多跌了280元,01合约基差走强至600元以上,现货向左,期货向右。
市场开始意识到:检修高峰已过、新疆运力边际缓解、几内亚雨季结束铝土矿发运恢复后耗碱量将下滑,"全局缺碱"从头到尾都是一个伪命题,盘面涨到看起来全局缺碱的那天,就是行情的终点。
近月涨停+基差大幅走强,是错配行情收尾的标准组合信号,这个今后对于后面的行情仍然是有辅助性的判断的。
最经典的逼空大战,2024年12月-2025年1月
这是烧碱上市以来最凶悍的一轮行情,也是很多交易者记忆里"那次大规模上涨引发的逼空"。
第一阶段(2024年12月中旬启动):资金推动的利润再分配。当时烧碱最大下游氧化铝利润处在近年最高位,资金的操作是"空氧化铝、多烧碱"做对冲,逻辑直白:氧化铝利润过高不可持续,而上下游利润分配失衡,烧碱作为上游理应分到更多。
盘面第一次大幅上行,就是这笔对冲资金砸出来的,开始我们都记得现货是不行的,只是远月资金在交易氧化铝的故事。
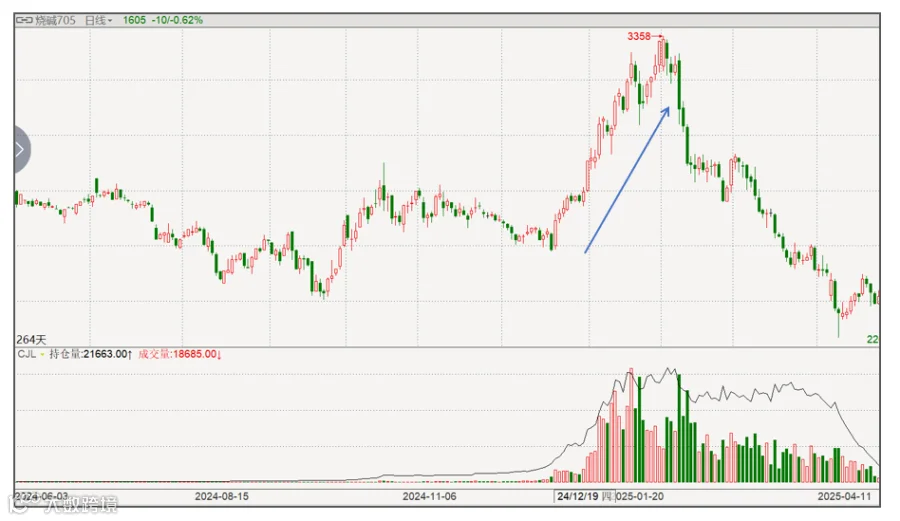
第二阶段(2025年1月):期现共振,2025年一、二季度约600万吨氧化铝新装置投产在即,而烧碱新增产能极为有限,1月出现真实的供应缺口预期,期货现货一起涨,盘面在年前拉升至3358元/吨的高点,从12月中旬的2580元/吨起算,三周涨幅约30%。
更夸张的是持仓:从5万手暴涨至30万手,放大接近12倍,典型的资金市特征:价格和持仓同时陡峭上行。
第三阶段(2025年2月年后):天量仓单压顶,三天跌回原点。崩塌的链条一环扣一环:烧碱厂在高利润刺激下维持高产量→氧化铝价格持续走低、跌破部分工厂成本线、开始降负检修、新装置推迟→非铝下游元宵节后才复工、需求不及预期→液碱库存迅速累积、天量仓单注册→多头信心崩塌、集中平仓止盈,三天从3295跌至2916,跌幅约13%,随后现货价格同步下调。
这场逼空的本质要说透:期货上的多头敢于逼空,前提是空头拿不出可交割的货;当天量仓单注册出来,空头手里有货了,逼空就变成了多头自己踩踏。
加上烧碱实际接货的机构极少(历史交割量长期在几百张的量级),纸面多头扛不到交割月。
市场第一次感觉到了仓单的力量,因为当时多头接货还不知道如何处理,散户更没有接货的能力。
氧化铝与烧碱:产业链利润的跷跷板
氧化铝占烧碱需求三成半,而且是最有定价权的一个买家,山东大型氧化铝厂的采购价,基本就是烧碱现货的地板价和天花板。复盘三年的行情,烧碱每一次大级别波动背后都站着氧化铝:

对冲资金的操作范式在2024年底已经演示得很清楚:氧化铝利润极端高位时,空氧化铝+多烧碱,赌利润从下游回流上游;氧化铝跌穿成本时,反向操作或直接单边空烧碱,赌需求腿塌方。
这套"利润再分配"框架,比任何单一品种的基本面分析都更好用,因为它直接对应资金的真实流向。
PVC与烧碱:同一套装置上的两种命运
PVC和烧碱是氯碱联产这枚硬币的两面,PVC是氯气最大的出路,烧碱则是电解的直接产品。这决定了两者的联动不是简单的同涨同跌,而是围绕"氯碱综合利润"的博弈:
当需求走弱时,谁先减产,谁先止跌。2026年10月的盘面给出了最新鲜的案例:面对同样的需求弱势,PVC选择了减产,盘面明显抗跌;烧碱却迟迟不减产,一路阴跌创新低。
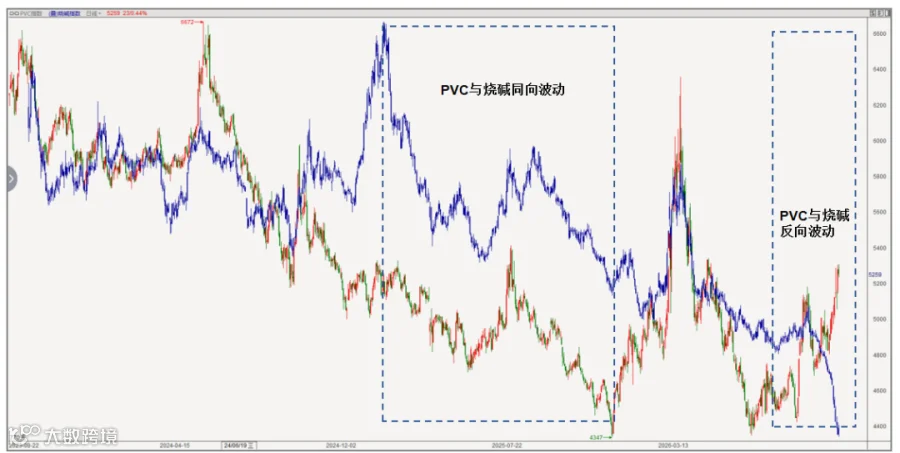
因为烧碱厂算的是综合账,液氯还能卖200元/吨,氯碱综合利润为正,靠"以氯补碱"就能维持开工,PVC减产让出的氯份额,反而被其他氯下游消化,碱照产不误。
反过来看,2024年PVC出口放量行情时,氯碱双端高开工,烧碱供应被动增加,也在悄悄压制烧碱的上行空间。
两个品种共享一套装置的开工决策,却各自面对不同的需求曲线,这种"同源不同命"就是价差交易的富矿。
PVC-烧碱不是简单的替代或对冲关系,而是"氯碱综合利润"这同一变量在两个盘面上的投影。PVC先减产,往往意味着产业链供应出清的第一枪打响,此时烧碱若还没减产,空烧碱反而是顺势;等液氯被拖下水、综合利润转负,烧碱的减产补跌才会到来。
盯住"谁先低头"。
液氯:烧碱供应的第一先行指标
这部分是烧碱研究里最容易被忽视、却最见功力的知识模块,液氯的特殊性来自三个先天属性:
其一,终端消费品含氯量极低,氯大多在化工中间体内部循环,很少进入最终成品,需求端天然缺少弹性;其二,氯气极难处置,刺激性极强、极易被监测,不能直接排放;其三,氯气即产即消,几乎无法储存。
三个属性叠加,得出一个违反直觉的结论:氯气最大的麻烦不是不够用,而是持续过剩,过剩到液氯价格可以是负数,厂家倒贴钱求下游把氯拉走,"买烧碱、附赠液氯"。
液氯价格因此成为整个氯碱行业的节拍器,"以氯定碱"是行业铁律:氯的消化渠道通畅,工厂才敢开足碱的负荷;氯走不掉,碱就产不了。
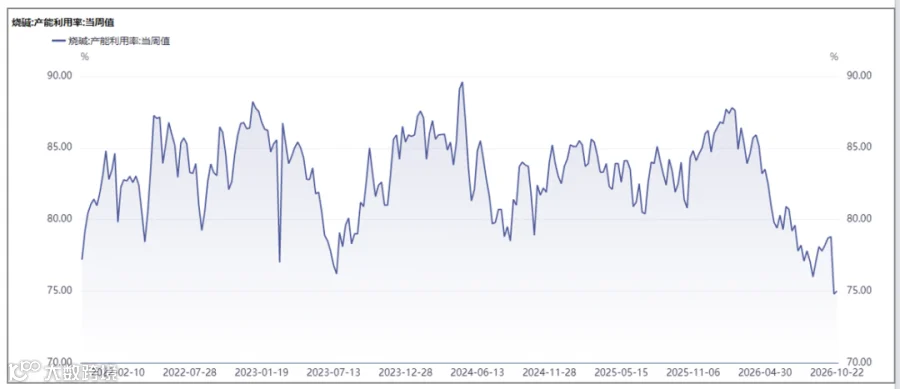
烧碱底部的第一信号弹,从来不是烧碱自己的价格,而是液氯打到0附近甚至转负、碱厂现金流被击穿的那一刻。
资金面与仓单博弈:小品种的大江湖,烧碱盘面小,天然是资金的主战场。无仓单的近月空头就是裸奔,空头敢在低仓单合约上重仓持有到临近交割,多头只需少量资金就能轧出逼空行情。
而龙虎榜上机构多空对敲频繁、纯多纯空都少,说明这个品种的持仓结构里,投机博弈的成分远大于套保。
此外2025年2月"天量仓单注册"直接终结逼空行情的案例则给多头上了另一堂课:仓单是悬在所有纸面多头头上的剑。
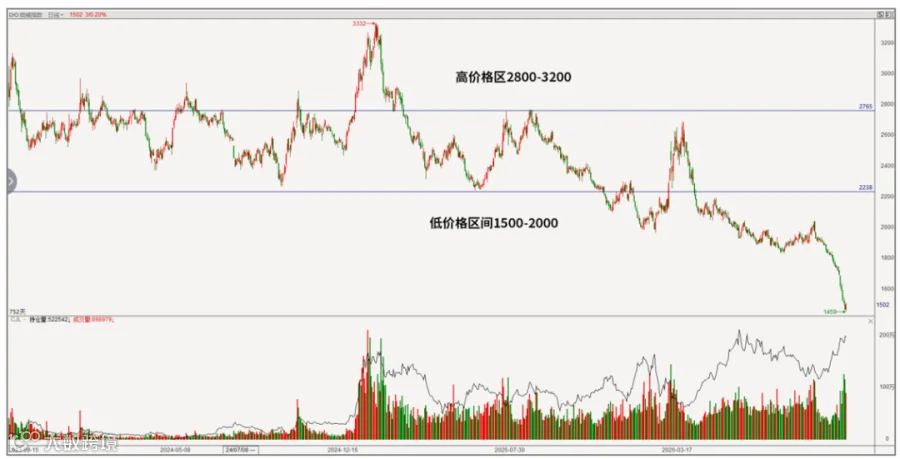
当下这轮下跌,是烧碱上市以来最深的谷底,若从9月初算起,下行幅度接近20%。两天被抹去100点,弱在哪里?
内需全线塌方,主力下游氧化铝自身难保,主力合约10月中旬一度跌破2600元/吨,行业部分企业在成本线附近试探甚至小幅亏损,广西还有项目集中检修、主动技改减产。
利润长期低位,氧化铝自然不会对烧碱有强的采购意愿。非铝同样没有增量:粘胶短纤终端的棉纱和纺织需求疲弱,织厂按需采购、备货意愿不强,传统旺季接近尾声;造纸终端需求同样疲软。
外需两头夹击。印尼是我国烧碱最大出口国,出口烧碱很大部分用于当地氧化铝和HPAL(高压酸浸处理红土镍矿)工艺,烧碱在HPAL的沉淀环节被大量消耗。
现在印尼氧化铝自身外销不畅,市场又预期部分镍企将推进联合减产,HPAL对烧碱的消耗直接下降。更致命的是替代:氧化镁作为沉淀剂正在被部分项目采用,理论上沉淀同等镍,氧化镁提供氢氧根的效率约是烧碱的两倍,即便HPAL产量不减,单吨产品对烧碱的消耗也在被结构性摊薄。
而国内盘面当前以50碱定价,出口不好,50碱价格直接承压,内需外需两头挨打。
供应端却纹丝不动,液氯还能卖到300元/吨,氯碱综合利润为正,工厂靠"以氯补碱"维持开工,烧碱源源不断压向市场。需求是慢变量,减产卡在液氯上除非液氯归零,否则供应出清无从谈起。
烧碱的季节性比大多数化工品都清晰:9-10月是传统旺季(氧化铝高开工+非铝金九银十+节前备货),现货历年此间偏强;春季(3-4月)是检修集中期,供应收缩常带来阶段性反弹;春节前后非铝下游停工,是最容易累库的时段;冬季北方气温降低叠加环保限产,氧化铝开工受制,需求端转淡。
所以,今年2701-2703三个淡季合约被资金打得很低。
烧碱这个品种最大的魅力,在于它把化工品交易最难的三件事,期现基差、利润分配、联产博弈,压缩在一个小盘面里反复演练。
把烧碱吃透,赚的不只是这一个品种的钱,而是一整套氯碱链乃至化工品的研究框架,所以,不能轻看烧碱,估计它是化工品中研究最难的一个了。
▶扑克财经、扑克活水学堂出品:一套成体系、广度和深度兼具的大宗商品产业链培训内训计划——