AI从展台走向产线

十大主题展区、12场重要行业论坛、吸引来自近30个国家和地区的3200余家企业参展……10月12日至16日,第26届中国国际工业博览会(以下简称工博会)在上海举办。
作为中国工业领域规模最大、功能最全、水平最高的展览盛会之一,中国工博会历来被视为观察中国工业走向的“风向标”。今年首次设立集成电路展(国芯展),从新材料到新能源汽车,从国芯产业链到具身智能,“智能经济”的图景正在各大展区加速拼图。
过去几年,AI产业叙事长期悬浮在“参数竞赛”和“演示视频”层面。本届工博会释放的信号是:AI开始“真干活”。当AI与智能制造走出概念验证期,全面进入产业落地的深水区,万亿级市场的红利正沿着产业链条从终端向上游传导,在多个细分赛道同步释放。
01
具身智能与人形机器人:从展台Demo到产线闭环,存量改造成关键落点
工业机器人是本届工博会变化最直观的赛道。往年各家比拼运动灵活性、动作完成度,今年头部企业不约而同地把产线实景搬上展台。
例如,节卡JAKA Kargo轮式人形机器人对着堆叠密集、遮挡严重的料箱自主规划抓取路径,抓取、力控取出、对位放置一气呵成;在真实工厂场景中,这款产品的单箱作业节拍已从初期105秒迭代至28秒,料箱场景原子技能从12个拓展至78个,同类新场景部署周期从12个月压缩至57天。
支撑这种落地能力的,是“大脑+小脑”的分层技术架构:云端大模型负责理解任务、规划动作,边缘端与底层控制系统守住工业现场的确定性,规避大模型“幻觉”带来的生产风险。
具身智能商业化严格遵循“专用场景先行、通用形态后至”的梯度演进规律。iiMedia Research(艾媒咨询)发布的《2026年中国具身智能行业发展趋势及典型企业研究报告》指出,短期3年内,增长主力持续来自工业制造、仓储物流、高危特种作业等B端专用场景,作业流程结构化程度高、人力替代价值明确、付费能力强,最易实现商业闭环。
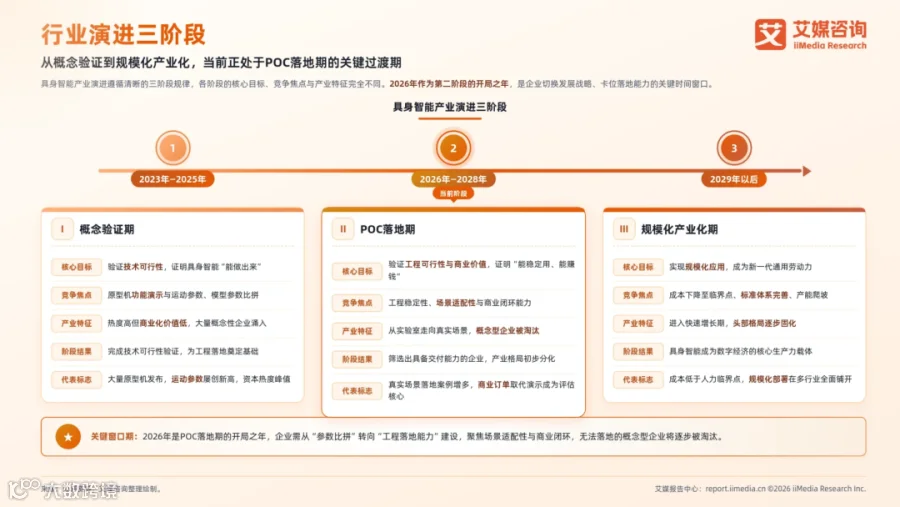
需求端的倒逼正在加速产业渗透。中国信通院数据显示,生产制造环节AI应用比例已从2024年的19.9%提升至2025年的25.9%,未来三年头部工业企业的工业AI渗透率有望达到60%。
但落地并非只有“汰旧换新”一条路。面对大量存量工业设备改造成本高、中小企业智能化门槛高的行业痛点,“AI嵌入老设备”正在成为更具普适性的路径。通过真机数采同步记录视觉、力度、位置信息,结合虚拟仿真生成边缘工况数据,传统产线无需大规模改造即可获得AI能力,定位精度误差可控制在0.25%以内。
(点击下方封面获取报告全文↓↓↓)

02
执行器与精密制造:万亿AI产业的“隐形底盘”
人形机器人催生关节、结构件、精密传动部件的加工需求;算力扩张带动数据中心建设和服务器端精密元器件订单,这部分需求正在向传统加工厂外溢。
据国金证券研报,高速线模组产品价值量占AI服务器整机价值的3%-5%,以单台AI服务器130万元估算,仅连接器模组部分的价值就约5万元;单台AI训练服务器的高速连接器用量已从2024年的约120件攀升至2026年预测的210件以上,2026年全球高速连接器市场规模预计突破480亿美元,其中AI算力相关高频高速连接器的增速高达62%。
这类连接器属于精密注塑产品,MT插芯对光纤孔位、孔径、端面形貌、材料尺寸稳定性要求严苛——对深耕注塑领域的制造企业而言,这是一条清晰的升级路径。
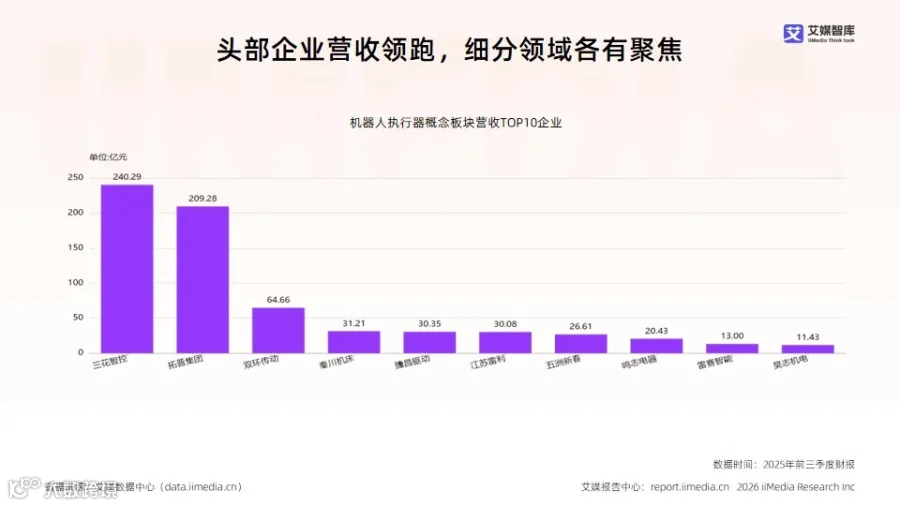
机器人执行器作为人形机器人的核心驱动部件,是产业链中价值密度最高的环节之一。iiMedia Research(艾媒咨询)发布的《2025年中国机器人执行器领域市场状况及标杆企业经营数据分析报告》数据显示,机器人执行器概念板块营收前三名企业依次为:三花智控(240.29亿元)、拓普集团(209.28亿元)、双环传动(64.66亿元)。板块整体呈现轻资产、低杠杆的稳健财务结构,但市盈率全线较高,市场过热与回调风险并存。
(点击下方封面获取报告全文↓↓↓)

03
低空经济:从模型展示到真机落地,产业链协同进入加速期
如果说机器人的变化发生在车间里,低空经济的突破则发生在空域中。
本届工博会上,御风未来展出的M1型2吨级复合翼载人eVTOL真机,成为全场最具标志性的展品之一。作为国内首架完全自主研发、核心零部件全国产化的载人eVTOL,其最大起飞重量2.5吨,可载5名乘客,纯电续航250公里,支持全自主无人驾驶飞行。
按照规划,该机型预计2027年完成载货版适航取证,2028-2029年取得载人适航证,2030年前后实现固定航线客运。应用场景也已从城市通勤延伸至医疗航空救援、应急消防等领域,早期运营成本略高于普通出租车,规模化后将进一步下降。
这背后是地方产业政策的强力推动。上海明确提出打造“世界eVTOL之都”,目标到2028年低空经济核心产业规模达到800亿元,以整机企业为链主,拉动长三角材料、电机、电池、运维等配套产业协同发展。低空经济正在从顶层设计阶段,进入产业链落地的加速期。
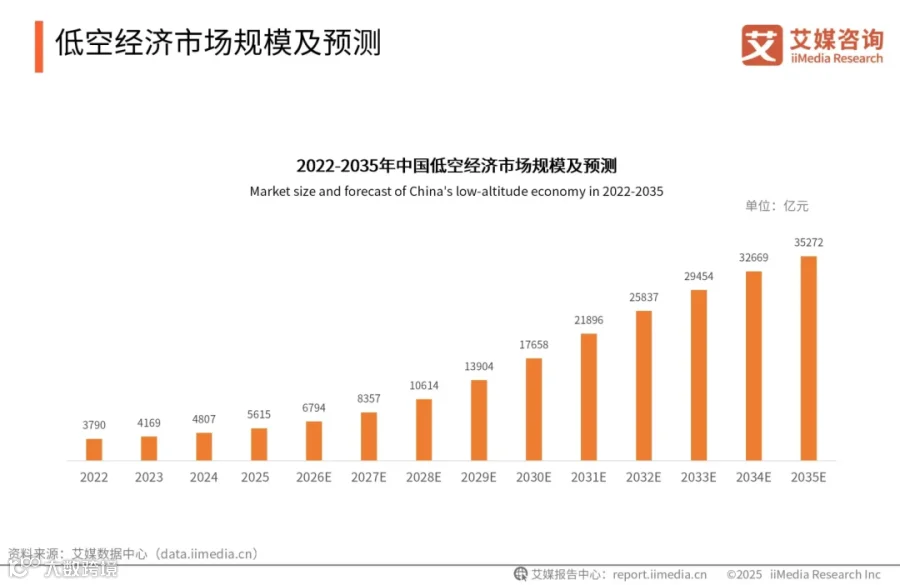
iiMedia Research(艾媒咨询)发布的《2025-2029年中国低空经济产业链全景图及区域竞争状况研究报告》显示,2025年中国低空经济市场规模达到5615亿元,预计2029年低空经济市场规模将达13904亿元,2035年有望突破3.5万亿元。艾媒咨询分析师认为,2024年是低空经济发展的元年,随着政策的落实和相关措施的不断落地,低空经济在未来将呈现爆发式增长。
(点击下方封面获取报告全文↓↓↓)
04
算力基建:从堆性能到重适配,上游制造迎增量机遇
所有智能场景的落地,都离不开算力基础设施的支撑。
本届工博会上,天数智芯展出的高密度单机柜GPU超节点方案,单柜集成144颗GPU与18颗CPU、配备约10.1TB显存,但其核心卖点并非峰值性能,而是“适配常规机房标准”——无需专门改造供配电与散热系统,即可部署进现有机房,每百万有效Token成本较国际主流方案降低40%。
这种设计思路的转变,折射出算力产业的核心趋势:从追求技术参数转向追求系统经济效能,算力正在从“高大上”的基建工程,下沉为适配产业需求的生产要素。与此同时,工业大模型也在从“识别图像”向“辅助决策”进化,海智智造发布的工业基础模型HAI1.0,尝试让AI理解工程约束、调用专业工具、辅助制造决策,工业数据正在成为新的核心竞争壁垒。
算力扩张的红利还在沿着产业链向上游传导。据国金证券研报,单台AI训练服务器的高速连接器用量已从2024年的约120件攀升至2026年预测的210件以上;2026年全球高速连接器市场规模预计突破480亿美元,其中AI算力相关高频高速连接器增速高达62%。从MPO连接器核心插芯到精密结构件,精密注塑、金属加工等传统制造领域,正在迎来清晰的产业升级路径。
作为中国数字经济基础设施布局与算力资源优化配置的核心国家战略工程,东数西算产业持续受益于数字产业化升级、AI算力需求爆发、数据要素市场化改革与全国算力网络统筹建设的全方位赋能,其产业效能已从单一数据中心基建落地,延伸至全国算力供需重构、东西部数字产业协同与算力绿色低碳化革新。
当前,行业版图内算力硬件制造、IDC数据中心运营、算力温控配套、算力网络传输、行业算力服务等多元赛道竞合交织,市场主体对枢纽节点资源、核心技术壁垒、规模化落地能力与头部客户资源的争夺日趋白热化,行业发展从初期基建落地加速向常态化精细化运营、算力价值深度挖掘的成熟阶段演进。
iiMedia Research(艾媒咨询)发布的《2026年中国东数西算市场状况及标杆企业分析报告》数据显示,国内东数西算行业呈现显著的头部集聚、强者恒强的发展格局,市值与营收集中度均处于高位。板块营收前三名企业依次为浪潮信息(354.70亿元)、紫光股份(279.85亿元)、中天科技(131.42亿元),前三名企业营收合计占TOP10总营收占比高达85.12%,行业营收资源高度向头部企业聚拢。

艾媒咨询分析师认为,头部企业处于成熟期,通过巩固核心产品扩大份额;中小型企业多处于成长初期,需通过差异化服务或垂直场景突破。该格局短期将维持,但算力需求增长可能催生新变局。
(点击下方封面获取报告全文↓↓↓)

出品机构:艾媒咨询
排版:南念
审核:淮山