

外服控股营收增速才5.58%,人服行业都这么慢了吗?
(来源:看点资讯 2026年10月26日)
看到外服控股2026年前三季度5.58%的营收增速,不少人第一反应是:人力资源服务行业是不是整体都进入慢增长阶段了?其实单看一家公司的营收数字,很难直接推导整个行业的状态,得先把数据拆开来看。
根据外服控股10月26日披露的三季报,2026年前三季度公司实现营业收入196.01亿元,同比增长5.58%;归母净利润5.63亿元,同比增长8.00%。单看第三季度,营收65.58亿元,同比增长3.75%,但归母净利润达到1.65亿元,同比增长20.10%,净利润增速明显快于营收增速。
这种“营收缓、利润快”的组合,恰恰说明业务结构在发生变化。人服行业的营收构成里,劳务派遣、岗位外包这类业务通常体量很大,但毛利率相对偏低;而中高端猎头、薪酬财税服务、人力资源咨询等业务,营收规模不一定显眼,却能贡献更高的利润。当公司主动调整业务结构,向高附加值业务倾斜时,营收增速可能看起来平缓,但盈利质量会逐步提升。
从行业属性来看,人力资源服务本身是和实体经济需求紧密绑定的行业。企业在不同发展阶段对人服的需求不一样:扩张期会大量采购招聘、外包服务,营收数字涨得快;平稳期更看重效率优化、合规管理、员工体验,这类服务的客单价和复购率更稳定,只是不会在短期营收上爆发式体现。
还要注意到,外服控股前三季度加权平均净资产收益率为10.32%,同比增加0.16个百分点;归属于上市公司股东的所有者权益54.08亿元,较上年度末增长4.30%。这些指标都显示公司经营基本面保持稳健,并不是增长乏力的信号。
所以不能用单一的营收增速去判断人服行业的快慢。行业正在从“拼规模”向“拼质量”转变,头部公司更在意客户结构、服务深度和盈利稳定性,营收数字的平缓,背后可能是业务含金量的提升。
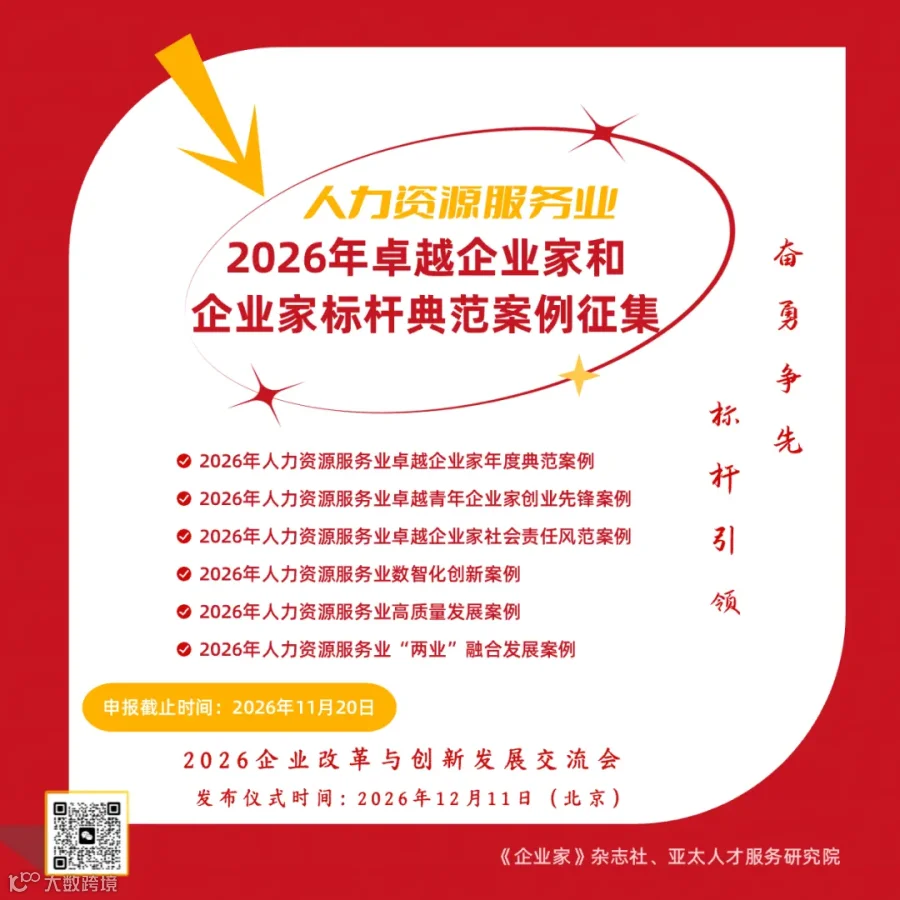
2026年度收官活动来了:6个案例征集+一个年度创新发展交流会+一个行业总裁”思创会“
