


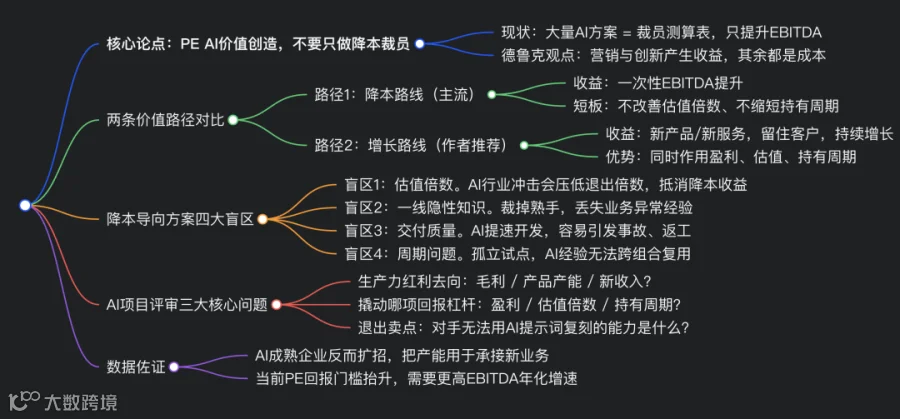
编者摘要:本文聚焦私募股权行业的 AI 价值创造误区:当前多数投后 AI 方案将 AI 战略简化为裁员降本,仅着眼于提升 EBITDA,却忽略 AI 重塑业务、抬升退出估值倍数、缩短基金持有周期的潜力。
传统 PE 价值创造手段,包括采购优化、营运资本改善、并购补强等可以稳定改善盈利,但 AI 拥有更大想象空间:它能改变产品交付形态、交付速度与客户付费意愿。单纯依靠人力削减只能一次性释放收益,无法持续创造增长,还潜藏四大风险。一是估值倍数风险,即便降本达标,若 AI 带来行业颠覆,买家会压低估值,股权回报大幅缩水;二是隐性业务知识流失,一线员工掌握大量未文档化的异常流程,盲目裁员会丢失 AI 落地的核心素材;三是交付质量隐患,AI 加速代码产出,但测试与评审体系跟不上,容易引发故障与客户信任损耗;四是经验难以复用,逐个试点会拉长项目周期,无法缩短基金持有期。
作者提出新评估框架:评估 AI 项目时,先不看人力节省,重点思考生产力红利投向毛利、产品路线图还是新增收入;能否撬动盈利、估值倍数、持有周期三大回报杠杆;企业是否沉淀对手无法靠提示词复刻的专属业务洞察。降本可以作为收益的一部分,但不能成为 AI 战略的全部。
10 个关键问题问与答
- Q:当前私募组合公司 AI 价值创造最普遍误区是什么?
A:把 AI 战略等同于裁员降本。AI 方案变成人力削减测算表,只追求短期 EBITDA 提升,忽视产品创新、估值倍数与持有周期。 - Q:传统 PE 价值创造工具有哪些局限性?
A:调价、采购、精简后台等手段可以稳定改善成本,但属于存量优化;AI 有机会重构产品和客户价值,属于增量创新。 - Q:只靠裁员降本做 AI 项目,对三大回报杠杆有什么影响?
A:仅短期抬升盈利(EBITDA);几乎无法提升退出估值倍数;不能缩短基金持有周期。 - Q:什么情况会让降本带来的收益被估值倍数抵消?
A:市场认为 AI 会颠覆该赛道产品,买家下调估值倍数。哪怕降本目标完成,企业股权价值依然大幅缩水。 - Q:为什么一线业务人员不能简单裁掉?
A:他们掌握大量未写入文档的异常流程、特殊客户处理方案。这些隐性知识是 AI 落地的关键素材,流失后会带来服务风险。 - Q:AI 加速代码开发会带来什么隐藏风险?
A:产出变快,但评审、测试流程跟不上,容易引发线上故障、返工,损害客户信任,隐性成本上升。 - Q:AI 项目如何缩短基金持有周期?
A:把验证成功的 AI 落地模式作为组合资产,在多个 portfolio 公司复用;单纯裁员降本无法跨公司复用。 - Q:调研为什么显示 AI 落地成熟企业员工数量反而增长?
A:成熟企业把 AI 释放的生产力用来承接过去做不了的新业务、开发新产品,而不是缩减团队。 - Q:未来什么壁垒比单纯专有数据更重要?
A:专属业务洞察。也就是客户工作流、各类异常场景、业务变通方案;竞争对手无法只用提示词复刻。 - Q:作者推荐的 AI 项目评审顺序是什么?
A:先抛开降本收益,评估生产力红利用途、回报杠杆、不可复制能力;完成评估之后,再把人力节省纳入整体收益测算。
附录 AI 价值创造的困局
私募股权的价值创造方法论,是金融工程师搭建出来的。而 AI 本质上是工程问题。
如果你本职工作就是撰写投后价值提升方案,不妨看看你最新方案里关于 AI 的章节:里面有多少内容是在描述如何打造更优质的业务,又有多少只是描述 “维持原有业务,只是少雇一些人”?
投后运营团队越来越多地为组合公司制定 AI 战略。但很多时候,方案内核只是一个成本削减目标,旁边贴了 “AI” 两个字。
彼得・德鲁克有一句直白的论断:
“营销与创新创造收益;其余一切都是成本。”
当一套 AI 战略从头到尾只盯着薪资表时,这句话值得我们牢记。
这套传统价值创造框架自有其价值:调价、采购优化、销售提效、营运资本管理、并购补强,这些都是久经验证的业务改善手段。成本管控本身也很重要:共享服务中心、精简管理层级、优化后台职能,都能实实在在创造价值。
但 AI 可以改变一家公司交付什么产品、交付速度,以及客户愿意为此支付的价格。如果方案只是用更少人力完成原有工作,就只抓住了 AI 机会的冰山一角。
这套方案能算出可以裁掉多少岗位,却很难回答:业务在裁员之后,竞争力会不会变弱。
所以我建议做一个思维练习:先把人力节省这部分收益放到一边,思考,如果目标是获取更多客户、留住老客户、给客户提供更好的产品,我们会用 AI 做什么。之后,再把降本收益放回讨论框架。
所有交易团队都清楚回报的来源:盈利增长、退出估值倍数、持有周期。我看到的绝大多数 AI 方案,只作用于第一项,而且还只盯着成本端。
削减成本能够推高 EBITDA,但几乎无法抬升估值倍数,也不能缩短持有周期。如果 AI 真的像所有人所说那样重要,它理应同时影响这三大回报杠杆。
思考顺序至关重要。如果先设定裁员目标,所有项目都必须围绕这个目标证明合理性;而如果先确定退出时想要拥有什么样的业务,你才会拥有更广阔的选择空间。
披露声明:我任职的 Limestone Digital(https://limestonedigital.com/)会派驻 AI 工程师入驻私募控股企业,因此我在这个观点上存在商业利益。同时我见过太多围绕岗位削减设计的 AI 方案,深知降本很容易变成战略的全部。
部分人员精简确实合理,但还有一些方案,在没有评估岗位本身价值之前,就损害了企业核心能力。
在下次价值创造评审前,建议重点审视以下内容:
1. AI 业务案例,常常只是一张裁员测算表
今年夏天,一家聚焦科技赛道私募机构的 AI 价值负责人向我们介绍了一家拥有约 500 名工程师的软件组合公司。他估算 AI 每年可带来 1000 万–1500 万美元的价值增量。
然后他说:“这笔增量,既可以是人员缩减带来的,也可以是产能提升、产出更好产品带来的。我们可以讨论这部分生产力红利如何分配。”
这是整场对话最有价值的地方。他没有预先锁定红利用途。生产力提升只是一个机会,红利如何使用,仍需要决策。
但在太多方案里,这个决策早已被预设:优先裁员。因为裁员收益很容易填入 EBITDA 变动分析表;而一款尚未发布的新产品,估值和回报测算难度要大得多。
红利的另一种使用方式,可以参考这个案例:一家物流企业,Limestone 两名工程师和客户产品、技术团队共同搭建全新的运费审计与支付服务,替换老旧系统,并和现有平台打通。原本预估核心重构需要 7–8 个月。两名工程师在前 90 天合并了 122 个代码合并请求,第 6 个月系统就上线投产。客户 CTO 评价他们是公司内部表现最好的团队。
这个项目的核心问题,是业务能多快交付什么产品。生产力红利投入到产品路线图里。
这不是我们一家的经验。Box 今年春季对美、英、法、日 1640 位 IT 决策者开展调研:AI 落地最成熟的企业中,79% 预计未来三年员工数量会增长;而刚刚起步的企业,该比例仅 30%。Ramp 经济学家基于 21000 余家美国企业人力与支出数据研究发现:重度 AI 落地企业,落地两年内员工数量反而增长约 10%。AI 成熟企业并没有把新增产能用来缩编团队,而是承接过去无力开展的业务。
随着回报门槛越来越高,这个差异愈发关键。贝恩 2026 年 2 月全球私募报告估算:当下一笔典型交易,想要五年实现 2.5 倍回报,需要 EBITDA 年化增长约 10%–12%;而在 2010 年代,只需要约 5%。报告同时指出,并购基金实际退出的持有周期大约为 7 年。
持续性降本每年都可以提升利润,但无法持续创造新增长源。一旦一次性降本完成,你仍然要解释下一年的增量来自哪里。
这就是为什么我希望运营团队改变评估 AI 项目的方式。如果只问项目能砍掉多少岗位,资金就会流向最容易看到的降本机会,而你的竞争对手,大概率也能用相似工具找到同样机会。
如果转而思考:客户可以更早拿到什么产品?是什么阻碍客户增加采购?路线图里哪些功能因为人力不足迟迟无法落地?你就会发现另一批值得投入的项目。
这类项目回报验证周期更长,但它们能给企业带来比更低人力成本更持久的护城河:客户选择你的理由。
https://x.com/mardehaym/article/2108243696751657087/media/2108243526999818240
2. 以降本为核心的方案,存在四大盲区
一套降本测算模型,数字可以完全准确,但依然会漏掉最重要的连锁后果。下面是我会重点核查的四大缺口:
缺口一:估值倍数
EBITDA 提升固然是好事,但买家愿意为这笔 EBITDA 支付的估值倍数,同样至关重要。
举例:一家企业 EBITDA 500 万美元,估值 10 倍,企业价值 5000 万美元。如果稳定削减 100 万美元成本,EBITDA 提升至 600 万,保持 10 倍倍数,企业价值升至 6000 万。
但假设买家因为担忧 AI 会侵蚀产品需求,只愿意给 9 倍估值。企业价值就变成 5400 万。即便降本目标完全达成,大部分预期增值直接消失。
从基金股权视角再看:假设企业背负 3000 万债务。10 倍估值下,降本让股权价值从 2000 万涨到 3000 万,收益 50%。9 倍估值时,股权价值仅 2400 万,收益只有 20%。仅仅 1 倍估值倍数下滑,就抹掉了降本给股权带来的 60% 收益。
这只是一个简化演示,但背后的风险已经真实显现。贝恩年中报告提到,2 月上市软件公司估值下跌近 30%;截至 3 月底,私募软件组合标的账面价值下调约 8%。PitchBook 二季度报告显示,美国私募软件交易金额同比下降 65.7%,投资者正在评估 AI 会以多快、多大程度颠覆传统企业。
当然,影响并不均衡。IBBA 和 M&A Source 在 6 月的调研显示,交易金额低于 5000 万美元的顾问中,67% 表示 AI 对估值没有实质影响。软件这类产品容易被 AI 替代的行业,估值压力更为迫切。
即便在软件行业,拥有 AI 故事也不自动带来估值溢价。Accordion 调研 150 位 AI、数据、技术运营合伙人:44% 表示尽调阶段买家会询问 AI 赋能财务能力,但成交价并没有体现溢价;仅 9% 的人在已完成交易中,看到这项能力带来可验证的估值溢价。
如果 AI 颠覆风险已经进入估值讨论,尽调环节的关注点也会改变。资料室里的问题不再是 “AI 省了多少钱”,而是 “竞争对手借助 AI,多久可以复刻这款产品?”
单纯降本方案无法回答这个问题。单独依靠自有专有数据,也越来越不够。过去十年,很多企业靠拥有更多数据竞争;但 AI 降低所有人的分析成本,这项优势正在减弱。
竞争对手无法靠提示词工程轻易复刻的,是企业在业务中持续观察、沉淀并固化下来的能力:各类异常场景、应急变通方案、客户依赖的特殊工作流 —— 这些内容从未进入数据集。专属业务洞察,将会胜过专有数据。
核心问题是 AI 如何改变企业的盈利能力。一份降本清单,只能回答其中一小部分。
缺口二:掌握业务流程的人
财务运营岗两名员工,看上去是很直观的降本机会。但如果你跟着他们工作一周,就会发现:他们处理着流程文档里没有写进去的各类异常。
他们清楚哪个客户需要特殊审批、对账失败的原因、什么时候不能直接采信系统结果。这些知识,几乎不会写在人力规划表的薪资栏旁边。
而最好的 AI 机会,恰恰藏在这里。它很少在可视化仪表盘上,而是藏在各种临时变通方案里:大家不愿承认业务依赖的 Excel 表格、月末手工对账、贴在显示器上的便签、打给特定客户的特殊审批电话。这些知识还没有被数据化,这正是竞争对手无法靠提示词直接复制的原因。
所以我认为实地调研重新变得重要。能把 AI 价值最大化的运营团队,不是用大模型汇总组合公司报表的团队;而是深入一线业务,观察业务隐性断点的团队。Box 2026 调研也印证这点:企业新增最多的 AI 岗位是智能体操作员,Box 定义这类人嵌入业务流程,保障 AI 智能体在业务中落地运行。
先裁掉这两位财务运营人员,损失的不只是薪资。你同时失去了唯一可以告诉你 AI 应该落地在哪里的人。
高德纳预测,很多这类裁员会被逆转。其预测:到 2027 年,一半因为 AI 裁撤客服人员的企业,会重新招聘同类职能,只是岗位名称发生变化。
在裁人之前,先要确认:这项业务工作量是否真的消失了。
如果异常场景只存在于两个人脑中,那么在人员离开前,知识迁移问题必须先解决,否则后续会演变成服务事故。
缺口三:交付质量
代码更多、开发更快,只有在代码可用时,才算是进步。AI 工具可以让团队产出比过去多得多的变更,但配套的评审、测试、发布流程,往往没有为这样的体量做好准备。
如果方案只统计产出量,忽略故障风险,那么生产力提升会体现在收益测算表里,而损失则出现在别处:生产事故、返工、客户悄悄失去对产品的信任。
这也是为什么前面物流项目里,我看重的不是 122 个代码合并请求,而是其中 104 个合并请求评审意见少于 5 条。速度很容易口头宣称;经过评审验证、稳定可控的交付速度,才是业务可持续增长的基石。
在认领产能提升收益之前,先要确认质量是否维持稳定。
缺口四:时间周期
贝恩数据显示并购基金退出持有周期约 7 年。其对 15 年并购基金项目的分析发现,IRR 在第 7 年左右进入停滞,之后开始下滑。
绝大多数 AI 项目,是逐个公司单独落地:每个组合公司都要上新供应商、重新试点、重新学习,经验无法复用。第五家公司落地 AI,耗时和第一家一样。
做得好的基金会,把经过验证的 AI 落地模式,视为组合资产。在一家公司跑通,再复用至另外三家。裁员降本无法跨组合复用;但一套成熟落地方法可以。这才是 AI 缩短持有周期,而不只是简单增厚 EBITDA 的方式。
下次价值创造评审时的三个问题
针对每一项 AI 举措:生产力红利流向哪里?是提升毛利、扩充产品路线图产能,还是创造新收入?谁来决定红利用途?用什么指标证明成果?
这项举措,可以撬动三大回报杠杆里的哪几项:盈利、退出估值倍数、持有周期?
如果退出时买家问:这家企业靠 AI 搭建了什么,是竞争对手无法复制的?我们可以拿出什么证据?
先暂时放下降本测算,回答以上问题。之后再把降本纳入方案。降本收益依然存在,但它最终会成为战略的一部分,而不是战略本身。