

以前聊税务合规,大家张口就是四流一致,合同、发票、资金、货物流,是无数财务和老板的基础标尺。
但金税四期数字化监管持续深化,税务系统的数据交叉校验能力早已升级。稽查视线不再局限于单张发票、单笔流水这种单点凭证,而是延伸到企业整条经营链路,在传统四流之上新增收入流、成本流、人员流,升级为七流闭环核查体系。
监管逻辑已经变了:不再死抠某一个数据是否完全相等,重点看企业全年经营逻辑能不能自洽,整条业务链条能不能互相印证。
今天拆解新版 “七流闭环”,讲清每一条的内核、高频风险,以及企业落地合规的实操动作。
01
“七流合一” 分别指什么?
01合同流:业务展开的起点
合同是所有交易的起点,开票、履约、结算都要以合同约定为基准。不管是货物采购、委托加工,还是各类服务外包,交易主体、服务内容、定价、结算节点都要写清楚。
常见风险点:
-
和 A 签约,却由 B 开票、收款 -
业务做完后补签合同,倒签、后补 -
合同约定内容和实际履约情况出入很大 -
合作内容变更,没有补充协议留存记录
02发票流:每张发票是否真实
发票是财税核算核心凭证,品名、规格、数量、金额、适用税率,必须锚定真实交易。变名开票、虚增金额、随意调整税率,都是高风险行为。
常见风险点
-
开票品名和实际业务不符(变名开票) -
只拿发票入账,没有配套业务佐证材料
03资金流:钱从哪里来,又流向哪里
每一笔营收、成本支出都要有清晰去向,货款、服务费原则上对公结算,资金流向要和交易主体匹配。
常见风险点
-
私户收取经营收入、私户对外支付业务款 -
资金支付后短期内原路回流 -
收付款主体和合同交易方不一致 -
无合理商业理由的第三方代收代付
04货物流:业务真实性的直接证据
区分货物类和服务类业务,留存交付证据,证明业务不是空转:
✅货物贸易:入库单、出库单、物流单据、签收凭证
✅服务项目:项目台账、过程资料、交付成果、验收单
常见风险点
-
账面库存、出入库数据长期无法匹配 -
大额服务费支出,没有任何交付、验收资料 -
账面有销售收入,找不到出库、物流佐证
05收入流:收入完整入账
收入流核心校验:开票收入、账面收入、银行回款、增值税申报销售额、企业所得税申报收入,逻辑要能解释通。
常见风险点:
-
个人账户收款,收入体外循环 -
随意延迟或者提前确认收入 -
增值税和企税申报收入长期差额巨大,无法解释
06成本流:成本费用真实归集
所有入账成本费用,都要有真实业务支撑,搭配合同、发票、付款凭证、交付资料形成证据链。
常见风险点:
-
列支成本,缺少合同、付款、履约材料 -
虚列成本,毛利率长期背离行业、自身历史水平
07人员流:人力用工和实际相匹配
薪酬发放、个税申报、社保、考勤、劳务成果要联动核验,用工规模要和企业业务体量匹配。
常见风险点:
-
工资、社保、个税申报数据差异巨大,无合理解释 -
虚列人员、虚增劳务费用 -
人力成本和业务规模明显不匹配
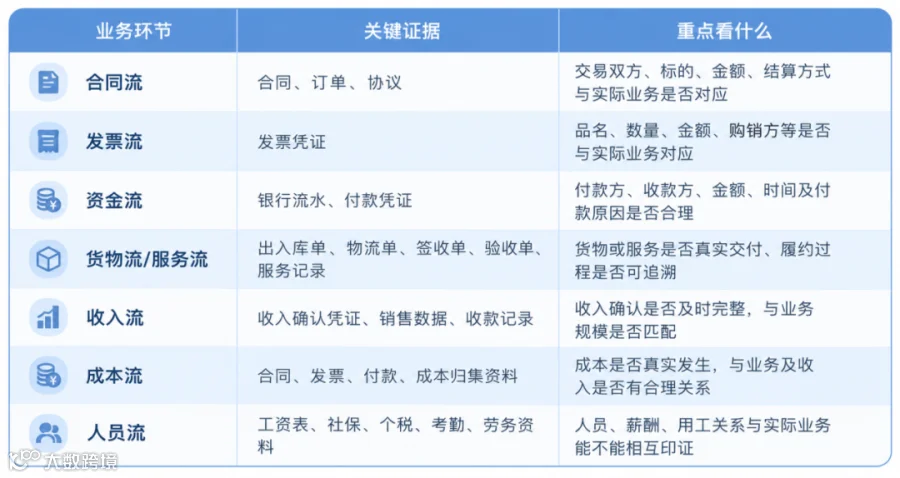
总结来说,七流一致的核心要点,可以总结为下面这张图
02
要做到“七流合一”
日常做好这三件事
七流闭环不是多准备几份材料,也不是等到税务检查时再集中补资料。
更有效的做法,是把业务记录、财务核算和税务管理融入日常的每一个环节。
01每月做一次“五类数据对账”
每月核对:开票数据、账面收入、银行经营回款、增值税申报收入、企业所得税申报收入。 出现差异先溯源:是未开票收入、结算时间差,还是会计确认口径问题?监管允许合理差异,但差异必须有合理理由支撑。
02每季度看一眼经营指标
定期审视毛利率、费用率、人工成本占比。指标一旦大幅波动,脱离自身历史区间或者行业常态,及时从业务结构、供应链变化等维度找到原因,提前预警。
03把合规前置到业务流程
很多老板先跑业务,单据、财税后置,等到后期才发现链条千疮百孔。 正确方式:签约、发货 / 交付验收、收付款、人员用工全流程同步留痕。每一笔重要业务,资料同步归档,链条互相印证。
结语
数字化监管时代,核查的底层逻辑万变不离其宗:穿透看业务真实性。
七流闭环,本质上就是从多个维度互相印证业务的真实性。合同有据、发票合规、资金清晰、交付留痕、收入完整、成本真实、用工匹配,整条经营链路可以完整还原,才是企业长期稳定的合规根基。
如果需要梳理业务证据链、优化合同涉税条款、搭建内部对账机制,欢迎咨询。


鼎泰集团线下实体店分布地址
鼎泰集团总部
深圳市龙岗区坂田街道天安云谷二期11栋2504
东莞分公司
东莞市-东城街道 南城街道胜和路3号胜和广场C栋12B2
广州分公司
广州市白云区同泰路83号峻铭大厦503
珠海分公司
珠海市香洲区沿河东路341号华力大厦1栋第5层501A房
中山分公司
中山市石岐区中山二路68号二层226室
佛山分公司
佛山市禅城区季华六路3号1区九鼎金融中心2座7楼720-721
长沙分公司
长沙市-望城区-大汉金桥未来城6栋8楼811