

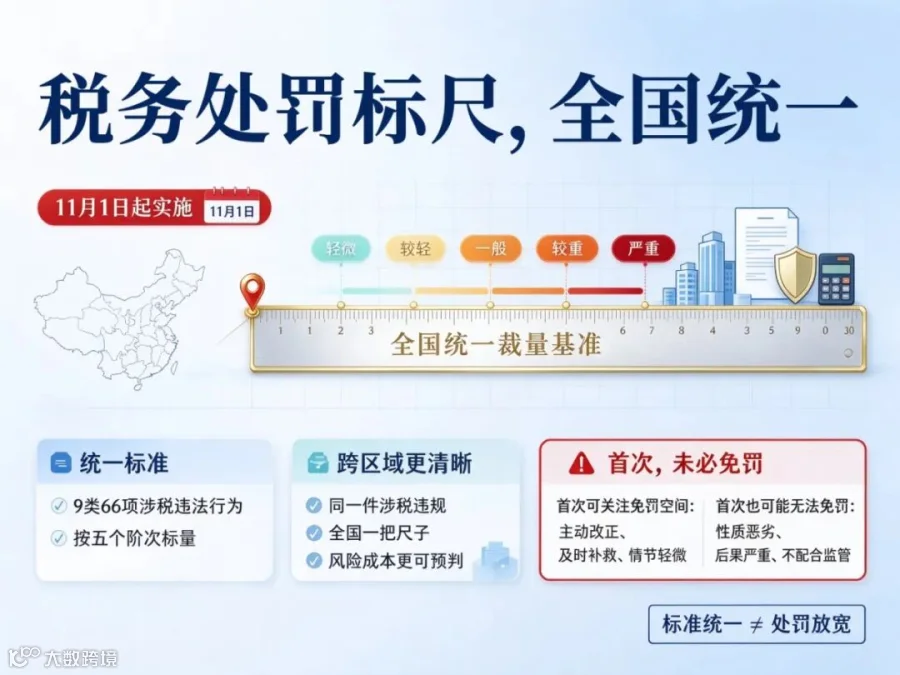
10 月底,《全国税务行政处罚裁量基准(2026 年版)》正式公布,明天(11 月 1 日)起实施。 9 类 66 项涉税违法行为,全国统一按照 “轻微、较轻、一般、较重、严重” 五个阶次裁量处罚。
过去同样一件涉税违规,在一个地方罚得轻,换个地区处罚标准就不一样。跨区域经营的企业做合规规划时,风险成本很难预判;明天开始,税务处罚这把尺子全国统一。
但 “标准统一” 不等于处罚放宽。真正值得经营者花时间吃透的,是哪些情况首次发生有机会免罚,哪些情形哪怕第一次发生,也无法免于处罚。
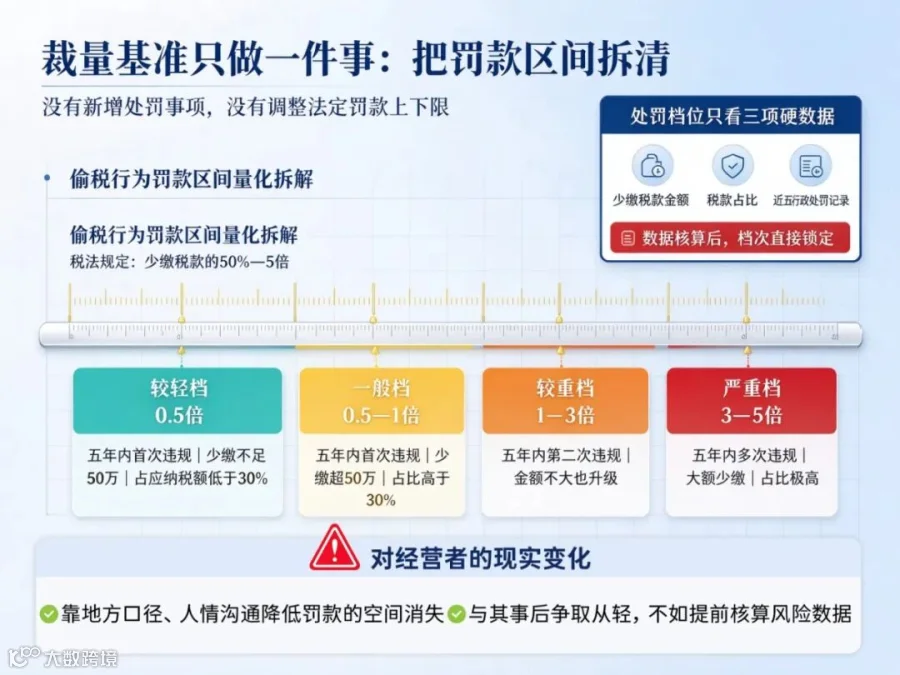
本次裁量基准,没有新增任何违法处罚事项,也没有调整税法规定的罚款上下限。 它只做了一件事:把宽泛的罚款区间,拆成清晰档位,把 “情节轻重” 量化成可核对的硬性指标。
拿偷税行为举例:税法规定罚款区间是少缴税款的 50%—5 倍。新规把区间拆成四档,标准一目了然:
五年内首次违规,少缴税款不足 50 万、占应纳税额比例低于 30%,属于较轻档,仅按最低 50% 罚款;
五年内首次违规,但少缴金额超 50 万、占比高于 30%,归入一般档,罚款区间为 50%—1 倍;
五年内第二次违规,即便金额不大,罚款直接提升至 1—3 倍;
五年内多次违规、大额少缴税款且占比极高,直接顶格处罚 3—5 倍。
对老板而言最现实的变化:靠地方口径、人情沟通来降低罚款的空间彻底消失。 处罚档位只看三项硬性数据:少缴税款金额、税款占比、近五年行政处罚记录。数据一核算,处罚档次就直接锁定。与其事后争取从轻,不如提前把风险数据核算清楚。
66 项处罚条款看着繁杂,中小企业日常高发风险,集中在四大板块:税务登记、账簿凭证、纳税申报、发票管理。
税务登记类:逾期办理税务登记、工商变更后未同步更新税务信息。大多属于无心之失,属于程序性瑕疵,容错空间最大。
账簿凭证类:账册残缺、原始凭证缺失、成本费用没有留存佐证材料,是小微企业最普遍的薄弱项。
纳税申报类:逾期申报、报表数据不实、收入漏报。在大数据比对下,这类问题最容易被系统自动预警。
发票票证类:虚开发票、代开发票、不按规定开具发票。这一类属于性质严重的违法行为,处罚力度大幅收紧。
简单总结:前三项大多属于流程疏漏,还有机会适用首违不罚;一旦触碰虚开发票,直接定性为恶意违法,没有容错空间。 自查风控第一步,先分清是 “操作疏忽”,还是 “主观偷税”,两类问题的整改路径完全不同。

这是绝大多数老板最容易踩坑的误区,“首违不罚” 与 “轻微不罚” 的适用范围,远比字面理解更窄。
1、首违不罚有严格时间限制
新规明确界定:“首违” 仅限同一个自然年度内第一次发生同类违法行为。 本年度第一次逾期申报,可以享受首违豁免;同一项违规,年内第二次发生,直接取消免罚资格,进入正常处罚流程。
2、轻微不罚必须同时满足三大条件
只有同时满足:违法行为轻微、税务机关核查前主动整改、没有造成税款流失危害后果,才可以适用不予处罚政策。 清单仅包含 8 项程序性事项:逾期办理税务登记、少量发票保管不当(25 份以内)、未按时报送平台涉税信息等小问题。
重中之重:偷税行为不在免罚清单内
隐匿经营收入、账上少列收入、虚假申报少缴税,一律定性为偷税。这类行为没有首违豁免,最低直接落入较轻处罚档位。 哪怕事后主动补缴税款与滞纳金,只能在对应档位里争取最低罚款比例,绝对不能免除罚款。
现实案例比比皆是:私户收款隐瞒营收,事后补税,依然被追缴税款、滞纳金,再加罚款,整体支出远超补缴的税款本金。
一句话总结:流程上的小疏漏,首次犯错 + 主动整改,有机会免于处罚;收入造假、隐瞒利润,补税是义务,罚款一定会产生。

与其研究罚款倍数,不如提前把风险堵住,三件事优先落地:
第一件:核对经营收款、平台流水与纳税申报数据
处罚档位的核心判定指标,就是少缴税款金额与占比。差额全部来自平台后台营收、对公 + 私户收款、账面申报收入三者之间的差异。 把电商平台、微信、支付宝全年流水逐季度导出,逐项核对:差额是退款未冲减、佣金未还原,还是收入没有并入报税,把差异原因全部留存书面证据。
第二件:匹配业务实质与公司主体,规避跨区域套利
账簿不全、申报异常,大多是多店铺、多主体共用仓库、共用人员长期累积形成的风险。 全国统一处罚标准之后,单纯换城市注册公司、跨区域拆分业务,已经无法改变处罚结果。税务机关只看业务真实实质,不再受注册地地域口径影响。
第三件:历史程序性瑕疵,抓紧主动整改
逾期申报、税务信息未更新、发票保管不合规这类程序性问题,主动自查整改,和被税务系统筛查出来,最终裁量结果天差地别。 “轻微不罚”“首违不罚” 的核心前提,永远是主动改正。主动纠错,才有机会适用免罚条款;被核查发现,直接失去从轻机会。
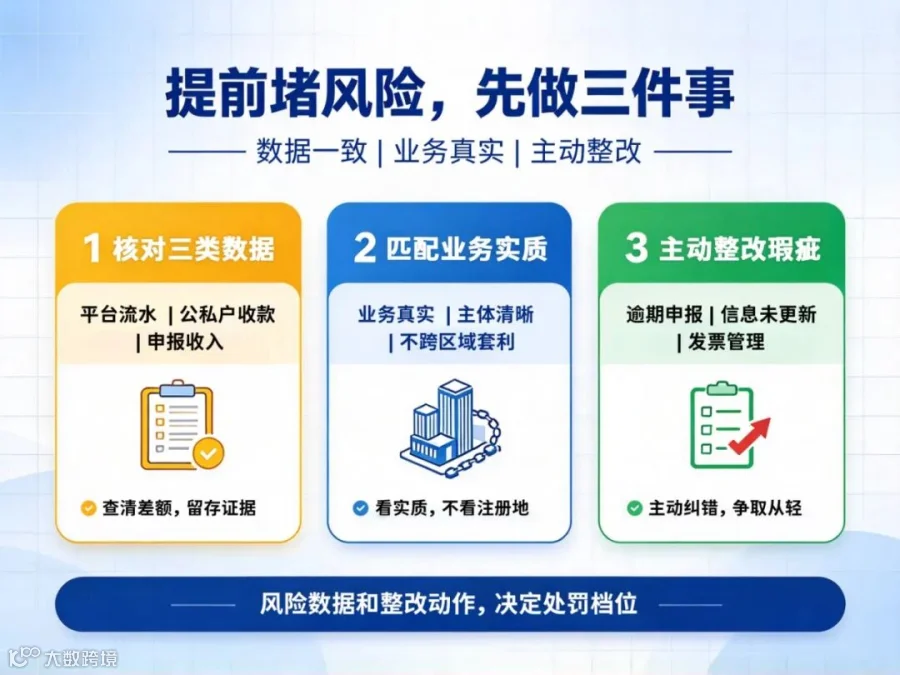

统一处罚标尺,意味着税收执法彻底标准化。程序性小失误,及时自查整改,还能争取免罚;收入造假、隐瞒营收,不存在首次免责,补税 + 罚款缺一不可。 先把三流数据核对一致,清理历史遗留瑕疵,远比事后研究罚款倍率更稳妥。
如果你正在梳理企业往期申报数据,拿不准流水和账面差异是否存在风险,不清楚哪些历史瑕疵可以主动整改,我整理好了一份《企业涉税风险自查清单》,把高频风险点和整改方案全部列明,扫码即可领取👇
