

点击蓝字
GHL清杉咨询
关注我们
两件相隔几千公里的事,指向同一个方向
2026年10月26日,中国证监会发布第13号公告,正式公布金融行业标准《上市公司可持续发展报告电子化规范》(JR/T 0356—2026),即日发布、即日实施。

而在欧洲,EFRAG(欧洲财务报告咨询组)刚刚于9月17日发布了修订版ESRS的XBRL分类标准草案,公开咨询至11月11日截止,计划年底前提交欧盟委员会和欧洲证券与市场管理局(ESMA)。
两个司法辖区,不约而同地在干同一件事:让可持续发展报告从一份“给人看的PDF”,变成一份“机器也能读的数据文件”。
这背后的技术,叫XBRL。今天这篇文章,就把它讲清楚。
什么是XBRL?
1. XBRL:给报告里的每个数据发一张“身份证”
XBRL (eXtensible Business Reporting Language,可扩展商业报告语言),简单说就是一种给商业数据打标签的通用语言。
传统PDF报告里,“温室气体范围1排放量:12.5万吨”只是一段文字。人看得懂,机器看不懂——机器不知道“12.5万”是排放量、是营收还是员工人数。
XBRL的做法是:给每个数据套上标准化的标签,比如
<Scope1GreenhouseGasEmissions>125000</Scope1GreenhouseGasEmissions>机器一扫就知道:这是范围1排放、数值125000、属于哪家公司、哪个报告期、什么单位。
这套“标签字典”有个正式名字,叫分类标准(Taxonomy)——它定义了哪些数据项需要披露、每个数据项叫什么名字、是什么类型、彼此之间什么关系。
2. 这不是新东西:财报已经“XBRL化”二十年了
如果觉得XBRL陌生,那是因为它一直在幕后工作。
沪深交易所早在2000年就开始要求上市公司用XBRL报送财务数据,中国是全球最早大规模应用XBRL的资本市场之一。欧盟则从2020财年起强制上市发行人按ESEF(欧洲单一电子格式)编制年度财务报告:XHTML排版供人阅读,内嵌的iXBRL标签供机器提取。
换句话说,财务报告的电子化早已完成,现在轮到可持续发展报告了。ESG数据正在获得与财务数据同等的技术待遇——这本身就是可持续信息“主流化”最硬的信号。
3. ESRS XBRL:欧洲可持续披露的“数据字典”
ESRS(欧洲可持续发展报告准则)是欧盟CSRD指令下的强制披露准则。ESRS XBRL,就是把整套ESRS披露要求“翻译”成XBRL分类标准:
目前欧洲的状态值得注意:受Omnibus简化方案影响,强制标记暂时处于“暂停”状态,尚无恢复日期;EFRAG正在按2026年7月通过的修订版ESRS重做分类标准,新草案咨询至2026年11月11日,计划年底前提交最终版。方向没有变,只是节奏放缓了。
中国的新规讲了什么?
证监会这次发布的JR/T 0356—2026,由上交所、证监会上市公司监管司、深交所、北交所等共同起草,是上市公司可持续发展报告编制、上报、审核、披露全流程的基础应用标准。44页的规范正文,核心内容可以归纳为五点:
1. 四大分类标准,对应ESG四张“数据表”
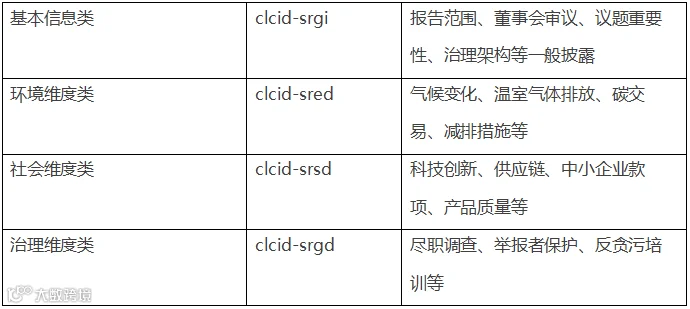
每个分类标准由一个模式定义文件(。xsd)和五个链接库(标签、参考、展示、计算、定义)构成,技术基础是XBRL 2.1规范。
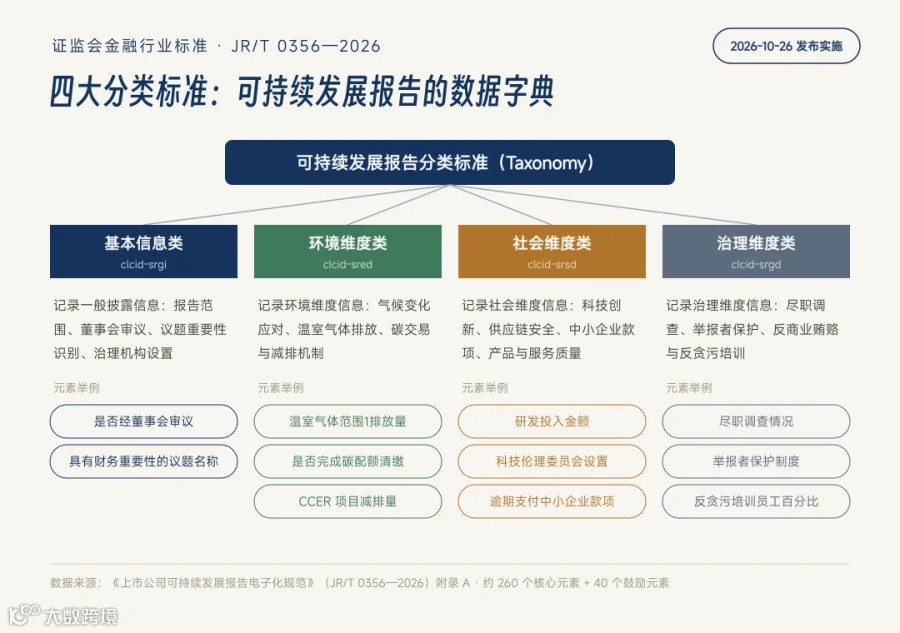
图: 四大分类标准信息图(JR/T 0356—2026)
2. 约300个数据元素,分“核心”与“鼓励”两档
附录A给出了完整的元素清单(约260个核心元素、40个鼓励元素),颗粒度非常细。以气候议题为例,不仅包括范围1/2/3排放量,还包括:
每一个元素都有唯一的英文名(驼峰命名)、中文标准标签和数据类型(字符串、小数、货币、百分比、是否适用等共12种)。规范还明确了元素的“时期类型”规则:存量数据用instant(时点),流量数据用duration(期间)。
3. 实例文档:一份纯数据的XML文件
企业最终产出的叫“实例文档”,要求相当明确:
4. 一个有意思的中欧差异
欧洲走的是iXBRL路线——标签嵌入人类可读的XHTML报告;中国的规范走的是独立XML实例文档路线——数据文件与展示报告分离,实例文档本身不含任何排版信息。两种路线各有考量,但对企业来说结论一致:底层数据必须结构化、标准化。
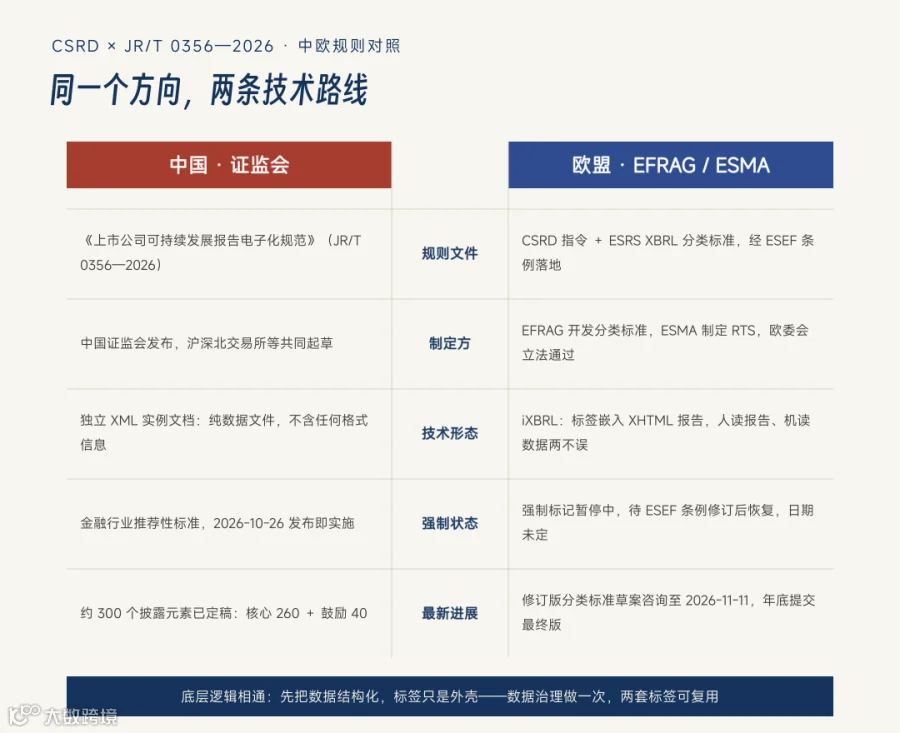
图: 中欧 ESG 报告电子化对比
5. 规范的自我定位:只说“怎么描述”,不说“怎么保密”
规范引言中有一句容易被忽略但很重要的话:本文件仅提供数据描述规范,不包含加密、数据完整性等安全机制。也就是说,它管的是“数据长什么样”,至于传输安全、权限控制,由披露流程中的其他环节负责。
企业应该怎么做?六步走
第一步:读懂分类标准,建立数据映射表。 把附录A的元素清单变成一张Excel映射表:每个元素对应公司内部哪个部门、哪个系统、哪张底表。这是所有后续工作的基础。
第二步:先做差距分析(Gap Analysis)。 对照元素清单逐项核查:哪些数据已有、哪些在ERP/EHS/碳管理系统里但没进报告、哪些完全没有。例如,范围1/2排放、碳交易、董事会审议情况这类核心元素,优先补齐。
第三步:统一数据口径。 规范要求明确披露核算标准、方法和合并口径(股权比例法/财务控制法/运营控制法),以及口径是否变化及原因。XBRL时代,口径不一致会被机器一眼看穿——同一元素、连续两年、不同算法,数据对比立刻失真。
第四步:把数据采集“往前移”。 不要等年报季才收集数据。把核心元素嵌入日常ESG数据管理流程,按月度/季度滚动更新,报告期只是“导出”而非“赶工”。
第五步:选择工具与验证流程。 无论是自建还是采购ESG报告软件,确认其支持XBRL 2.1、能按证监会分类标准生成实例文档、并通过Schema验证。报告发布前先用验证工具跑一遍,别等交易所退回。
第六步:保留人工可读报告与数据的勾稽关系。 电子化不等于放弃排版后的PDF。要确保PDF里的每个数字与实例文档中的标签值完全一致——这是未来监管核查和第三方鉴证的重点。
五个容易踩坑的注意事项
鉴证与责任:机器可读之后,错了更容易被发现
电子化披露还有一个容易被低估的连锁反应:数据一旦结构化,错误就无所遁形。
在欧盟框架下,CSRD要求的有限鉴证(limited assurance)明确覆盖三个层面:双重重要性评估过程、可持续声明与ESRS的符合性,以及按数字标记要求完成标记的合规性。也就是说,未来鉴证不仅审数据本身,还审你的标签打得对不对。
在中国,规范本身是技术标准而非罚则,但它与披露准则配套之后,实例文档中的数据将成为监管比对、投资者诉讼和媒体监督的直接素材。PDF时代藏在段落里的模糊表述,在XML时代是一个个可以被程序批量比对的字段。
这对企业的启示很直接:数据治理的优先级,应该排在报告美化之前。
这张“数据网”里,每个角色都会变化
对上市公司:报告编制从“写作文”变成“填数据库”,ESG团队需要与财务、IT深度协同,董办的披露流程多了一道技术验证环节。
对投资者和数据机构:数据免去了从PDF手工录入的环节,横向可比、纵向可追踪,ESG评级和投研模型的数据成本大幅下降。未来几年,ESG数据服务的竞争焦点会从“谁的数据全”转向“谁的分析深”。
对监管机构:机器可读意味着可以做跨公司、跨行业的自动比对和异常筛查——比如碳排放数据与碳交易清缴数据的交叉验证。未来这些报告还可能因为出海要求,汇入欧洲单一接入点(ESAP,预计2027年运营)这样的平台。
对软件服务商:XBRL 2.1支持、分类标准映射、Schema验证将成为ESG报告软件的准入门槛。
对报告鉴证:可持续信息鉴证将增加“标记合规性”这一新维度,懂XBRL的鉴证团队会更有市场。
常见问题(FAQ)
结尾:报告的本质正在改变
过去,可持续发展报告是一份“作品”——讲究设计、叙事和传播。
未来,它首先是一份“数据”——准确、结构化、机器可读,然后才是故事。
证监会这份44页的规范,和EFRAG那份还在征求意见的分类标准,本质上说的是同一句话:可持续信息正在获得与财务信息同等的地位,也终将接受同等的技术和质量约束。
早一点把数据底座搭好的企业,会在下一个披露周期感谢现在的自己。

关于我们
GHL 清杉咨询(上海清杉为路科技有限公司)是深耕可持续发展领域的专业机构,专注于提供可持续发展战略咨询与落地服务,已服务逾百家央国企、上市及拟上市公司,沉淀丰富行业案例。我们致力于结合客户行业特性、发展阶段与实际需求,量身定制可持续发展咨询方案,系统提升企业的环境、社会及治理水平,赋能客户从多角度、多维度实现风险可控,推动业务与可持续目标协同,助力企业长期稳健发展。
我们的服务:
🔹ESG信披辅导:A股、H股及其他地区上市及拟上市企业ESG报告编制及辅导;
🔹ESG管理提升:ESG管理体系搭建、战略规划、数据资产识别、评级提升等;
🔹ESG报告鉴证:针对ESG报告数据及流程,开展独立的ESG报告鉴证;
🔹绿色金融研究咨询:出具SPO报告,基金影响力报告及环境信息披露报告,提供ESG尽责管理等服务;
🔹ESG合规与风控:企业ESG合规咨询(如欧盟碳关税、零毁林法案等)、EcoVadis评级咨询等;
🔹绿色转型咨询:SBTi验证辅导、碳盘查、碳足迹测算、绿色工厂申报辅导等。
专业资质保障: 公司已通过ISO 9001质量管理体系认证、ISO 27001信息安全管理体系认证,并持有AA1000可持续发展(ESG)审验(鉴证)资质,为服务品质和信息安全提供坚实保障。

优己丫(Yojiya)是一家专为追求品质生活而打造的高标准食品电商平台,通过严选有机、绿色、地理标志等获得国家食品认证的农产品,为大众提供放心安全的农产品。

