大数跨境

拓维信息:280亿市值,九个月主业利润只有1100万(诸葛诊断27)

拓维信息:280亿市值,九个月主业利润只有1100万(诸葛诊断27) 诸葛定位研究院
2026-11-01
12
导读:2026 年第三季度营收 11.10 亿、同比 +43.84%,毛利只增长 18.7%——每多做 100 元生意多赚 8.5 元。前三季度营收 24.22 亿,扣非净利只剩 1121.85 万。
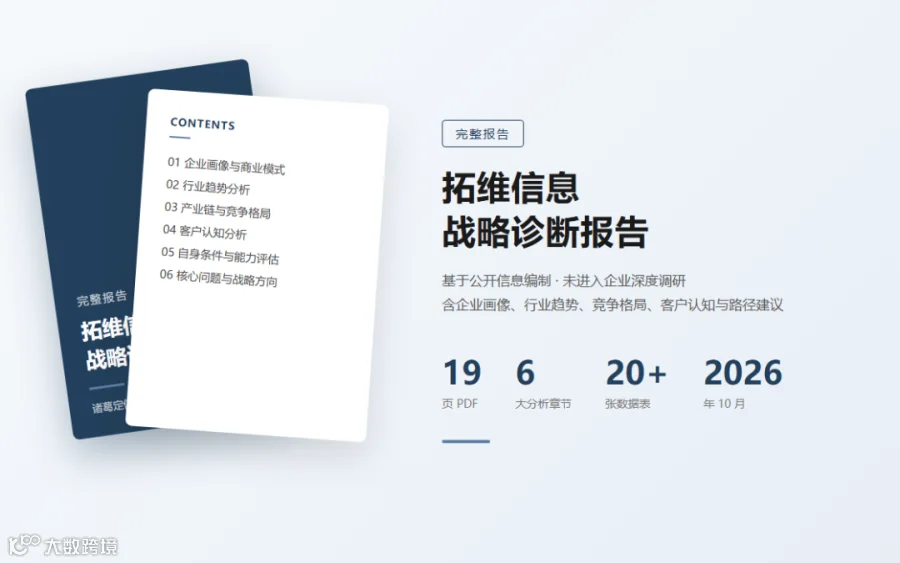
本文是一份完整战略诊断报告的精读版,约 4100 字。完整报告 19 页 PDF、6 个分析章节、20 余张数据表,加我微信即可领取(二维码见文末)。
2026 年第三季度,拓维信息交出一份漂亮的收入数字:单季营收 11.10 亿元,同比增长 43.84%。
同期毛利只增长 18.7%。
每多做 100 元生意,多赚 8.5 元毛利。
前三季度合起来,营收 24.22 亿元、增长 16.53%,归母净利润 9,934.72 万元、下降 5.25%,扣非净利润 1,121.85 万元。
一家 280 亿元市值的公司,九个月的主业利润是 1,100 万元。
一、这份季报漂亮在哪,薄在哪
先看三个数。第三季度,营收 11.10 亿元、同比增长 43.84%;归母净利润 3,012.51 万元、增长 15.67%;扣非净利润 2,554.19 万元、增长 31.55%。
单看这三个数,是一份不错的季报。
但把毛利率放进去看,事情就变了:16.58%,比上年同期下降 3.47 个百分点。
拆开算一遍。上年同期营收约 7.72 亿元、毛利约 1.55 亿元;本期营收 11.10 亿元、毛利 1.84 亿元。
营收增加 3.38 亿元,毛利只增加 0.29 亿元。
这就是问题的形状:增长的边际毛利只有 8.6%。每多做 100 元生意,多赚 8.6 元——扣掉销售、管理、研发的分摊,几乎不剩。
它不是没增长。它是增长了,而增长本身几乎不带来利润。
诸葛诊断:这一季不是业绩拐点,是模式的一次体检。营收涨四成、毛利涨一成八,说明它多接的每一单,都是在用同一种薄的方式挣同一种钱。
二、三块业务,收入结构和利润结构是倒着的
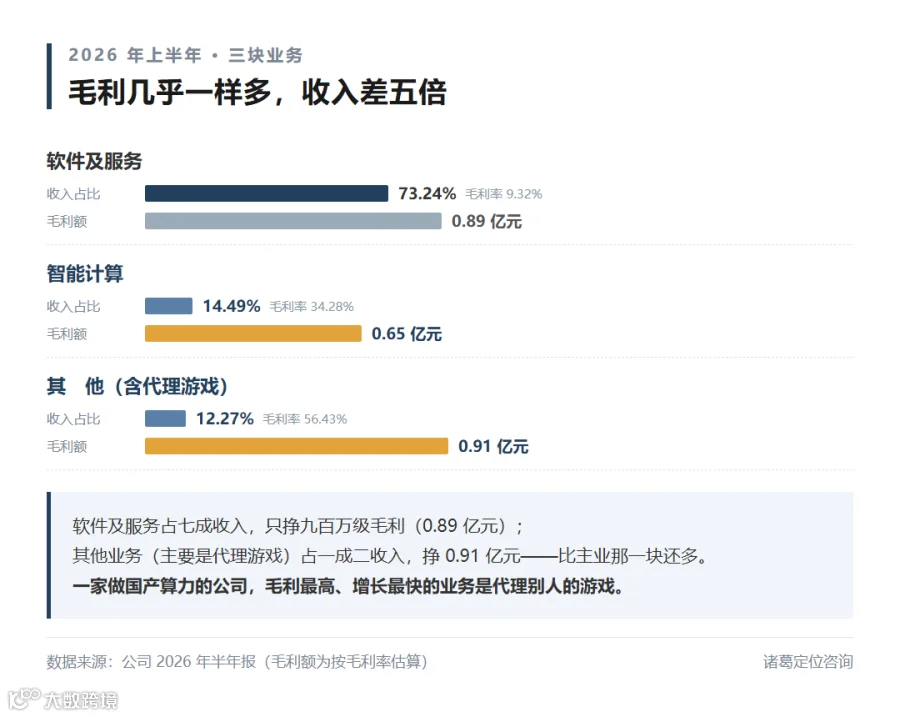
2026 年上半年,它的收入分三块。
软件及服务 9.60 亿元、占收入 73.24%,毛利率 9.32%,同比下降 3.86 个百分点。
智能计算 1.90 亿元、占 14.49%,毛利率 34.28%,同比上升 17.34 个百分点——收入降了 33.08%,毛利反而涨了,说明它在挑单。
其他业务 1.61 亿元、占 12.27%,毛利率 56.43%,同比增长 122.17%,主要是代理游戏。
这张表要竖着读。收入占比从高到低是 73%、14%、12%;毛利率从低到高是 9.3%、34.3%、56.4%。完全倒挂。
换算成毛利额更清楚:软件及服务约 0.89 亿元,智能计算约 0.65 亿元,其他业务约 0.91 亿元。
三块业务贡献的毛利几乎一样多,收入却相差五倍。
一家做国产算力的公司,毛利最高、增长最快的业务,是代理别人的游戏。
而到了第三季度,「算力业务放量」把营收拉起来 43.84%,毛利率掉到 16.58%——放量的是低毛利的那一段。 上半年好不容易靠挑单把智能计算的毛利率拉到 34.28%,一个季度就守不住了。
公司越大,越像一家集成商。
集成商的活法是低毛利、高周转、靠垫资换规模。这条路走到头是什么样子,可以看看威普罗——全球最大的微软、SAP 实施伙伴之一,规模做得极大,毛利率还是 20% 到 25%,永远受制于生态方。
三块业务的毛利几乎一样多,收入却差五倍
三、三个定价权,都不在自己手上
一家公司能不能挣到钱,看它手里握着几个决定权。拓维信息有三个关键决定,一个都不在自己手上。
接什么单,由生态定。 华为把订单分给伙伴,伙伴按能力和层级拿。它做不了「这个单我不接」这样的决定,因为不接就没有下一个。
卖什么价,由招标定。 政企项目走公开招标,价格由最低价或综合评分决定。它的资质能加分,但加分不等于能开价。
什么时候收钱,由财政定。 政企项目的付款跟着预算年度走,四季度集中验收付款。这解释了它的现金流为什么总在波动——2026 年前三季度经营现金流 2.99 亿元、同比下降 61.5%。
三个决定权都不在自己手上,剩下的只有执行效率。
而一家公司如果只能在执行上竞争,它的毛利率就只剩一个去处:行业平均水平,也就是 5% 到 15%。
收入由政策定,毛利由华为定,账期由财政定。 这就是通道生意的财务形状——订单从生态方来,价格由生态方谈,它负责把东西装进机房、把账期垫出来。
诸葛诊断:它不是不努力。它是在一个自己没有定价权的环节里,把执行做到了最好。而执行做到最好,也只是把 8.6% 的边际毛利做稳。
四、它有一门换不掉的生意,小到报表上看不出来
判断一家公司有没有护城河,有个很土的问题:客户换掉它,要付多大代价。
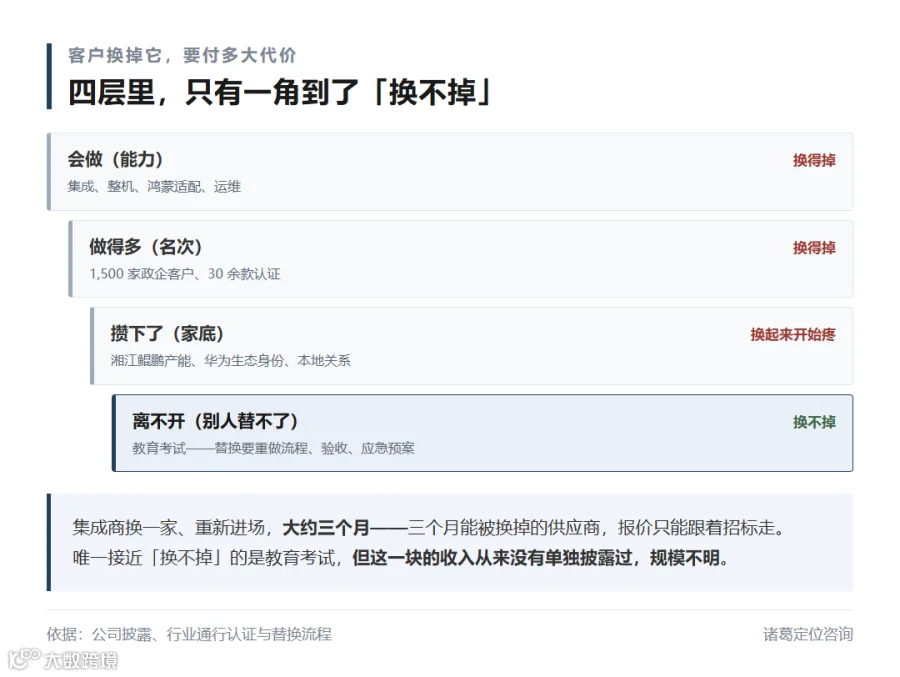
集成商要换掉它,大约三个月。 换一家进场、重新对接、重新调试,就这么多。三个月能被换掉的供应商,报价只能跟着招标走。
它在国产算力这条链上名次不低:华为生态核心伙伴、鸿蒙认证产品 30 余款、湘江鲲鹏运营方、湖南本地政企市场头部。
但名次没有换成定价权。客户为什么选它?理由有三条:它在湖南、有华为授权、有本地交付团队。三条都是真的,但没有一条是「只有它能做」。
它唯一接近「换不掉」的地方,是教育考试。
考试系统对稳定性要求极高,替换要重做流程、重做验收、重做应急预案,一个周期两三年。这一块它做了多年,流程、验收、应急预案都长在自己身上。
问题是,这一块的收入从来没有单独披露过,规模不明。
把客户关系分四层看:会做(集成、整机、鸿蒙适配、运维)——换得掉;做得多(1,500 家政企客户、30 款认证)——换得掉;攒下了(湘江鲲鹏产能、华为生态身份、本地关系)——换起来开始疼;离不开(教育考试)——换不掉。
前三层都实,第四层只在一个角落成立,而这个角落有多大,公开信息里看不出来。
「攒下了」和「离不开」之间隔着什么?隔着客户有没有把关键流程交给它。客户把考试系统交给它,这一条接近「离不开」;客户只是买了一批服务器,这一条还停在「换起来有点麻烦」。
四层里,只有考试那一角到了「换不掉」
五、它没有余粮做产品
2026 年前三季度,研发费用 1.11 亿元、同比下降 2.57%,占营收 4.6%。
同期毛利 4.30 亿元,期间费用 3.74 亿元。
毛利 4.30 亿元,期间费用就吃掉 3.74 亿元。 剩下的 0.56 亿元,还要靠信用减值损失转回 5,543.41 万元补上,才有 1.1 亿元的营业利润。
那笔减值转回,主要来自联营企业归还借款冲回的坏账。
一笔旧账收回来,撑起了半个利润表。
这个账说明一件事:它没有余粮做产品。
产品化需要连续三年、每年几亿元的投入。而它一年的毛利只有 5 到 6 亿元,全部拿来投研发也不够——因为还要养销售、养交付、垫项目。
通道的钱和产品的钱不能共用。 通道的钱要垫在项目里,产品的钱要投在研发里,两者抢的是同一笔现金。
这就是为什么,它在最需要产品化的年份,减了研发。
六、它为什么走成今天这样
这里要说一句公道话:2021 年那个决定是对的。
那一年它全面转向国产算力,与华为合建湘江鲲鹏。当时信创从加分项变成准入项,国产算力的需求确定性极高,而它有本地关系、有交付能力。跟着生态走,好处是不用判断方向。
代价是另一句:方向由别人定。
威普罗做了三十年微软、SAP 的最大实施伙伴,毛利率还是 20% 到 25%。这不是能力问题,是体系问题——在别人的体系里做配套,上限由体系定。
五年下来,它的收入从集成转向软硬一体,客户从湖南扩到全国,资质从软件企业变成生态核心伙伴。每一步都对,加起来却是一家毛利率 17.74% 的公司。
它的问题不是选错了生态。准确地说,是用集成商的成本结构,去做产品商的梦:研发要按产品公司投,交付要按工程公司配,垫资要按集成商扛,三套成本压进一张损益表,任何一套都算不清自己的账。
这才是「收入涨、毛利不涨」的机制原因。
七、方向:把考试从「定制的活」改成「可复制的产品」
五个候选方向摆在一起,结论是:主方向做考试标准品,配套把智能计算从卖整机改成卖行业方案;生态通道守住但不加码,游戏代理处置,省外复制不做。
为什么是考试?因为它是唯一一个客户换起来要两三年的市场。这个市场的特点是稳定性压倒一切,客户愿意为「不出事」和「懂流程」付溢价。
而它在这块已经有流程、有验收、有应急预案。
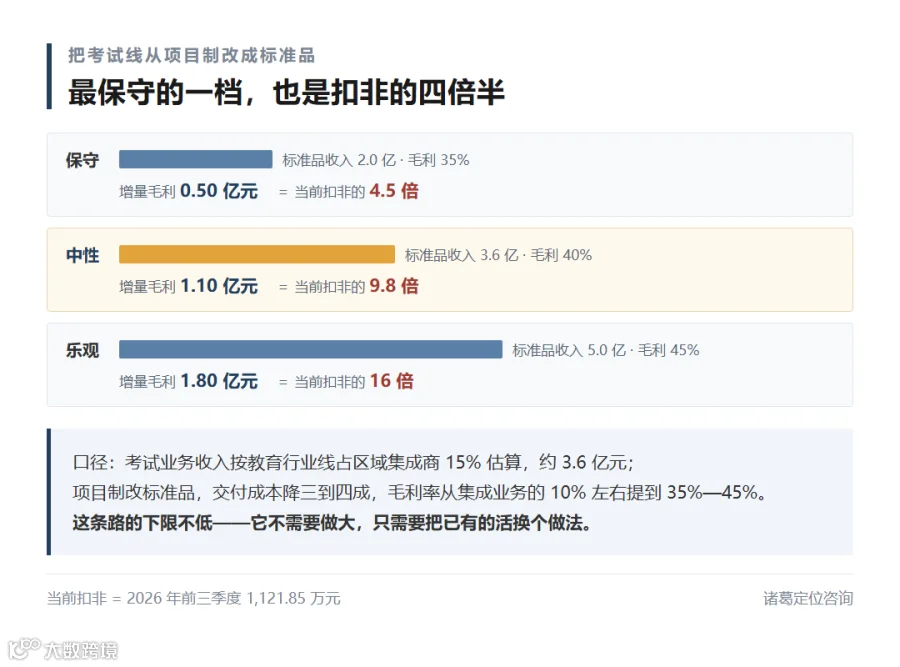
算一笔账。公司没有披露考试业务的收入,按业内惯例,教育行业线在区域集成商里通常占一到两成,取 15% 估算,对应收入约 3.6 亿元。
这部分如果从项目制改成标准品,交付成本能降三到四成,毛利率可以从集成业务的 10% 左右提到 40% 以上。同一笔收入,毛利多出 1 亿元以上——相当于前三季度扣非的九倍。
保守情形也不难看:即使只做到 2 亿元标准品收入、35% 毛利率,增量毛利也有 5,000 万元,是当前扣非的四倍半。
这条路的下限不低。它不需要做大,只需要把已有的活换个做法。
要换的是两件事。
交付方式:现在交的是「按客户要求定制」,要改成交「开箱即用的标准件」。
收钱方式:现在收的是项目结算款,要改成按考点年费。这一层才是战略动作——授权费覆盖研发(利润来源),年费覆盖运维升级(续约来源),分成走集成商(规模来源)。
三层里最难的是第一层,因为它要求产品真的能脱离定制。
三档情形,最保守也是当前扣非的四倍半
八、头三个月做什么,会疼在哪
资源不新增。通道业务维持现有投入、不再扩张;游戏业务不再投入,释放的资源转到考试;算力方案用考试的行业能力,不单独建团队。这是内部转移,总预算不增加。
头三个月四件事。
第一,把考试线的成本单独建账。 交付、运维、硬件、销售分开算,搞清楚这条线到底赚多少。现在这个数在全公司账上看不出来,而它是整案判断的基础。
第二,签两个省的三年框架。 不是单个项目合同——项目合同做完就结束。框架要写清:按考点收年费,含运维和升级。
第三,从 30 余款认证产品里挑一款做深。 挑的标准是客户已经在用、且愿意为稳定性付钱,技术新不新不算。挑定之后,把这一款的研发投入提到现在的五倍以上。
第四,谈游戏代理的退出方案。 不急着卖,先把它从战略业务里摘出来,停止追加投入。
四件事都不难,但每一件都会疼。
疼在销售。 现在签一单算一单,回款快慢不影响提成。改成卖标准品,第一年要投产品定义、投样板客户,销售额会掉。销售不会主动配合,除非把「标准品收入占比」写进考核。
疼在交付。 标准品意味着少做定制,交付团队工作量下降、编制会缩。这批人是公司最能打的队伍。
疼在利润表。 处置游戏业务,直接少掉一块稳定利润和一批人——这一块阻力最大,因为它是现在唯一在赚钱的业务。
而这条路最大的风险敞口,是它仍然依赖政策。标准品的客户是考试院和教育局,这两个客户的预算来自财政。财政紧,采购就停。
产品化解决的是「每单赚多少」,解决不了「有没有单」。
要缓这一条,只有让标准品不只卖给出钱的人,也卖给同行的集成商。集成商没有产品,但有项目。把产品授权给它们,收入就跟项目数量挂钩,不跟财政预算挂钩。
诸葛诊断:它站在中国最好的国产算力生态里,做的却是这条链上最薄的一段活。方向不是往哪长,是哪一段能开价——考试是唯一客户换起来要两三年的地方,通道本身随时可换。
最后,说回一个更根本的问题。
判断这家公司,别只看收入增速,看两个比值就够了:毛利率有没有过 20%,扣非有没有过归母的一半。
前者说明它做的是产品还是集成,后者说明利润是挣来的还是转回来的。2026 年前三季度,这两个数分别是 17.74% 和 11.3%。
还有一个更土的标准:招标文件里有没有出现过它产品的名字。
30 余款鸿蒙认证产品,如果一款都没被点名,那这些认证就只是资质。资质能进围标名单,产品才能定价格。
领取完整报告
想要这份完整的战略诊断报告?扫码加我微信
长按识别二维码,加我微信
加微信后回复「拓维信息报告」即可领取完整版。添加时请备注「企业名称 + 您的姓名 + 您的职务」,方便我提前了解你的行业,沟通效率更高。
完整报告包含:19 页 PDF、六个分析章节(企业画像与商业模式解构、行业趋势、竞争格局、客户认知与身份、自身条件与能力评估、核心问题与战略方向)、20 余张数据表。里面有三块业务的毛利额拆解、第三季度边际毛利的完整算式、客户换掉它的四层判断、五个方向(A 到 E)的逐条过筛、三条路线的三种情形测算,以及头三个月的四件事与三个证伪信号。
关于作者
刘亮,诸葛定位咨询 创始人,企业增长战略专家,高级职称、《点燃市场》作者、2024 湖南十大品牌人物、湖南大学 / 湖南师范大学硕士研究生导师、中南大学品牌研究院专家、工信部名师优课专家,资深的战略定位、战略解码和品牌营销咨询实战专家。
这份报告由我与诸葛战略智能体共同完成。加我微信时,也欢迎顺便聊聊你自己企业的增长问题。
「诸葛刘亮聊战略」视频号 / 抖音号 每日更新,聊湖南产业、聊商业热点、聊企业的增长机会,欢迎关注。
免责声明
本文为「诸葛定位咨询」基于拓维信息系统股份有限公司(002261.SZ)公开披露的定期报告、公司公告、监管公开文件及公开媒体报道,作出的独立战略分析。未进入企业内部调研,未获取任何未公开信息。文中数据均来源于公开渠道,如与公司正式披露信息存在出入,以公司披露为准。文中涉及的行业规模、结构占比、增速等为第三方研究或作者测算口径,非公司披露数据。
全文版权归「诸葛定位咨询」所有,欢迎转发,转载请注明出处。

【声明】内容源于网络
0
0
诸葛定位研究院
内容 52
粉丝 0
诸葛定位研究院
总阅读1.4k
粉丝0
内容52