


(欢迎关注,及时了解商业航天最新消息)
SpaceX 最新财报披露了一组值得玩味的数据:2026 年第三季度营收 145.75 亿美元,同比增长 161.4%,净利润 44.04 亿美元,实现上市后首次盈利;但其中约 34.5% 的营收来自单一客户 Anthropic,且相关大额合同大部分允许提前 90 天通知取消。
这组数据提出了一个比 "火箭能不能回收" 更根本的问题:当航天企业走出技术验证阶段,决定其长期价值的不再只是发射能力,而是收入结构的稳定性与商业模式的可持续性。对中国商业航天而言,这一命题同样近在眼前。
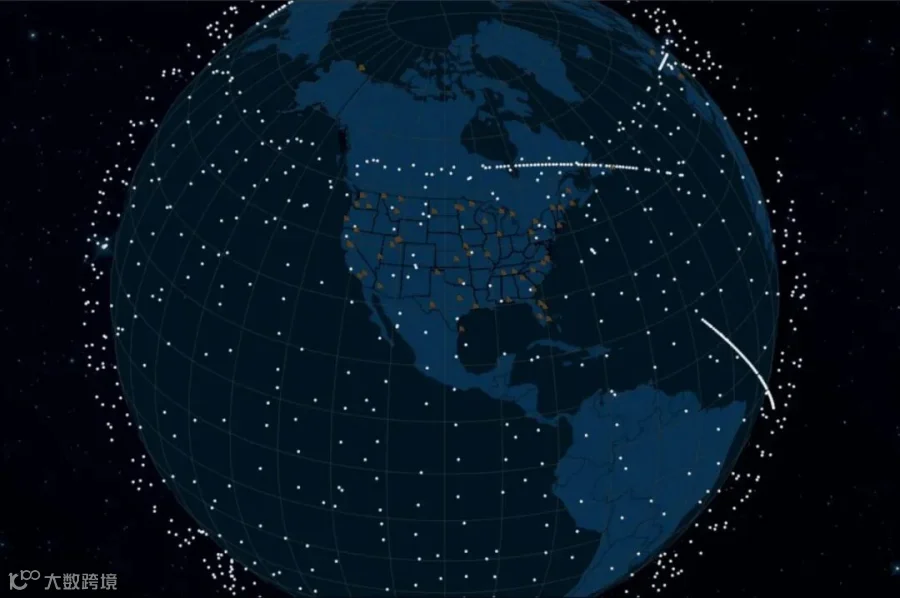
市场容易把 SpaceX 的增长简单理解为 "发射 + 星链",但财报分部数据显示并非如此。
第一,AI 算力业务已成为收入第一大来源。
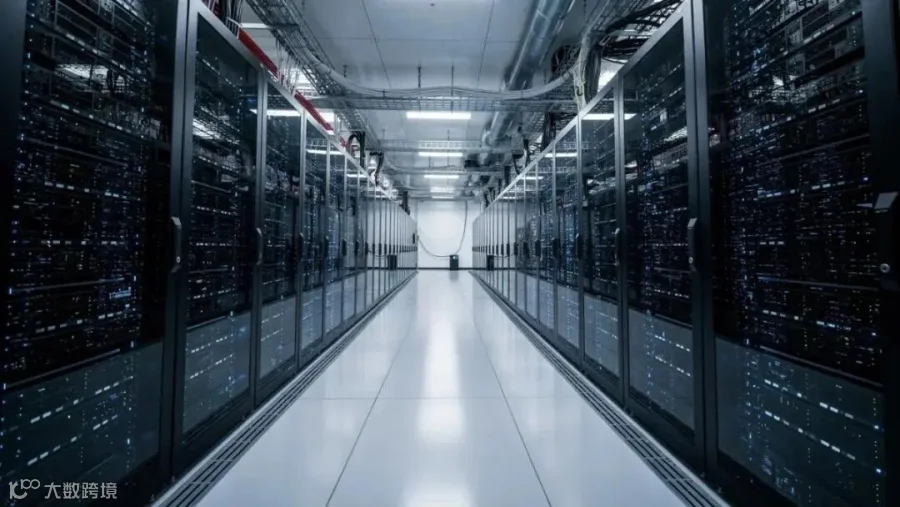
超级智能部门(SI,含算力租赁、Grok、Cursor、X 广告等)Q3 收入 75.60 亿美元,占总营收 51.9%,首次超过星链所在的连接业务
其中 "SI 解决方案与基础设施" 收入 70.22 亿美元,对应向 Anthropic、谷歌等客户提供 GPU 集群及配套数据中心资源
第二,传统太空业务增速平缓。
太空业务 Q3 营收 17.67 亿美元,同比仅增长 6.1%,经营亏损收窄至约 700 万美元
星舰第 14 次飞行首次入轨并部署 26 颗星链 V3 卫星,完成首个创收任务,但对整体收入拉动有限
第三,利润主力仍是星链,而非发射。
连接业务 Q3 收入 52.48 亿美元,经营利润 23.67 亿美元,约占公司整体经营利润的 85%
截至 9 月底,星链消费者订阅用户 1360 万,单季净增 160 万
第四,头部客户与柔性合同并存。
Anthropic 贡献约 34.5% 营收,月付款逾 30 亿美元;其与 xAI 的协议至 2029 年最高对应 845 亿美元支出,但大部分允许提前 90 天取消
与谷歌的协议在 2026 年 12 月 31 日后,同样可由任一方提前 90 天终止
也就是说,SpaceX 的高增长由少数 AI 大客户的算力采购驱动,合同又以短期、可续约为主。技术上,SpaceX 掌握了火箭回收与星链网络;商业上,其收入结构却暴露在 To B 大客户资本开支节奏与合同可取消性之下。
航天企业的收入结构,本质上由 "卖给谁" 和 "合同多硬" 决定,而非单纯由 "能做什么" 决定。

将视角转回国内,商业火箭企业的客户结构呈现出另一类集中特征。
根据蓝箭航天科创板招股说明书及公开招标信息:
蓝箭航天已与中国星网、垣信卫星签订正式发射服务合同
朱雀三号入选中国星网核心供应商名单,并中标垣信卫星一箭 18 星发射服务项目
天兵科技、中科宇航等头部企业同样入围千帆星座发射服务招标
需求端高度集中:星网 GW 星座总规划 12992 颗,千帆星座规划规模庞大,两大国家级星座构成当前民营火箭发射订单的主体来源。这一结构在组网初期具有合理性 —— 订单明确、排期稳定,支撑企业完成产能建设与技术迭代;但从中长期看,单一需求来源意味着发射节奏高度绑定国家级星座的组网计划、财政投入与发射窗口安排,企业自主调节空间有限。
国家队订单是起步阶段的 "压舱石",但不能构成企业的全部收入结构。

第一,客户集中度风险
SpaceX 的 Anthropic 占比、中国火箭企业的星座订单占比,是同一类问题的两种形态:收入来源单一,使企业对头部客户的预算节奏高度敏感。客户扩张则收入放量,客户收缩则产能闲置。头部企业尚且如此,缺乏订单储备的二三线火箭厂商抗风险能力更弱。
第二,合同刚性不足
大额长协往往附带提前终止条款,"框架订单" 与 "已确认收入" 之间存在差距。发射服务招标中的中标候选人、意向合同与正式排期合同,法律效力和收入确定性逐级递减。企业在融资估值和产能扩张时若以意向订单为基数推算营收,容易形成供给与需求的错位。
第三,收入来源单一,缺少第二曲线
成熟航天企业的收入通常由多层构成:发射服务、卫星制造、网络运营、数据服务、政府采购、国际商业出口。国内多数民营火箭企业当前收入仍以发射服务为主,卫星应用、在轨数据、商业化通信服务等下游收入尚未形成规模。只卖 "运力",企业议价能力受制于运力供需周期;向 "运营 + 服务" 延伸,才能获得更稳定的经常性收入。SpaceX 的路径也印证了这一点:发射与太空业务体量有限且增速平缓,真正撑起利润的是星链订阅与算力服务这类持续性收入。
第一,回收与组网解决 "能不能上去",客户结构解决 "能不能持续赚钱"
可回收火箭降低单位成本,星座组网提供需求总量,但成本优势与需求规模并不自动转化为利润。只有收入结构多元化、合同条款具备确定性,降本成果才能沉淀为企业现金流。
第二,客户多元化是下一阶段竞争焦点
国内商业客户:应急通信、环境遥感、海事监测、物联网终端等行业用户
国际市场:海外卫星运营商的发射与整星出口订单
下游服务:从一次性发射收费,转向在轨数据与通信服务订阅
SpaceX 的经验显示,即便是全球龙头,单一客户依赖与柔性合同也会被资本市场重点审视;国内企业在组网扩张期即应布局客户结构,而非等到订单退潮后再补短板。
第三,财务披露将逐步成为行业分水岭
商业航天企业进入 IPO 辅导与审核阶段后,收入确认口径、客户集中度、合同履约确定性将成为审核核心关注点。技术故事能否转化为可持续财务表现,决定企业能否从一级市场进入二级市场获得持续融资。
最后
SpaceX 三成五营收来自一家 AI 客户、大额合同可提前取消;中国民营火箭订单集中于两大国家级星座。两者业务形态不同,但指向同一个结论:
商业航天的第一道坎是技术 —— 火箭能不能入轨、能不能回收;第二道坎是商业 —— 收入来源是否分散、合同是否刚性、第二增长曲线是否成型。
行业从 2024 年到 2026 年的主线是技术突破,未来两到三年的主线将转向商业闭环。能够把技术能力转化为稳定、多元、可预测收入的企业,才有可能穿越星座组网周期,成为真正意义上的商业航天公司。
信源链接
1.新浪财经: SpaceX 上市后首度盈利,SI 占 51.9%、太空业务 17.67 亿、星链贡献 85% 经营利润、合同 90 天条款
https://cj.sina.com.cn/articles/view/9171525735/222aa606700103j5oq
2.36 氪: SpaceX 首次盈利,净利 44 亿美元,Q3 营收 145.75 亿美元同比增
161%https://36kr.com/p/4035329461916809
3.每日经济新闻: SpaceX 最大单一客户 Anthropic 三季度贡献 34.5% 营收,月付款逾 30 亿美元
http://m.toutiao.com/group/7702243523805856297/
4.SpaceX 官方财报(Q3 2026 Results): 营收 146 亿美元同比 + 161%、净利 44 亿美元、SI 与 Connectivity 双分部
https://s21.q4cdn.com/184289198/files/content_files/SpaceX-Reports-Third-Quarter-2026-Results.pdf
5.Morningstar: SpaceX Q3 GAAP 营收 146 亿、净利 44 亿,SI 与 Connectivity 驱动盈利
https://www.morningstar.com/stocks/xtse/spcx/earnings
6.证券时报: 朱雀三号实现火箭陆地回收,招股书披露与星网、垣信正式合同
https://www.stcn.com/article/detail/4085799.html
7.上海证券报: 三家火箭公司入围千帆 "一箭 18 星" 招标
http://www.cnstock.com/commonDetail/487910
8.中国经济信息网: 蓝箭航天已与中国星网、垣信卫星签署合同
https://www.cei.cn/defaultsite/s/article/2026/01/13/4b4ff607-99db89c9-019b-b4cda251-6614_2026.html
9.东方财富研报: 2026 年中国商业火箭行业概览,头部星座客户订单构成需求基础
https://pdf.dfcfw.com/pdf/H3_AP202609071829105014_1.pdf
10.腾讯新闻: 马斯克警告云厂商洗牌,SpaceX 收入押注可取消合同
http://news.qq.com/rain/a/20261030A03L7E00
欢迎持续关注【华若汀商业航天】,第一时间跟进国内民营火箭、卫星产业最新动态。
©华若汀传媒
企业动态征集
本文涉及的SpaceX、蓝箭航天、天兵科技、星际荣耀、星河动力、深蓝航天等商业航天企业,如有最新发射计划或融资进展,欢迎联系编辑部补充。同时开放3个产业链企业免费展示名额,评论区留言「企业名+业务介绍」即可参与。

