本周海进江运价
海进江运价分析主要基于具有行业一定权威性的多家船东提供出来的运价数据,仅供参考。
各航线运价汇总
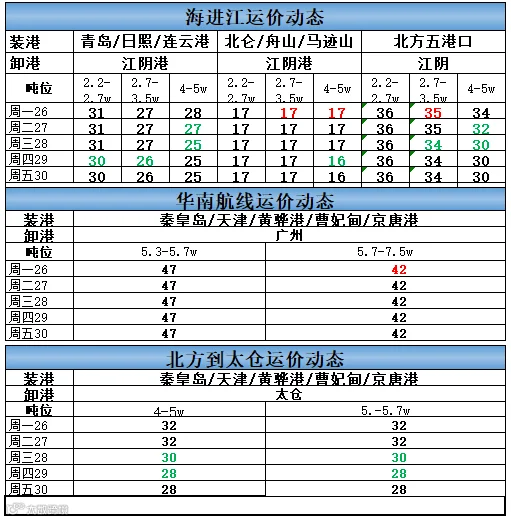
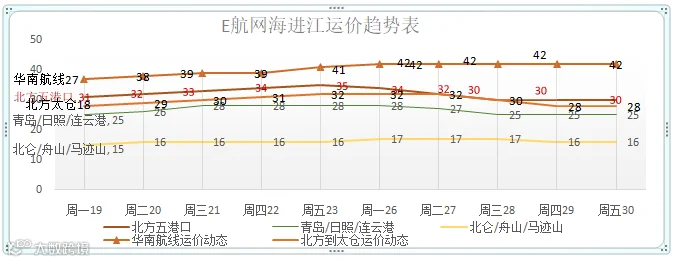
本期沿海运价总体维稳,周末各航线具体运价如下:
- 青岛进江方向(4-5万吨):下跌3元,报25元/吨;
- 北仑进江方向(4-5万吨):涨跌相抵,报16元/吨;
- 北方五港进江方向(4-5万吨):下跌4元,报30元/吨;
- 华南方向(5.3-7.5万吨):上涨1元,报42元/吨;
- 北方到太仓(4-5.7万吨):下跌4元,报28元/吨。
运价分析
本周沿海市场整体清淡。散货运价周初略有上涨,后期延续小幅下跌趋势,华南运价总体保持维稳。
目前南方大部分区域仍受高温余热影响,日耗得到部分支撑,补库需求有一定释放空间。但鉴于大部分终端经过前期阶段性拉运,库存相对安全,加之长协煤炭持续补充,实际新增货盘偏少。同时,运力相对充裕,导致进江方向大船运价受多因素扰动,观望情绪浓厚并出现小幅下跌。
后市展望:冷空气即将抵达,需重点关注电厂日耗及库存变动。短期来看,多空因素交织,运价大概率维持震荡格局,建议持续关注煤价调整幅度与天气动态。
(注:绿色字体代表运价下调,红色字体代表上浮)
本周长江运价
长江运价分析主要基于具有行业一定权威性的多家船东提供出来的运价数据,仅供参考。
长江上水运价
长江下水运价
本周长江下水各航线运价均维持稳定。
运价分析
本周长江上下水运价均维持稳定。大通流量周末为20400立方米/秒。当前长江已进入枯水季,大通流量维持在2万立方米/秒上下,航道变浅、通航效率降低,加上油价处于高位,对运价形成一定支撑。
需求方面,本周电厂库存处于中高位,日耗偏低,补库节奏缓慢;矿石、钢材、砂石等货盘不多,主要依靠粮食、建材及非电行业托底江运市场。总体呈现“船多货少”局面,船东竞价让利,干线承压。终端仅进行零散预备采购,火电日耗偏低使得即期需求支撑偏弱,上水运价总体承压。
后续关注重点:冷空气影响、枯水期水位变化、冬储采购节奏以及秋季极端天气可能带来的封航风险。今日长江指数为868。
注明:自2024年7月11日起,长江运价开始均为含税价。
(注:绿色字体代表运价下调,红色字体代表上浮)


本周运河运价
运河运价分析主要基于具有行业一定权威性的多家船东提供出来的运价数据,仅供参考。
各航线运价汇总
本周运河运价小幅下跌,具体如下:
运价分析
本周运河各航线运价总体维稳。京杭运河当前处于“船多货少、偏弱震荡”格局。主力货种为煤炭,辅以砂石建材和粮食。电厂及工地需求一般,暂无集中货盘。全线船闸通航正常,条件良好,有效运力充足。
由于市场进入淡季,终端需求偏弱,船东竞相揽货,导致运价近期持续在底部运行。北上方向空船较多,货盘有限,叠加千吨级大船分流至长江上游,暂不单独统计。
京杭运河运价的底部支撑主要来自枯水期运力受限以及燃油成本上涨。后续需关注苏南二级航道扩建进展、徐州段低水位情况、冬储煤采购预期以及秋季大风封航风险。

本周油价
油价分析
本周内外港轻重油价格较上周均有所上涨。
- 周四外港轻油上涨约150元/吨,重油上涨约100元/吨;
- 本周四长江轻油价格较上周上涨约150元/吨。
重油价格为:低硫120;重油180比120便宜50元。


本周封航
2026年10月底,北方各大港口因大风频繁封航,具体情况如下:

免责申明:
本文仅代表作者个人观点,与E航网无关。其原创性以及文中陈述文字和内容未经本网证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。